メガトレンド · カーボン除去
カーボンを吸うのは木にまかせて、私たちは「どう閉じ込めるか」だけを決める
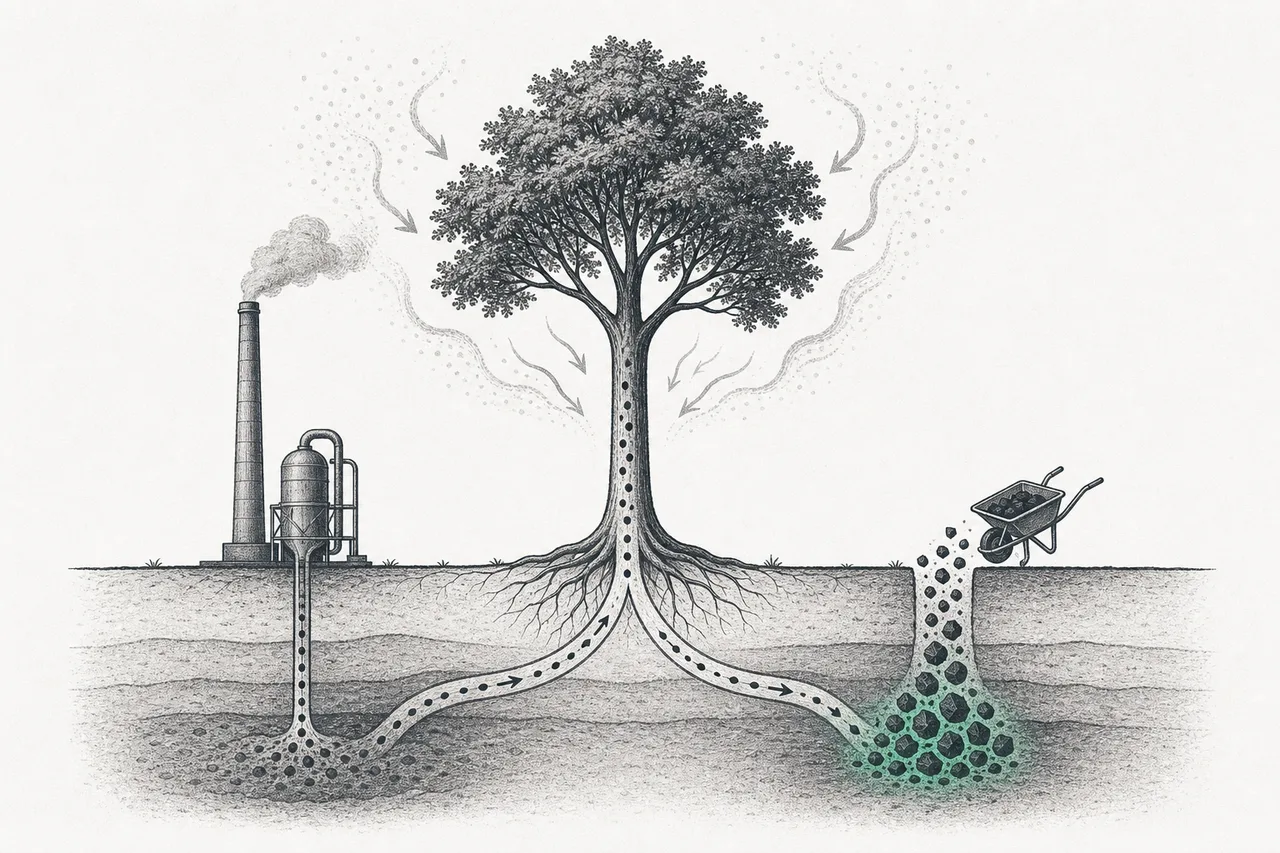
いま世界でいちばん多く「実際に届けられている」——本当に大気から吸い出して永久に埋める——カーボンクレジットは、高価なハイテク空気吸引マシンから生まれているのではありません。木くずや稲わらといった、ごくありふれたものから来ています——それを酸素のない状態で焼いて「炭」にし、土に埋めれば数百年もそこにとどまる。これは、植物をカーボン吸引マシンとして使う2つのやり方の物語です:いま「実際の引き渡し」市場を握る biochar(バイオ炭)と、巨大企業が何百万トンも先行予約している BECCS の話です。
01これは何?(植物でカーボンを吸う2つのやり方)
まず、とても強力な事実から始めましょう:木も草も、すべての植物は世界でいちばん優れたカーボン吸引マシンで——しかもタダで働いてくれる。光合成を通じて、植物は大気から CO₂ を取り込み、幹や葉、根を作ります。問題はたった一つ。植物が枯れて腐ったり燃やされたりすると、ためこんだカーボンは数年で また空へ戻ってしまう——お金を借りて、返さなきゃいけないのと同じです。
Bio-based Removal(バイオマスによるカーボン除去)は、まさにそこを直しにくる技術群です——植物にタダでカーボンを吸わせておいて、そのカーボンを「戻らない」ようにする。はっきり違う2つの主なやり方があります:
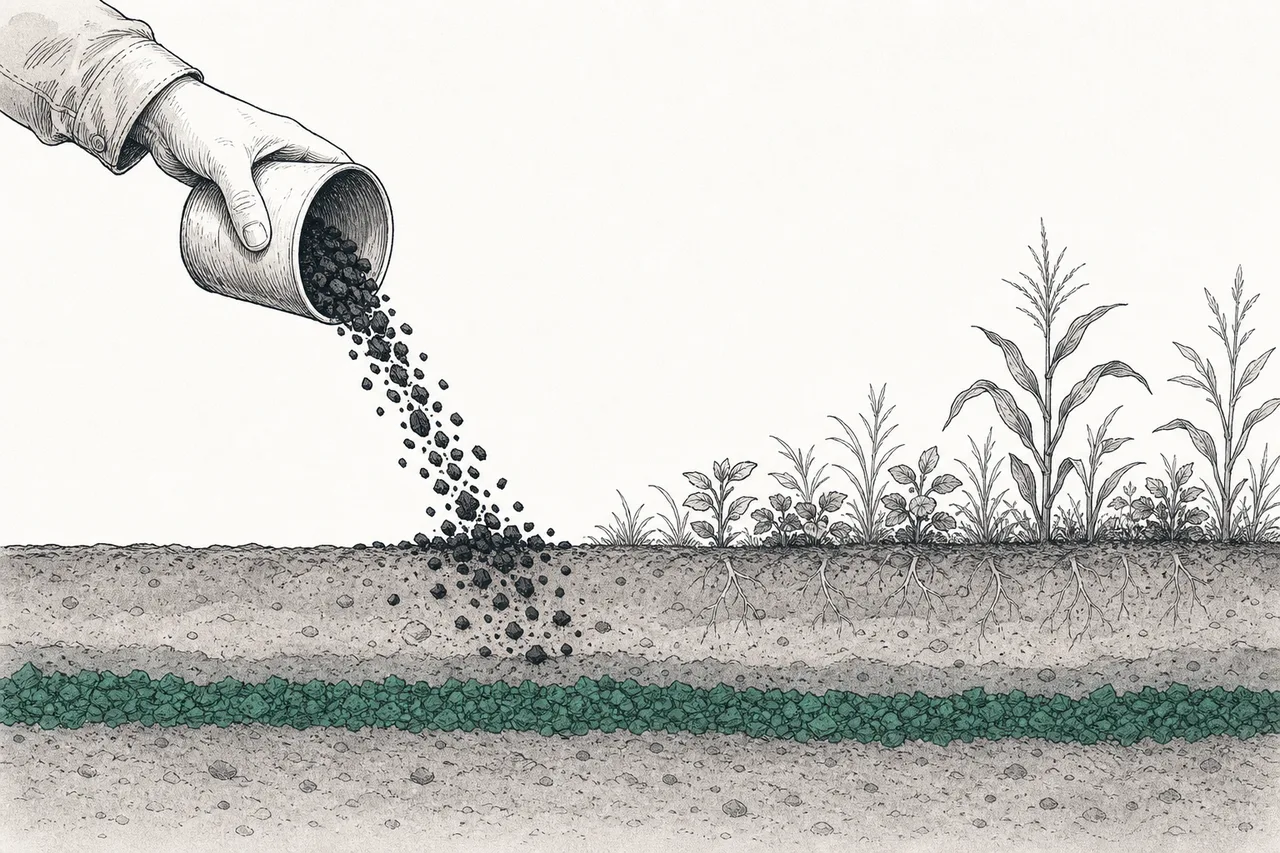
- Biochar(バイオ炭): バイオマス(木くず、わら、ナッツの殻、家畜のふん)を 酸素のない 高温で焼く——すると、微生物がほとんど分解できない形でカーボンが固定された「炭」ができます。これを土に埋めれば 数百年 ものあいだそこにとどまる。これがいま、世界でいちばん「実際にカーボンクレジットを届けられている」やり方なんです
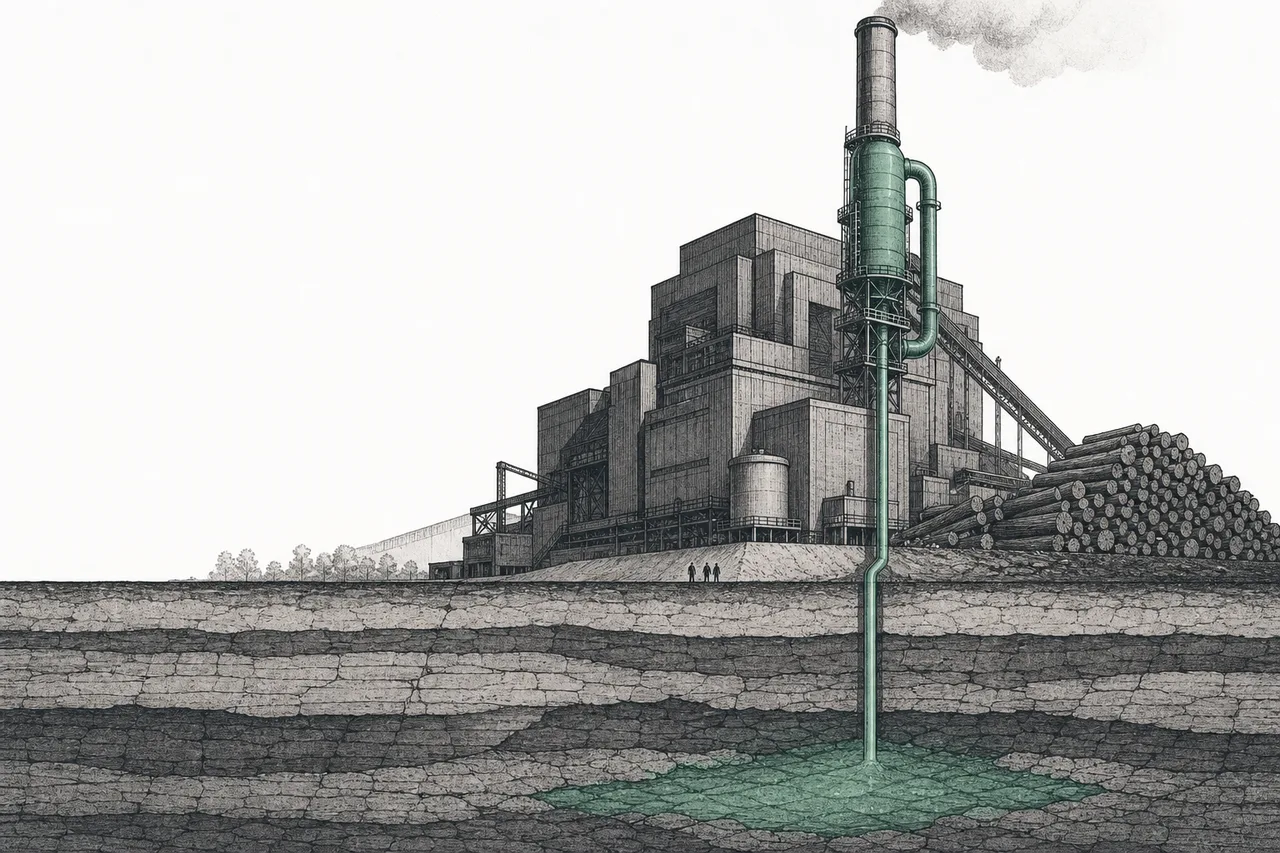
- BECCS: Bioenergy with Carbon Capture and Storage の略。バイオマスを 燃やして発電する——ふつうの発電所と同じです。でも煙を空へ出すかわりに、煙突から CO₂ を捕まえて、地下深くに数千年単位で押し込んで埋める——電気とカーボン除去を一度に手に入れます
CDR(Carbon Dioxide Removal)=すでに排出してしまった CO₂ を大気から「吸い出す」こと。排出を「減らす」(クリーンエネルギーに切り替えるなど)のとは別物です · Durable =永久と呼べるくらい長く閉じ込めておけること——国際基準ではたいてい 最低100年 で測ります。ここがまさに、biochar/BECCS をふつうの植林(一度の山火事でカーボンが全部戻ってしまう)と分けるポイントです
メガトレンドの地図のうえでは、Bio-based Removal は Carbon Removal の下にある一分野で、Direct Air Capture(空気を直接吸い込むマシン)、岩石の風化を速める方法(Enhanced Weathering)、海でのカーボン除去 といった兄弟たちがいます。この兄弟のなかで、いまいちばん「実物を届けられている」のが Bio-based Removal なんです。
02なぜ今カーボン市場を握っているのか
業界じゅうが振り向かざるをえなかった数字があります:2025年、「永久的に吸い出す」タイプのカーボンクレジット市場(durable CDR)が 史上はじめて累計の実引き渡し100万トンを突破。そしてその引き渡し量のほぼすべてがバイオマス由来——とくに biochar でした。
2025年の第3四半期だけを見ると、絵はとてもくっきりします:biochar が実際に届けられたカーボン全体の約79% を占め、バイオマス系のやり方をぜんぶ合わせる(biochar + BECCS + バイオマスの埋設)と 引き渡しの約97% にまで達します。ニュースでよく見る DAC のような華やかな技術は、ほかのやり方と合わせても残りわずか〜3%です。
biochar が抜きん出ている理由は、それが 「すぐ使えて、安い」 から。DAC の空気吸引マシンがまだ1トンあたり数百〜数千ドルする世界で、biochar は2025年に1トンの CO₂ あたり 約$150(2023年の〜$131から上昇)。人類が千年も前から知っている技術を使い、捨てられるバイオマスさえあればどこでもできる——ボリビアの農場からタイの製材所まで。
では、なぜ世界はわざわざ「カーボン除去」にお金を払うのか? net-zero を宣言した巨大企業——Microsoft、Google、JPMorgan——は、排出を減らすだけでは足りないとよくわかっているからです。彼らは 「すでに排出したカーボンを吸い戻す」 こともしなければならず、しかもそれは 本当に永久だと証明できる 吸い出しでなければならない——あとで山火事になるかもしれない植林ではダメなんです。これが市場まるごとを生み出した需要です。
03どう動くのか
どちらのやり方も同じ出発点——植物が光合成で CO₂ を吸う——から始まり、「どうやってカーボンを戻らないように閉じ込めるか」のところで道が分かれます。この図を見てください:
biochar の核心は 「pyrolysis(熱分解/パイロリシス)」 という言葉にあります——バイオマスを高温(〜400〜700℃)の 酸素のない 状態で焼くこと。酸素がないので、バイオマスは灰になって燃えるのではなく、「蒸し焼き」にされて水分と揮発成分がすべて抜け、あとには極めて安定したカーボンの骨格だけが残ります——土の中の微生物がほとんど分解できないほど安定しているんです。ふつうの木くずが5〜10年で腐りきるのに対して、バイオ炭は 数百年 も土の中で静かに横たわっていられます。
ふつうの燃焼 =酸素があり、炎が立ち、カーボンは CO₂ になって空へ。 · Pyrolysis =酸素がなく、炎もない、「熱で分解して蒸す」こと。3つの産物が得られます:固体の炭(biochar)、液体のバイオオイル(bio-oil)、そして合成ガス——「酸素がある/ない」という小さな違いが、カーボンが空へ戻るか、それとも閉じ込められるかを決めるんです
いっぽう BECCS は、ずっと複雑で高くつきます。巨大なバイオマス発電所に「カーボン捕集プラント」を抱き合わせるからです。いま建設中の実例が、スウェーデンの Stockholm Exergi のプロジェクト。都市を暖めるために木くずを燃やし、その CO₂ を捕まえて、船でノルウェーへ運び海底に押し込んで埋める——2028年にフル稼働すれば、年に 80万トンの CO₂ を吸えるようになります。BECCS の難しさは、発電所、捕集装置、輸送パイプ、地下の貯留層——その鎖がぜんぶそろって、はじめて「本当にカーボンを吸えた」と数えられるところにあります。
04エコシステムの中でのつながり
Bio-based Removal は宙に浮いて存在しているわけではなく、いくつかの大きなトレンドと興味深い形で絡み合っています:
- ほかの Carbon Removal の兄弟たちと並ぶ存在: Direct Air Capture(空気吸引マシン——精密だけどとても高い)、岩石の風化を速める方法、海でのカーボン除去と同じ一族のなかで、「実物を届けられる本命」がこれです。それぞれのやり方は 価格・永久性・すぐ使えるか で違う——biochar は価格と即応性で勝ち、DAC は永久性と測定の精密さで勝ちます
- クリーンエネルギーと資源を奪い合う: BECCS はバイオマスを燃やしてエネルギーを作る——同じバイオマスを、ほかの人はバイオ燃料や熱に使いたい。BECCS にバイオマスを引っぱってくることは、ほかのエネルギー用途と 競合 することであり、しかも稼働には電力/送電網にも頼ります
- 地下に CO₂ をためるインフラに頼る: BECCS も bio-oil も、ガスを永久に押し込める地下の岩盤という「貯留層」を必要とします——カーボン捕集産業(CCS)が使うのと同じインフラ。だから世界じゅうの輸送パイプと地下貯留層の整備と結びついています
- カーボンクレジット市場の上に立つ: ここまでのすべては、カーボン除去にお金を払う「買い手」がいなければ成り立ちません——巨大企業の net-zero 目標から来る需要が、業界全体を動かす燃料なんです
05いま、どこまで来たのか
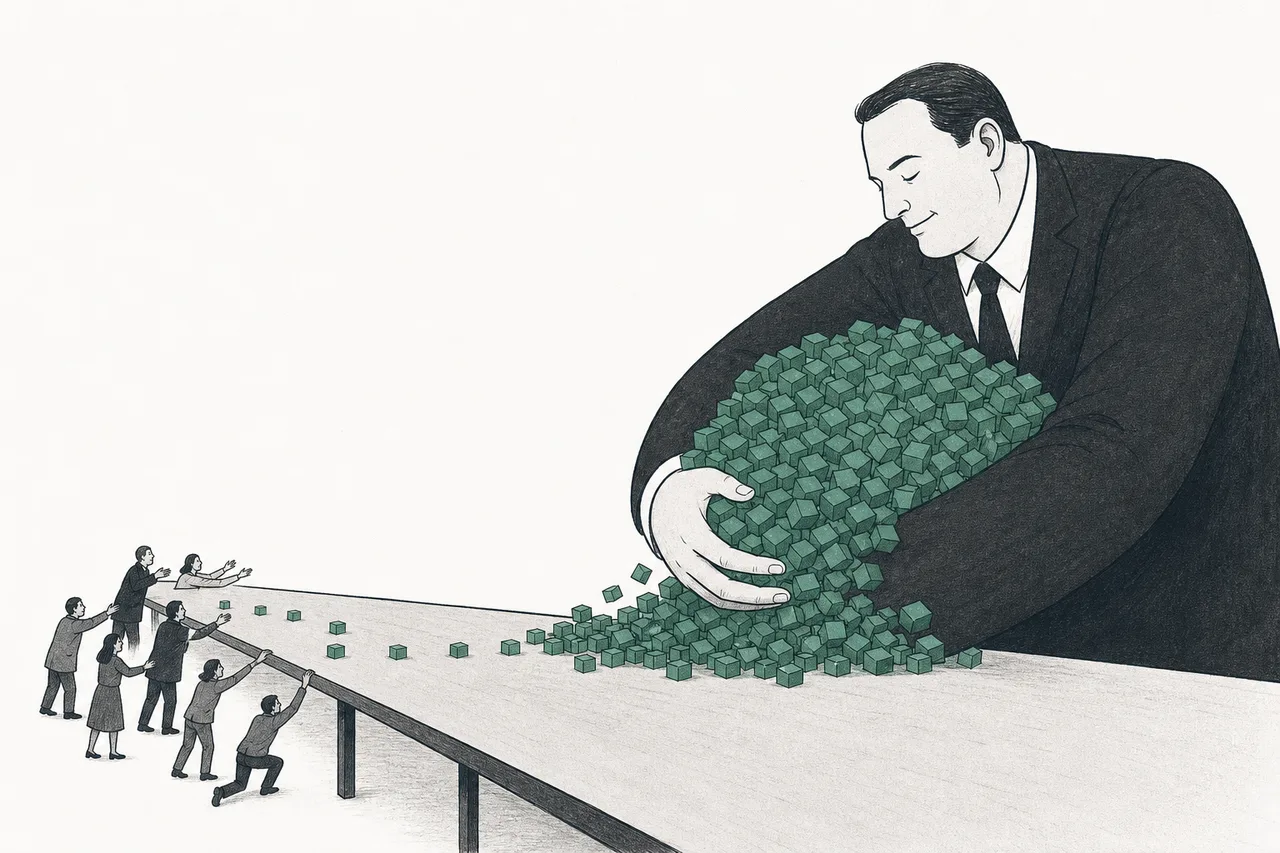
この業界の状態をいちばんよく説明してくれる現象があります——「契約と引き渡しのあいだのギャップ」 と呼ばれるもの。2025年、もし 企業が先行して契約した量 で数えれば、BECCS が市場の〜75%を握ります。ディールがとても大きい(何百万トン単位)からです。でも その年に実際に引き渡された量 で数えれば、biochar がほぼ全部を握る。BECCS の多くがまだ「建設中」——2028年以降に引き渡す契約だからです。
biochar の側は、成長しすぎてモノが足りなくなっています——2025年末には、産業規模の biochar 生産能力の9割超が、すでに大口の買い手に予約済み という報告も。業界をいちばん揺らしたディールが、Microsoft と Exomad Green(ボリビアの生産者)が結んだ、10年で124万トン のカーボン除去契約——史上最大の biochar ディールで、これにより Exomad Green は世界一の durable CDR 引き渡し業者(引き渡し全体の約27%)になりました。
BECCS の側にとって、2025年は「賭け金がとても高い」年でした。イギリスでは政府が2025年1月に Drax の BECCS プロジェクトを承認——ヨーロッパ最大のバイオマス発電所で、2基の炉を転換すれば年に 800万トン を吸うことを目指します。でもこのディールは激しい論争になりました。Ember のようなシンクタンクが、この一つのプロジェクトだけで 300億ポンド もの補助金を食いかねない——国のカーボン捕集予算全体より多い——と見積もったからです。そのため Drax 自身も同じ年に、投資を「先送り」し、BECCS 部門の人員を減らし始めました。
価格の数字も、このトレードオフをはっきり語ります。biochar が1トンあたり約$150なのに対して、BECCS は倍以上(〜$200〜390/トン)。BECCS のほうが量は多くこなせるけれど、ずっと高いコストがついてくる、ということを映しています:
06これからの展開
第一の方向ははっきりしています:biochar はこれから何年も「実物を届ける」主役であり続ける。世界の biochar 製品市場は、数十億ドル規模から 2035年までに〜$30〜70億(年平均で約11〜13%の成長)へ伸びると見られています。未来を決めるのは量だけではなく、「品質」 です——永久性をしっかり測って証明できるプロジェクト(MRV が強い)は $180〜200+ のプレミアム価格で売れ、いっぽう書類の弱いプロジェクトは値下げされたり市場から外されたりします。
第二の方向は、BECCS が2028年ごろから「実物を届け始める」 こと。Stockholm Exergi のようなプロジェクトが稼働すれば、年あたりに吸われるカーボン量は一気に跳ね上がります(一つのプロジェクトで数十万〜数百万トン規模)。市場の絵が「biochar が全部を握る」から、BECCS も重みを持ち始める新しい均衡へと変わっていく——もしそれが完成し、コストを抑えられれば、の話ですが。
第三の方向は、捨てられるバイオマスが大量にある国々への広がり。東南アジア、ラテンアメリカ、アフリカには、ふつうは野焼きされている膨大な農業残渣(稲わら、ナッツの殻、ゴムの木くず)があります——それを biochar に変えることは、カーボン除去と、野焼きによる汚染の解決を、一か所で同時にやることになる。ここが、新しい開発者の波が育つ場所です。
07課題とリスク
Bio-based Removal の魅力には、まだ誰もきっぱり答えられていない難しい問いがついてきます。
第一のリスクは 「本当にどこまで永久なのか?」。市場は biochar が「数百年」カーボンを閉じ込められると認めていますが、それが1,000年もつかどうかの研究はまだ定まっていません。だから国際基準は 保守的 な地点を選びます(数千年ではなく、数百年の水準で数えるなど)——もし将来の科学が、ある種の炭は思ったより速く分解すると突き止めれば、すでに売られたクレジットの信頼性も揺らぎます。これが、測定の品質(MRV) が各プロジェクトの生死を分ける線になる理由です。
第二のリスクは バイオマスの持続可能性——とくに BECCS です。Drax 論争の核心はこれ:カーボンを吸うために「木を切って燃やす」必要があるなら、それは本当に持続可能なのか? Biofuelwatch のような批判者は、大規模な BECCS はまだ「証明されていない」し、本当のカーボン除去というより補助金狙いかもしれない、と反論します。「バイオマスはどこから来て、植え直しが間に合うのか」という問いこそが、BECCS を気候の主役にするか悪役にするかを決めます。
第三のリスクは 買い手の集中。この市場は少数の手で支えられています——2024年には Microsoft 一社だけで世界の CDR の約63%を買いました。需要のほぼ全部が数社のテック企業から来ているとき、市場まるごとがその買い手の心変わりに対してもろくなります。もしある日 net-zero の予算が削られたり、ルールが変わったりすれば、需要は一瞬で消えかねない——そして工場を建てて投資した生産者が重傷を負います。
第四のリスクは 補助金と政策への依存。とくに BECCS は、国がお金を出してくれなければほぼ成り立ちません。Drax のケースで補助金の数字が膨らみ、政治的に問われたことは、このトレンドが「政府の払う意思」に結びついているという合図です——それは政治によって変わりうるのです。
ひとことでまとめると:Bio-based Removal は、「自然から出た捨てもの」を使って、植物がすでに吸ったカーボンを空へ戻さないようにする物語です——一方ではシンプルですぐ使え、引き渡し市場を握るほど。もう一方では、永久性・持続可能性・少数の買い手や政府への依存という問いだらけ。この両面をきっちり理解することが、なぜ「ただの炭」が Microsoft に何百万トンも先行予約させる商品になったのかを理解することなんです。