Megatrend · トレンド全体の概観
電気に飢える世界:電力需要が再び急上昇する時代のエネルギー地図
世界の電力需要が「再び力強く伸び始めた」のは、ほぼ20年ぶりのことです——今回の原動力は家庭や工場だけではありません。一国分に匹敵する電気を食うAIデータセンターと、クルマや工場の電動化です。このノードは、エネルギーの11カテゴリーを一本につなぐ地図——電気が生まれ → 送られ → 蓄えられ → 使われるという経路をたどり、誰が発電し、誰が送電網を握り、ボトルネックはどこにあり、お金がどこに集まるのかを見ていきます(各カテゴリーには別途、深掘りの章があります)。
01大きな絵:なぜ電気がふたたび主役に戻ったのか
ちょっと想像してみてください——アメリカのような先進国では、電力需要がほぼ20年間ほとんど伸びませんでした。省エネ機器が経済成長と同じくらい速く進化したからです。ところが2025年、需要が突然「再び急上昇」しました。主な原因はただ一つ:大量の電気を食うAIデータセンターです。これにクルマや工場の電動化、そして製造業の国内回帰が加わりました。
これは小さな話ではありません。IEAの試算では、世界のデータセンターが使う電力は2024年に約415 TWh、そして2030年までに約945 TWhへ——いまの日本一国の消費電力を上回る規模に増えます。年平均で約15%の伸び、これは他の電力部門すべてを合わせた成長の4倍の速さです。アメリカだけ見ても、データセンターの電力負荷は2035年までに176 GW、2024年の約5倍に達する可能性があります。
そしてお金も需要を追って動きます。世界の「エネルギー転換(energy transition)」への投資は、2025年に$2.3兆ドルと過去最高を更新し、前年比8%増。BloombergNEFは、今後5年間で年平均約$2.9兆ドルになると見ています。これだけの規模になると世界経済全体を動かせる——でもこれを本当に理解するには、エネルギーを「電気の旅路」、つまり電気が生まれる場所から、あなたのコンセントまでの道のりとして見る必要があります。
このメガトレンドは、エネルギーを「発電して送る側」(supply side)から見ます。AIと電動化が生む電力需要に応える側で、低炭素な発電+いつでも回せる電源(firm power)、送電網、そして蓄電をカバーします。一方で、使う側のEV(Electrification & Mobilityトレンドに含まれる)や、空気中からのCO2回収(Carbon Removal)は含みません。
02地図:11のサブカテゴリーとは何か
エネルギーを理解する一番いい方法は、「電気の旅路」に沿って見ることです——電気はどこで生まれ、どう送られ、いつ蓄えられ、誰が使うのか。このトレンドの11のサブカテゴリーは、その経路に沿って4つのステージに分けられます(各カテゴリーには深掘りの章が別にあるので、タップして読めます):
ステージ1 — 発電(Generation)
- Nuclear Generation & Utilities: 24時間休まず発電できる大型原子力——ベースロード(baseload)の無炭素電源を求めるAI大手にとって「本命の選択肢」になりつつある
- Advanced Nuclear — SMR & Microreactor: まだ商業生産前の小型新世代炉(SMR)——マイルストーンを追う長期の賭け
- Solar: ユーティリティ規模と屋根置きのソーラー——世界で最も安く、最も速く伸びる電源
- Wind: 陸上と洋上の風力タービン——陸上は回復、洋上はまだ赤字
- Geothermal & Firm Renewables: 地熱——太陽や風に左右されず24/7で回せる(firm)再エネ
- Hydropower & Pumped Storage: 水力と揚水発電——ベースロード発電と、送電網のバランス調整の両方を担う
- Firm Power & Transition Fuels: 必要なときに指令で回せる電源——天然ガスが「橋渡し」となり、現地(on-site)発電も含む
- Hydrogen & Fuel Cells: 水素と燃料電池——まだ政策頼みのエネルギー媒体で、大半はまだ黒字化していない
ステージ2 — 上流の燃料(Fuel Cycle)
- Nuclear Fuel Cycle (Uranium & Enrichment): ウラン鉱山と濃縮——すべての原子炉に供給される燃料(Critical Materialsと関わる)
ステージ3 — 送電(Grid & Transmission)
- Grid, Transmission & Power Equipment ★: 送電線、変圧器、開閉装置(スイッチギア)、そして施工業者——いま最も重いボトルネックであり、最も価格決定力が高い場所
ステージ4 — 蓄電(Storage)
- Energy Storage & Grid Flexibility: グリッド規模のバッテリーとエネルギー管理ソフト——晴天時や強風時の余った電気をためておき、送電網が逼迫したときに放出する(クルマのバッテリーはElectrificationトレンドに含まれる)
03どうつながっているのか(電気が源からコンセントへ旅する)
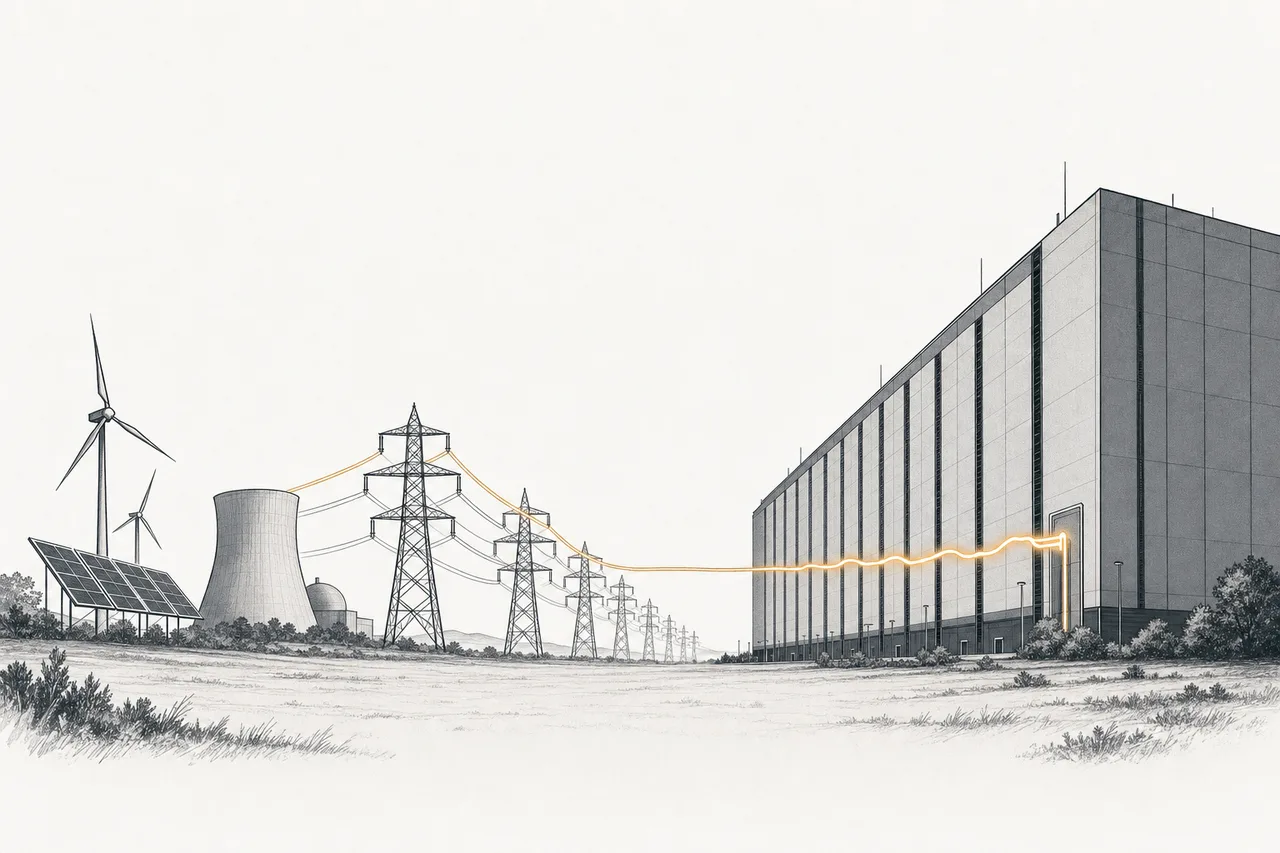
この地図の核心は「電子の旅路」です——電気は多様な源(原子力、ソーラー、風力、水力、ガス)で生まれ、まずすべてがグリッド/送電網を通らなければなりません。その一部はバッテリーに蓄えられ、波のある電気(太陽・風)を安定して供給できる電気に均します。そして最後に、最も電気に飢えた終着点——AIデータセンターと電動化——に届きます。
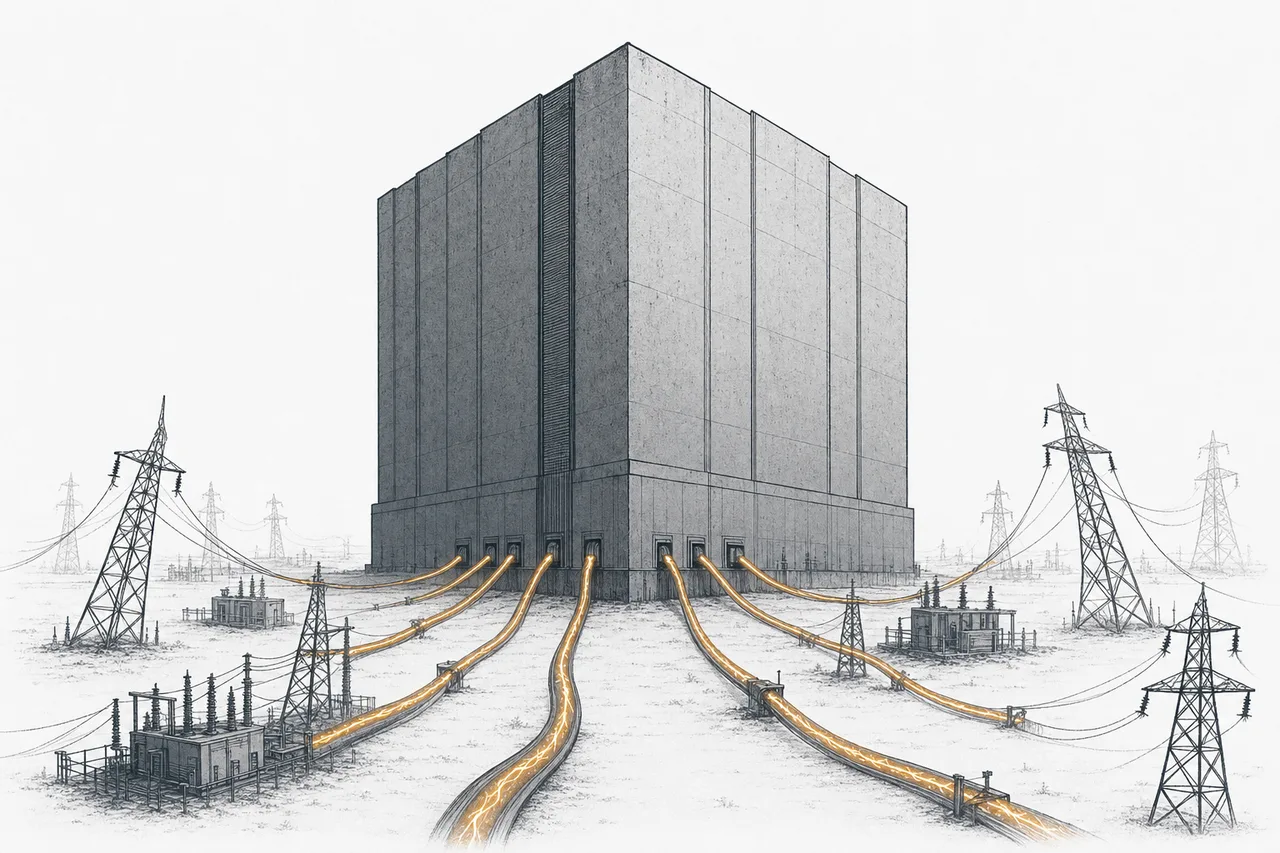
いちばん面白いのは「ボトルネックは発電ではなく送電にある」という点です——世界はどんどん安く、たくさん、クリーンな電気を作れるようになっているのに、肝心の送りきれない。変圧器と送電線が深刻に足りないからです。変圧器の需要は2019年から116%も急増し、一部の機種は納期が128〜144週間(ほぼ2.5〜3年)にもなっています。その結果、完成しているのに送電網につなげないクリーン電源プロジェクトが大量に出ており、IEAは計画中のデータセンターの約20%が遅延しうると見ています——送電網への接続待ちのせいで。
04価値と力はどこにあるのか
このトレンドの大事なルールは、価値と利益は「足りない場所」に集まる——誰でもできる場所にではない、ということ。そしていま最も足りないのは「発電源」ではなく、送電の機器(グリッド)と、いつでも回せるベースロード電源(firm power)です。
最も力を持つのはグリッドと変圧器です——品薄で納期が長く、メーカーは値上げできます(変圧器の価格は2019年から約77%上昇)。しかも、電磁鋼板(grain-oriented steel)のように生産者が少ない特殊な原材料が絡むボトルネックでもあります。次に来るのが無炭素のベースロード電源、とくに24/7で回せる原子力です——AI大手が前もって電気を押さえようと20年の長期契約にサインするようになり、一気に「価値あるもの」になりました。
逆にソーラーパネルは、最も安くて最も速く伸びるのに「コモディティ」で、誰でも作れます(とくに中国からの供給)。だから価格競争に巻き込まれ、マージンは薄い——「速く伸びる」と「よく儲かる」は別物だという、典型的な例です。
このトレンドを見るときの教訓:「この会社はクリーンエネルギー業界にいるか」とだけ問うのではなく、「ボトルネック(グリッド/ベースロード電源)に立っているのか、それとも価格戦争の渦中(コモディティ)にいるのか」を問うこと。
05トレンド全体を動かす力
カテゴリーごとに事情は違っても、エネルギートレンド全体を同時に動かす大きな力が3つあります:
1. AIによる需要の波 — これがゲームを変えた力です。長く横ばいだった電力需要を再び力強い成長へ押し上げました。AI大手は待ちません——長期の電力購入契約(PPA)にこぞってサインし、いち早く「電気を確保」しています。とくに無炭素でいつでも供給できる原子力と。この需要はエネルギーをAIと深く結びつけ、いまや「電気」がAI拡大のボトルネックになっています。
2. クリーンエネルギーのコスト低下 — ソーラーとバッテリーが、ゲームを変えるほど安くなりました。2025年にバッテリー価格は1年で約30%下がり、過去最低を記録。これで「ソーラー+バッテリー」が、多くの市場でガス火力と張り合えるようになりました。BloombergNEFは、再エネの発電容量が今後5年で84%増えると予測し、ソーラーは2032年までに世界最大の電源になると見ています。
3. 政策と地政学 — エネルギーは国家のテーマです。補助金、輸入関税、サプライチェーンの国内回帰が、コストと勝者を直接左右します。中国がソーラーパネルとバッテリーの製造を握っていることから、新たな原子力推進策、そして重要原材料(銅、リチウム、ウラン)が少数の国に偏在していることまで——これは財務諸表には現れない、世界地図の上にあるリスクです。
06いまどこまで来たか + 各カテゴリーのチャンピオン
2025〜2026年は、資金がシステム全体へ一斉に流れ込む時代です——AI需要があらゆるステージを逼迫させ、納期が年をまたぐ変圧器から、原子力の電気をこぞって押さえるAI大手まで(現在、原子力とデータセンターのディールは少なくとも13件、合計9.8 GW超)。以下は各ステージの「チャンピオン」で、力が複数の国と複数のエネルギー源にまたがって分散していることを映しています:
07未来とリスク
先を見れば、このトレンドには追い風とリスクの両方があり、セットで見ておく必要があります。
チャンスの側:電力需要は力強く、あらゆるカテゴリーに広がって見えます——アメリカでは電力需要が2030年までに17%伸びる可能性があり(データセンターが計画通り建てば23〜25%にも)。クリーン側も力強く伸び、再エネは2050年までに世界の電気の67%を供給します(2024年の33%から)。そして何よりグリッドへの巨額投資が要る——IEAによれば、世界は8,000万km超(いまある世界中のグリッド全体に匹敵)の送電線を新設・更新する必要があり、グリッド投資は年6,000億ドル超へと倍増しなければなりません——このボトルネックを握れる者が、強い交渉力を持ちます。
リスクの側には、気をつけるべき3つの層があります:
- グリッドとサプライチェーンのボトルネック: 電気は作れても送りきれない——変圧器の納期が年をまたぎ、特殊原材料が足りず、グリッドへの接続が間に合わない。そのせいで、優良なプロジェクトが使えない資産(stranded)になりかねない
- AI需要の前提に頼りすぎ: AI投資が減速したり過剰投資が起きれば、見込んでいた電力需要が予定通りに来ないかもしれない——そうなると長期のPPA契約や前倒しの設備増設が重荷になる
- 政策の転換と地政学: 補助金、輸入関税、サプライチェーンの偏在(中国がソーラー/バッテリーを握り、ウランや銅が少数の国に集中)によって、コストと勝者が政治しだいで素早く変わりうる
だからこの章は「深掘りのガイド」ではなく「地図」なのです——トレンド全体を見ることの本当の価値は、どの一単位の電気も、同じシステムを通って発電源からコンセントへ旅していると見えること。それが分かったうえで、各部屋を一つずつ詳しく探検していけばいい——気になるカテゴリーの深掘りの章へ、そのままタップして入っていけます。