Megatrend · トレンド全体の概観
目に見えないものを売り、しかも世界でいちばん高く売る産業
どの産業も炭素の排出を減らそうとしています。でもこのトレンドは逆のことをやるんです——すでに空気中に漂うCO2を吸い取って、地中に戻して閉じ込める。まるで魔法のようですし、値段も魔法のよう(今日では1トンあたり〜$600〜1,000もする)。このレッスンは、炭素除去の5つのカテゴリーを一本につなぐ地図です——吸い取る方法から、それにお金を払うクレジット市場まで。そして正直に言うと、なぜこの産業全体がいまだに「政府の補助金」と「ごく少数の買い手の善意」の上に立っているのかも見ていきます(各カテゴリーには別途、深掘りの章があります)。
01大きな絵:なぜ「排出を減らす」だけでは足りないのか
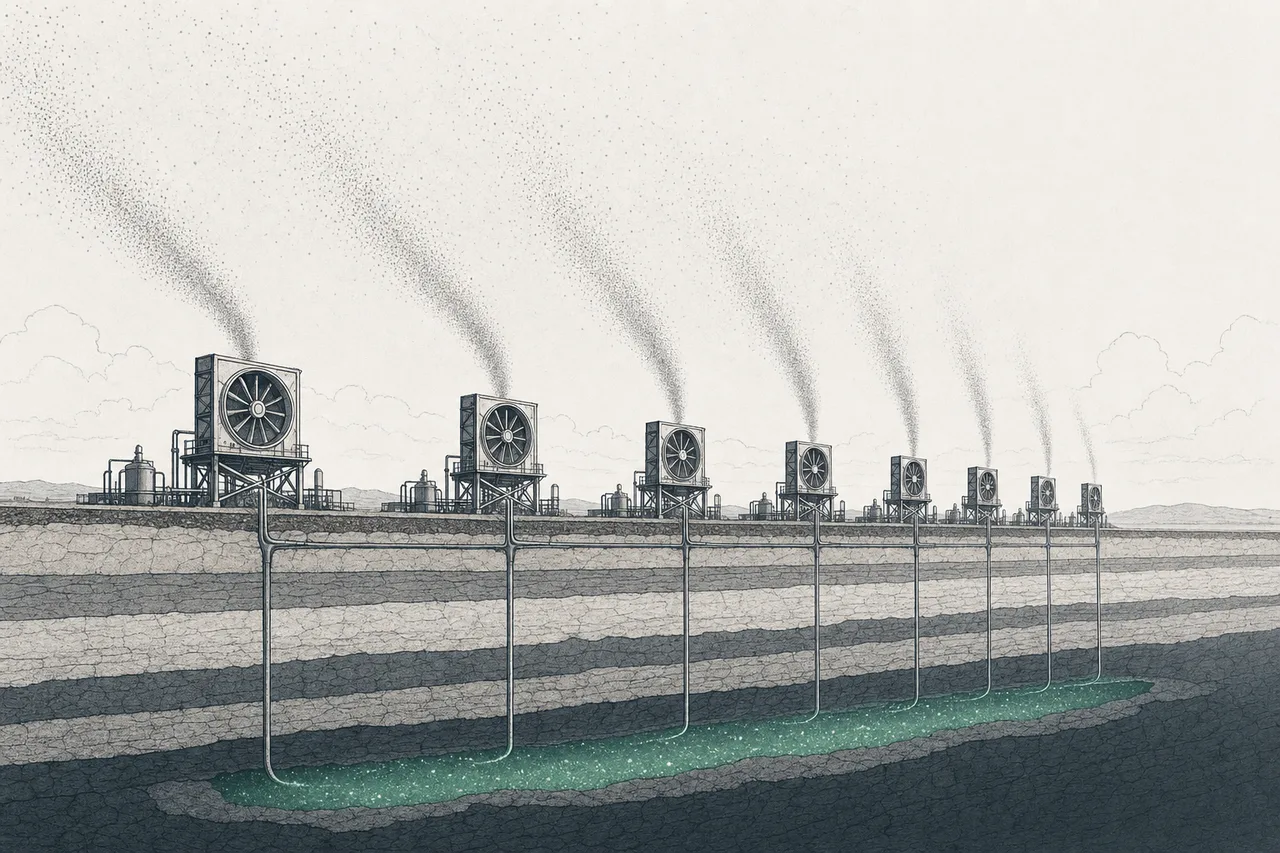
蛇口を開けっぱなしの浴槽を思い浮かべてください——私たちは何十年も「蛇口を細める」(排出を減らす)努力をしてきました。でも浴槽の水はあふれ続けています。過去に出してしまった炭素が、まだ大気に残っているからです。だから科学者たちの結論は一致しています——蛇口を細めるだけでは足りない、「浴槽から水をかき出す」必要もある、と。それがこのトレンドのやっていることです:すでに出してしまったCO2を、地中に戻して閉じ込める。
ここはしっかり区別すべき大事な点です——Carbon Removal(除去)は、工場の煙突からのCarbon Capture(出口での回収)とは違う。煙突での回収は「炭素を外に出さない」こと。一方、除去は「出てしまった炭素を取り戻す」こと。後者のほうがずっと難しいんです。なぜなら空気中のCO2はわずか〜0.04%しかない——プール一杯の水から、砂糖ひとさじをこし取ろうとするようなものだから。
その難しさは「ギガトン」級です——IPCCやNational Academy of Sciencesの試算では、Paris Agreementの目標を達成するには、世界は2050年までに年間70〜100億トンの炭素を除去しなければなりません。でも今日、新しい技術(durable CDR)で実際に届けられた量は、ようやく「100万トンの大台に乗った」ばかり——このギャップは25〜100倍にもなります。
このギャップの大きさこそが、チャンスでもありリスクでもあります——もし本当に目標どおり作れれば、これは数十年のうちに数兆ドル規模の新産業になります。でもコストと買い手の問題が片付かなければ、いつまでも「高価な科学」のままです。それを、この章で地図を広げて見ていきます。
02地図:5つのサブカテゴリーとは何か
このトレンドは5つのカテゴリーに分かれ、それは作業の順番に沿って3つの「ステージ」にまとめられます——炭素を吸う → 永久に貯める → クレジットとして売る。各カテゴリーには深掘りの章が別にあります(タップして読めます):
ステージ1 — 炭素を吸う方法(4つの道筋)
- Direct Air Capture (DAC): 巨大なファンの工場が空気を吸い込み、CO2をそのまま直接こし取る——いちばん正確で測りやすいけれど、いちばん高くて電気を食う(補助金への依存がいちばん大きい道)
- Bio-based Removal (BECCS & Biochar): 「植物」を天然の炭素吸収装置として使い、閉じ込める——biochar(バイオ炭)は、安くて作りやすいので今日いちばん実物を届けているカテゴリー
- Mineralization & Enhanced Weathering: 自然の反応を加速させる——砕いた玄武岩を農地にまき、CO2と反応させて、何千年も炭素を閉じ込める炭酸塩の岩に変える
- Ocean-based Removal: もともと世界最大の炭素吸収源である「海」を使う——海水のアルカリ性(alkalinity)を高めて、より多くのCO2を吸わせる。まだいちばん若いカテゴリー
ステージ2 — 永久に貯める(Storage)
上の道筋はすべて「永久貯留」で終わります——多くは地下数キロメートルの岩盤にCO2を圧入する(geologic storage)方式で、CO2パイプラインを通します。このカテゴリーは独立したノードではなく、すべての道筋が頼る「共通の終着点」で、炭素が地中に「本当に永久に」とどまるかを決める場所です(この圧入インフラを握るEnergy Transition & Power Demandとのつながりも参照)。
ステージ3 — お金を払う市場(Demand)
- Carbon Market Infrastructure: 「除去された炭素1トン」を「取引できるクレジット」に変えるしくみ——registry、測定・報告・検証(MRV)、レーティング会社、クレジット取引市場を含みます。これが、お金を他のカテゴリーに流し込む「配管」なんです
03どうつながっているのか(炭素除去の鎖)
このトレンドの鎖は、ふつうの産業とは違います——手で触れる商品を売るのではなく、「空気から消えた炭素のトン数」を売るんです。道筋はこうです:いくつもの吸う方法が「永久貯留」に集まり、そこから市場のしくみを通って「クレジット」に変わり、net-zeroを目指す企業に買われていく。この流れの全体像を見てみましょう:
他の産業とはっきり違うのは——「この鎖は、ひとりでに動かない」ということ。売られる商品(消えた炭素のトン数)は、誰も使うために買わなければならないわけではありません。チップや電気とは違うんです。これが買われるのは、(1) 企業が善意でnet-zeroを約束し、(2) 政府が補助金を出すから。この二つが揺らげば、鎖全体がすぐに止まります——これは技術ではなく、経済と政策の「ボトルネック」なんです。
04価値と力はどこにあるのか
ここはいちばん意外な章です——たいていの産業では、価値は「いちばんすごい技術」に集まります。でもこのトレンドでは、いちばん派手なカテゴリー(DAC)が、いちばん儲けにくいカテゴリーなんです。1トンあたり巨額の赤字だから(コスト〜$600〜1,000に対し、クレジットは〜$160〜180でしか売れない)。だから本当の力は「吸う装置そのもの」ではなく、別の3か所にあります:
1. 永久貯留 + 土地 + CO2地下圧入の許可 — 地下の炭素貯留サイトと許可(米国のClass VI wellなど)を握る者が、すべての道筋が通る終着点を握ります。だから石油会社のOccidentalが有利なんです——地質と地下の井戸の専門知識をすでに持っているから。
2. クレジット市場のしくみ(MRV + レーティング) — 不信に満ちた市場では、「炭素が本当に除去された」と保証できる者が力を持ちます。Isometric(測定)やSylvera(レーティング)のような会社は、すべての取引が通らなければならない「信頼の認証発行者」です——炭素を吸うコスト自体は背負わない、「通行料を取る」モデルです。
3. 政策で有利になるプレーヤー — 税額控除45QはDACに1トンあたり$180を払うので、補助金を「丸ごと刈り取れる」大規模プロジェクトを動かせる者が有利です——それはたいてい、潤沢な資本を持つ大企業で、小さなスタートアップではありません。
このトレンドを見るときの教訓:「この会社は炭素を除去できるか」とだけ問うのではなく、「補助金がある場所、永久貯留を握る場所、認証を発行する場所——そのどこかに立っているのか、それとも1トンあたり赤字の吸う装置を背負っているだけなのか」を問うこと。
05トレンド全体を動かす力
カテゴリーごとに事情は違っても、トレンド全体を同時に動かす大きな力が4つあります:
1. 巨大企業のnet-zero需要 — これは産業全体の大動脈で、しかも驚くほど集中しています。2025年、Microsoft一社だけで、契約されたdurable CDRクレジットのおよそ79%を占めました(四半期によっては〜93%まで)——つまり産業全体がほぼ「ひとりの客に依存」しているんです。これは推進力であると同時に、もろさでもあります。
2. 政策による補助金(45Q) — 米国では税額控除45QがDACに1トンあたり$180を払います(工場の煙突での回収は$85)。そして2025年7月、「One Big Beautiful Bill Act」がこの控除を維持・拡大し、現金として転売できるようにして、着工期限を2032年まで延長しました——これが、大規模プロジェクトをどうにか採算に乗せる支柱です。政策がひっくり返れば、経済性もまるごとひっくり返ります。
3. 急降下すべきコスト曲線 — 産業全体が、規模とともにコストが下がることに賭けています(かつて高かったソーラーパネルが10分の1になったように)。今日の〜$800/トンから、2050年までに〜$230〜540へ(ETH Zürich)。でも〜$100〜200の水準まで下がらなければ、広い需要は来ません。
4. 信頼の問題(verification) — 炭素市場には「幽霊クレジット」(炭素を除去したと主張しながら実際は除去していないクレジット)のスキャンダルの歴史があります。この不信が、買い手を「測れて本当に永久な」DACやbiocharのほうへ押しやっています——MRVのしくみと永久貯留が、付け足しではなく核心になっている理由です。
06いまどこまで来たか + 各カテゴリーのチャンピオン
2025年は、この産業が「紙の上で」大きく伸びた年でした——2025年の先渡し契約(offtake)は総額137億ドルに達し、実際に引き渡されたクレジットの価値の14倍にもなりました。OccidentalのStratos(年50万トンを吸う)のような旗艦プロジェクトが、年末ごろにようやく稼働を始めたところです。以下は各カテゴリーの「チャンピオン」です——いちばん優れたプレーヤーの多くが、まだ未上場企業だと気づくはずです(Climeworks、Heirloom、Ebb Carbon)。個人投資家には手が届きにくく、実際に投資できる側は「炭素を吸う者」より「インフラを握る者」であることが多いんです:
07未来とリスク
先を見れば、このトレンドには推進力とリスクの両方があり、正直に並べて見ておく必要があります。
チャンスの側:ギガトン級への隔たり(2050年までに年70〜100億トン)はあまりに大きいので、もしコストが本当に急降下できれば、これは数兆ドル規模の新産業になります。Stratos(年50万トン)のような大型プロジェクトは、旧Mammoth工場の〜14倍——スケールが一気に跳ね上がりつつあることを示しています。そして2025年に拡大された45Qの補助金も、ある程度の長期的な安心感を与えています。
リスクの側ははっきり言うべきです。これは他のテックトレンドよりずっと、もろいトレンドだから:
- コストが夢どおりに下がらないかもしれない: 産業全体が「コスト曲線の低下」に賭けています。でもDACは膨大な電気を食い、薄い空気をこし取る物理にも限界があります。〜$200/トンを下回らなければ、広い需要は来ず、いつまでも「補助金頼みの実証プロジェクト」のモードに留まります
- ひとりの買い手に依存: 市場の〜79%がMicrosoft一社のとき、もしある日それが減速したり戦略を変えたりすれば(実際にプロジェクトを「一時停止」するという噂もありました)、需要は盤面ごと揺れます
- 政策に依存: DACの経済性はほぼすべて45Qの$180/トンのクレジットに乗っています。政治が変われば補助金が変わり、そのときビジネスモデルも変わります
- 信頼の問題: もし市場でまた「幽霊クレジット」のスキャンダルが起きれば、もともともろい信頼が崩れ、善意の需要も一緒に引きずり落とされかねません
ひと言でまとめると:これは、世界がいずれ「持たざるをえない」かもしれないものへの長期の賭けです。でも今日のところは、目に見えないものを、いちばん高い値段で、ごく少数の買い手に、政府の補助金頼みで売る産業です——この3つの条件を腹に落とすことが、どこが本物でこれから来るのか、どこが経済性を追い越した希望なのかを見分ける、いちばんの道具になります——気になるカテゴリーの深掘りの章へ、そのままタップして入っていけます。