メガトレンド · Robotics & Physical AI
本当に家に入ってきた唯一のロボット——そして、それを発明した会社が倒産したわけ
「家事を手伝ってくれるロボット」を、私たちは何十年も夢見てきました。でも今日まで、年に何千万台も売れているロボットはたった一種類だけ——ロボット掃除機です。そしていちばん痛い話が、それを発明した会社(Roombaを生んだiRobot)が、結局は倒産して買収されてしまったこと。安くて、しかも性能で上回る中国勢に丸ごと食われたんです——これは「消費者向けハードウェア」がどれほど過酷な戦場かを教えてくれる物語です。
01これは何?
「ロボット」と聞くと、多くの人は人型のロボットが歩いてきてコーヒーを淹れてくれる姿を思い浮かべます。でも、今日本当に人の家に入り込んでいるロボットは、まったくそんな見た目ではありません。それは、ソファの下を這い回る、平たい丸いお皿のような機械なんです。
Consumer & Home Service Robotsは、工場ではなく「ふつうの家庭」に売られるロボットのこと——ロボット掃除機/床拭きロボット、芝刈りロボット、プール清掃ロボットから、家庭用のアシスタント/コンパニオンロボットまでを含みます。ただ最初にはっきり言っておくべき現実があります。このなかで本当に大衆向けの商品になったのは、ロボット掃除機ただ一種類だけ。残りはまだニッチな市場か、ただの夢のままです。
「サービスロボット」とは、工場でモノを作る(それはindustrial robot=産業用ロボット)のではなく、人に「サービス」を提供するロボットのこと——病院や倉庫で働くプロ向けと、家庭で自分のために買って使うconsumer/home向けに分かれます。この記事は後者の話です。
メガトレンドの地図では、このnodeはRobotics & Physical AIの下にあるサブテーマで、ロボット業界全体の「消費者向けの出口」にあたります——ロボットが工場や研究室を旅して、ようやくふつうの人の居間にまでたどり着く地点なんです。
02なぜ大事か——本当に家に入れるロボット
このnodeが大事なのは、いちばん大きいからではありません。ロボットが手の届く値段で本当に一般の人のもとに届くことの「証明」だからです。ほかのロボットのトレンド(人型ロボット、自動運転車)はまだ高価な実験段階にあるのに、ロボット掃除機は数千バーツで店頭に並び、すでに何億もの家庭の中にあります。
世界のロボット掃除機市場は2025年でおよそ110億ドル、2030年には220億ドルほどへ伸びると見られています(年平均約14%成長)。出荷台数の規模もすさまじく——2025年の最初の3四半期だけで、世界で1,740万台が出荷され、前年比18.7%増でした。
同じくらい大事なのは、このnodeがメガトレンドの高齢化社会と直接つながっていること——人口が高齢化し、家事を担う働き手が足りなくなるにつれて、人の代わりに家事をこなすロボットは、ただのハイテクおもちゃではなく、構造的な「必要」になっていきます。
03家のなかでロボットが唯一こなせた仕事
なぜロボット掃除機は成功したのか、いっぽうで「なんでもこなす家庭用アシスタント」はまだ実現しないのか? 答えは、それが範囲のはっきりした一つの仕事だけを選んだから——平らな床を掃除して、きれいにする。それだけ。こういう狭くて明確な仕事こそ、ロボットが本当に得意とすることなんです。
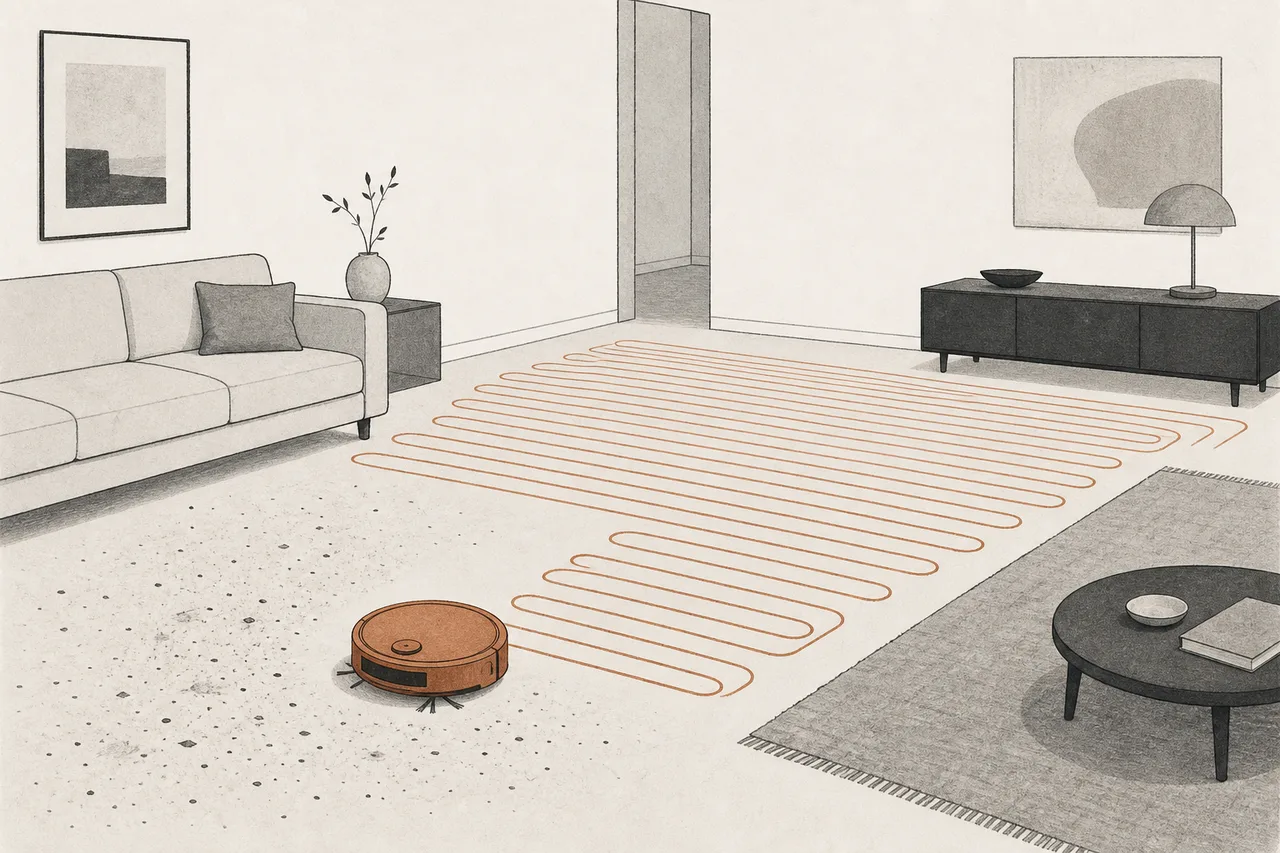
新しいモデルが格段に賢くなった核心は、家の地図を作ること(mapping)です。昔のRoombaは「ぶつかったら向きを変える」というデタラメな手探りでしたが、新しいモデルはLiDAR(レーザーで距離を測る)センサーで周囲をぐるりとスキャンして部屋全体の見取り図を描き、まっすぐ列を組むように体系立てて掃除を計画します——隅々まで届き、同じ場所を二度通らず、階段からも落ちません。
そして、ここがビジネスの教訓になる地点です——発明者であるiRobotは、長いあいだLiDARを使うことをかたくなに拒み、実際の家ではあまり正確でないカメラ方式(vSLAM)にこだわり続けました。いっぽう中国勢は、もっと安いモデルでいち早くLiDARへ飛び移った——この小さな技術選択の違いが、のちに市場の主役が入れ替わる一因になったのです。
LiDAR = レーザーを回転させて壁や家具までの距離を測り、暗いところでも正確な地図が作れる · vSLAM = カメラで映像を見て位置を推測する。より安いが、光に頼り、実際の家では精度が落ちる——この技術選択を誤ったことが、iRobotのつまずきの一つだった。
04ロボットの宇宙のなかで、どこに位置するのか
このnodeは、ロボット業界全体の数ある「出口」の一つにすぎません。でも、その兄弟たちやほかのトレンドと深くつながっています。
- Robotics & Physical AIの子である: 家庭用ロボットは、ロボットというメガトレンド全体の「いちばん手に取れる顔」だ——工場の技術が消費者にまで届く地点なのだ
- 人型ロボット(Humanoid)とは別の土俵: なんでも拾って片づけてくれる「人型の家庭用アシスタント」は、このnodeの夢の終着点だ——でも、まだ何年も先の話(その記事も読める)
- ロボットのAIの頭脳に頼る: 地図を作り、部屋を覚え、障害物をよけ、最近はカメラAIで「見る」——これらはすべてこちら側のソフトウェアから来ている
- 高齢化社会に後押しされる: 人が高齢化し、家事の働き手が足りなくなるほど、家事を助けるロボットへの需要は構造的に強くなる
イメージで言えば——今日の家庭用ロボットは「狭い仕事、本当にできる、安い」。いっぽう人型ロボットは「広い仕事、なんでもできる、でもまだ高くて準備不足」。この二つは同じスペクトルの両端で、次の10年の大きな問いは、それがいつ一つに合流するのか、なんです。
05いま、どこまで来たか + iRobotの教訓
ここは、このnodeでいちばんドラマチックなビジネス物語であると同時に、いちばん鋭い警告でもある部分です。
話は2002年にさかのぼります。iRobotというアメリカの会社がRoombaを発表し、「家庭用の掃除ロボット」というカテゴリーをゼロから作り上げました。まさに本物の先駆者で、2020年までにロボットを3,500万台以上売り、2021年には売上が約15.6億ドルに達してピークを迎えます。「Roomba」という名前は、ほとんどロボット掃除機の代名詞になったほどでした。
ところが、すべてはあっという間に崩れていきます。かつてはただの「下請け工場」だった中国メーカーが技術を学び、スペックは上、価格は下、新モデルの投入はもっと速いという自社製のロボットを出してきたのです。iRobotは大きく三つのリズムを外しました——LiDARを頑なに採用しなかったこと、競合が中・低価格帯を攻めるなかでプレミアム価格にこだわったこと、そして重い負債と輸入関税の追い打ちです。
とどめの一撃が、Amazonとのディールでした。2024年1月、Amazonはかつて17億ドルでiRobotを買収することで合意していました。それは負債を清算しR&Dに投資できる新しい血液になるはずでしたが、ディールは欧州の競争当局に阻止されてしまいます(販路の独占を懸念して)。結局ディールは破談、Amazonは違約金9,400万ドルを払って去っていきました。資金を失ったiRobotは崩れ続け、売上は11.83億ドル(2022年)から8.91億ドル(2023年)へと落ち込み、その後も年平均約24%ずつ縮小。株価は2021年のピークから80%超下落しました。
苦い結末——2025年末、iRobotは破産(Chapter 11)を申請し、Picea Roboticsに買収されました。深センにある中国企業で、もともとはiRobot自身の下請け工場であり、最大の債権者でもあった会社です。先駆者が、自分のサプライヤーに買われたのです。
では勝者は誰か? 数字がはっきり物語ります。2025年第2四半期、中国のRoborockがシェア約19.3%で世界第1位に躍り出ました(一四半期で98.2万台を出荷、50.7%増)。いっぽうiRobotは5位に転落。さらに衝撃的なのは——いまや世界のトップ5はすべて中国ブランド(Roborock、Ecovacs、Dreame、Xiaomi、Narwal)で、合わせて市場の約70%を握っていることです。
06未来——芝刈り、プール、そして人型ロボットの夢
もしロボット掃除機がロボットの取った「最初の家事」だとしたら、問いはこうです——次の仕事は何か? 答えは、3つの方向で形になりつつあります。
第一の方向は芝刈りロボット(robot mower)です。これがいちばんはっきりした「次の市場」。市場規模は2025年で約24億ドル、年平均約14%成長で、Husqvarna(スウェーデン)が王者です。大きな転機は「境界線のワイヤーを埋めなくていい」技術——昔のモデルは芝生の周りに境界を示すワイヤーを埋める必要がありましたが、新しいモデルはGPS/衛星とカメラAIで代わりにナビゲートします。これで設置がぐっと簡単になり、市場の裾野が広がります。
第二の方向はプール清掃ロボットや、その他の専門作業(窓拭き、庭の掃除)——ロボット掃除機と同じ公式を使うニッチ群です。つまり「狭い仕事を選び、本当に上手にこなし、手の届く値段にする」。
第三の方向は、終着点の夢です——なんでもこなす家庭用アシスタントロボット。洗濯物をたたみ、皿を洗い、人のように片づけてくれるロボットで、それは人型ロボット(humanoid)の形でやってきます。でも正直に言うと——まだ何年も先の話です。なぜなら「家」は、ロボットにとっていちばん散らかっていて予測しにくい環境だから(物が散乱し、子どもやペットがいて、床に段差がある)。ロボット掃除機の教訓が教えてくれるのは、ロボットは「範囲のはっきりした一つの仕事」は得意でも、「家のなかのすべての仕事」となると、何倍も難しい課題だということです。
07課題とリスク
このnodeは「ロボットが本当に人のもとに届く」という意味で美しいものですが、ビジネスの戦場としてはとりわけ危険です——その理由を、iRobotの教訓がはっきり教えてくれます。
第一のリスクはコモディティ化(commoditization)と薄いマージン。技術が行きわたると、どのブランドでも「十分よい」ロボット掃除機を作れてしまい、競争は結局、価格と、すぐ真似できるフィーチャーだけになります。だから一台あたりの利益はじわじわ削られていく。消費者向けハードウェアには、ソフトウェアのような深い「堀」がありません——誰でも置き換えられてしまうんです。
第二のリスクは中国からの猛烈な競争。中国メーカーはコスト、サプライチェーン、新モデルの投入スピードのすべてで有利で、欧米ブランドはほとんど生き残れません(iRobotがその証拠です)。これは中国勢自身にとっても諸刃の剣で——彼らどうしでも激しく価格を削り合うことになり、それが全員の利益を食いつぶしていきます。
第三のリスクはまだ遠い人型ロボットの夢。「家庭用アシスタントロボット」がすぐ来ると期待する投資家は、がっかりするかもしれません——「床を掃く丸いお皿」から「家のなんでもこなすロボット」への移行は、とてつもなく大きな技術の跳躍で、あと10年かそれ以上かかるかもしれない。過度な期待とともに流れ込むお金は、「来るのが早すぎる」リスクを抱えています。
ひとことで言えば——家庭用ロボットは、ふつうの人のもとに本当に届いた最初のロボットの物語です。でも同時に、安くて速い競合に丸ごと食われて倒産した先駆者の物語でもある。このnodeを理解することは、なぜ「ロボットが家に入る」ことが、わくわくすると同時に恐ろしくもあるのか、そしてなぜ、なんでもこなすアシスタントの夢がまだ長く待たなければならないのかを理解することなんです。