メガトレンド · 高齢化(Aging Population)
すべての顧客が「100%必ず来る」と分かっている、唯一のビジネス
何もかもが不確実な投資の世界で、たった一つだけ、需要が自然の摂理で固定されているビジネスがあります——人は必ず亡くなる。そしてベビーブーマー世代が次々と高齢になり、年間の死亡者数はじわじわ増え続け、今世紀半ばごろにピークを迎えます。これは葬祭ビジネス(death care)の物語です——地元密着でばらばらに散らばった業界が、いま統合(ロールアップ)の波にのまれ、保険会社のように「亡くなる何年も前に前払いしてもらう」前受収入を抱え、そして人々がより安い「火葬」へ流れることで、大きな地殻変動に直面しています。
01これは何?
想像してみてください——世界中のすべての人が、いつか必ずそのサービスを使うと「前もって分かっている」ビジネスを。例外はありません。それが Death Care、つまり葬祭ビジネスです。誰もが知っていながら、あまり口にしたがらない、人生の最期に関わるサービスなんです。
その中心には二本の柱があります。儀式を執り行う 葬儀社(funeral home)——葬儀の運営、ご遺体の準備、火葬や埋葬まで——と、埋葬区画・納骨堂・記念碑を売って管理する 墓地(cemetery) です。どちらもサービス(式の料金)に加えて 商品(merchandise)——棺、骨壺、墓標、花——をワンストップで売って稼ぎます。
At-need =「実際に必要になった時」、つまり家族が亡くなった後に買うサービス——悲しみのさなかの、急いだ意思決定です · Pre-need = 自分の葬儀を、亡くなる何年も前に「予約して前払い」しておくこと。これがこのビジネスを唯一無二にしている特別な仕組みで——この記事の主役です(第3章でじっくり掘り下げます)。
メガトレンドの地図では、このnodeは Aging Population(高齢化) の下にある一つの枝です。その定義をかんたんに言えば「葬儀社・墓地・火葬・前払い販売の提供者——人口構造に沿って入れ替わる顧客層」。言い換えれば、その需要を動かすのは流行でも景気でもなく、純粋に 人口動態(デモグラフィー) だけ、ということです。
02なぜ重要か — 世界でいちばん確実な需要
投資の世界で「recession-proof(不況に強い)」という言葉は乱用されがちですが、このビジネスは本物です。需要は景気の良し悪しにも、金利の上げ下げにも左右されない——人間の人生でいちばん確実なこと、ただ一つに左右されるからです。
そして人口動態の数字も、はっきりとこの業界に追い風です。ベビーブーマー(1946〜1964年生まれ)は、米国で最大7,900万人を数えた世代。いま彼らが高年齢に入りつつあり、結果として米国の年間死亡者数はじわじわ上昇しています——2037年ごろには年間約360万人(2015年より約100万人多い)に達し、今世紀半ばのピークまでさらに上り続ける見込みです。
それはもう、直近の1年(2025年7月締め)で、米国の出生数が死亡数をわずか約51万8,000人しか上回らないところまで来ています——1.9百万人の差があった2007年からの急減です。そして議会予算局(CBO)は、2030年までに米国で初めて 死亡数が出生数を上回る と見込んでいます。これが、この業界をこの先何十年も後押しする構造的な「追い風」です。
市場の規模も小さくありません。米国の葬祭サービス市場は約 750億ドル で、death care業界全体では2030年までに約1,030億ドルへ伸びる見込み(CAGR約6〜7%)。大きくて、静かで、予測しやすい成長をする——そういうビジネスなんです。
03モデルの核心:Pre-need(前払い)販売
もしこのビジネスの魅力が「亡くなる人が増える」だけなら、それはただの人口動態の話で終わります。でも投資家の目を輝かせるのは、その内側に隠れた金融の仕組み——Pre-need(前払い)販売なんです。
アイデアはシンプルですが強力です。多くの人が「自分の葬儀を前もって計画する」——式の形を選び、区画を選び、今日お金を払う。実際のサービスが起きるのは 何年も、何十年も 先なのに、です。顧客の理由は、今日の価格でロックして(インフレ対策)、最期の瞬間に子や孫が悲しい決断をしなくて済むようにしておくこと。
でも会社にとって、これは宝の山です。顧客が前払いしたお金は 信託や保険証券 に積み立てられ、会社はそれを、サービスを提供するまでの間 運用して利回りを生み出す——保険会社の「float(フロート)」とそっくりです。一方、売上そのものは backlog(受注残) という大きな塊として記録され、将来かけて少しずつ収益に変わっていく。だから会社の売上は、普通のビジネスよりずっと安定して読みやすくなるんです。
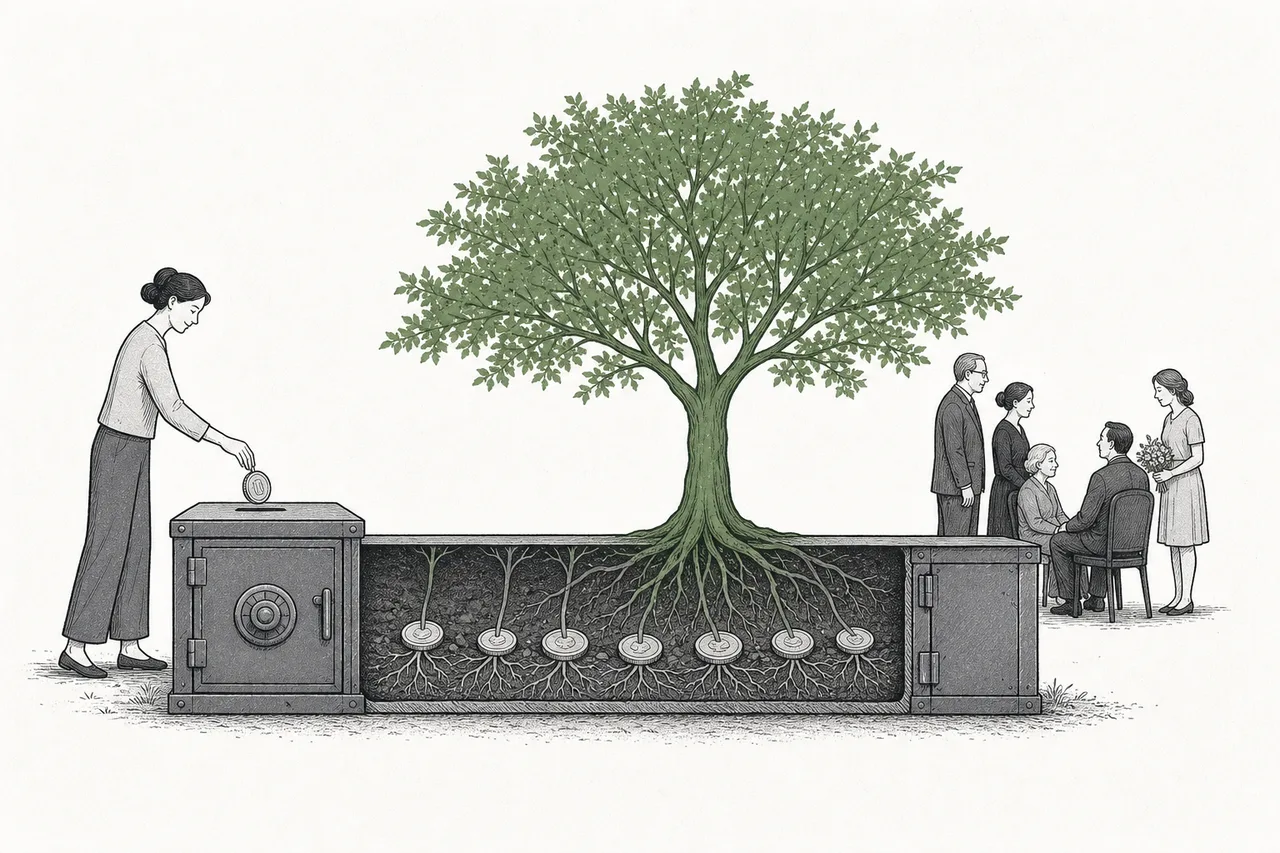
このbacklogの大きさは、最大手の Service Corporation International(SCI) を見るといちばんよく分かります。葬儀と墓地の前払いbacklogは 2025年末時点で170億ドル にのぼります——「すでに売ったが、まだ提供していない収益」のようなもので、この先何年もかけて実際の収益に変わっていきます(2025年はbacklogから約8億ドルを認識)。
04「高齢化」のどこに位置するのか
Death Careは、メガトレンド Aging Population の「最終地点」です。ブーマー世代の人生を一本のベルトコンベアに見立ててみてください。前半、彼らは Senior Care(高齢者ケア) やさまざまな医療サービスの顧客です。そして最後に、このnodeが受け持つ終点へとたどり着く。高齢化グループの中で、需要が「保証されている」唯一の枝なんです——ほかの枝はその到来を遅らせるだけ。Death Careは、ただバトンを受け取るだけです。
面白いのは、これが金融トレンドとぴったり結びついていること。pre-needの仕組みのおかげで、death care企業はいわば「準・機関投資家」になります——運用して殖やさなければならない、大きな信託/保険の資金を抱えるからです。ここが Retirement Income & Annuities(退職後の所得と年金保険) の世界と触れ合う点。あちらも「今日払って未来に使う、まとまったお金」を扱う——違いは、お金の行き着く先だけです。
そしてこれは、本質的に とても地元密着な ビジネスでもあります。多くの人は、家の近くにあって、よく知っていて、地域で評判のいい葬儀社を選びます。だから各拠点はそれぞれの地域で「小さな独占」のようになり、それなりの価格決定力を持つ——この性質こそが、次の章の統合(ロールアップ)の物語への伏線になります。
05いま、どこまで来たのか
2024〜2026年にこの業界の向きを決めるのは三つの出来事です。(1) 統合(ロールアップ)——ばらばらに散らばった地元ビジネスの取り込み、(2) 火葬への移行——1件あたりの売上を圧迫する、そして (3) 死亡率の上昇——すでに述べたとおりです。
その1 — 買収ゲーム(the roll-up)
この業界は きわめてばらばら です。米国には葬儀社が約19,000軒あり、その約 89%は今も家族経営/個人経営。このすき間こそが、大手が小さな事業を一軒ずつ買い進める道を開きました——いわゆる「roll-up(ロールアップ)」モデルです。買い取った後は、交渉力(棺や花などを安く仕入れる)と、標準化したpre-need販売の仕組みを使って、単独経営だった頃より利益率を引き上げます。
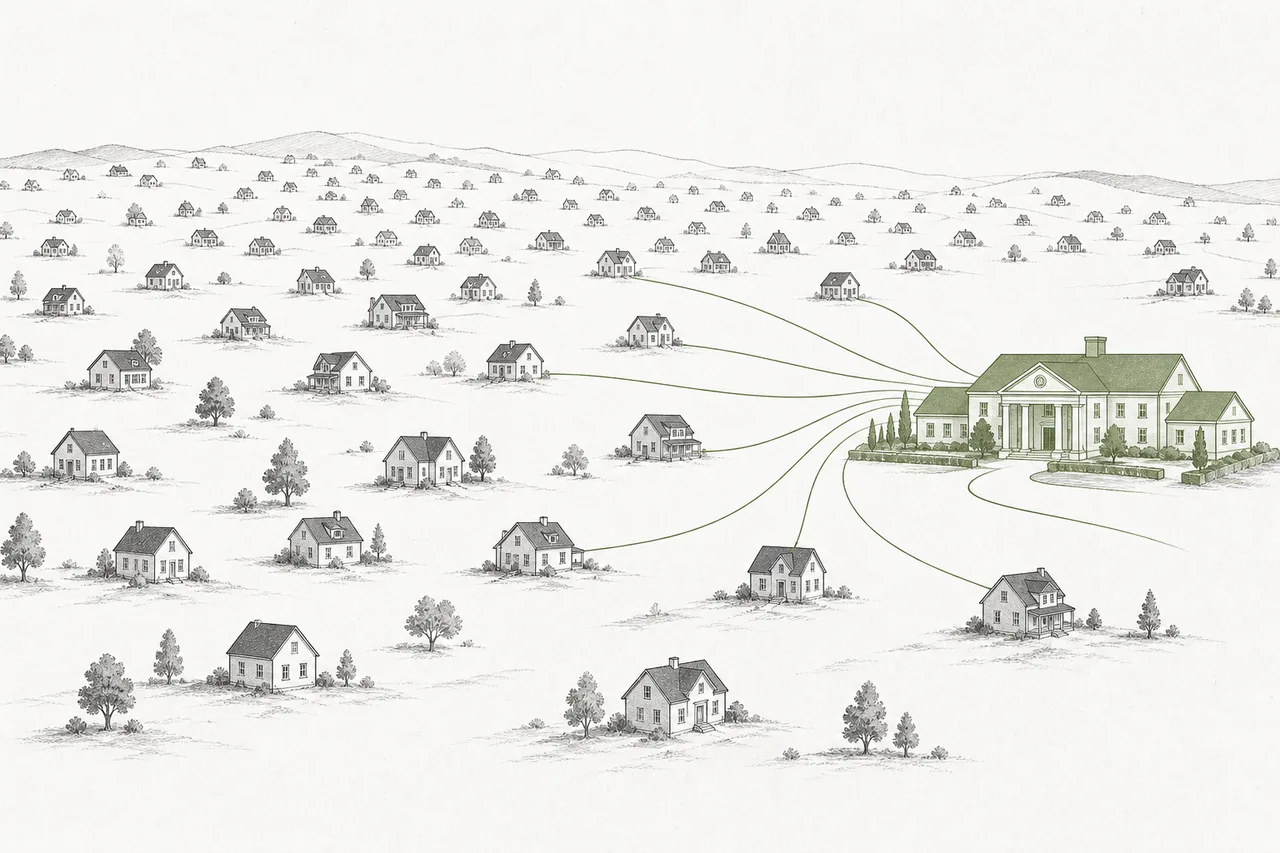
市場リーダーのSCIでさえ、市場を完全に握っているわけでは ありません——SCIとCarriage Servicesを合わせても、葬儀・墓地サービス収益の合計で約 23%のシェア、上位6社を合わせてもわずか約25〜30%にすぎません。つまり「これから買える市場」がまだ膨大に残っている、ということ。だからこそprivate equity(プライベートエクイティ)勢もこの土俵に入ってくるんです。
その2 — 火葬の波(the cremation shift)
これは、このビジネスモデルにとって最も重要な地殻変動です。消費者は「埋葬」から「火葬」へと急速に移りつつあります。ずっと安く、自由度が高く、環境にもやさしいからです。米国の火葬率は 2025年に約63%(2024年の約62%から)まで上がり、2029年には約68%、2045年までには80%超に達すると見込まれています。
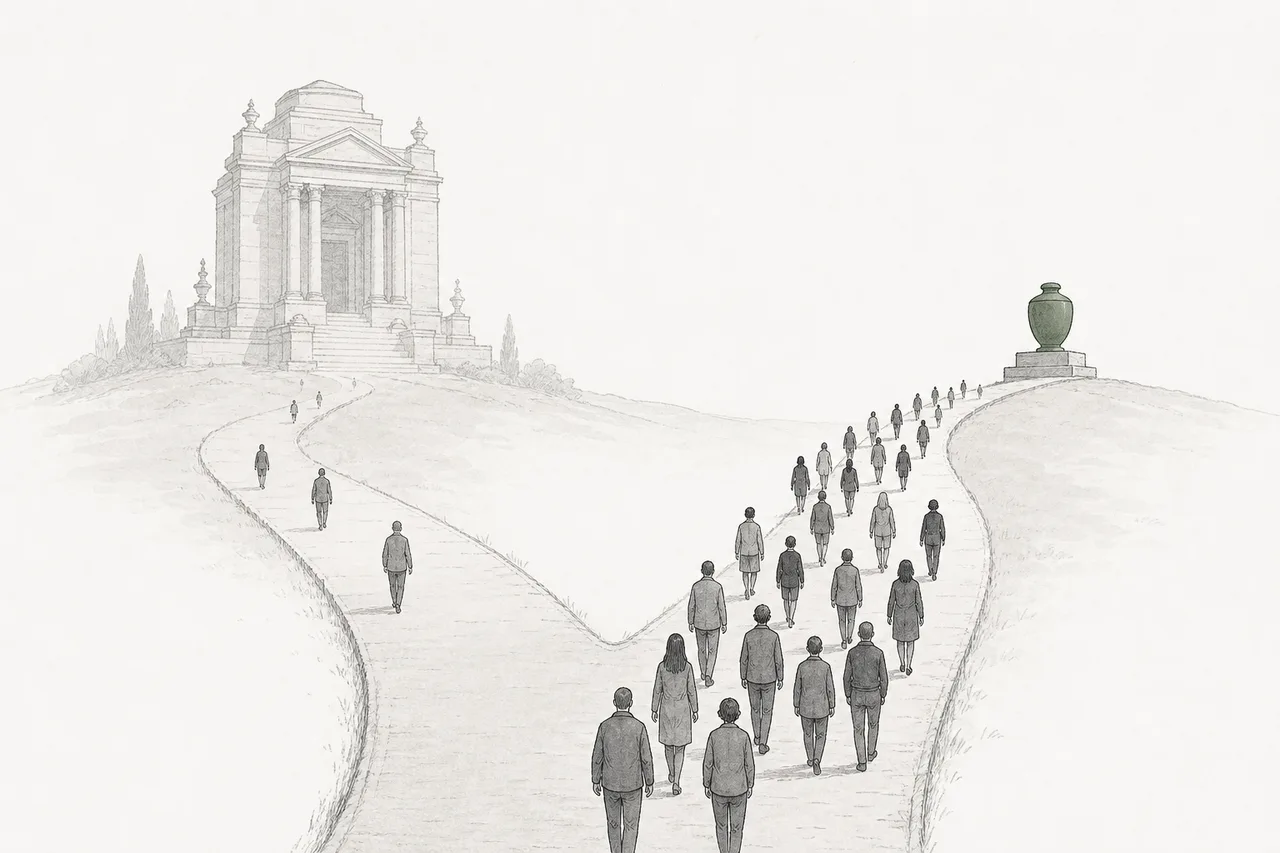
なぜ企業にとって心配なのか? それは シンプルな火葬(direct cremation)は、フルの埋葬よりずっと儲けが少ない からです。式付きの埋葬は平均で約 8,600ドル、一方で直接火葬は平均でわずか約 2,200ドル——約74%も安い。高価な棺、地下に納める容器(vault)、墓地区画、掘削と埋め戻しの費用、という四つの大きな項目をすべて省くからです。火葬を選ぶ人が増えるほど、葬儀社の 1件あたり売上 は縮んでいく。これが、死亡者数の増加という「追い風」を打ち消す「向かい風」なんです。
企業の対抗策は、顧客が火葬を選んでも「付加価値を売る」こと——たとえば追悼式、プレミアムな骨壺、メモリアルガーデン、墓地への納骨など——で1件あたり売上を取り戻します。だからこそ、骨壺や火葬設備のような商品メーカーが、逆風の中でも成長できているんです。
この分野の主役たち
06これからの展開
第一の方向は 「人口動態の追い風」はまだピークに達していない こと。年間死亡者数はこの先何十年も上り続け、今世紀半ばごろまで増えていきます——どんなビジネスも望みうる中で、最も長く、最も読みやすい追い風です。問いは「需要は来るのか」ではなく、「1件あたりで、誰がいちばん多くをつかめるか」なんです。
第二の方向は 統合が続く こと。市場が89%もばらばらなままである限り、SCIやCarriageのような大手、そしてprivate equityには、買い進める「エサ」がまだ当分残っています。だから投資家はこのビジネスを「compounder(コンパウンダー)」と見るんです——ゆっくりだが着実に、買収の積み上げと、pre-needから来る安定したキャッシュフローで複利成長していく、と。
第三の方向は 火葬時代と新しい選択肢に合わせてモデルを作り変える こと。企業は高価な埋葬よりも「体験と追悼」を売るほうへ舵を切らねばなりません。あわせて グリーンな選択肢(green/alternative)——自然葬や、遺体を堆肥に変える堆肥葬(natural organic reduction)など、いくつもの州で合法化され始め、急成長中——の波も受け止める必要があります。「より安く、でもより意味のある」トレンドにいち早く適応できた者ほど、1件あたり売上をうまく守れるでしょう。
07課題とリスク
「需要が確実」というビジネスの魅力には、きちんと理解しておくべき特有のリスクがついてきます。
第一のリスクは 火葬が1件あたり売上を押し下げること。これは人口動態の追い風を直接打ち消す構造的な課題です——亡くなる人が増えても、1件ごとの支払いがじわじわ減っていけば(シンプルな火葬を選ぶから)、売上の伸びは死亡者数の数字が思わせるより 遅く なる。付加価値の販売へ切り替えるのが遅れた企業から、先に痛むことになります。
第二のリスクは 統合の天井。roll-upは、安く、いい事業が買えるうちはうまく回ります。でも買い手どうしが競えば事業の値段は上がり、買収の見返りは下がり、しかも借金して買う場合は高金利の時代にはコストもかさむ——買い進めることだけに頼るモデルは、市場が「飽和」したり資金コストが高くなったりすると、きしみ始めます。
第三のリスクは 規制と、消費者の繊細さ。このビジネスは、価格設定や、悲しみのさなかでの押し売りに対して目を光らせられています(米国にはFuneral Ruleという、価格開示を義務づける規則があります)。private equityの参入も、値上げへの懸念に火をつけています。顧客の「最も傷つきやすい時間」に触れる業界だからこそ、評判リスクと規制リスクは格別に高いんです。
そして、中国の Fu Shou Yuan(福寿園) のケースが教えてくれるとおり——「recession-proof」は「リスクゼロ」を意味しません。死亡者数は確実でも、各家庭が支払ってもいい金額 は、経済や文化によっていつでも変わりうる。中国経済が冷え込むと、消費者はすぐに安いパッケージを選び、市場リーダーですら十数年ぶりに初めて赤字に転落したほどでした。
ひとことで言えば、Death Careは「誰も買いたくないけれど、誰もが必ず使う」ものを売るビジネスです。その需要は物理法則のように揺るがず、pre-needモデルは得がたいほど安定したキャッシュフローを生みます。でも本当の課題は「顧客が来るのか」——必ず来ます——ではなく、「ますますシンプルで安いものを選ぶ顧客から、どう稼ぐか」。それこそが、次の時代の勝者を分ける問いなんです。