メガトレンド · 人口高齢化
ベッドは満床、ケアする人がいない:需要があふれているのに、働き手が見つからないビジネス
いまアメリカの高齢者向け施設はほぼ満室で、入居待ちの列も長い——ベビーブーマーの先頭が2026年にちょうど80歳を迎えるからです。ところがこのビジネスは、ちょっと変わったワナにはまっています——モノは足りず、需要はあふれている。なのにいちばん足りないのは「建物」ではなく「ケアする人」。介護助手は年に70〜80%も辞めていきます。これは、実際にケアを回している会社の物語です——建物のオーナーではなく、スタッフを雇い、シフトを組み、食事を運び、認知症の人を見守る、その人たちの話です。
01これは何?——ケアの「階段」
自分の親が歳をとっていくところを想像してみてください。最初のうちは、家でふつうに暮らせます。でも時が経つにつれ、料理がきつくなり、薬を飲み忘れ、歩いて転ぶようになり、そしてある日、子や孫の顔がわからなくなる。体が衰えていく一段ごとに、必要な「ケアのレベル」は上がっていきます。このnodeは、その一段一段のケアを引き受ける会社のビジネスです。
まず先にはっきり分けておきたいこと——これは「建物のオーナー」のビジネスではなく、「運営者(operator)」のビジネスです。看護師を雇い、スタッフのシフトを組み、食事を作り、薬を渡し、毎日ほんとうに人をケアする会社のこと。いっぽう建物を所有するのはたいてい不動産ファンドで、まったく別のビジネスです(Senior Housing & Healthcare REITsを参照)——飛行機を飛ばす航空会社と、その機体を所有して貸し出す会社の関係に似ています。
高齢者ケアは、症状の重さに沿って「階段」状に並びます——業界の言葉でacuity(ケアの濃さ・要介護度)と呼びます。階段を上がるほど、より多くの人手と高いスキルが要り、料金も上がっていきます:
- Independent Living(自立して暮らす): まだ自分のことは自分でできる高齢者が、人との交わりやサービス(食事・清掃・アクティビティ)のために集まって暮らす。医療的なケアはいちばん少ない
- Assisted Living(介助つき): 入浴・着替え・服薬といった日々の動作を手伝う——ただし24時間の看護まではいかない。ここがこのビジネスの中心です
- Memory Care(認知症ケア): Alzheimer/dementia の人のための専用フロア。徘徊を防ぐためにドアを施錠し、ふつうより手厚い人員配置にする。いちばん速く伸び、いちばん重い段です
- Skilled Nursing(専門看護): ほぼ病院に近い。24時間の看護師がつき、重症者や手術後のリハビリに対応する。費用はいちばん高く、公的資金(Medicaid/Medicare)に頼ることが多い
ある人が「どれだけ病んでいるか・どれだけ介助が要るか」を表す言葉。acuity が高いほど、ひとりの入居者にかかるスタッフが多くなり、料金も上がります——Memory care と skilled nursing が acuity の高いグループ、independent living がいちばん低い。acuity の高いグループをうまくケアできるかどうかが、優れた operator とふつうの operator を分けるポイントです。
このnodeはメガトレンドAging Populationの下にあり、よく似た2つの親戚とははっきり分けて見る必要があります——建物を持つREITでもなければ、看護師を自宅へ派遣するHome Healthcareでもない。このnodeは、高齢者ケア施設そのものを運営する側です。
02なぜ重要か——前もって見える波
投資の世界では、たいていのトレンドは未来が読みにくいもの。でもこのトレンドは違います——何十年も先まではっきり見通せるんです。なぜなら、これから15年後にサービスを必要とする人は、もう全員生まれているから。頭数を数えられるのです。
大事な転換点がちょうど起きました:ベビーブーマーの先頭が2026年に80歳を迎える。そしてこのビジネスにとっていちばん重要なのは85歳以上の層です——本格的にケアが必要になり始めるのが、ちょうどこの年代だからです。米国 Census Bureau の数字によれば、この層は2020年の670万人から2035年に1,180万人、2050年には1,850万人へと、ほぼ3倍に増えます。
いちばん重い波は認知症(dementia)にあります。世界では2023年に5,700万人を超え、2030年には7,800万人、2050年には1億3,900万人へと急増すると見られています。米国だけでも、65歳以上のAlzheimer患者は2025年で約720万人、2050年には〜1,300万人に達する見込みです。この人たちが memory care の利用者——acuity が高く、料金が高く、いちばん速く伸びる段です。
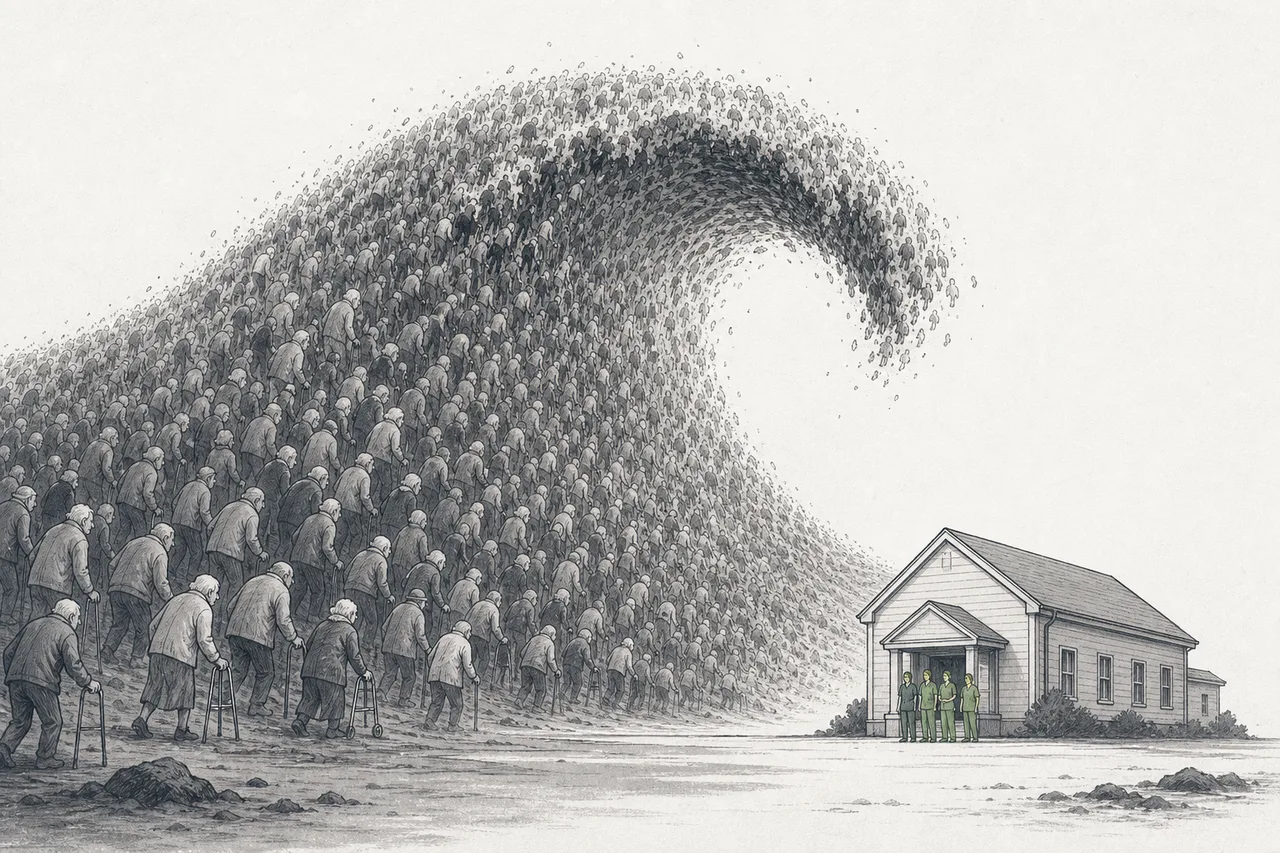
そしてこの話を特に「熱く」しているもうひとつの側面があります——不動産側のREITと同じく、供給不足です。コロナ禍と高金利の時期、新しい建物はほとんど建てられませんでした。主要市場で建設中のユニット数は、2025年第3四半期に約17,000ユニットまで減り——2012年以来の低水準です。いっぽうで需要は急増。結果として既存の建物が満室になり、入居率と料金が同時に押し上げられました。米国は、現在の比率を保つだけでも2030年までに約806,000ユニットの高齢者向け住まいを増やす必要があると試算されています。
03どう動くのか——利益が薄く、労働で縛られたビジネス
需要がこれほどあふれているのに、なぜ簡単に儲かるビジネスではないのか?それは、これが「労働集約型のサービス業」であって、不動産業ではないから——そして、これがすべてを変えます。
収益モデルはシンプルです:売上 = 入居しているベッド数 × 月あたりの料金。だから業界全体が、たった一つの数字に取りつかれています——入居率(occupancy)です。建物のコストは固定費なので、空きベッドはひとつ残らず、費用がほとんど減らないまま消えていくお金。逆に、損益分岐点を超えて埋まると、追加の利益がどっと下に流れ込んできます。
でもコスト側は、いちばん大きな一塊に支配されています——人件費です。運営のうまい operator なら、人件費を売上の30%くらいに抑えます。それを入居率〜90%と両立できれば、operating margin が40%に届く可能性もある。でも抑えきれず——欠けたシフトを埋めるために高額な派遣(agency)スタッフを雇うことになると——margin はたちまち崩れます。
ここがこのnode全体の鍵です:ほかのビジネスでは「モノ不足」は自動的に利益が跳ね上がることを意味します。でも高齢者ケアでは、どれだけ需要があふれて建物が満室でも、ケアする人がいなければベッドを増やせない。本当の利益を縛っているのは需要ではなく、スタッフを見つけ、雇い、つなぎとめる力なのです。
04本当のボトルネック:ケアする人が足りない
このnodeをたった一つのことだけで理解するなら、これを理解してください——ケアワーカーの労働危機。これが、このビジネスで勝者と敗者を分けるものです。
数字がショッキングです:業界のケアワーカーの離職率は年に約75〜80%——しかも多くは最初の100日以内に辞めていきます。要するに、ほぼチーム全員が毎年入れ替わるということ。ケア事業者の95%超が中程度から深刻な人手不足を報告し、77%は人がいないために新規の利用者を断らざるをえないと答えています。
なぜこうなるのか?それは仕事はきついのに、賃金が低いから。米国の介護助手の基本時給は約16.82ドル(2024年BLSデータ)——入浴介助も、体位変換も、重い病気の人のケアもこなすのに、ファストフードよりほんの少し高いだけです。賃金に魅力がなければ、人はもっと楽で同じくらい稼げる仕事へ流れていきます。
そしてこの労働の波は、需要の波と恐ろしいほど逆向きに進んでいます——米国は2034年まで、年に約765,800人の新しいケア職を必要とします(国内で最も人手の足りない職業のひとつ)。いっぽうで、高齢者ひとりを支える現役世代の数は減り続けている。このギャップこそが賃金を押し上げ、operator をテクノロジーへと向かわせる原動力になっています。
ここでヒューマノイドロボットとAIが登場します——人の温かさを置き換えるためではなく、スタッフを燃え尽きさせる仕事を減らすために。転倒を検知するセンサー、高齢者の異変をAIが知らせる仕組み、シフトを自動で組むシステム、持ち上げや運搬を助けるロボット——これらはすべて、ひとりのスタッフが倒れずにより多くの人をケアできるようにするための工夫です。
05エコシステムのどこにいるのか
Senior Care は、巨大なメガトレンドAging Populationを構成する一片です。このメガトレンドは、慢性疾患の薬から医療機器、退職後の金融サービスまで、人が歳をとる世界に関わるすべてを覆っています。このnodeは、人が自分で何もできなくなったときにたどり着く「ケアの終着点」にあたります。
このnodeは、隣り合う node と密接につながっています。そしてこの境界線は、投資家にとってとても大事です:
- Senior Housing REITsとの関係——同じコインの裏表: REITは建物を所有して貸し出し、賃料や収益の分け前を受け取る。いっぽうこのnodeは、実務を回す operator。landlord(家主)とtenant(借主)のように組むこともあれば、もっと深く絡み合うこともある。市場が回復するとき、operator のほうが値上げの恩恵を大きく受けやすい——ただし労働リスクも丸ごと背負う
- Home Healthcare & Hospiceとの関係——競合であり、選択肢: 高齢者を施設へ移すかわりに、看護師を自宅へ派遣する。多くの家族は、安くて慣れているこちらを先に選ぶ——競合する選択肢であると同時に、症状が重くなって施設へ入る「前の段」でもある
- Humanoid Robots & Physical AIとの関係——労働危機の出口: このnodeは人手が足りないために、ロボットとAIへの需要を生み出す。ひとりのスタッフがより多くをケアできるようにするテクノロジーは、この業界がいま切実に求めているものだ
- Biotech & Genomic Medicineとの関係——もろ刃の剣: もし認知症の進行を遅らせる薬(たとえばAlzheimer向けの新しい薬)が本当に効けば、人が memory care に入る時期を後ろへずらすかもしれない——需要の一部を減らすが、同時に人をより長く acuity の低い段にとどめることにもなる
ひとことでまとめると:このnodeは、高齢者向けバリューチェーンの末端に座る「ケアの運営者」です——在宅や home care の段を過ぎた人を受け入れ、REITの建物を土台に使い、人手不足を解くためのロボット技術を渇望している。
06いま、どこまで来たか + 主役は誰か
2024〜2026年は、この業界がここ数年でいちばんはっきり「回復」した時期です。コロナに激しく叩かれたあと(当時は怖くて親を施設へ送れず、入居率が急落した)、いま数字は力強く戻ってきました。
米国の高齢者向け住まいの入居率は、2025年末で89.1%——18四半期連続で上昇しました——そして2026年第1四半期には89.5%へとさらに上がり、independent living は90%を突破(2019年以来の高水準)、assisted living は〜88%。多くの調査機関は、業界全体が2028年までに約93%という「安定」水準に届くと見ています。
ただ「本当の主役」を探すと、ひとつ大事な事実に行き当たります:operator のビジネスでは、大手の多くが上場していない非公開企業なのです(たとえば Atria や Sunrise Senior Living)。だから、上場していて投資できる先は数が限られ、米国とカナダの顔ぶれが中心になります:
いま、どの operator も同じことをやっています——供給不足の追い風を使って値上げする。建物が満室で新しいライバルがほとんどいないので、operator は料金を上げられるのです。Brookdale は2025年にユニットあたり売上(RevPAR)が約5.7%伸びたと報告しました——値付けの力がサービス提供側に戻ってきたのは、ここ数年で初めてのことです。
07これからの展開
第一の方向は供給ギャップがどんどん広がっていくこと。需要が急増するなか、新しい建物の供給は異常なほど遅い。世界は2040年まで、年に約100,000ベッドの高齢者向け住まいを新たに建てる必要があると試算されていますが、いまはその一部しか建てられていません。結果として、すでに建物を持つ operator の値付けの力は、この先何年も強まり続けます。
第二の方向はテクノロジーが労働のボトルネックを解きにくること。人手不足は採用を増やすだけでは解決できない(雇える人がいない)ので、業界はAIと自動化の導入を急いでいます——転倒を検知するセンサー、事故が起きる前に知らせる predictive な見守り、賢いシフト管理。目的は人を切ることではなく、ひとりのスタッフがより多くをケアでき、より疲れにくくすること。一部の調査機関は、テクノロジーでコストをうまく抑える operator なら、margin を40%へ戻す余地がまだあると見ています。
第三の方向はアジアが新しい主戦場になること。日本、韓国、中国、タイは、いくつかの面で西側より速く高齢化しています。でもケアの仕組みはまだ十分に育っていない——これは巨大なチャンスであると同時に、文化的な難しさでもあります(多くのアジア社会では、いまも親は子や孫が家でみるべきだという期待が強い)。地域の文化に合うモデルを見つけた operator が、まだ空いている巨大な市場を開くことになります。
08課題とリスク
前もって見える需要、というのは夢のような投資に聞こえます。でもこのビジネスには、しっかり理解しておくべき固有のリスクがあります。
第一の、そしていちばん大きなリスクは労働です。ケアワーカーが年に70〜80%辞め続け、人を奪い合うために賃金が上がり続けるかぎり、このビジネス最大のコストは利益を圧迫し続けます。もし賃金が料金の引き上げより速く上がれば、margin はたちまち絞られる——そして人手不足が深刻なときには、operator は高額な派遣(agency)スタッフを雇うはめになり、これが穴の空いた財布のように利益を食います。
第二のリスクはもともと薄い利益です。一般的な assisted living 施設の net profit margin は、わずか3〜12%ほどしかありません(30〜40%という見栄えのいい operating margin とは別物)。つまりこのビジネスには、ほとんど緩衝材がない。想定外の事態——感染症の流行、人件費の急騰、入居率の低下——が、純利益を激しく直撃しうるのです。コロナの教訓はまだ生々しい:入居率の急落とコストの急騰が重なり、多くの事業者が大きな損失を被りました。
第三のリスクは公的資金と規制への依存です。とくに収入の多くを Medicaid/Medicare に頼る skilled nursing 側。給付率の引き下げ、入居者あたりの最低人員配置の規制(staffing mandate)、品質審査の厳格化——どれも利益に直接響き、しかも operator 自身では制御できない要因です。
ひとことで言えば:Senior Care は、未来をいちばんはっきり見通せるビジネスの物語です——高齢者の波は確実に来る、建物は満室、料金は上がる。なのに、いちばん足りないのは建物でも顧客でもなく、ケアする「人」だというワナにはまっている。需要があふれているのになぜ利益が薄いのかを理解することは、なぜこのnodeが、超高齢社会という時代の最もはっきりしたチャンスであり、同時に最も難しい主戦場のひとつでもあるのかを理解することなのです。