メガトレンド · 高齢化
まとまったお金を売って、「一生尽きない給料」を買う
退職を前にして、誰もが同じことを怖がります——「死ぬ前にお金が尽きてしまわないか?」。年金保険(annuity)は、まさにこの不安を解くために設計された金融商品です。あなたが保険会社にまとまったお金を払うと、「亡くなるまで毎月お金が入ってくる」という形で返ってくる——いまアメリカでは史上最大の規模で人々が一斉に年を取り、金利も高いので、年金保険の販売は4年連続で記録を更新しています。そして、その裏側では「保険」を「private credit」に結びつける静かな革命が進み、業界全体の姿を変えつつあるんです。
01これは何? — 尽きることのない給料
退職でいちばん難しい問題を考えてみましょう。仮に、一生かけて貯めたお金が一つの塊になったとして——それをあと何年使えばいいのでしょう? 20年? 35年? 問題は、自分が何歳まで生きるか誰にも分からないこと。使いすぎれば年老いてから尽きるのが怖いし、けちりすぎればお金があるのにひもじい暮らしになる。これが金融の世界でいう「長寿リスク(longevity risk)」——そして、ただ貯金するだけでは解けない問題なんです。
年金保険(annuity)は、保険会社がこれを直接解くために設計した商品です。仕組みはとてもシンプル。あなたがまとまったお金を(または分割で)保険会社に払うと、会社は「毎月お金が入ってくる」と約束して返してくれます——タイプによっては、あなたが亡くなる日までずっと払い続けます。80歳まで生きようと105歳まで生きようと関係ない。つまり「死ぬ前にお金が尽きる」という不安を、丸ごと保険会社に放り投げる、ということです。
これはお金の変身です。見張り続けなければならない資産の山が、働いていた頃と同じように口座へ規則正しく入ってくる「給料」に変わる。だからこそ、これはメガトレンドAging Population(高齢化)の下にあるサブテーマなんです——いわば、年を取ることの「お金の層」。ほかの兄弟nodeが体(Senior Care)や住まいや薬を世話するのに対し、このnodeは働かなくなった人の財布を世話します。
少し不思議に聞こえます——長生きすることが、どうして「リスク」になるのでしょう? お金の世界では「リスク」とは不確実さのこと。あと何年お金を使うことになるか分からないと、計画がとても立てにくい。年金保険は、大勢の人のリスクを一つにまとめる(pooling)ことで成り立ちます。平均より早く亡くなる人が、長く生きる人を支える形になるので、保険会社は一生払い続けると約束できる——一人ひとりは予測できなくても、平均すれば数字がぴたりと合うからです。
いろいろなバージョンがあります。金利を固定する「ロックタイプ」(fixed)——預金して利息をきっちりもらうのに近いもの——から、リターンが株式市場に連動するけれど損失を防ぐクッションが付いたものまで。でも共通する核心は一つだけ。長寿リスクと市場の変動を、保険会社に代わりに引き受けてもらう、その代わりに安心を手に入れる、ということです。
02なぜ、いまブームなのか
この商品自体は何百年も前からありますが、ここ3〜4年で突然、記録的な勢いで爆発しました。理由がちょうど二つ、同時に重なったんです。
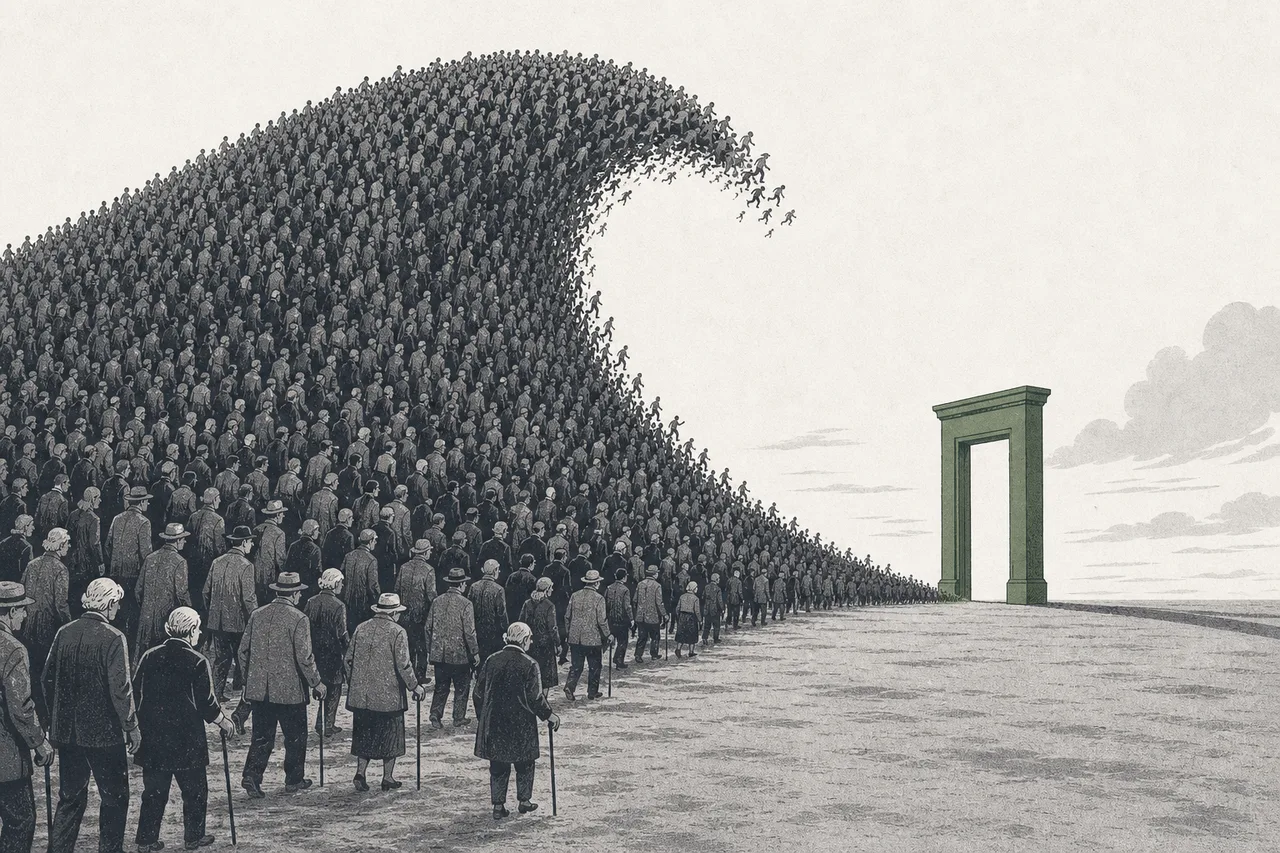
一つ目、「Peak 65」の波——アメリカはいま、ベビーブーマー世代が史上最も多く一斉に65歳を迎える時期に入っています。2024年には410万人、1日あたり約11,200人が65歳に到達し、2024〜2030年にはこの年齢に入る人が合計で3,000万人を超えます。気がかりなのは、その半分以上(52.5%)が資産25万ドル未満だということ——つまり、お金が足りないという不安を抱えたまま退職を迎える人が膨大にいるのです。「お金が尽きる心配はいりません」と売る商品へ、巨大な需要が流れ込んでいます。
二つ目、戻ってきた高金利——2022年に中央銀行が金利を大きく引き上げて以降、年金保険は一気に「買いたい商品」に戻りました。保険会社はあなたのお金を、より高い利回りの債券や資産で運用できるので、ぐっと良い保証利率を提示できます。fixedタイプのような「安全な商品」が、預金と十分に張り合える利息を出せるようになると、お金はどっと流れ込んできます。
結果は、壊しては塗り替えられる記録の連続です。アメリカの個人向け年金保険の販売額は、2022年の約3,100億ドルから2024年には4,340億ドル(13%増)へ、さらに2025年には4,640億ドルと再び記録を塗り替えました——4年連続の過去最高です。
03どう動くのか(+ private credit のフライホイール)
年金保険の基本の仕組みは「スプレッド投資」(spread)です。保険会社はあなたのまとまったお金を受け取り、ある利率(たとえば年5%)で返すと約束したうえで、そのお金をもっと高い利回り(たとえば6.5%)で運用する。その差こそが会社の利益です。シンプルに見えますが——ここがいま、業界がこの数十年で最大の変貌を遂げつつある場所なんです。
かつて保険会社は、準備金を流動性が高くて安全な優良債券に置いていました。安全ですが利回りは低い。ところが2020年ごろから、private equityの巨人たち——Apollo、KKR、Brookfield——が金鉱を見つけました。彼らは保険会社を丸ごと買収し、契約者の膨大な「準備金」を、通常の債券より75〜150ベーシスポイント高い利回りのprivate credit(市場外での貸付や、担保付きのローン)へ回し始めたのです。これが、どんどん速く回り出している「フライホイール」です。
市場の公開債券「以外」で、企業やプロジェクトにお金を貸すこと——会社が社債を発行して市場で売る代わりに、private creditのファンドから直接借りる形です。流動性が低く売買しづらいぶん、利回りは高くなります。年金保険の準備金は「すぐに引き出す必要のない長期のお金」なので、こうしたilliquidな資産とちょうど相性がいい——だからこそprivate equityは保険会社を欲しがるんです。
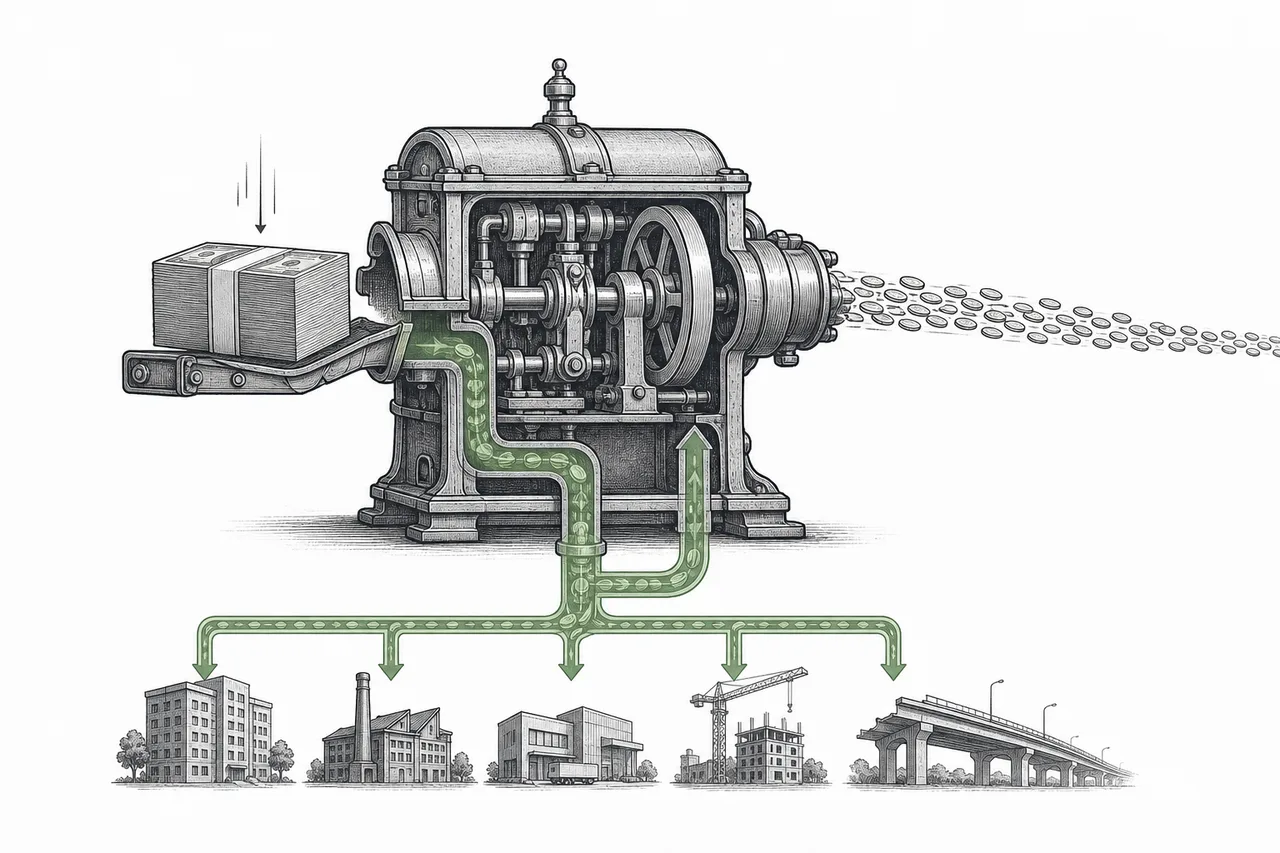
これは「保険」と「private credit」の結婚で、恐ろしいほど噛み合っています。保険側はより高い利回りを得て、競合より良い利率を出し、まとまったお金を絶えず引き寄せる。private equity側は「安く手に入る恒久的な資本」(顧客が今後何十年も引き出さない準備金)を手にし、自前の貸付マシンに供給する。フライホイールが回るほど規模が大きくなり、より良い利率を出せる——すると、さらに速く回るのです。
04高齢化トレンドの、どこに位置するのか
メガトレンドAging Populationは、「年老いた人」を世話するあらゆるビジネスを扱います——Senior Care(高齢者向け施設)、Home Healthcare(在宅ケア)、さらにはDeath Care(葬儀ビジネス)まで。その多くは高齢者の体を世話するものですが、Retirement Income & Annuitiesは財布を世話するピースです——医療費、住まい、人生の終盤の支出を、お金が尽きる心配なく本当に払えるようにする「資本の土台」なんです。
面白いのは、ほかのトレンドへも深く食い込んでいることです:
- Digital Finance & Tokenizationのエンジンになる: 年金保険の膨大な準備金は、private creditやオルタナティブ資本市場を成長させる「燃料」だ——このnodeはオルタナティブ資産全体に需要を生む
- Digital Wealth & Robo-advisoryとぶつかる: 「まとまったお金を一生もつようにどう使うか」(decumulation)の設計は、保険の営業担当から、デジタルプラットフォームや手数料制のアドバイザーへと移りつつある
- Longevity & Life Extensionに逆向きで依存する: 科学が人の寿命をどんどん延ばせば、保険会社の「計算より長く払う」リスクも膨らむ——寿命を延ばす技術は、このビジネスの直接のリスクなのだ
ひと言でいえば、このnodeは「高齢化というデモグラフィー」が「世界の金融市場の資本フロー」に姿を変える地点——高齢化トレンドと現代金融トレンドをつなぐ橋なんです。
05いま、どこまで来たか + 主役たち
2025年の構図には、目立つ話が二つあります。一つ目は商品の顔ぶれが変わったこと——以前はリターンが株式市場にまるごと連動するタイプ(variable)を買う人が多かったのですが、いま人気なのは「指数に連動しつつクッション付き」のFIAやRILA。市場リターンの一部を取りに行ける一方で、損失は限定されます。この「指数連動」グループを合わせると、2025年には販売全体の45%を占めました——10年前のわずか24%から大きく伸びています。
二つ目はこの業界を誰が所有しているかが変わりつつあること。private equityが急速に主導権を奪っています。いまやprivate equityはアメリカの年金保険準備金の約20%——2011年のわずか2%からを支配し、private equityが所有する保険会社は139社に達しました(2025年半ば)。これは業界史上、最大の所有者交代です。
いちばん分かりやすい例がApollo–Atheneです。Apolloは年金保険会社Atheneを買収し、3,000億ドルを超える準備金を自前のprivate creditマシンへ供給しました。2025年、Atheneだけでprivate creditに450億ドルを投じ、平均6.8%の利回りを得ています。そして重要なのは——Atheneが、Apolloグループ全体の資産も利益も、そのおよそ半分を占めること。もはや脇役ではなく、心臓そのものなんです。
このほかに、同時に盛り上がっている隣の市場があります。pension risk transfer(PRT)です——大企業が従業員の年金負担を抱えるのをやめたいとき、まとまったお金を保険会社に払って、その負担ごと引き取ってもらう仕組みです。2024年にこの市場は518億ドルに達し、J.P.Morganは数年内に年間1,000億ドル前後まで伸びると見ています。いわば、個人ではなく組織に売る「卸売り版」の年金保険です。
そしてこれは、主にアメリカの話です。アジアにも長寿リスクを引き受ける独自の巨人がいます——中国のPing An、日本のJapan Post InsuranceやTokio Marine、イギリスのLegal & General。高齢化の波がアメリカだけでなく、世界規模の現象であることを映し出しています。
06これからの展開
第一の方向:需要はまだピークに達していない。Peak 65の波は2030年ごろまで続き、退職を迎える人の多くはまだ「貯蓄が足りない」状態です——お金が尽きる不安はどこにも消えていません。金利が再び地を這うほど下がらない限り、年金保険は安心を売れる商品であり続けます。年間1,000億ドルを目指すPRTのような「卸売り」市場も、伸び続けるもう一本の足になります。
第二の方向:private creditのフライホイールは回り続ける——ただし監視は強まる。private equityがスプレッドの利益を得られるうちは、彼らは保険会社を買い続け、準備金を貸付マシンへ吸い込み続けるでしょう。Moody'sは、private credit市場が2026年に2兆ドルを突破し、2030年には約4兆ドルに達すると見ています——年金保険の準備金は、その成長を支える主要な燃料の一つなんです。
第三の方向:「退職後の給料を売る」ことがデジタル時代に入る。金融業界の大きな課題は、「どう貯めれば足りるか」(accumulation)から、「まとまったお金をどう使えば一生もつか」(decumulation)へ移りつつあります。これが、手数料制のアドバイザーやrobo-advisoryのプラットフォームに、年金保険を組み込んだ取り崩しプランを設計する道を開きます——かつて主に営業担当を通じて売られてきた商品が、デジタルの世界に合わせて包み直されているのです。
07課題とリスク
このフライホイールの魅力には、深いところに埋め込まれたリスクが付いてきます。そしてそのリスクは、人生の終盤の安心をこうした契約に託す退職者に降りかかります。
一つ目、private creditのリスクと「透明性」。安全であるべき準備金が、売買しづらく中身の見えない資産へ移されたとき、問われるのは「箱の中身は本当に良いものか」ということ。生命保険会社のprivate creditへの投資は2024年に8,490億ドルに達しました(2014年から倍増)。Moody'sは集中リスクと流動性リスクを警告しています——景気が悪化して市場外の借り手がデフォルトし始めれば、一生払うという約束を支える資産価値は、見た目ほど堅くないかもしれません。
二つ目、規制当局からの圧力。private equityが準備金の20%を握るようになると、規制当局も動き始めました。NAICは「生命保険ポートフォリオの透明性」を2026年の重要課題に掲げ、より厳しいルールを打ち出しています——たとえばCLOの最も危険な層には自己資本(RBC)を45%上乗せ、海外での再保険にも網をかける、といった具合です。ルールが厳しくなれば、フライホイールの利益スプレッドは狭まっていきます。
三つ目、金利への敏感さ。今回のブームの一因は高金利でした。もし金利が大きく逆戻りすれば、fixedタイプの年金保険は魅力的な利率を出しにくくなります。金利のピーク時に高い利率を保証してしまった会社は、運用リターンが思惑どおりにいかなければ圧迫されるかもしれません。
このビジネスのリスクの核心は、「負債側」(一生払うという約束)と「資産側」(運用に回したお金)が、期間と流動性の面でちゃんと噛み合っていなければならない、ということです。約束が長期なのに資産が売りにくすぎたり、引き出しが殺到する・市場が荒れるのが同時に起きたりすると、この噛み合わなさが問題の噴き出す地点になる——規制当局が最も気にしているのも、まさにここなんです。
ひと言でまとめると:年金保険は、人間の最も根源的な不安——「死ぬ前にお金が尽きないか」——に応える古くからの商品です。そして人々が史上最も多く一斉に年を取るいま、それはかつてないほど盛り上がっています。けれどそのシンプルな約束の裏側では、どんどん複雑になっていく金融マシンが回っている——「保険+private credit」のフライホイールがどう動くのかを理解することは、高齢化トレンドのなかで最も退屈に聞こえるこのnodeが、なぜいまの金融市場で最も熱く、最も注視される戦場の一つになったのかを理解することなんです。