メガトレンド · Climate Adaptation & Water
今日のゴミは、明日の鉱山になる
ゴミは、景気が良かろうと悪かろうと、すべての人が毎日かならず生み出す唯一のもの——そして、それを回収し、埋め、燃やして電気にし、選り分けて売り直すことでお金を稼ぐ会社があります。価格決定力を持ち、不況に強い「料金所のある高速道路」のようなビジネスなんです。そこへ、ゲームを変える新しい波が重なってきました——世界に「使い捨て」をやめさせ、「回して使い直す」へ向かわせる法律です。
01これは何?
あなたが毎朝、無意識にやっていることを思い浮かべてください——水のボトルを捨て、ビニール袋を放り込み、食べ残しを流す。そしてそれは「消えて」いく。でも、どこかへ消えてしまうわけではありません。誰かがそれを回収し、何十キロも運んでいって、埋めるか、燃やすか、新しいモノに作り変えるかを決めている——その一つひとつの工程で、巨大なお金を稼いでいる人がいるんです。
それがこのnode、Waste Management & Circular Economyです——回収し、埋め立て、燃やしてエネルギーにし、有害廃棄物を処理し、リサイクルして使い直すビジネス。メガトレンドClimate Adaptation & Waterの下にあるサブテーマで、「インフラ」層に置かれています——水道や電気と同じように、どの街にも欠かせないサービスだからです。
ここには、見分けておくべき3つの大きな事業の塊があります:
- 回収+埋め立て(collection & landfill): ゴミ収集車が家の前まで来て回収し、その会社が所有する埋立地まで運ぶ——誰もがゴミを捨てる以上、最も安定して稼げる塊だ
- リサイクル+資源回収(recycling & materials recovery): 金属・プラスチック・紙、そして電子廃棄物(e-waste)を選り分け、「売れるくらいきれいに」してから工場へ売り戻す
- エネルギー化(waste-to-energy & landfill gas): ゴミを燃やして電気にしたり、埋立地から出るメタンガスを捕まえて再生天然ガス(RNG)にしたりする
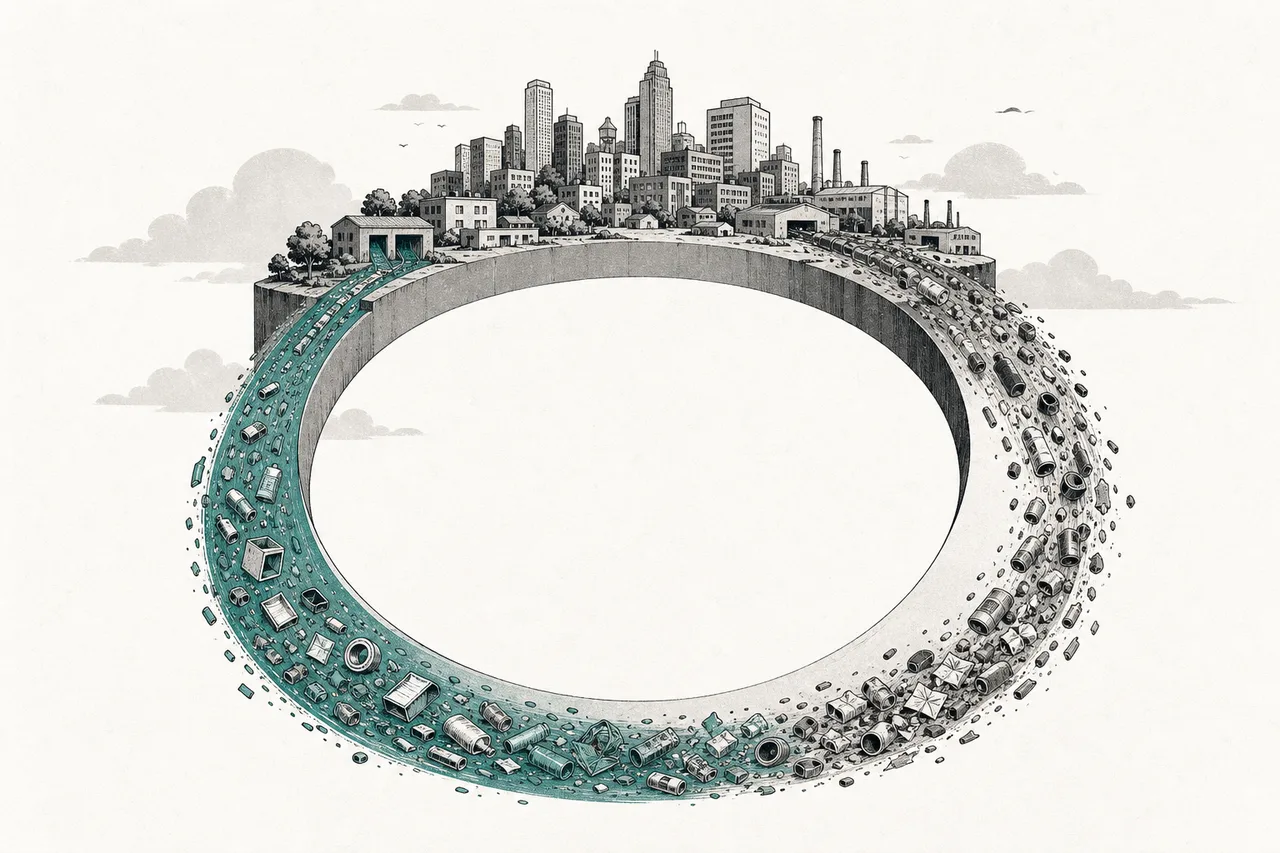
従来の経済は「直線(linear)」でした——資源を掘る → モノを作る → 使う → 穴に捨てて終わり · 循環経済は、その直線の終端を曲げて「円(circular)」にしようとします——回収 → 選別 → リサイクル → 使い直し、そして新しい原料として戻す。一回まわるたびに、価値を取り戻し、埋め立てに回るモノを減らせるんです。
02なぜ大事なのか — ゴミの「高速道路」
まず、問題の規模が分かる数字から。世界全体が生み出す都市ごみ(municipal solid waste)は2022年で約26億トン、2050年にはほぼ39億トンへと膨らむと、世界銀行の『What a Waste』報告は見込んでいます——これまでの予想よりさらに速いペースです。人が豊かになり、都市が大きくなるほど、ゴミは増える。これは、ほぼ縮みようのない需要なんです。
需要が縮まないからこそ、世界の廃棄物処理サービス市場はおよそ1.2〜1.5兆ドルという巨大な規模になり、2030年までに年5〜6%の複利成長で約2兆ドルに届くと見られています——派手さはないけれど、退屈なほど堅実です。
ただ、投資家がこのビジネスを本当に好む理由は、規模だけではありません。それは「料金所のある高速道路(toll-road-like)」のような性質です——考えてみてください。ゴミはどこかへ持っていかなければならず、新しい埋立地を作るのはとても難しい(自分の家の隣にゴミ穴は欲しくない)。だから、いまある穴を持っている人は、すべてのゴミ収集車が通らなければならない料金所を持っているようなもの——価格を決められ、インフレに合わせて値上げでき、しかも収入は景気の良し悪しに左右されないんです。
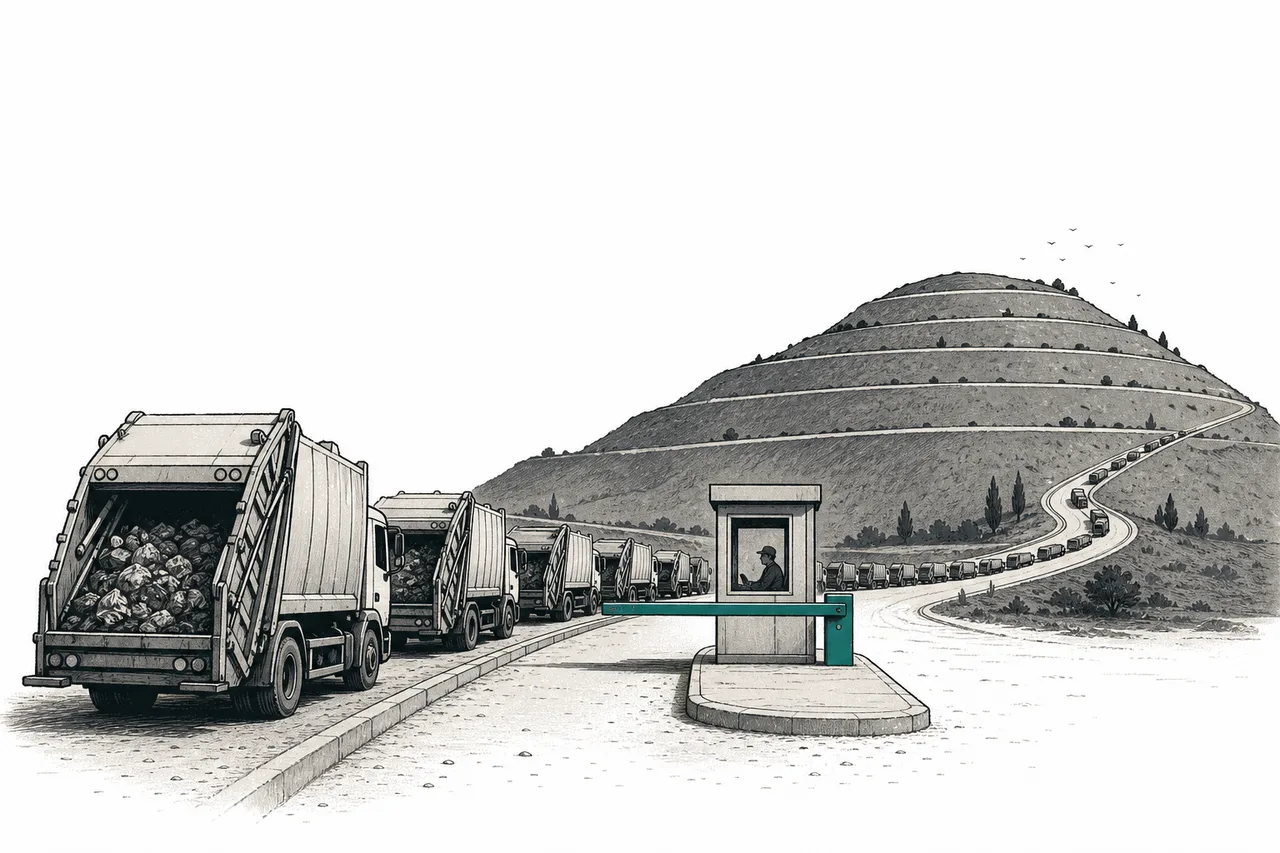
ウォーレン・バフェットは、こうしたビジネスを「堀(moat)」と呼びました——ゴミが必ず行き着く場所を所有する者ほど、堀がはっきりした産業はそうそうありません。
03どう動くのか — 直線 vs 円
このトレンドの核心は、一枚の絵にまとめられます:「直線」の経済と「円」の経済の違いです。
直線の経済は、世界がずっとやってきたこと——資源を掘り(take)、モノを作り(make)、使ったら穴に捨てる(dump)。すべてが一方向に流れて、最後は埋立地で終わります。価値はすべて埋め立てとともに失われ、捨てるたびに、また新しい資源を掘ってゼロからやり直すしかありません。
循環経済は、その直線の終端を曲げて、円として閉じようとします——モノを穴で終わらせる代わりに、回収 → 選別 → リサイクル → そして原料として、もう一度製造へ戻す。この円が一回まわるたびに「価値を取り戻し」、埋めるゴミも、新たに掘る資源も減らせるんです。
でも現実には、この円はまだ大きく「漏れて」います——そしてここが、問題であり、同時にチャンスでもあります。世界はいまだにゴミの約40%を埋め立て、リサイクルはわずか約24%、堆肥化が約11%、残りは焼却か不適切な処理。つまり「円」は半分も閉じられていません——埋立地から円のなかへ引き戻せた1パーセントの一つひとつが、待っている新しい市場なんです。
04循環経済 + ゲームを変える法律
これまでリサイクルは、「やる気」と市場価格に左右されるビジネスでした——再生プラスチックが新品より高ければ、誰も使いたがらない。でも、その方程式を変える新しい力が出てきています。それが、好むと好まざるとにかかわらず「円」を成立させる法律です。
「生産者にまで広げた責任」——包装を作る企業が、その処理・リサイクル費用を自分で負担しなければならないという法律で、これまで自治体や納税者に押しつけてきた負担を生産者側に移します · 自分で払うことになると、生産者にはリサイクルしやすい包装を設計する動機が生まれ、その手数料はそのままリサイクルの仕組みへ直接流れ込みます。
この波は、いま現実のものになりつつあります——米国では7つの州がすでに包装向けのEPR法を成立させ(カリフォルニア、コロラド、メイン、メリーランド、ミネソタ、オレゴン、ワシントン)、オレゴンが2025年7月1日に最初の実施に踏み切りました。一方、カリフォルニアの「再生材含有率(recycled content)」法(AB 793)は、飲料用プラボトルに2025年で25%、2030年までに50%の再生材を含むよう義務づけています。
ヨーロッパはさらに厳しい——EUの新ルールは、すべての包装を2030年までにリサイクル可能にするよう定め、再生材含有率の目標も段階的に引き上げていきます。これは「リサイクル」を、価格次第の選択肢から法律に支えられた需要へと変えるもの——そして、投資家がリサイクルビジネスを新しい目で見はじめた理由でもあります。
「循環経済」というチャンスの全体像は、ゴミだけよりずっと大きい——Accentureの試算では、円を完全に閉じれば、ムダの削減・使用期間の延長・素材の回収を通じて、最大約4.5兆ドルの経済価値を解き放てるとされています。
05Climateの世界のどこに位置するのか
このnodeは、メガトレンドClimate Adaptation & Waterの柱の一つです——資源が逼迫し気候が荒れる世界に、社会が「耐えられる」ようにするビジネス群。よく似た顔ぶれの兄弟たちと並んでいます:
- いちばん近い相棒 — Water Utilities & Infrastructure: 水とゴミは同じ「基盤インフラ」だ——toll-road、価格決定力、不況に強い。Veoliaのように両方を同時に手がける会社も多い
- 資源面でのつながり — Critical Materials & Supply Chain: ここが深いところ——e-wasteからリサイクルされる金属(銅、リチウム、ニッケル)は、本物の鉱山への依存を減らす「都市鉱山(urban mining)」だ。だからリサイクルは、間接的に重要な原料供給源になる
- エネルギーへの橋渡し: 埋立地のメタンガスやゴミの焼却は、電気や再生天然ガスに変えられ——このトレンドをクリーンエネルギーの世界へつなぐ
面白い視点があります。Climateの兄弟たちの中で、このnodeは「財務的に自分を証明し終えている」度合いが最も高いんです——多くのclimateトレンドがまだ補助金頼みだったり赤字だったりするなか、ゴミビジネスは高い利益を上げ、何十年も配当を払い続けてきました。climateというテーマには珍しい、「守りの一角(defensive)」なんです。
06いま、どこまで来たか + 主役たち
この産業の現状は、二つの言葉にまとめられます:「集約」と「格上げ」。北米では、地元市場で小さな会社を次々と買い集める少数の巨人が市場を握っています(Waste Connectionsは2024年だけで24件の買収をまとめました)。一つの地域で収集ルートを多く押さえるほど、価格決定力が増すからです。
同時にこの面々は、ただ回収して埋めるだけから、より利益率の高いビジネスへ「格上げ」しています——埋立地ガスから再生天然ガス(RNG)をつくる工場を建て、材料価格が下がってもリサイクルで稼げるようにする自動選別装置に投資する。分かりやすい例があります:Republic Servicesは、再生材の相場が35%下落したにもかかわらず、リサイクルのEBITDAが2025年に+18%伸びたと報告しました——自動化がコストを削り、選り分けた素材の品質を引き上げたからです。
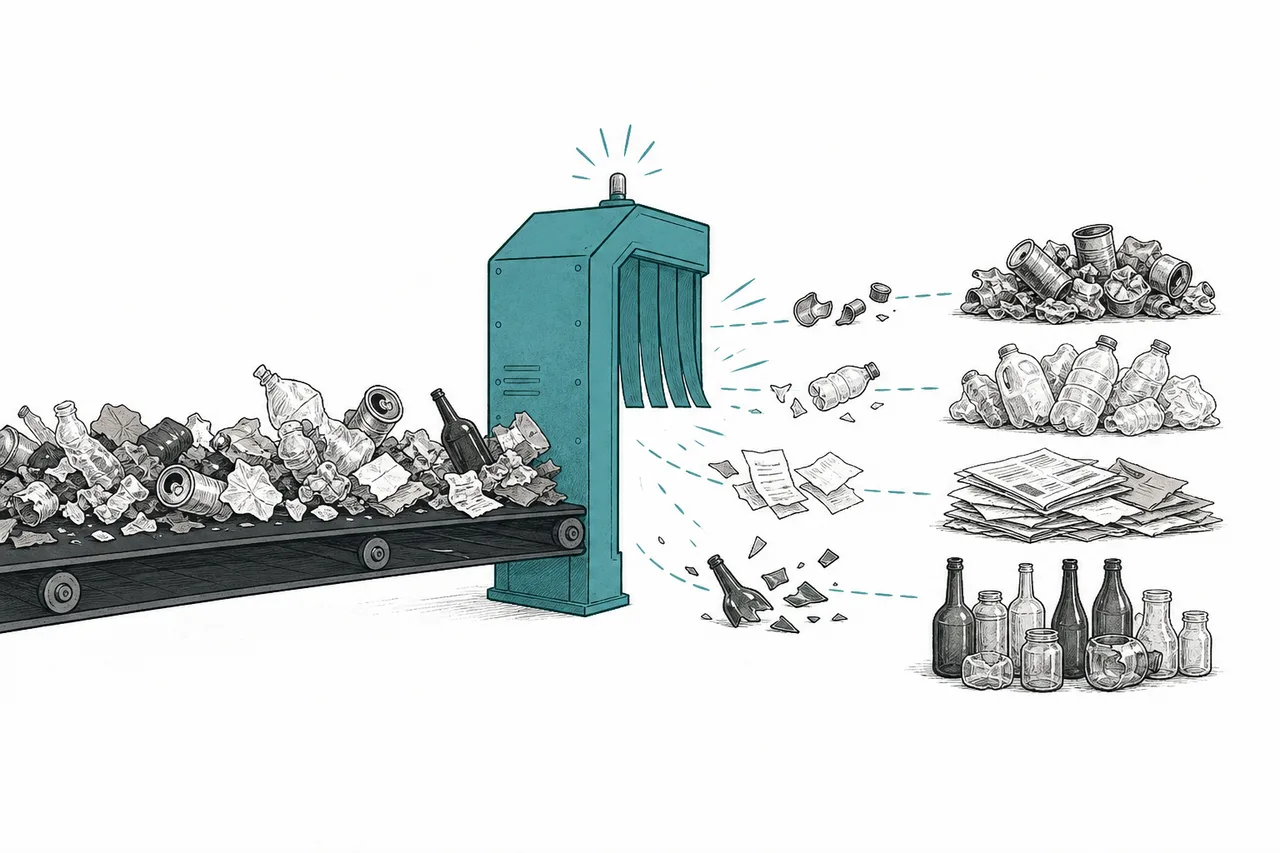
全体を見渡すと、プレーヤーは次のように分けられます——北米の統合型(integrated)の巨人(回収・埋立・リサイクルを一手に)、水・ゴミ・エネルギーまで手がけるヨーロッパの覇者、有害廃棄物の専門家、そして選別/包装回収の技術企業。いずれも上場企業です:
07これからの展開
第一の方向は、法律が主エンジンになること。州や国がEPRや再生材含有率の目標を増やすほど、再生材への需要は市場価格だけでなく「法律」に支えられます——リサイクルを、相場で上下するビジネスからより安定したものへ変え、リサイクルインフラを持つ者の交渉力を高めます。
第二の方向は、「都市鉱山(urban mining)」が重みを増すこと。EV車やクリーンエネルギーのために、世界がリチウム・銅・希少金属をますます必要とするにつれ、e-wasteや使用済み電池から金属を取り戻すことが戦略的な原料供給源になっていきます——ゴミビジネスを重要原料に直接つなげるんです。
第三の方向は、選別技術とRNGがマージンを押し上げること。AIと選別ロボットがリサイクルをきれいに、安くする。これまでただの廃棄物だった埋立地ガスは、売れるエネルギー商品に変わる——この二つが「コスト」を「収入」に変え、退屈だったビジネスに、市場が評価しはじめる新しい成長の軸を与えます。
08課題とリスク
この一見堅いビジネスにも、ちゃんと理解しておくべき弱点があります。
第一のリスクは再生材の価格変動です。回収・埋立の側は確かに安定していますが、リサイクルの側は相場で動く商品(古紙、スクラップ金属、プラスチック)を売っている。2025年には再生材の相場が35%も下落しました——同じ仕事をしていても、この部分の収入は大きく揺れます。自動選別装置への投資が大事なのは、まさにこのため。市場価格への依存を減らせるからです。
第二のリスクは法律への依存です。いま伸びているリサイクル需要の一部は、EPRや再生材含有率の目標から来ています。もし新しい政権がルールを緩めたり、期限を先送りしたり、運用を甘くしたりすれば、市場が見込んでいた需要は予定どおり来ないかもしれません——成長の一部が「政治家のペン先次第」というビジネスなんです。
第三のリスクは資本集約的(capital-intensive)であること。埋立地、焼却炉、収集車、RNG工場は、どれも莫大な投資が必要で、回収にも長い時間がかかります。加えて、環境規制の強化(PFASやメタンの管理など)が、穴を閉じる費用や長期の管理コストを、見積もりにくい形で押し上げかねません。
そして、最後に認めなければならない事実:実際のリサイクル率はまだ低い。循環経済が長く語られてきたわりに、世界はいまだに約40%を埋め立て、リサイクルできているのは約24%だけ。一部のプラスチックはリサイクルしてもほとんど割に合いません。理想の「円」は、現実からまだ大きく離れている——これは二通りに見えます。失望でもあり、まだ開いているチャンスの大きさでもあるんです。
ひとことで言えば:これは、パーティーでは誰も話したがらないビジネスでありながら、実は世界で最も不況に強く、最も儲かるビジネスの一つの物語です——そしていま、法律によって「ゴミを集める人」から「循環経済の円を閉じる人」へと変わるよう、後押しされている。なぜ埋立地が高速道路ほどの価格決定力を持つのか、そしてなぜ「使い捨てをやめること」が法律になりつつあるのかを理解することは、この一見いちばん退屈なnodeが、資源が逼迫しはじめた時代の重要な守りの柱である理由を理解することなんです。