メガトレンド · Climate Adaptation & Water
世界でいちばん退屈な商売を、温暖化が「金」に変えつつある
水を見つけ、きれいにし、送り、計る——誰も語りたがらない地味な仕事です。でもこれは自然独占で、収入がかなり読め、インフレに合わせて値上げもできて、しかもこの先20年は仕事が山積み。世界中の水道管が古びて、せっかく浄化した水を30%以上も漏らしているうえに、温暖化による干ばつと洪水が、各国に一世紀ぶりの大規模な再投資を迫っているからです。
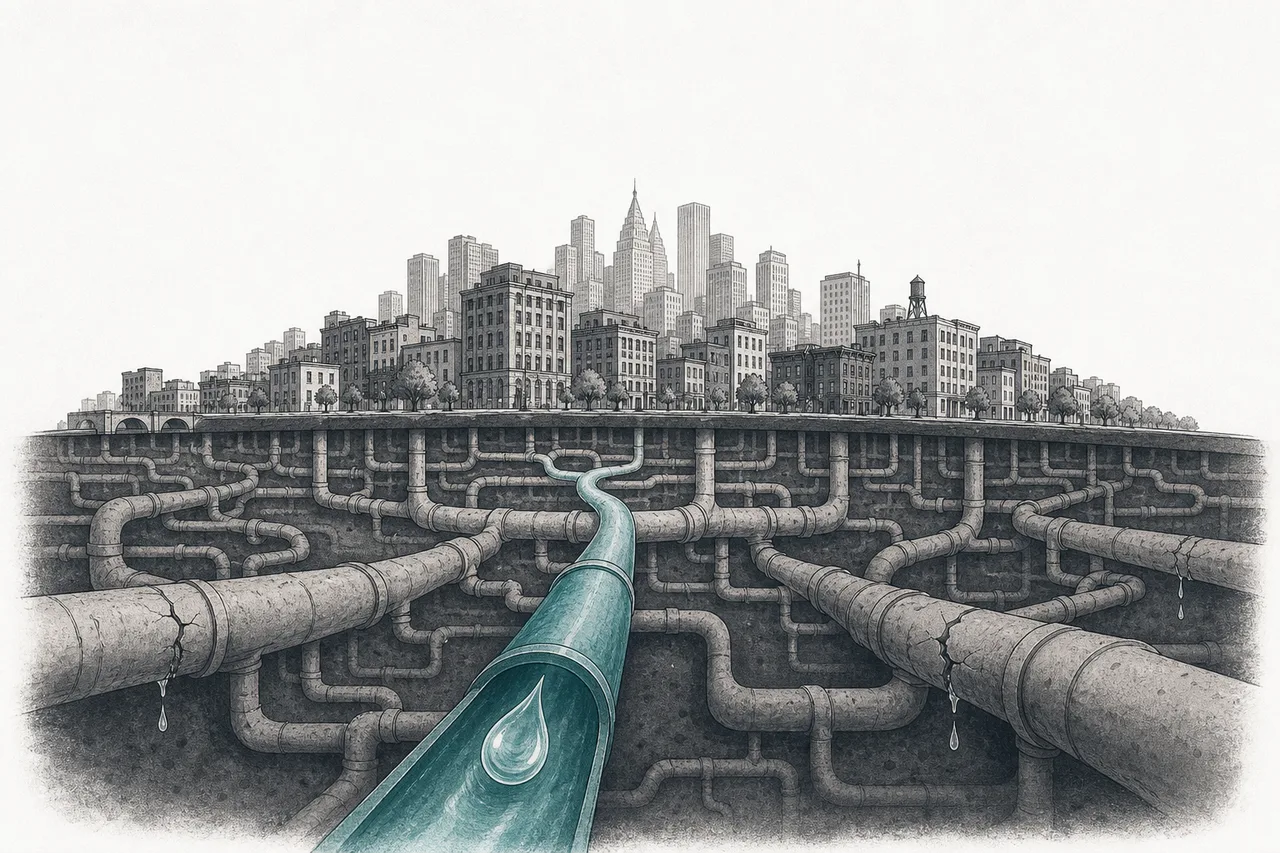
01これは何?(と、3つの枝)
蛇口をひねったとき、何が起きているか想像してみてください。出てくる水は、人類がつくった中でも最も巨大で最も古いシステムの一つを通ってきます——水源からくみ上げ、きれいに浄化し、地中の管を何百キロも送り、最後に使った量を計って料金を取る。このnodeが扱うのは、まさにこれだけ——水を「動かし、きれいにし、計る」ビジネスです。
これはメガトレンドClimate Adaptation & Water(気候への適応と水)の下にあるサブテーマで、「適応の中核インフラ」とも言えます——温暖化で水が問題になる(干ばつがひどくなり、洪水が増える)とき、水をうまくさばけるシステムこそ、都市を守る第一の砦になるからです。
話は全体で3つの枝に分かれますが、その3つは一本のベルトコンベアのようにつながっています——この記事では3つを一緒に語ります。同じ機械の部品どうしだからです。
- 水道事業者(regulated utility): 街全体の上下水道を所有し運営する会社。あなたの家から水道料金を集めます。枝でいうとRegulated Water & Wastewater Utilities
- 浄水・送水の技術: ポンプ、フィルター、メンブレン、薬品——汚れた水を飲める水に変える道具たち。枝でいうとWater Treatment & Flow Technology
- 管・雨水システム・スマートメーター: 地中の管網、雨水を処理するしくみ、そして自分で検針し漏れも見つけるメーター。枝でいうとPipe, Stormwater & Smart Metering
水ビジネスは「自然独占」です——あなたが水の銘柄を選べるように、同じ道の下に水道管を二重に敷く人なんていません。だから国はある地域を一社に独占させ、その代わり水道料金は規制当局の承認が必要(regulator)という条件をつけます。会社はシステムをつくる投資をし、その投資額に対して承認された一定%を利益として得る——このモデルこそ、この分野の収入をかなり安定させている心臓部です。
02なぜ「退屈なモノ」が「金」になるのか
投資家がこの分野に注目するのは、セクシーだからではありません。「典型的なディフェンシブ・コンパウンダー」(defensive compounder)だからです——成長は遅いけれど、とても確実なビジネス。景気が良かろうと悪かろうと、人は水を使い、料金を払う。しかも水道料金はたいていインフレに合わせて上げられるので、収入はどんな局面にもかなり強いんです。
でも、この分野を「退屈」から「面白い」に変えたのは、これから来る巨大な投資の波です。先進国の水システムの多くは50〜100年前に敷かれ、いまそれが一斉に「寿命」を迎えつつあります。米国だけでも、EPA(環境保護庁)は飲料水システムだけで——下水は別にして——今後20年で6,250億ドルが必要だと見積もっています。
欧州も同じです。英国では規制当局のOfwatが、新たな投資計画(AMP8、2025〜30年と呼ばれます)として約1,040億ポンドを承認しました。前回(約510億ポンド)のほぼ2倍です。Severn Trent一社だけでも5年間で149億ポンドの投資にゴーサインが出ました。世界の浄水・下水処理市場全体も、2025年の約3,720億ドルから2035年には約6,910億ドルへ(年平均約7.5%で成長)と伸びていきます。
この話の鍵が「投資ベース(rate base)」です。水道会社がシステムをつくり直し・直すほどに、このベースは大きくなります。そして規制当局はこのベースに対して一定%の利益を会社に認めるので、これから起きる莫大な投資は、そのまま読みやすい形で増えていく利益に翻訳されます——20年分の仕事の山=ゴールが見えている成長、というわけです。
03どう動くのか(水の旅路)
お金とビジネスがどこにあるのかを見るには、水を上流から下流まで追いかけるのがいちばん。一滴の水は4つの関所を通り、それぞれの関所で別々の会社が稼いでいます——下の図が、その「水のバリューチェーン」全体です。
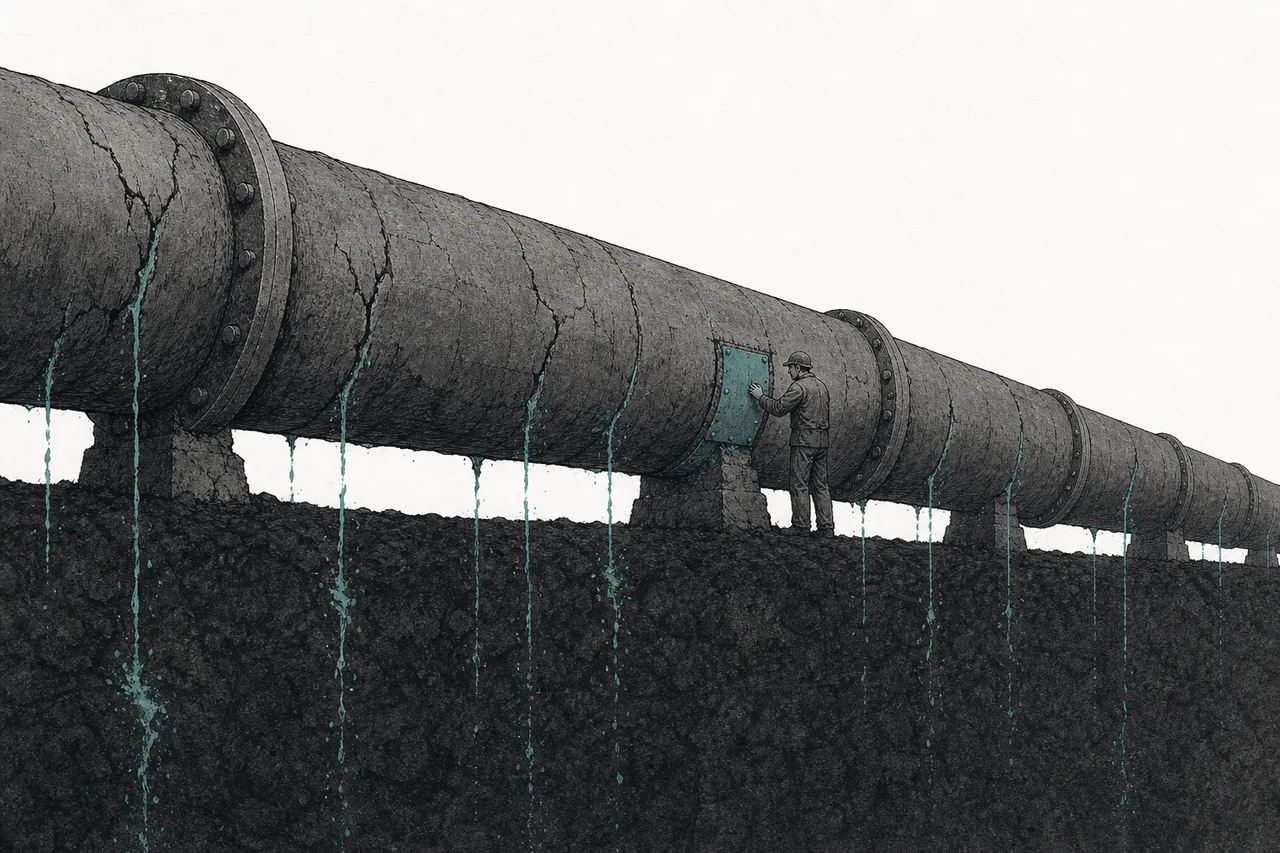
この図でいちばん面白いのが、真ん中の濃い色の箱——3つめの関所「管で送る」です。ここで、せっかく浄化した水が、あなたの家に届く前に約30%も漏れて消える。考えてみると、これって相当おかしな話です。水道会社はお金とエネルギーを使って水をくみ上げ、菌を殺してきれいにし、それなのに、その三分の一を割れた管・漏れる管から地面に染み込ませてしまう。これはただの問題ではありません——node全体でいちばん大きなビジネスチャンスなんです。漏れを止められた一滴は、新たにつくらずに売れる水なのですから。
略してNRWと呼びます——浄化してシステムに送り込んだのに、料金にならなかった水のこと。大半は管の漏れ(physical loss)で、残りはメーターの誤差や盗水。世界平均でこの数字は30〜34%、システムが特に古い都市では50%を超えることもあります。米国だけで、この水の損失は事業者に年間約64億ドルの損失をもたらしている——これがまるごと、漏れ検知技術とスマートメーターの市場になります。
043つの枝を掘る:管 · 浄水機 · メーター
では一つずつ近くで見ていきましょう。図の各関所がどんなビジネスで、誰がお金を握っているのか——3つは同じベルトの上にあっても、その「商売の性格」はずいぶん違うからです。
枝① — 規制された水道事業者(Regulated Water & Wastewater Utilities)
これが「街の持ち主」——浄水場から管まで、システムを丸ごと所有し、毎月あなたの家に水道料金の請求を送る会社です。地域独占なので収入は確実、利益は国に規制されます。持ち味は安定と配当であって、派手な成長ではありません。いちばん分かりやすい例がAmerican Water Works。米国最大の規制水道事業者で、1,400万人超に水を届け、システムの刷新に向けて10年で400〜420億ドルを投じる計画です——投じた1ドルごとに、利益のベースが大きくなっていきます。
枝② — 浄水・送水の技術(Water Treatment & Flow Technology)
最初の枝が「街の持ち主」なら、この枝は「道具を売る人」——ポンプ、バルブ、フィルター、メンブレン、そして汚れた水を飲める水に変える薬品です。このビジネスは独占でも価格規制でもないので、より速く成長でき、技術力で稼げます。世界的なプレーヤーはXylem(2025年の売上は約89〜90億ドル、ポンプと浄水システムが中心)、Veolia(フランスの巨人、2025年の総売上444億ユーロ、世界最大の民間水運営者)、そして工場向け浄水薬品に強いEcolab。ここはdesalination(海水を真水に変える)の本拠地でもあり、その市場は約240億ドル(2025年)から約580億ドル(2033年)へ伸びていきます。
枝③ — 管・雨水システム・スマートメーター(Pipe, Stormwater & Smart Metering)
これが「管の30%漏れ問題」に直接答える枝です。中身は2つに分かれます。「重いモノ」の側は、新しい管、古い鉛管の交換、そして雨水・洪水の処理システム(温暖化で異常な豪雨が増え、ますます重要になっています)——米国だけで鉛管の交換は約920万本、見積もりは約900億ドル。「賢いモノ」の側がスマートメーター。自分で検針し、漏れをリアルタイムで見つけます。この市場は3つの枝で最速(年約12.5%)。プレーヤーはXylem(Sensusを買収しメーター事業に)や、管を敷く請負のFerguson・MasTec。「賢いモノ」側にはスマートメーターの雄Badger MeterとItronがいて、ソフトウェア(AMI/SaaS)の売上が目立って伸びています。一方Mueller Water Productsや、流通のCore & Mainが、管・バルブ交換の大きな仕事を担います——北米の水道AMIはまだ設置ベースの約40%に届いたばかりで、伸びしろはまだ長い(詳しくは→ Pipe, Stormwater & Smart Metering)。
05エコシステムの中でのつながり
このnodeはメガトレンドClimate Adaptation & Waterの下にあり、Drought, Wildfire & Flood ResilienceやWaste Management & Circular Economyといった適応系のnodeと兄弟分です——洪水・干ばつへの備えも、下水を再利用できるように処理することも、都市の目線で見れば同じ話だからです。
でも面白いのは、それがほかのトレンドへと伸ばしている線のほうです:
- Energy Transition & Power Demandの相棒: 水のくみ上げと浄化は膨大な電力を食う——水システムは都市でも有数の電力消費者です。だからこの2つのトレンドは固く結びついていて(「water-energy nexus」と呼ばれます)、クリーン電力で電気代が下がれば、水道会社の最大のコストが軽くなる
- メーターでSmart City / Autonomous Infrastructureと交わる: スマートメーターや漏れ検知センサーは、スマートシティの部品です——リアルタイムの水データが、同じ都市運営システムへ流れ込む
- Critical Materials & Supply Chainに頼る: 管、ポンプ、浄水メンブレンには鉄、銅、特殊ポリマーが要る——原材料の価格が、システム建設のコストに直接響く
- Carbon Removal (DAC)と「解決策」の座を競う: どちらも「温暖化への適応・解決の技術」で、投資予算と関心を取り合っている——ただし水システムは、日々の暮らしに直結して欠かせない点で有利だ
06いま、どこまで来たのか
ここ数年が、まさに「退屈」が大ニュースに変わった時期でした。米国で業界を揺るがしたのが、American Water WorksとEssential Utilitiesの合併発表(2025年末)。合わせた投資ベース(rate base)が約293億ドルという、最大の規制水道事業者が生まれます——これから来る投資の波に備えて、この商売が集約に向かっている合図です。
英国はAMP8(2025〜30年)の投資ラウンドに正式に入りました。Severn TrentやUnited Utilitiesといった会社が、歴史上最大の資金を使い始めています——ただし、下水あふれや水道料金の値上がりへの強い逆風の中で。一方の技術側では、XylemやVeoliaが、世界中で急増するユーティリティ顧客の投資に乗って、よく売れています。
この分野のプレーヤーは世界中に散らばり、役割がはっきり分かれています——多くの会社が複数の事業を抱えるグループなので、私たちは生の市場規模より、バリューチェーン上の役割(誰がどの枝を握るか)で並べます:
07これからの展開
第一の方向は「掘って替える」10年です。EPAとOfwatが承認した投資の波(米国の6,250億ドル、英国の約1,040億ポンド)は、これから5〜20年かけて少しずつ使われていきます。つまり、管を敷く請負業者と機器メーカーには長く仕事が約束され、ユーティリティ側も読みやすい形で利益のベースが伸びていく——この「退屈だけど確か」が、そのまま売りになるんです。
第二の方向は水がデータの話になることです。スマートメーターと漏れ検知センサーが、「目に見えなかった」水システムを、リアルタイムのデータを持つネットワークに変えつつあります。漏れを30%から15%へ、新しい浄水場を一つも建てずに減らせれば、それは手に入る中でいちばん大きな「タダの水」——そして、最速で伸びる枝でもあります。
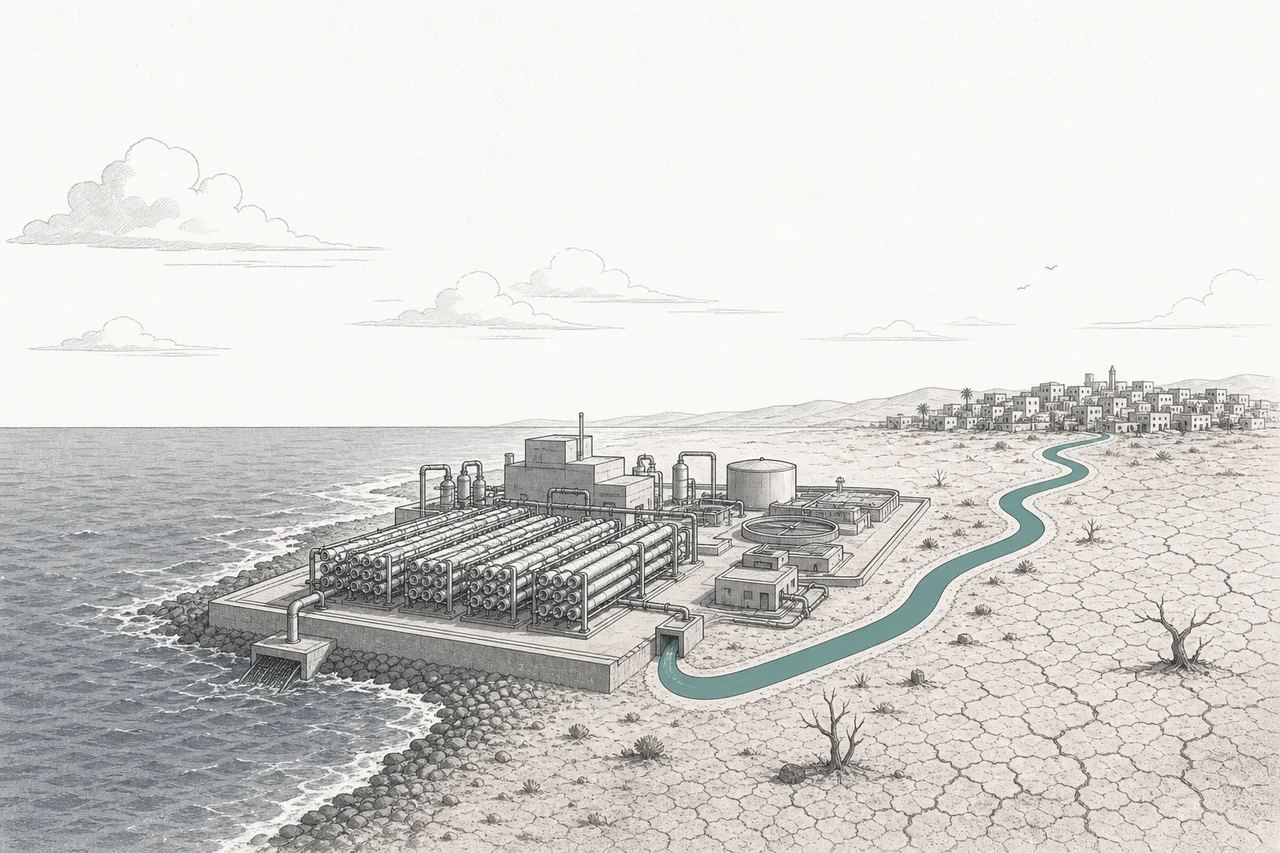
第三の方向はこれまで無かったところから、新しい水をつくり出すことです。温暖化による干ばつが厳しくなると、水の足りない都市はdesalination(海水の淡水化)やwater reuse(下水を浄化して再利用する——飲用も含めて)に、ますます頼るようになります。この2つの技術はかつて高すぎましたが、コストはじわじわ下がってきており、一部の地域(中東、シンガポール、カリフォルニア)では、すでに主要な水源になっています。
08課題とリスク
水分野の安定には、理解しておくべき固有のリスクが伴います。
最初で最大のリスクが規制リスク(regulatory / rate-case risk)です。水道ユーティリティの利益は、規制当局が水道料金の値上げと投資への見返りを承認するかどうかにかかっています。生活費をめぐる政治が料金を抑え込めば、会社は投資したのに想定どおり回収できない、ということが起こりえます。英国のケースがその明らかな教訓です——下水あふれと水道料金の高さへの不満から、業界まるごとが政治的な圧力にさらされました。
2つめのリスクが資本集約の重さ(capital intensity)です。これは、利益が何年も先に返ってくる前に、膨大な資金を先んじて投じなければならないビジネスです。金利が高いと、こうした大きな借入のコストが上がり、見返りを圧迫します——だから負債の多いユーティリティは、金利の向きに特に弱いんです。
3つめのリスクが干ばつと異常気象——この分野の両刃の剣です。一方で温暖化は投資の需要を生みますが、もう一方で、厳しい干ばつは人々の水の使用を減らし(売上が落ち)、それでいて、より高い新しい水源を探す投資を迫ります。激しい洪水は、設計を超えてインフラを壊してしまう。
ひとことでまとめると:水は、蛇口が枯れるまで誰も話題にしたがらないビジネスです——でも、地球が暑くなり、管が古び、都市が大きくなる世界では、水を「動かし、きれいにし、節約する」ことが、今世紀でも最大級で最も欠かせないインフラの仕事になりつつあります。その退屈さこそが、丈夫さの理由なんです。