Megatrend · トレンド全体の概観
あらゆるトレンドの「下」にあるトレンド
EVが一台、AIサーバーが一台、ロケットが一基、風車が一基——どれもが、地面から掘り出された一つの「岩」から始まります。そしてその岩は、ほとんど一つの国で起きる「製錬」を通ります。このノードは、9つの原材料カテゴリーを一本につなぐ地図——鉱山 → 製錬所 → 部品へ、ものがどう流れていくのか、なぜ本当の「ボトルネック」は鉱山ではなく製錬所なのか、そしてなぜ西側がこの中間工程を「自国へ取り戻す」ために巨額を投じているのかを見ていきます(各カテゴリーには別途、深掘りの章があります)。
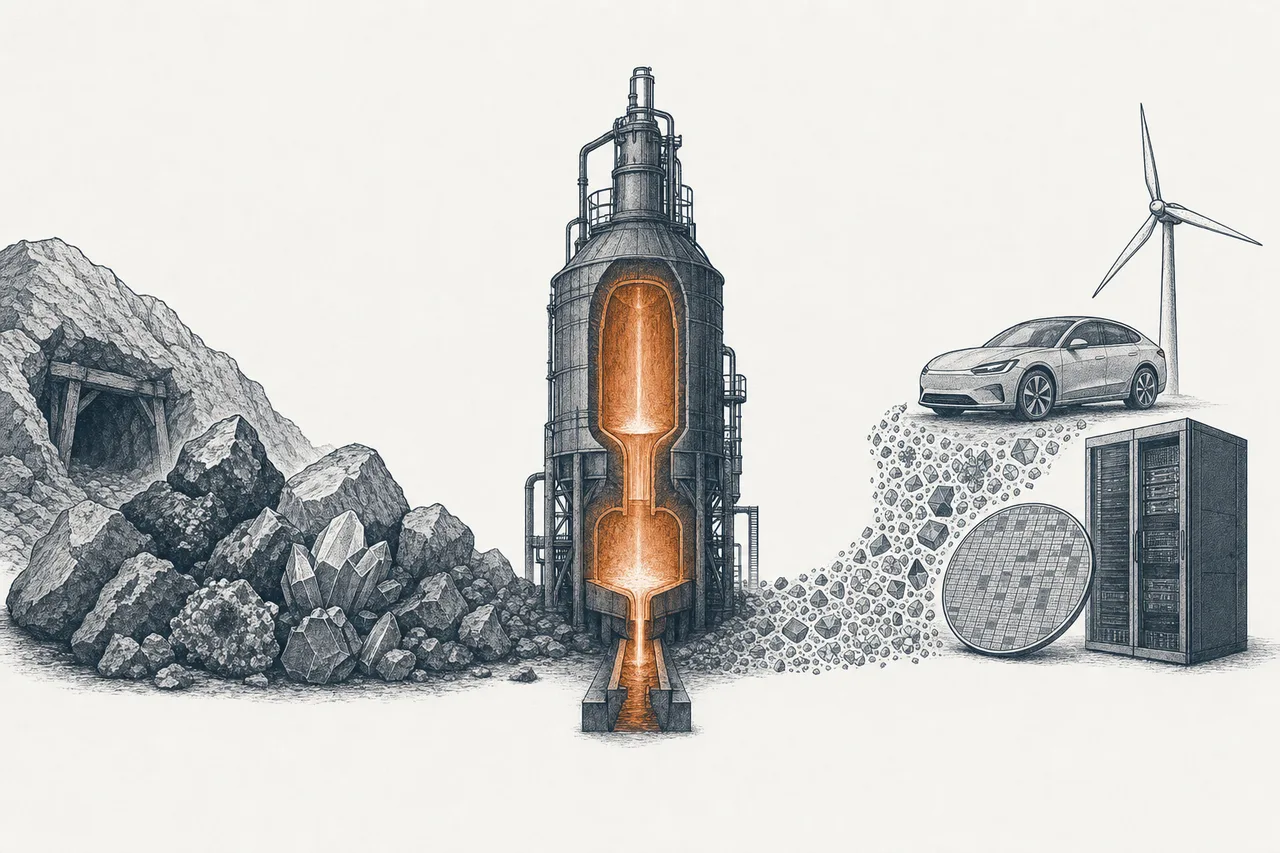
01大きな絵:あらゆるメガトレンドの原材料
AI、EV、クリーンエネルギー、防衛——こういうカッコいいメガトレンドの話をするとき、私たちはつい忘れがちです。そのすべてが、手で触れられる現実のもの、つまり地面から掘り出される金属と鉱物から始まっている、ということを。EVのモーターにはレアアースの磁石が、データセンターの配線には銅が、バッテリーにはリチウムが、チップには特殊なガスや化学品がいります。つまりCritical Materialsは「もう一つのトレンド」ではなく、あらゆるトレンドの下にあるトレンドなんです——原材料が詰まれば、その上に乗っているすべてが詰まります。
その規模は桁外れです。エネルギー転換に使われる鉱物の市場は2022年で約3,200億ドル、IEAは需要が2030年までに倍以上、2050年までに4倍に膨らむと見ています。いちばん分かりやすいのが銅で——需要はEV、送電網、AIデータセンターに引っ張られ、約2,700万トン(2024年)から2035年には3,300万トンへと跳ね上がろうとしています。
でも、この話を「地政学のゲーム」にしているのは、需要の大きさだけではありません——それは誰が鎖のどの工程を握っているかです。そしてこの章で地図を広げて見せたいのは、まさにこれ:ものが鉱山からどこへ流れるのか、いちばん大事な場所を誰が持っているのか、そしてなぜその場所が、多くの人が思う「鉱山」ではないのか。
02地図:4ファミリーに分かれた9カテゴリー
この9カテゴリーを覚えるいちばんいい方法は、「何に向けて供給するか」で原材料を“ファミリー”にまとめることです——各カテゴリーには深掘りの章が別にあります(タップして読めます):
ファミリー1 — エネルギー転換用の金属(Energy-transition metals)
- Copper: 銅——送電網からEV、AIデータセンターまで、電気を使うあらゆるものの土台となる導電金属
- Lithium: リチウム——バッテリーの心臓で、このグループで最も価格の振れが激しい
- Nickel & Cobalt: ニッケルとコバルト——バッテリーの正極に入る金属で、産地が偏る問題を抱える(コバルトはほぼすべてコンゴ産)
ファミリー2 — 磁石と貴金属(Magnets & precious)
- Rare Earths & Permanent Magnets: レアアースと永久磁石——EVモーター、風車、誘導ミサイルの「回る心臓」。中国が最も完全に握る場所
- Precious & Platinum-Group Metals: 金と白金族(PGM)——安全資産であると同時に、自動車や水素の触媒でもある
ファミリー3 — ハイテク材料と原子力
- Semiconductor Materials: チップ用の材料——シリコンウエハー、特殊ガス(ネオン)、希少金属(ガリウム、ゲルマニウム)がチップ工場へ供給される
- Specialty Chemicals & Industrial Gases: 特殊化学品と工業ガス——チップ工場も製油所も病院も支える「血液」
- Uranium & Nuclear Fuel Cycle: ウランと核燃料サイクル——ベースロード電源(baseload)の燃料で、AIの巨大な電力消費でまた脚光を浴びている
ファミリー4 — 構造金属と生産拠点の回帰
- Bulk & Structural Metals (Reshoring): 大量に使う構造金属(鉄、アルミ)——西側で新たに建て直されつつある工場、送電網、インフラの原材料
03どうつながっているのか(鉱山 → 製錬 → 部品)
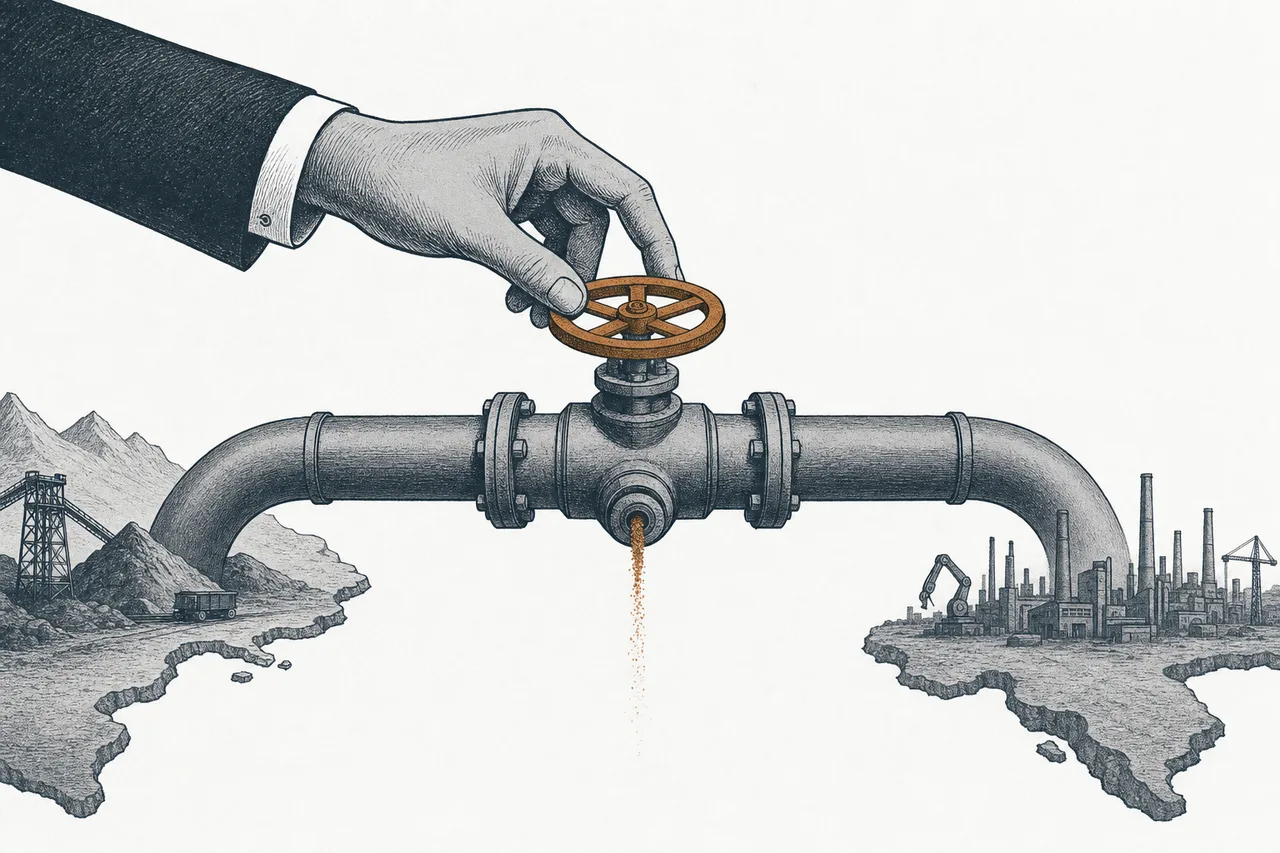
この地図の核心は3段階の順番です——掘る(mining)→ 製錬・加工(refining)→ 部品にする(components)。そこから、ものが流れ出て下流のメガトレンドへ供給されます。多くの人は「鉱山を持つ者がゲームを握る」と思いがちですが、現実は逆で——本当の力は中間工程、つまり製錬所にあります。鉱石を掘ること自体は多くの国に分散しているのに、原鉱を使えるレベルの純度の金属に変える工程は、驚くほど中国に集中しているからです。
この話全体の核心となる数字がこれです:中国はレアアースを世界の約60%採掘していますが、その製錬は約90%を担っています(耐熱磁石に欠かせない「重」レアアースに至っては約98%)。リチウムやグラファイトも同じで、中国が加工工程の大半を握ります。要するに、オーストラリアや米国に鉱山を持っていても、結局その鉱石は製錬のために中国へ飛んでいく——それが世界中が通らざるをえない「狭い門」なんです。
04価値と力はどこにあるのか
この業界の大事なルールは、直感と逆です:力は鉱山の持ち主にではなく、製錬所の持ち主と、下流で部品(たとえば磁石)を作る者にある。鉱山は「コモディティ」のビジネス——価格は世界市場で上下し、最も低コストの者が生き残ります。一方、製錬や磁石づくりは「技術+規模」のビジネスで、難しく、積み上げた知見がいり、少数の手に集中します——マージンと交渉力が積み上がるのは、まさにそこなんです。
これが、原材料の「政治ゲーム」が激しい理由を説明します——中国は「鉱石を売らない」ことを武器にはしません(鉱石はほかでも手に入るから)。代わりに「製錬を握り、磁石の技術を握る」ことを武器にします。2025年4月と10月、中国は重レアアースと磁石の輸出規制を打ち出し、中国産の鉱物をわずか0.1%含むだけ、あるいは中国の技術で作られた磁石でも輸出許可がいる、というところまで踏み込みました——その結果、米国や欧州の一部の自動車メーカーは、減産や工場の一時停止に追い込まれたほどです。
このトレンドを見るうえでの教訓:「この会社は何を掘っているか」とだけ問うのではなく、「製錬・磁石の工程に立っている(力がある)のか、それとも鉱山というコモディティ工程にいて市場価格に従うだけなのか」を問うこと。
05トレンド全体を動かす力
カテゴリーごとに事情は違っても、盤面全体を同時に動かす大きな力が3つあります:
1. 需要のスーパーサイクル — これが最も根っこにある力です。EV、送電網、再生可能エネルギー、AIデータセンターは、どれもが原材料を大量に食う機械で、それが同時に動いています。AIデータセンターだけでも、銅の需要を110万トン(2025年)から250万トン(2040年)へ押し上げます。そして世界は、需要と供給のあいだの「ギャップ」がじわじわ開いていく局面に入りつつあります。
2. 地政学——原材料が武器になる — 中国が製錬工程を握ると、原材料の輸出そのものが政治の「テコ」になります。いちばん分かりやすいのが2023年7月、中国がガリウムとゲルマニウム(チップに欠かせない金属)の輸出を規制したときです——ガリウムの輸出は、数カ月のうちに6,876kg(2023年7月)からわずか227kg(2023年10月)まで落ち込みました。これは財務諸表には載らない、でも世界地図の上にあるリスクなんです。
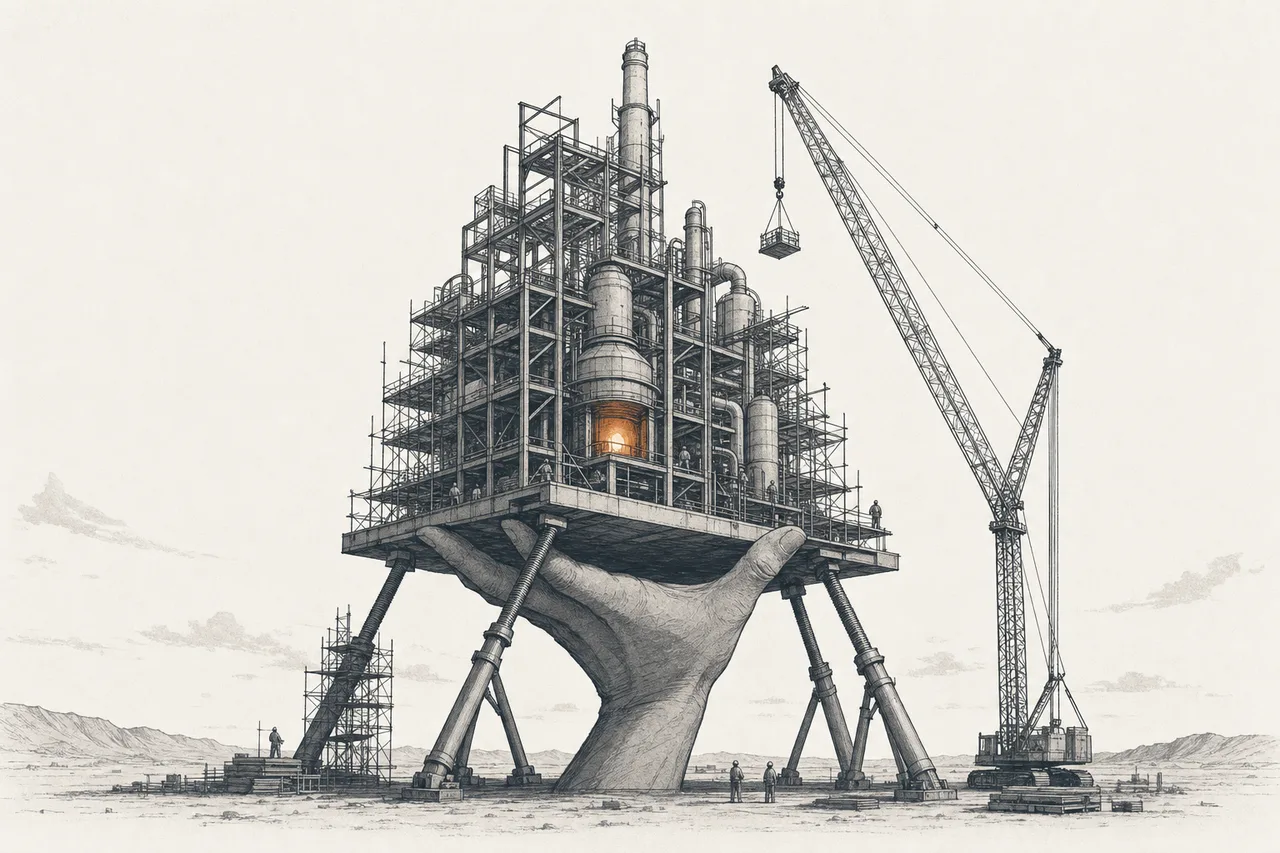
3. 生産拠点を取り戻す波(Reshoring & Friend-shoring) — その反作用として、西側はいま「中間工程」(製錬+磁石)を中国の外に建て直すため、巨額を投じています。この時代を象徴するディールが、米国防総省がレアアース企業MP Materialsの優先株を4億ドル分取得し、NdPr鉱物の「最低価格」を$110/kgで10年間保証した(当時の市場価格のほぼ倍)件です——国防総省が筆頭株主(約15%)になり、続いてAppleが米国の磁石サプライチェーンにさらに5億ドルを投じました。これは、自由市場がこれまで決してやらなかった「製錬への補助」なんです。
06いまどこまで来たか + 各カテゴリーのチャンピオン
2025〜2026年は、原材料が「道を分けた」時期です——あるものは急騰し、あるものはどん底から戻り始めました。リチウムは供給過剰で2025年半ばに約$8,000/トンまで落ちたあと、2026年半ばには約$21,000/トンまで反発(およそ1年で+162%回復)。一方ウランは、AIによる原子力需要で$72/ポンド(2024年末)から$94/ポンド超(2026年初め)へ。プラチナは2025年に110万オンスの供給不足になりました。以下は各カテゴリーの「チャンピオン」で、力が複数の国(米国/豪州/カナダ/英国/南アフリカ/ドイツ)に分散していることを映しています:
07未来とリスク
先を見れば、原材料のトレンドには、はっきりした長期の追い風と、セットで見ておくべき固有のリスクの両方があります。
チャンスの側:構造的な需要(EV、送電網、AI、原子力)は「スイッチを入れたら切りにくい」力で、供給がそれに追いつけません——新しい銅鉱山の立ち上げには平均17年かかり、供給ギャップは開いていく傾向にあります(2035年の銅では30〜40%に達するかもしれません)。これが「スーパーサイクル」の土台です。そしてreshoringの波は、国家が後ろ盾につく、中国の外の新しい製錬プレーヤーも生み出しています。
リスクの側には、気をつけるべき3つの層があります:
- コモディティ循環(commodity cyclicality): 原材料は、あらゆるトレンドのなかで最も激しく上下します。リチウムがちょうど実演したばかり——数年のうちに約70%下げてから+160%反発しました。今日の品不足は、数年後には供給過剰になりうるし、採掘企業の利益は自分でコントロールできない価格に縛られます
- 代替と技術(substitution): 価格が高すぎることが、人々に「迂回路」を探させる動機になります——たとえばナトリウム電池(リチウムの代わり)、レアアースを使わないモーター、磁石のリサイクルなど。もし成功すれば、一部のボトルネックは緩み、価格に下押し圧力がかかります
- 双方向の地政学: 中国が製錬を武器にできるのは事実ですが、国家の補助に頼るreshoringの側もまた、西側自身の国内政治に対して脆い——Lynasのテキサス製錬所が予算を$400Mから$575Mへ膨らませたように、「中間工程を新しく建てる」のは思ったより高く、遅いんです
だからこの章は「深掘りガイド」ではなく「地図」なのです——トレンド全体を見ることの本当の価値は、今日掘り出された一つの岩が、明日のAI、EV、防衛にどうつながっているかが見えること。それが分かったうえで、各原材料を一つずつ詳しく探検していけばいい——気になるカテゴリーの深掘りの章へ、そのままタップして入っていけます。