Megatrend · Synthetic Biology
สอนให้ต้นไม้ทำปุ๋ยกินเอง
ปุ๋ยไนโตรเจนที่เราใช้กันทั้งโลกถูกทำมาจากก๊าซธรรมชาติ และปล่อยคาร์บอนมหาศาล แล้วถ้าเราเคลือบ “จุลินทรีย์” ลงบนเมล็ดพืช ให้มันดึงไนโตรเจนจากอากาศมาป้อนรากแทนล่ะ? นี่คือคำสัญญาของยุคนี้ — และเหตุผลที่มันยังทำไม่สำเร็จง่ายๆ อย่างที่หวัง
01มันคืออะไร
เกษตรยุคใหม่ตั้งอยู่บนสารเคมีไม่กี่อย่าง — ปุ๋ยไนโตรเจนเพื่อให้พืชโต และยาฆ่าแมลง/เชื้อราเพื่อกันศัตรูพืช ทั้งหมดนี้ได้ผลและราคาถูก แต่มันมาพร้อมต้นทุนแฝง: ผลิตจากเชื้อเพลิงฟอสซิล ปล่อยคาร์บอน และไหลลงน้ำจนเกิดมลพิษ คำถามที่จุดประกายอุตสาหกรรมนี้คือ: เราจะใช้ “สิ่งมีชีวิต” แทน “สารเคมี” ในการให้ปุ๋ยและป้องกันพืชได้ไหม?
Agri-Biotech & Microbial Inputs คือการเอาเครื่องมือชีววิทยาสังเคราะห์มาออกแบบ “ปัจจัยการผลิตทางการเกษตร” แบบใหม่ที่เป็นสิ่งมีชีวิตหรือสารชีวภาพ แทนเคมีล้วน แบ่งหยาบๆ ได้ 3 กลุ่ม:
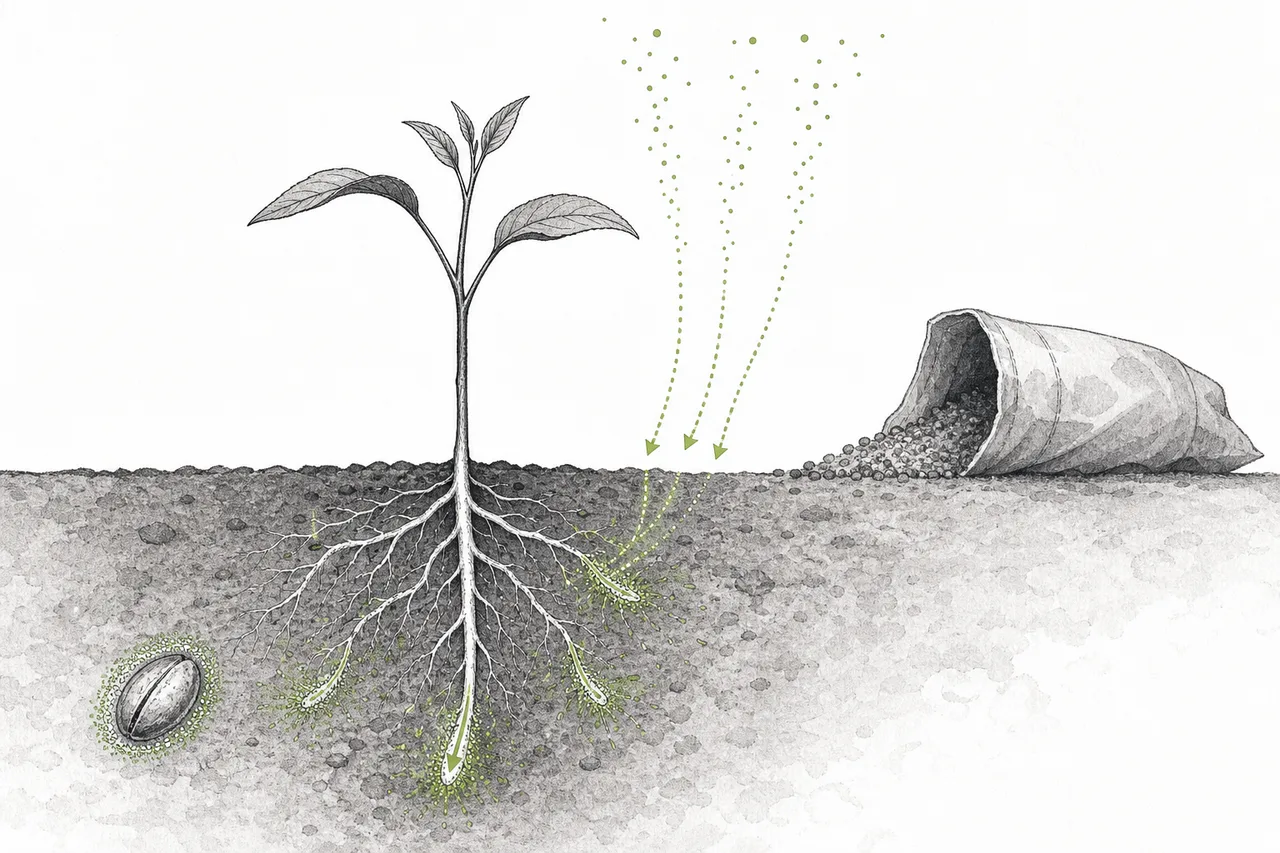
- จุลินทรีย์ตรึงไนโตรเจน (microbial nitrogen): แบคทีเรียที่ดึงไนโตรเจนจากอากาศมาป้อนรากพืช ทำให้พืชสร้าง “ปุ๋ย” ได้เองส่วนหนึ่ง ลดการใช้ปุ๋ยเคมี
- การป้องกันพืชเชิงชีวภาพ (biologicals): ครอบคลุม biopesticide (จุลินทรีย์/สารธรรมชาติกำจัดศัตรูพืช) และ biostimulant (สารที่กระตุ้นให้พืชโตเก่งขึ้น ทนแล้ง ดูดธาตุอาหารดีขึ้น)
- พืชดัดแปรพันธุกรรมแม่นยำ (gene-edited traits): ใช้เครื่องมืออย่าง CRISPR แก้ยีนพืชให้ทนโรค ทนแล้ง หรือให้ผลผลิตดีขึ้น โดยไม่ต้องใส่ยีนต่างสายพันธุ์เหมือน GMO ยุคเก่า
คำรวมของผลิตภัณฑ์เกษตรที่มี “สิ่งมีชีวิตหรือสารจากสิ่งมีชีวิต” เป็นตัวออกฤทธิ์ — ต่างจากสารเคมีสังเคราะห์ แบ่งเป็น biofertilizer (จุลินทรีย์ช่วยให้ธาตุอาหาร), biostimulant (กระตุ้นการเติบโต/ความทนทาน) และ biopesticide (กำจัดศัตรูพืช) จุดเด่นคือเป็นมิตรต่อสิ่งแวดล้อมและดิน จุดอ่อนคือ “ได้ผลไม่สม่ำเสมอ” เพราะมันเป็นสิ่งมีชีวิตที่ขึ้นกับดินฟ้าอากาศ — ประเด็นนี้คือหัวใจของทั้งบทเรียน
ใน Synthetic Biology (non-pharma) node นี้คือการเอาชีววิทยาสังเคราะห์มาลงสนาม “ไร่นา” — ไม่ใช่ผลิตอาหารในถังหมักอย่าง Alt-Protein แต่ไปอยู่กับต้นพืชจริงในดินจริง
02ทำไมถึงสำคัญ
ให้เข้าใจว่าทำไมโลกถึงอยากเลิกพึ่งปุ๋ยไนโตรเจนเคมี ต้องรู้ว่ามันถูกผลิตมายังไง — ผ่านกระบวนการ Haber-Bosch ที่เอาไนโตรเจนจากอากาศมารวมกับไฮโดรเจนจาก “ก๊าซธรรมชาติ” ภายใต้ความร้อนและความดันสูง พูดง่ายๆ คือ ปุ๋ยไนโตรเจนคือผลิตภัณฑ์จากฟอสซิลโดยตรง
ตัวเลขสะเทือนใจ: กระบวนการนี้กิน ก๊าซธรรมชาติราว 3–5% ของทั้งโลก และห่วงโซ่ปุ๋ยไนโตรเจนสังเคราะห์ปล่อยก๊าซเรือนกระจกราว 1.13 พันล้านตัน CO₂ ต่อปี ≈ 2.1% ของการปล่อยทั้งโลก — มากกว่าการบินพาณิชย์ทั้งอุตสาหกรรม และที่หนักกว่าคือ ไนโตรเจนที่พืชใช้ไม่หมดจะไหลลงแม่น้ำและทะเล ทำให้เกิด “เขตน้ำตาย” (dead zone) ที่ออกซิเจนต่ำจนสิ่งมีชีวิตอยู่ไม่ได้
เมื่อบวกกับแรงกดดันอีกสามด้าน — ต้นทุนปุ๋ยที่ผันผวนรุนแรง (ราคาพุ่งหลังสงครามยูเครน), กฎเกณฑ์ที่เข้มขึ้น (EU ตั้งเป้าลดการใช้ยาฆ่าแมลงเคมีลงครึ่งหนึ่ง และคุมไนโตรเจนไหลลงน้ำ), และ กระแสสุขภาพดิน — ทำให้ดีมานด์ของ biologicals โตต่อเนื่อง ตลาดปัจจัยการผลิตชีวภาพทั่วโลกอยู่ที่ราว $18,400 ล้านในปี 2025 และคาดว่าจะโตไปแตะ ~$35,000 ล้านในปี 2030
03มันทำงานยังไง
หัวใจของเทรนด์นี้เข้าใจได้ง่ายมากด้วยตัวอย่างเดียว: จุลินทรีย์ตรึงไนโตรเจน ในอากาศที่เราหายใจมีไนโตรเจนถึง 78% — แต่พืชใช้มันตรงๆ ไม่ได้ มันต้องการไนโตรเจนในรูป “แอมโมเนีย” ซึ่งปกติเราผลิตด้วยโรงงาน Haber-Bosch แล้วหว่านลงไร่ในรูปปุ๋ย ความคิดของ agri-biotech คือ ย้ายโรงงานนั้นลงไปอยู่ที่รากพืชเลย ในรูปของแบคทีเรีย
ในความเป็นจริง เทคโนโลยีนี้ยังไม่ได้ทดแทนปุ๋ยทั้งหมด — มันทดแทนได้ “บางส่วน” ข้อมูลภาคสนามปี 2025 ของ Pivot Bio (ผู้นำด้านนี้) ระบุว่าผลิตภัณฑ์ PROVEN G3 ในข้าวโพดทดแทนไนโตรเจนสังเคราะห์ได้เฉลี่ย 33 ปอนด์ต่อเอเคอร์ พร้อมเพิ่มผลผลิตเฉลี่ย 2.1 บุชเชล และบริษัทเคลมว่าผลิตภัณฑ์ถูกกว่าปุ๋ยไนโตรเจนราว 60% ส่วน biopesticide/biostimulant ทำงานคนละแบบ — บางตัวเป็นเชื้อรา/แบคทีเรียที่กินศัตรูพืช บางตัวเป็นสารกระตุ้นให้พืชสร้างภูมิหรือทนเครียดได้ดีขึ้น
04มันอยู่ตรงไหนใน SynBio
node นี้เป็นหนึ่งในสาขา “ภาคสนาม” ของ Synthetic Biology (non-pharma) และเชื่อมกับพี่น้องในตระกูลเดียวกันอย่างมีเหตุผล:
- ขนานกับ Alt-Protein & Precision Fermentation: ทั้งคู่ใช้จุลินทรีย์เป็น “เครื่องจักร” — ฝั่งโน้นหมักโปรตีนในถัง ฝั่งนี้ปล่อยจุลินทรีย์ลงดินจริง คนละสนาม แต่ฐานเทคโนโลยีชีวภาพเดียวกัน
- ต่อยอดสู่ Bio-Based Materials: ทักษะการออกแบบจุลินทรีย์ให้ผลิตสารที่ต้องการ ใช้ได้ทั้งกับปุ๋ยชีวภาพและวัสดุชีวภาพ — เป็นแพลตฟอร์มเดียวกัน คนละปลายทาง
- หนุน Climate-Resilient Agriculture โดยตรง: พืชที่ทนแล้ง ทนโรค และดินที่สมบูรณ์ขึ้น คือหัวใจของเกษตรที่ทนต่อสภาพภูมิอากาศแปรปรวน — biologicals เป็นเครื่องมือหนึ่งในกล่องนั้น
- พึ่ง AI: การคัดและออกแบบสายพันธุ์จุลินทรีย์ที่ “ทำงานได้จริงในดินหลากหลาย” ต้องวิเคราะห์ข้อมูลจีโนมและภาคสนามมหาศาล AI กับชีววิทยาเชิงคำนวณช่วยเร่งตรงนี้
05ตอนนี้ไปถึงไหนแล้ว (อย่างตรงไปตรงมา)
ถ้าจะเล่าเรื่องนี้ให้ซื่อสัตย์ ต้องพูดให้ชัด: คำสัญญาใหญ่มาก แต่การพิสูจน์ในไร่ยังหิน — และตลาดได้ลงโทษคนที่สัญญาเกินจริงไปแล้วหลายราย
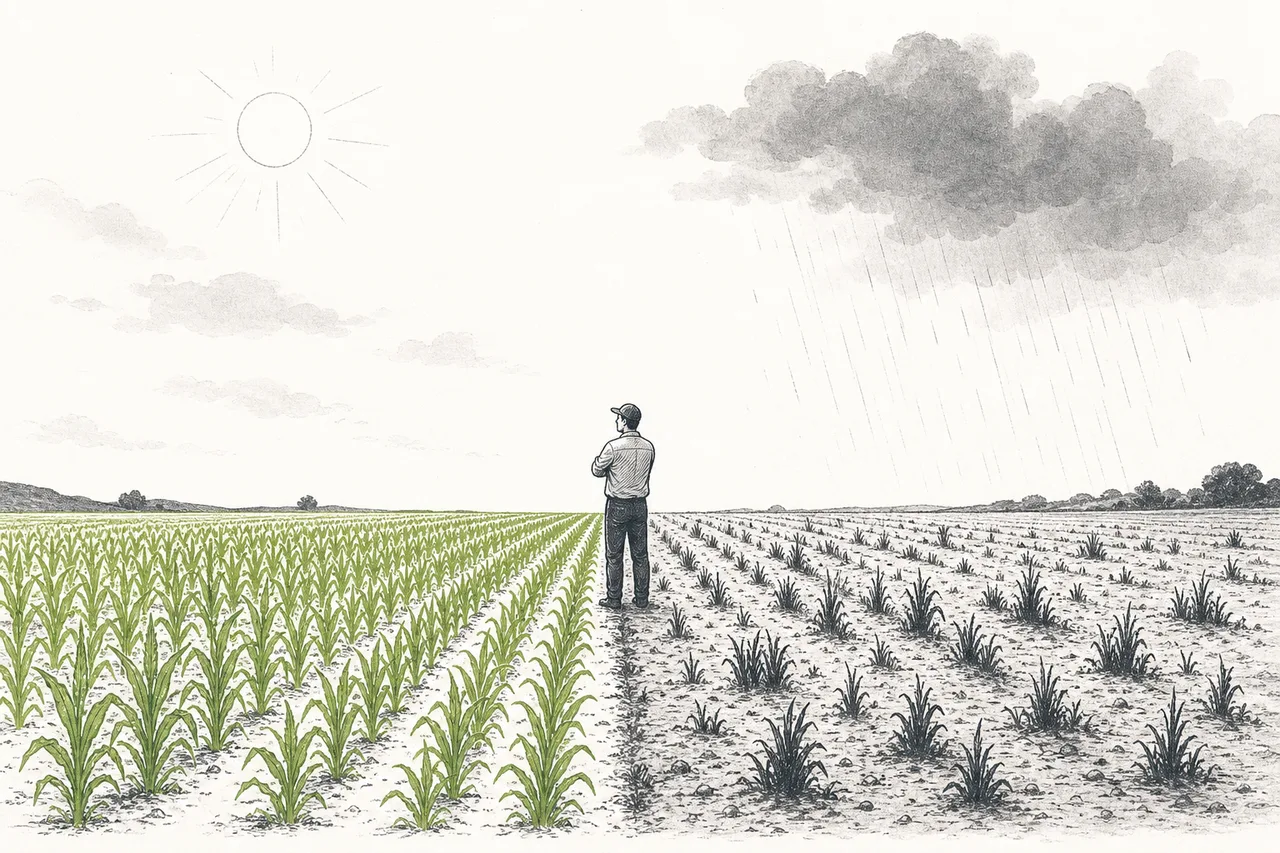
หัวใจของปัญหาคือ biologicals ได้ผลไม่คงที่ สารเคมีออกฤทธิ์เหมือนกันทุกที่ทุกเวลา แต่จุลินทรีย์เป็นสิ่งมีชีวิตที่ผลของมันขึ้นกับอุณหภูมิดิน ความชื้น และจุลินทรีย์เดิมในดินนั้นๆ ผลสำรวจชี้ว่า 41% ของร้านค้าเกษตรและเกษตรกร ยกให้ “ความไม่เชื่อมั่นในประสิทธิภาพ” เป็นอุปสรรคอันดับหนึ่งของการใช้ biologicals และประโยชน์หลายอย่าง (สุขภาพดิน ความทนเครียด) ก็ค่อยเป็นค่อยไปและมองเห็นยากกว่าผลทันตาของสารเคมี การยอมรับจึงช้า และผลิตภัณฑ์ต้องสู้กับเคมีที่ ถูกและพิสูจน์แล้ว
ความหินนี้สะท้อนในซากของบริษัทที่เคยร้อนแรง: Benson Hill เคยเข้าตลาดผ่าน SPAC ที่มูลค่าราว $2,000 ล้าน สุดท้ายยื่นล้มละลาย Chapter 11 เดือนมีนาคม 2025 หุ้นร่วงจาก $10 เหลือ ~$0.01 และถูกถอดออกจากตลาด · Indigo Ag เคยเป็นสตาร์ตอัป agtech มูลค่าสูงสุดในโลกที่ $3,500 ล้าน แต่รอบระดมทุนล่าสุดมูลค่าเหลือราว $200 ล้าน (ลดลง ~94%) · AgBiome ที่ระดมทุนไปแล้ว $230 ล้าน ปลดพนักงานทั้งหมดปลายปี 2023 แล้วขายแบรนด์ทิ้ง
แต่นี่ไม่ใช่จุดจบ มันคือ “การคัดกรอง” — เงินและความหวังกำลังย้ายจาก สตาร์ตอัปที่เผาเงิน ไปสู่ เจ้าตลาดเดิมที่อดทนและมีช่องทางจัดจำหน่าย Corteva ทุ่มซื้อ Stoller ($1,200 ล้าน) และ Symborg มาตั้งเป็นหน่วยธุรกิจ biologicals หนึ่งในใหญ่ที่สุดของโลก · Bayer เดินหน้าดีลซื้อเทคโนโลยี bioinsecticide ต่อเนื่อง · ส่วน Novonesis (เกิดจากการควบ Novozymes + Chr. Hansen) เป็นยักษ์จุลินทรีย์ที่ ทำกำไรอยู่แล้ว — คนละสนามกับสตาร์ตอัปที่ยังขาดทุน ฝั่งเอกชนที่น่าจับตาสุดอย่าง Pivot Bio เพิ่งปิดระดมทุน Series D $430 ล้าน (นำโดย DCVC และ Temasek) แต่ยังไม่เข้าตลาดหุ้น
06อนาคตข้างหน้า
ทิศทางแรกคือ “ความสม่ำเสมอ” คือสมรภูมิตัดสิน ใครก็ตามที่ทำให้ biologicals ได้ผล คาดเดาได้ ในดินและสภาพอากาศหลากหลาย จะปลดล็อกตลาดมหาศาล นี่คือเหตุผลที่ AI และข้อมูลภาคสนามสำคัญ — เป้าหมายคือเปลี่ยนจาก “บางทีก็เวิร์ก” เป็น “เวิร์กแน่ถ้าใช้ถูกแปลง”
ทิศทางที่สองคือ โมเดล “เสริม” ไม่ใช่ “แทน” — แทนที่จะเลิกใช้ปุ๋ยเคมีทั้งหมด เกษตรกรจะลดปุ๋ยลง 20–40% แล้วเสริมด้วยจุลินทรีย์ ภาพนี้สมจริงและขายง่ายกว่า “เลิกเคมี 100%” มาก และทำให้ผลิตภัณฑ์ค่อยๆ แทรกเข้าไร่จริงได้
ทิศทางที่สามคือ เจ้าตลาดเดิมจะเป็นผู้ชนะที่เงียบที่สุด บทเรียนจาก Benson Hill และ Indigo Ag สอนทั้งวงการว่า การมีช่องทางถึงเกษตรกรหลายล้านราย + งบ R&D ลึก + ความอดทนรอผลหลายฤดู สำคัญกว่าเทคโนโลยีเจ๋งๆ ในมือสตาร์ตอัปที่เงินหมดก่อน — Corteva, Bayer, Novonesis จึงอยู่ในตำแหน่งที่ดีที่จะเก็บเกี่ยวเมื่อตลาดโตเต็มที่
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกและใหญ่ที่สุดคือ ประสิทธิภาพภาคสนามที่ไม่คงที่ ตราบใดที่ biologicals ยัง “ได้ผลบ้างไม่ได้ผลบ้าง” ขึ้นกับดินฟ้าอากาศ เกษตรกรก็ลังเลที่จะวางเดิมพันผลผลิตทั้งฤดู — 41% บอกว่าไม่เชื่อมั่นในผล นี่คือกำแพงการยอมรับที่แท้จริง
ความเสี่ยงข้อสองคือ มันต้องสู้กับเคมีที่ถูกและพิสูจน์แล้ว ปุ๋ยและยาเคมีให้ผลทันตา ราคาถูก และเกษตรกรคุ้นเคยมาหลายสิบปี biologicals จึงต้องดีกว่าหรือถูกกว่าจริงๆ ไม่ใช่แค่ “เป็นมิตรต่อสิ่งแวดล้อม” — และเมื่อราคาปุ๋ยเคมีตกลง แรงจูงใจในการเปลี่ยนก็ยิ่งน้อยลง
ความเสี่ยงข้อสามคือ การยอมรับช้าและสุสานสตาร์ตอัป วงจรของเทคโนโลยีนี้ยาว (ต้องทดสอบหลายฤดูกาล) แต่เงินทุนของสตาร์ตอัปมีจำกัด ทำให้หลายรายเงินหมดก่อนพิสูจน์โมเดล — Benson Hill, Indigo Ag, AgBiome คือพยานสดๆ นักลงทุนที่ไล่ตาม “สตาร์ตอัป agtech ฮอตๆ” โดยไม่ดูเส้นทางสู่กำไร มักเจ็บหนัก
ความเสี่ยงข้อสี่คือ กฎเกณฑ์ที่เป็นได้ทั้งลมหนุนและลมต้าน EU ที่คุมยาฆ่าแมลงและไนโตรเจนเข้มขึ้นช่วยหนุนดีมานด์ biologicals — แต่ในอีกด้าน การขึ้นทะเบียนผลิตภัณฑ์ชีวภาพและพืชตัดต่อยีนก็มีความไม่แน่นอนสูง ต่างกันไปในแต่ละประเทศ และอาจเปลี่ยนตามการเมือง
สรุปสั้นๆ: Agri-Biotech คือความพยายามสอนให้พืชทำปุ๋ยกินเองและป้องกันตัวเอง เพื่อปลดเกษตรออกจากเคมีจากฟอสซิล — ไอเดียทรงพลังและจำเป็นต่อโลก แต่เพราะมันคือ “สิ่งมีชีวิตในดินจริง” ไม่ใช่สูตรเคมีในขวด มันจึงเดินช้า สะดุดบ่อย และลงโทษคนใจร้อน เข้าใจความตึงนี้ คือเข้าใจว่าทำไมเทรนด์ที่ “จำเป็น” ถึงยังเต็มไปด้วยซากของบริษัทที่ล้มไป