Megatrend · ภาพรวมทั้งเทรนด์
แผนที่การลงทุนล้านล้านดอลลาร์ของยุค
AI ไม่ใช่แค่ ChatGPT ในมือถือ — มันคือการก่อสร้างที่ใหญ่ที่สุดในประวัติศาสตร์เศรษฐกิจ บริษัทเทคยักษ์กำลังทุ่มเงินระดับ $700,000 ล้าน ต่อปี สร้างชั้นโครงสร้างพื้นฐานมหาศาล บทเรียนนี้คือ แผนที่ ที่ร้อย 9 หมวดของ AI เข้าด้วยกัน ว่ามันซ้อนกันเป็น “ชั้น” ยังไง เงินกองอยู่ตรงไหน และทำไมหลายคนถึงเริ่มถามว่านี่คือฟองสบู่หรือเปล่า (รายละเอียดแต่ละหมวดมีบทเจาะลึกแยกให้อ่าน)
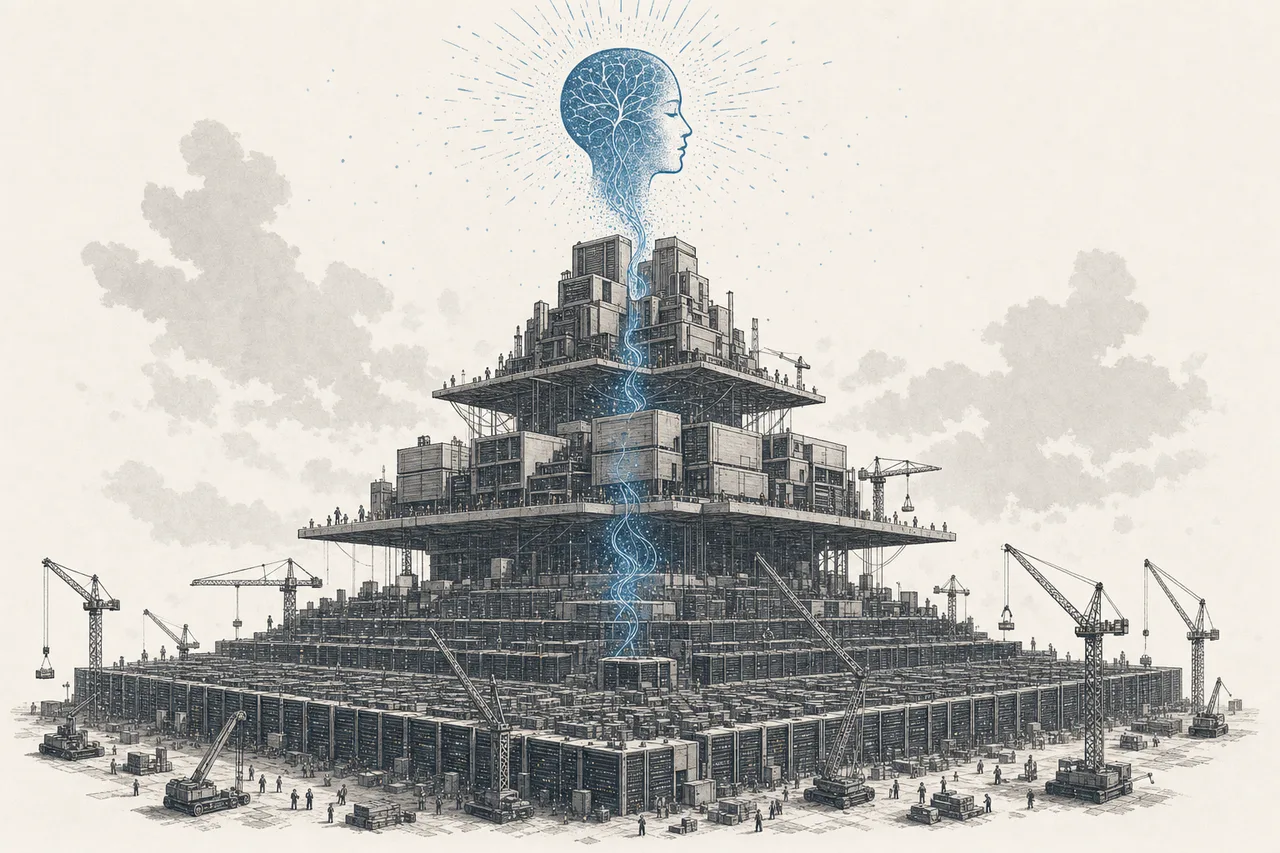
01ภาพใหญ่: การก่อสร้างที่ใหญ่ที่สุดในประวัติศาสตร์
เวลาเราใช้ AI ตอบคำถามในไม่กี่วินาที เบื้องหลังนั้นคือเซิร์ฟเวอร์ราคาแพง ดาต้าเซ็นเตอร์ขนาดเท่าเมือง และไฟฟ้ามหาศาล AI ยุคใหม่ไม่ใช่แค่ “ซอฟต์แวร์ฉลาดๆ” แต่เป็น อุตสาหกรรมหนักที่ต้องลงทุนทางกายภาพมโหฬาร และนั่นทำให้มันกลายเป็นการก่อสร้างที่ใหญ่ที่สุดครั้งหนึ่งในประวัติศาสตร์เศรษฐกิจ
ตัวเลขชวนตะลึง บริษัทคลาวด์ยักษ์ใหญ่ (hyperscaler) เพียงไม่กี่รายกำลังจะทุ่มเงินลงทุน (capex) รวมกันราว $700,000 ล้านในปีนี้ เทียบกับราว $290,000 ล้านในปี 2024 — โตขึ้นกว่าเท่าตัวในเวลาไม่กี่ปี
เงินก้อนนี้ใหญ่ระดับที่กระทบทั้งเศรษฐกิจโลก — มันดันราคาชิป ดันความต้องการไฟฟ้า และกลายเป็นเครื่องยนต์การเติบโตของตลาดหุ้น แต่การจะเข้าใจ AI จริงๆ ต้องเข้าใจก่อนว่ามันไม่ใช่ก้อนเดียว — มันคือ “ชั้นๆ” ที่ซ้อนกันอยู่
02แผนที่: 9 หมวดใน 3 ชั้น
วิธีที่ดีที่สุดในการเข้าใจ AI คือมองมันเป็น “เค้กสามชั้น” — แต่ละหมวด (9 หมวดย่อย) วางตัวอยู่ในชั้นใดชั้นหนึ่ง แต่ละหมวดมีบทเรียนเจาะลึกแยก (กดเข้าไปอ่านได้):
ชั้นบน — แอปพลิเคชัน (ที่เราใช้จริง)
- AI Applications & Copilots: ซอฟต์แวร์ที่ฝัง AI ลงในงานจริง เช่น ผู้ช่วยเขียนงาน แชตบอตบริการลูกค้า
- Agentic AI & Autonomous Workflows: AI ที่ “ลงมือทำเอง” หลายขั้นตอนแบบอัตโนมัติ — เรื่องที่ร้อนแรงที่สุดของปี 2026
ชั้นกลาง — แพลตฟอร์ม (สมองและเครื่องมือ)
- Foundation Models & Research Labs: ผู้สร้าง “โมเดลสมอง” อย่าง GPT, Gemini, Claude (ส่วนใหญ่เป็นบริษัทเอกชน เข้าถึงผ่านผู้ลงทุนเชิงกลยุทธ์)
- AI Compute Cloud & Neoclouds: ผู้ให้เช่าพลังประมวลผล AI (GPU-as-a-service) — ทั้งคลาวด์ยักษ์และผู้เล่นหน้าใหม่
- AI Tooling, Data & MLOps: เครื่องมือจัดการข้อมูลและดูแลโมเดล — “พลั่วและจอบ” ของฝั่งซอฟต์แวร์
ชั้นล่าง — โครงสร้างพื้นฐาน (ฐานทางกายภาพ)
- AI Compute & Accelerator Silicon: ชิปประมวลผล AI (GPU) — ชั้นที่ขาดแคลนที่สุดและเป็นต้นทางของทุกอย่าง
- AI Networking & Interconnect: ระบบเชื่อมต่อความเร็วสูงระหว่างชิปนับพันในคลัสเตอร์
- AI Data Center & Build-out: ตัวอาคาร ที่ดิน และการก่อสร้างดาต้าเซ็นเตอร์
- AI Power & Cooling: ระบบไฟฟ้าและระบายความร้อน — กลายเป็นคอขวดใหม่เพราะ AI กินไฟมหาศาล
03มันเชื่อมกันยังไง (AI stack)
หัวใจของแผนที่นี้คือคำว่า “stack” (ชั้นที่ซ้อนกัน) — แต่ละชั้นตั้งอยู่บนชั้นล่าง และทำให้ชั้นบนเป็นไปได้ ชั้นแอปฯ ที่เราใช้ ทำงานไม่ได้เลยถ้าไม่มีโมเดลในชั้นกลาง และโมเดลก็ฝึกไม่ได้ถ้าไม่มีชิปและดาต้าเซ็นเตอร์ในชั้นล่าง
ความสัมพันธ์นี้เป็นทั้งจุดแข็งและจุดเปราะบาง — มันแปลว่าทุกดอลลาร์ที่ลงในชั้นแอปฯ สุดท้ายต้องไหลลงไปเลี้ยงชั้นล่าง (ชิป ไฟ ดาต้าเซ็นเตอร์) และในทางกลับกัน ถ้าชั้นบน (แอปฯ) ทำเงินไม่ได้จริงตามที่ลงทุนไป ชั้นล่างที่สร้างไว้มหาศาลก็จะกลายเป็นภาระ — ซึ่งเป็นแก่นของ “คำถามเรื่องฟองสบู่” ที่เราจะคุยกันท้ายบท
04เงินกองอยู่ตรงไหน
คำถามที่นักลงทุนถกเถียงกันหนักที่สุดคือ — ในสามชั้นนี้ “ใครได้เงินจริง” และคำตอบ ณ ตอนนี้ค่อนข้างชัด: ชั้นล่าง (โครงสร้างพื้นฐาน) คือที่ที่เงินกองอยู่
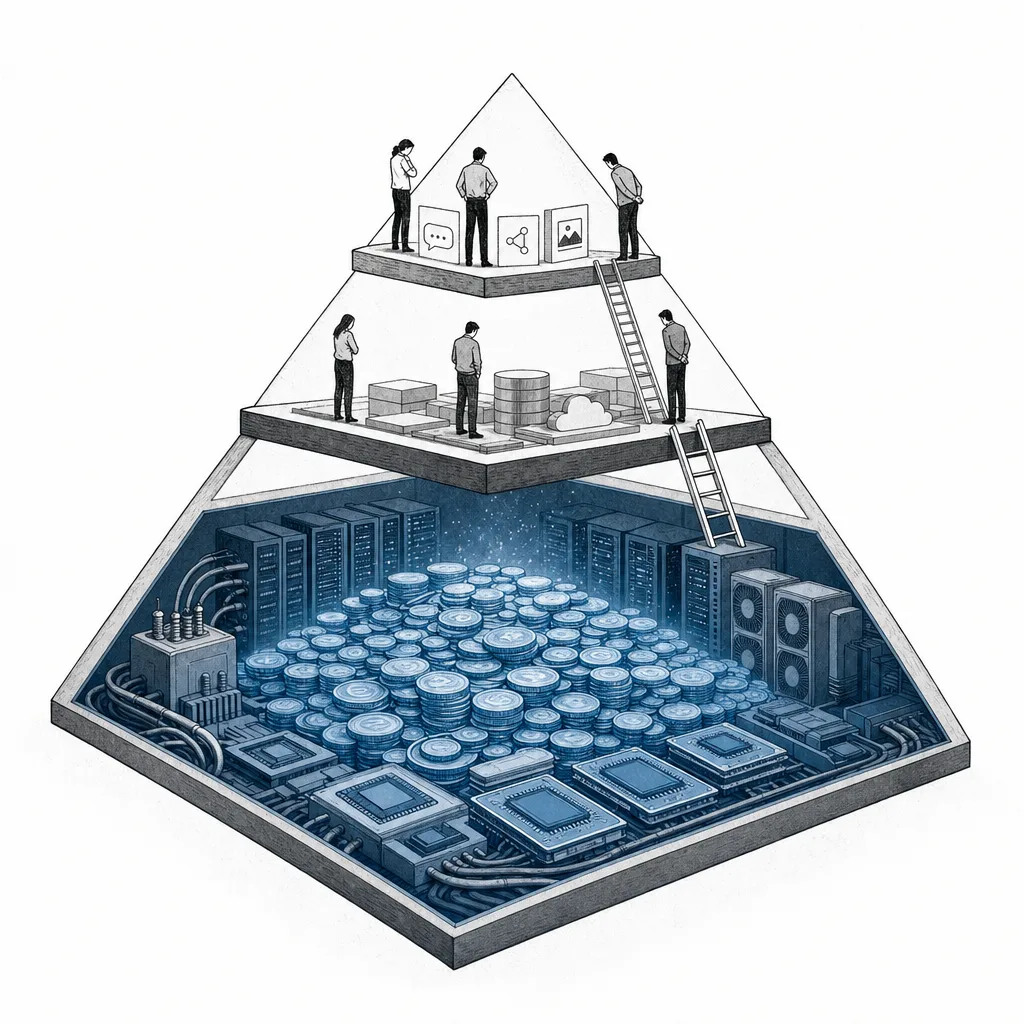
เหตุผลคือชั้นล่างเป็น “picks and shovels” — ไม่ว่าใครจะชนะในสงคราม AI ทุกคนต้องซื้อชิป เช่าคลาวด์ และใช้ไฟ คนขายของพวกนี้ (นำโดย NVIDIA) จึงเก็บเงินได้แน่นอน ขณะที่ชั้นบน (แอปฯ) แม้จะเป็นที่ที่ผู้ใช้จ่ายเงินจริง แต่การแข่งขันดุเดือดและของจำนวนมากเป็นแค่ “เปลือกบางๆ” หุ้มโมเดลของคนอื่น ทำกำไรยาก
แต่นี่คือจุดที่น่ากังวล — ในประวัติศาสตร์ มูลค่ามักจะค่อยๆ ไหลขึ้น ไปสู่ชั้นแอปฯ ในที่สุด (เหมือนยุคอินเทอร์เน็ตที่เงินจบที่ Google/Amazon ไม่ใช่คนขายเราเตอร์) คำถามคือ ชั้นแอปฯ ของ AI จะทำเงินได้มากพอ เร็วพอ ที่จะคุ้มกับการลงทุนมหาศาลในชั้นล่างหรือไม่
บทเรียนสำหรับการมองเทรนด์นี้: อย่าถามแค่ “บริษัทนี้ทำ AI ไหม” แต่ถามว่า “มันอยู่ชั้นไหน และชั้นนั้นทำเงินได้จริงหรือยัง”
05แรงที่กระทบทั้งเทรนด์
มี 3 แรงใหญ่ที่ขยับทั้ง AI พร้อมกัน:
1. ซูเปอร์ไซเคิลการลงทุน — capex ระดับล้านล้านดอลลาร์กำลังไหลเข้าชั้นล่าง ดาต้าเซ็นเตอร์ทั่วโลกคาดว่าจะดันการลงทุนแตะ $1.7 ล้านล้านดอลลาร์ภายในปี 2030 นี่คือแรงที่ยกทั้งห่วงโซ่ — ตั้งแต่ชิป ไฟฟ้า ไปจนถึงการก่อสร้าง
2. คอขวดไฟฟ้า — AI กินไฟมหาศาลจนพลังงานกลายเป็นข้อจำกัดที่แท้จริง การขยาย AI ไม่ได้ติดที่เงินหรือชิปอย่างเดียวอีกต่อไป แต่ติดที่ “หาไฟจากไหน” ทำให้ AI ผูกโยงกับ พลังงาน อย่างลึกซึ้ง
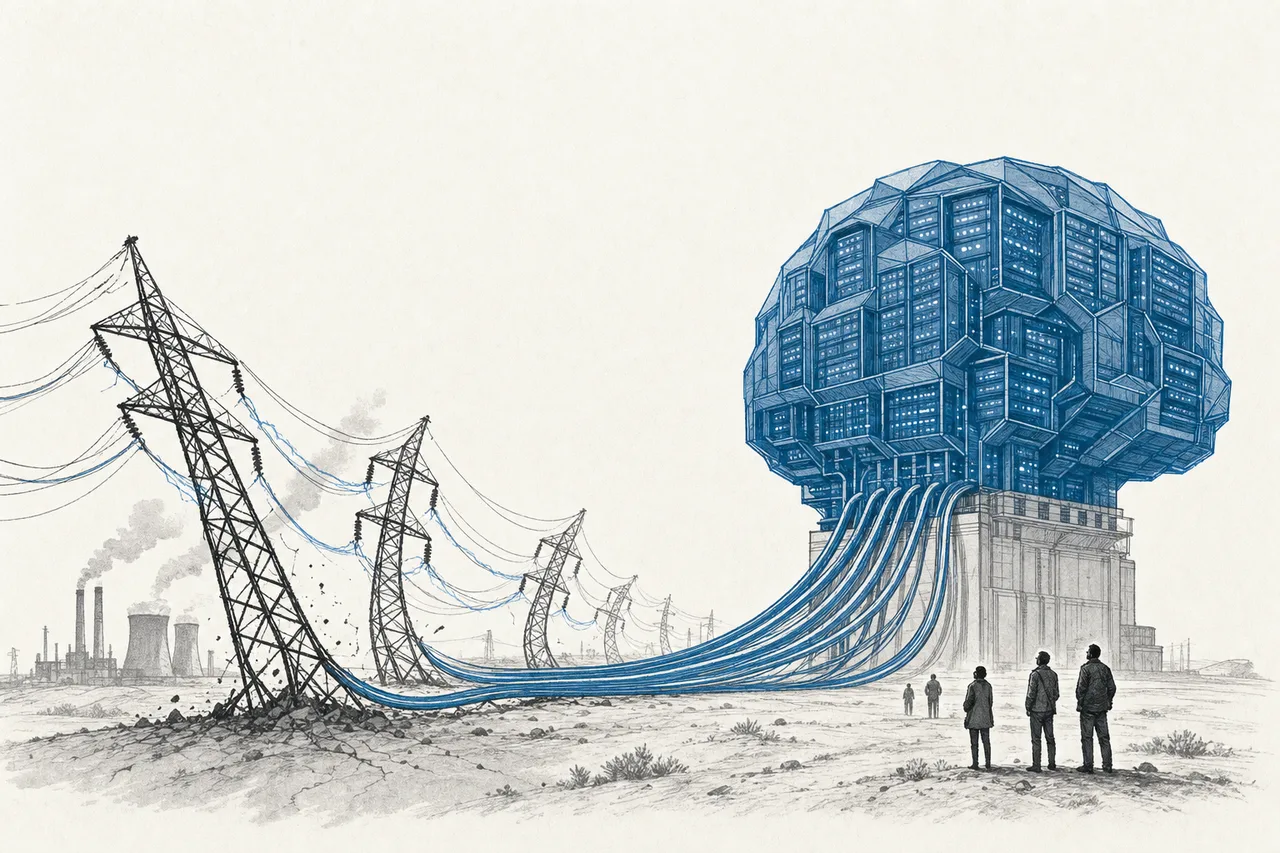
3. พึ่ง เซมิคอนดักเตอร์ อย่างเบ็ดเสร็จ — ทั้งชั้นล่างของ AI ตั้งอยู่บนชิป โดยเฉพาะ GPU และหน่วยความจำ HBM การบูม AI ทั้งหมด คือ การบูมของอุตสาหกรรมชิป และคอขวดของชิป (เช่น TSMC, HBM ของ SK Hynix) ก็กลายเป็นคอขวดของ AI ไปด้วย
06ตอนนี้ไปถึงไหน + แชมป์แต่ละชั้น
ปี 2025–2026 คือยุคที่เงินไหลเข้าชั้นล่างอย่างถล่มทลาย และอำนาจกระจายตัวข้ามผู้เล่นหลายประเภท ด้านล่างคือ “แชมป์” ของแต่ละชั้น:
07อนาคต และคำถามเรื่องฟองสบู่
ไม่มีบทเรียนเรื่อง AI ที่ซื่อสัตย์ จะข้ามเรื่องนี้ได้ — นี่คือฟองสบู่หรือเปล่า?
ฝ่ายที่กังวลชี้ไปที่หลายสัญญาณ อย่างแรกคือ “การเงินแบบวนเป็นวง” (circular financing) เช่น NVIDIA ประกาศลงทุนใน OpenAI ราว $100,000 ล้าน แล้ว OpenAI ก็เอาเงินนั้นไปซื้อชิป NVIDIA — นักวิเคราะห์บางคนเตือนว่าโครงสร้างแบบนี้ “สร้างภาพดีมานด์” ให้ดูใหญ่กว่าความจริง ชวนให้นึกถึงฟองสบู่ดอตคอม
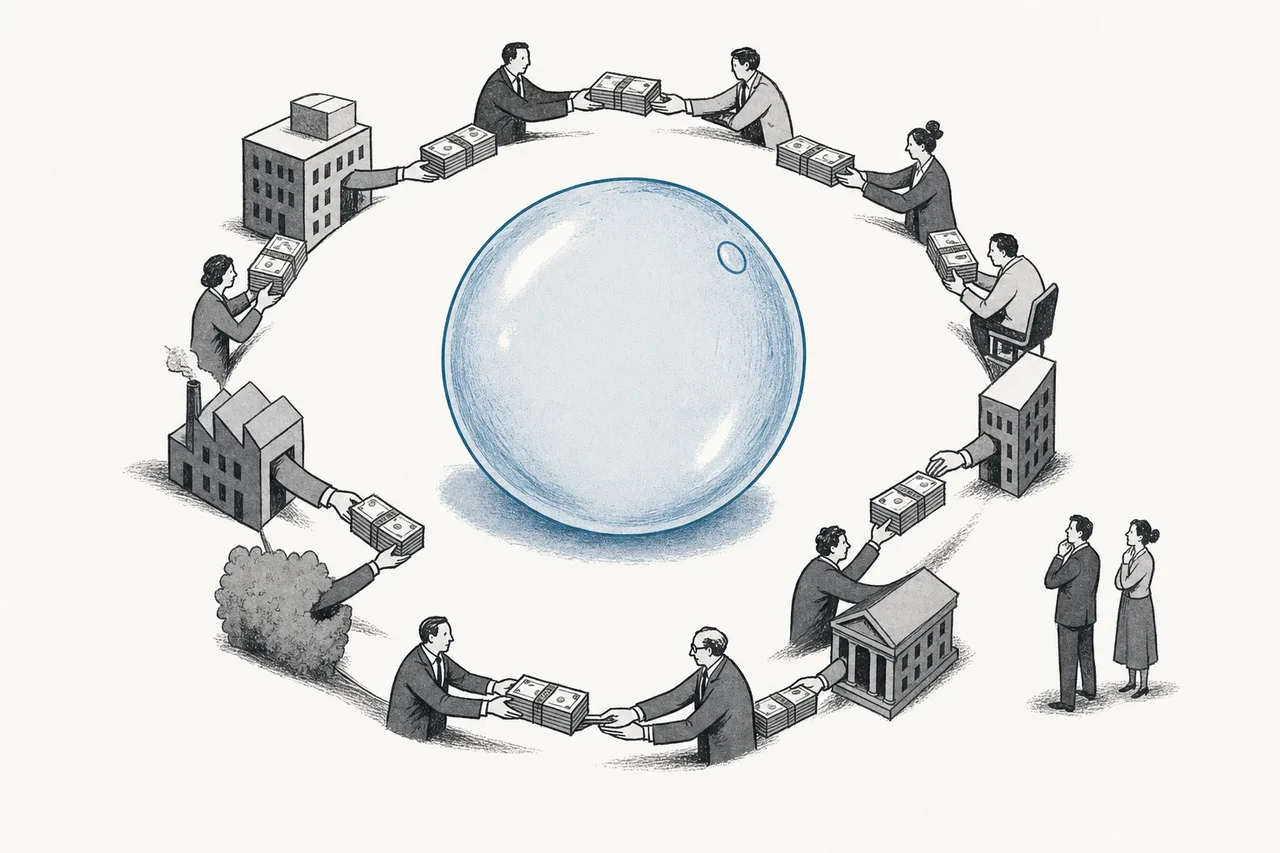
อย่างที่สองคือ ตัวเลขที่ไม่สมดุล OpenAI ผูกพันจะใช้เงินราว $1.4 ล้านล้านดอลลาร์ ใน 8 ปีเพื่อสร้างดาต้าเซ็นเตอร์ ทั้งที่ปัจจุบันมีรายได้เพียงราว $13,000 ล้านและยังขาดทุน — ส่วนต่างนี้ต้องอาศัยการกู้และความเชื่อมั่นมหาศาล
และอย่างที่สามคือ “ผลตอบแทนที่ยังไม่มา” รายงานจาก MIT พบว่า แม้องค์กรจะลงทุนใน generative AI ไปแล้ว $30,000–40,000 ล้าน แต่ราว 95% รายงานว่ายังไม่เห็นผลตอบแทนที่วัดได้ — สะท้อนช่องว่างระหว่าง “เงินที่ลงไป” กับ “มูลค่าที่ได้กลับมา”
แต่ฝ่ายที่เชื่อมั่นก็มีเหตุผลหนักแน่นเช่นกัน: เทคโนโลยีพื้นฐานที่สร้างไว้ (ชิป ดาต้าเซ็นเตอร์ ไฟฟ้า) เป็นของจริงที่จะอยู่ยาว แม้ฟองสบู่ระยะสั้นจะแตก โครงสร้างพื้นฐานก็ยังมีค่า เหมือนที่สายไฟเบอร์ที่วางช่วงดอตคอมกลายเป็นรากฐานของยุคอินเทอร์เน็ตในเวลาต่อมา
สรุปสั้นๆ: AI คือการเดิมพันที่ใหญ่ที่สุดของยุค — มันอาจเป็นทั้งการปฏิวัติที่แท้จริง และ มีฟองสบู่ปนอยู่ในเวลาเดียวกัน (สองอย่างนี้เกิดพร้อมกันได้ เหมือนยุคอินเทอร์เน็ต) การเข้าใจว่ามันประกอบขึ้นเป็น “ชั้นๆ” อย่างไร คือเครื่องมือที่ดีที่สุดในการแยกแยะว่าส่วนไหนคือของจริง และส่วนไหนคือความคาดหวังที่วิ่งนำหน้าความเป็นจริง — กดเข้าไปอ่านบทเจาะลึกของชั้นที่คุณสนใจได้เลย