Megatrend · Synthetic Biology
หมักพลาสติกขึ้นมาในถัง แทนที่จะขุดน้ำมันขึ้นมากลั่น
เกือบทุกอย่างรอบตัวเรา — ขวดพลาสติก เส้นใยเสื้อผ้า สีทาบ้าน — ล้วนเริ่มต้นจากน้ำมันดิบ คำถามใหญ่ของยุคนี้คือ เราจะ “เลี้ยงจุลินทรีย์ให้หมักวัตถุดิบเดียวกันออกมา” แทนการขุดเจาะได้ไหม คำตอบคือได้ — แต่เส้นทางนี้เต็มไปด้วยซากบริษัทที่ล้มเพราะสู้ราคาน้ำมันไม่ไหว และนั่นคือหัวใจของทั้งเรื่อง
01มันคืออะไร
ลองมองรอบตัวคุณตอนนี้ — ขวดน้ำ ปลอกโทรศัพท์ เส้นใยในเสื้อ สีที่ทาผนัง น้ำยาซักผ้า เกือบทั้งหมดมีจุดเริ่มต้นเดียวกัน: น้ำมันดิบ ที่ถูกขุดขึ้นมา กลั่น แล้วแตกโมเลกุลให้กลายเป็นสารตั้งต้นของวัสดุนับพันชนิด อุตสาหกรรมปิโตรเคมีคือกระดูกสันหลังที่มองไม่เห็นของโลกวัตถุ
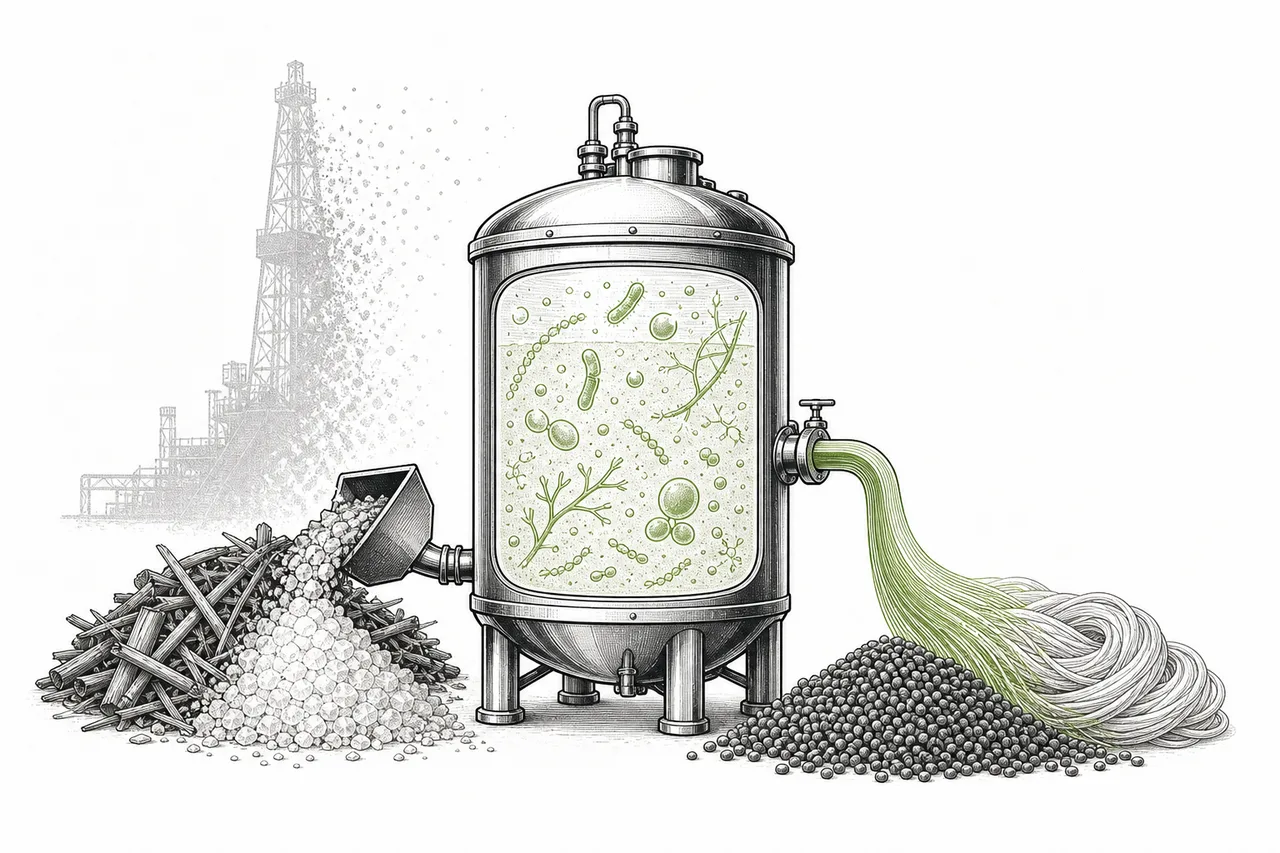
node นี้คือคำถามที่ท้าทายกระดูกสันหลังนั้นทั้งอัน: เราจะผลิตวัสดุและสารเคมีตัวเดิม โดยไม่ต้องพึ่งน้ำมันได้ไหม? วิธีคือ แทนที่จะ “ขุดแล้วกลั่น” เราเอา น้ำตาลหรือชีวมวล (เช่นข้าวโพด อ้อย เศษพืช) ไปป้อนให้จุลินทรีย์หรือเอนไซม์ที่ถูกออกแบบมา แล้วให้มัน “หมัก” วัตถุดิบนั้นออกมาเป็นโมเลกุลเป้าหมาย — เหมือนหมักเบียร์ แต่ผลลัพธ์เป็นพลาสติกหรือสารเคมีแทนแอลกอฮอล์
มันครอบคลุมของ 4 กลุ่มหลัก:
- ไบโอพลาสติก (bioplastics): พลาสติกจากพืช เช่น PLA (ทำจากกรดแลกติกที่หมักจากน้ำตาล ใช้ทำแก้วกาแฟ บรรจุภัณฑ์) และ PHA (พลาสติกที่จุลินทรีย์ผลิตในเซลล์ ย่อยสลายได้แม้ในทะเล)
- เส้นใย/พอลิเมอร์ชีวภาพ: ไนลอนและสารตั้งต้นเส้นใยที่หมักขึ้นมาแทนการสังเคราะห์จากน้ำมัน
- เอนไซม์อุตสาหกรรม: “กรรไกรชีวภาพ” ที่ใส่ลงในน้ำยาซักผ้า อาหารสัตว์ กระดาษ ฟอกหนัง เพื่อแทนกระบวนการเคมีที่ใช้พลังงานสูง
- สารเคมีหมุนเวียน (renewable chemicals): สารตั้งต้นอย่าง 1,4-butanediol หรือ adipic acid ที่หมักจากน้ำตาลแทนการกลั่นจากน้ำมัน
โลกไบโอเทคถูกแบ่งด้วย “สี” — สีแดง คือการแพทย์/ยา, สีเขียว คือเกษตร, และ สีขาว คือการเอาชีววิทยามาผลิตวัสดุและสารเคมีอุตสาหกรรม node นี้ทั้ง node คือ white biotech ความท้าทายของมันต่างจากสีแดงสิ้นเชิง: ยาแพงแค่ไหนคนก็ยอมจ่าย แต่พลาสติกต้องสู้กับของถูกที่ผลิตจากน้ำมันมาเป็นร้อยปี — เกมนี้ตัดสินกันที่ ต้นทุน ไม่ใช่เทคโนโลยี
ในแผนผังเมกะเทรนด์ node นี้อยู่ภายใต้ Synthetic Biology (non-pharma) — มันคือการเอาเครื่องมือชีววิทยาสังเคราะห์มาประยุกต์กับ “โลกวัตถุ” แทนที่จะเป็นอาหาร (พี่น้องของมันคือ Alt-Protein) หรือยา
02ทำไมถึงสำคัญต่อโลก
มีแรงสามอย่างที่ดันเทรนด์นี้พร้อมกัน อย่างแรกคือ การลดคาร์บอน (decarbonization) — อุตสาหกรรมเคมีและพลาสติกปล่อยก๊าซเรือนกระจกมหาศาล เพราะวัตถุดิบตั้งต้นคือฟอสซิลล้วนๆ ถ้าเปลี่ยนมาใช้คาร์บอนจากพืช (ที่ดูดจากอากาศ) แทน ก็เท่ากับตัดต้นตอการปล่อยคาร์บอนของวัสดุทั้งกอง
อย่างที่สองคือ เศรษฐกิจหมุนเวียน (circularity) และกฎหมาย — สหภาพยุโรปและอีกหลายประเทศเริ่มแบนพลาสติกใช้ครั้งเดียว และบังคับให้ผู้ผลิตรับผิดชอบขยะของตัวเอง (EPR) ทำให้พลาสติกที่ย่อยสลายได้อย่าง PHA มีที่ยืน อย่างที่สามคือ ความมั่นคงของห่วงโซ่อุปทาน — ประเทศที่ไม่มีน้ำมันแต่มีพืชผลการเกษตร มองว่าการหมักวัสดุจากชีวมวลคือทางลดการพึ่งพาการนำเข้าน้ำมัน
แต่ต้องดูตัวเลขให้เป็น: ตลาดสารเคมีชีวภาพรวม “ใหญ่” เพราะมันนับรวมของที่ทำกำไรได้แล้วอย่างเอนไซม์ ส่วนพระเอกที่คนตื่นเต้น — ไบโอพลาสติก — ยังเป็นแค่เศษเสี้ยวของตลาดพลาสติกทั้งโลก (กำลังการผลิตไบโอพลาสติกทั่วโลกปี 2025 อยู่ที่ราว 2.3 ล้านตัน เทียบกับพลาสติกทั้งโลกที่ผลิตปีละกว่า 400 ล้านตัน) นี่คือเรื่องของ “ทิศทางถูก แต่ฐานยังเล็กและกำไรยังยาก”
03มันทำงานยังไง (สองเส้นทางสู่โมเลกุลเดียวกัน)
หัวใจของเรื่องคือ มีสองเส้นทางที่ไปจบที่โมเลกุลเดียวกัน เส้นทางเดิมเริ่มจากใต้ดิน เส้นทางใหม่เริ่มจากไร่นา
เส้นทางปิโตรเคมี: ขุดน้ำมันดิบขึ้นมา ส่งเข้า เครื่องแตกโมเลกุล (cracker) ที่ใช้ความร้อนสูงทุบโมเลกุลใหญ่ให้เป็นสารตั้งต้นเล็กๆ แล้วประกอบขึ้นเป็นพลาสติกหรือสารเคมี เส้นทางชีวภาพ: ปลูกพืช เอามาแปลงเป็นน้ำตาล ป้อนให้ จุลินทรีย์ที่ถูกดัดแปลงพันธุกรรม ในถังหมัก จุลินทรีย์ “กิน” น้ำตาลแล้ว “ขับ” โมเลกุลเป้าหมายออกมา จากนั้นแยกและทำให้บริสุทธิ์ — ได้สารตัวเดียวกันเป๊ะ
นี่คือเหตุผลที่ทั้งเรื่องตัดสินกันที่ต้นทุน: ถ้าได้ของตัวเดียวกัน ลูกค้าก็เลือกของที่ถูกกว่า และน้ำมันถูกมาก กระบวนการกลั่นถูกขัดเกลามาเป็นร้อยปี ฝั่งหมักจึงต้องไล่ตามต้นทุนที่ต่ำสุดๆ ให้ทัน — งานที่ บางโมเลกุลทำได้ บางโมเลกุลทำไม่ได้
04มันเชื่อมกับอะไรในระบบนิเวศ
node นี้นั่งบนจุดตัดของหลายเมกะเทรนด์:
- เป็นพี่น้องกับ Alt-Protein: ทั้งคู่ใช้ “การหมักในถัง” เป็นเครื่องมือเดียวกัน ต่างกันแค่ปลายทาง — อันหนึ่งหมักออกมาเป็นโปรตีน อีกอันหมักออกมาเป็นพลาสติก บริษัทที่เก่งการหมักระดับอุตสาหกรรมจึงเล่นได้ทั้งสองสนาม
- พึ่ง DNA Synthesis & Synbio Platform Tools: การจะ “ออกแบบจุลินทรีย์” ให้หมักโมเลกุลเป้าหมายได้ ต้องเขียนและประกอบ DNA ก่อน — เครื่องมือสังเคราะห์ DNA คือต้นน้ำของทุกอย่างในบทนี้
- ทดแทน วัตถุดิบและห่วงโซ่อุปทาน: เป้าหมายตรงๆ คือลดการพึ่งพาน้ำมันและสารเคมีฟอสซิล — เป็น “substitute” ของห่วงโซ่ปิโตรเคมีเดิม
- พึ่ง AI: การออกแบบสายพันธุ์จุลินทรีย์ให้ผลิตเก่งและถูกลง อาศัยชีววิทยาเชิงคำนวณและ AI มากขึ้นเรื่อยๆ เพื่อย่นรอบการลองผิดลองถูก
05ตอนนี้ไปถึงไหนแล้ว — “สุสานสีขาว” ที่ของจริง
ถ้าจะเข้าใจเทรนด์นี้ ต้องเริ่มจากความจริงที่เจ็บปวด: คลื่นแรกของบริษัท synbio-materials ล้มระเนระนาด ไม่ใช่เพราะเทคโนโลยีไม่ได้ผล แต่เพราะ เศรษฐศาสตร์การหมักสู้ราคาน้ำมันไม่ไหว นี่คือ “สุสานสีขาว” (white-biotech graveyard) ที่นักลงทุนต้องรู้
Amyris เคยเป็นดาวเด่นของวงการ — หมักสารต่างๆ จากน้ำตาลอ้อยได้สารพัด ตั้งแต่สารต้านมาลาเรีย เครื่องสำอาง ไปจนเชื้อเพลิง แต่ในเดือนสิงหาคม 2023 บริษัทยื่นล้มละลายภายใต้ Chapter 11 ต้องขายแบรนด์เครื่องสำอางทิ้งและหดกลับมาที่งานวิจัยและการหมักหลักเท่านั้น Zymergen เข้าตลาดหุ้นปี 2021 ด้วยความคาดหวังสูงลิ่ว แต่ผลิตภัณฑ์เรือธง (ฟิล์มออปติกสำหรับจอ) ดันสเกลไม่ขึ้น ราคาหุ้นพังภายในไม่กี่เดือน สุดท้ายถูก Ginkgo Bioworks ซื้อไปทั้งบริษัทในราคาเพียงราว $300 ล้านปลายปี 2022 และก่อนหน้านั้น Solazyme/TerraVia (หมักน้ำมันสาหร่าย) ก็เคยล้มมาแล้วในปี 2017
และเรื่องยังไม่จบ — เดือนมีนาคม 2025 Danimer Scientific ผู้ผลิต PHA (พลาสติกย่อยสลายในทะเล แบรนด์ Nodax) ที่เคยเป็นความหวัง ก็ยื่นล้มละลาย Chapter 11 หลังลูกค้ารายใหญ่ (เชนร้านอาหารฟาสต์ฟู้ด) ลดออเดอร์กะทันหัน ทำให้โรงงานที่เพิ่งขยายไปเดินเครื่องไม่เต็มกำลัง สุดท้ายถูก Teknor Apex ซื้อกิจการในเดือนมิถุนายน 2025 — เทคโนโลยี PHA ไม่ตาย แต่บริษัทมหาชนอิสระตายไปแล้ว
แต่ใต้ซากเหล่านี้ มี “อีกครึ่งหนึ่ง” ของอุตสาหกรรมที่ ทำกำไรและโตเงียบๆ — กลุ่มที่ไม่พยายามแข่งกับพลาสติกราคาถูกตรงๆ แต่ขาย “เอนไซม์” และวัตถุดิบหมักที่มีมูลค่าสูง ให้กับอุตสาหกรรมอื่น ตลาดเอนไซม์อุตสาหกรรมปี 2025 อยู่ที่ราว $8.4B และเจ้าตลาดอย่าง Novonesis (เกิดจากการควบ Novozymes + Chr. Hansen) ครองส่วนแบ่งราว 48% — กำไรงาม ต่างจากพวกไบโอพลาสติกพอร์ตขาดทุนลิบ
ฝั่งที่ไปได้สวยอีกตัวอยู่ในจีน: Cathay Biotech (688065 เซี่ยงไฮ้) ผู้นำโลกด้าน long-chain diacid จากการหมัก และกำลังดันไนลอนชีวภาพ — ปี 2024 รายได้ราว 2.96 พันล้านหยวน กำไรสุทธิราว 487 ล้านหยวน โต ~33% นี่คือตัวอย่างว่า ถ้าเลือกโมเลกุลที่ “หมักแล้วถูกกว่ากลั่นจริง” และทำที่สเกลใหญ่ในตลาดที่มีดีมานด์ (จับมือผู้ผลิตแบตเตอรี่อย่าง CATL) ธุรกิจหมักวัสดุก็ทำกำไรได้
06อนาคตข้างหน้า
ทิศทางแรกคือ “เลือกสนามรบให้ถูก” — บทเรียนจากสุสานสีขาวทำให้ทั้งวงการเข้าใจว่า อย่าไปสู้กับพลาสติกโภคภัณฑ์ราคาถูกตรงๆ งานวิจัยเศรษฐศาสตร์ชี้ชัด: สารเคมีฐาน (เช่นโอเลฟินส์ เบนซีน) “ถูกเกินไป” จนหมักแล้วไม่คุ้ม แต่สารที่มีออกซิเจนมากกว่าอย่าง adipic acid, acrylic acid, 1,4-butanediol สามารถหมักแข่งได้จริง อนาคตของเทรนด์จึงอยู่ที่ “โมเลกุลมูลค่าสูงที่หมักแล้วถูกกว่า” ไม่ใช่ทุกอย่าง
ทิศทางที่สองคือ กฎหมายเป็นลมส่ง — การแบนพลาสติกใช้ครั้งเดียวและกฎ EPR ในยุโรปและเอเชีย ทำให้พลาสติกย่อยสลายได้อย่าง PLA และ PHA มี “ราคาพรีเมียมที่ยอมจ่าย” ในบางตลาด (บรรจุภัณฑ์อาหาร ถุงขยะอินทรีย์) เอเชียแปซิฟิกเป็นภูมิภาคที่โตเร็วสุด (CAGR ~21%) จากแรงกฎหมายและการรับเอาไปใช้
ทิศทางที่สามคือ AI เร่งการออกแบบ — ปัญหาหลักของการหมักคือ “ลองผิดลองถูก” นานและแพง การใช้ชีววิทยาเชิงคำนวณและ AI ออกแบบสายพันธุ์จุลินทรีย์ให้ผลิตเก่งขึ้นตั้งแต่รอบแรกๆ จะช่วยกดต้นทุนและย่นเวลา — นี่คือเส้นเชื่อมตรงไป AI ที่อาจเป็นตัวพลิกเศรษฐศาสตร์ทั้งเกม
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกและใหญ่สุดคือ ต้นทุนเทียบกับน้ำมัน (cost-vs-oil) — นี่คือดาบที่ฆ่าคลื่นแรกของอุตสาหกรรมมาแล้ว น้ำมันยังถูก กระบวนการกลั่นถูกขัดเกลามาเป็นร้อยปี เมื่อราคาน้ำมันลง วัสดุชีวภาพก็แข่งยากขึ้นทันที ความสามารถในการแข่งขันของทั้งเทรนด์จึง “ผูกกับราคาน้ำมัน” อย่างหลีกเลี่ยงไม่ได้ — เป็นความเสี่ยงเชิงมหภาคที่บริษัทควบคุมเองไม่ได้
ความเสี่ยงข้อสองคือ การสเกล (scale-up) — หมักในหลอดทดลองได้ ไม่ได้แปลว่าหมักในถัง 200,000 ลิตรแล้วจะได้ผลผลิตและต้นทุนเท่าเดิม การ “ขยายถัง” คือหุบเหวที่ Zymergen และ Danimer ตกลงไป โรงงานที่สร้างใหญ่แต่เดินไม่เต็มกำลัง = ต้นทุนต่อหน่วยพุ่ง = ขาดทุน
ความเสี่ยงข้อสามคือ ความเข้มข้นของเงินทุน (capital intensity) — การสร้างกำลังการผลิตหมักต้องใช้เงินมหาศาลและใช้เวลานานก่อนจะคืนทุน บริษัทพึ่งเงินระดมทุนหรือลูกค้ารายใหญ่ ถ้าตลาดเงินตึงหรือลูกค้าถอนตัว (อย่างที่เกิดกับ Danimer) ก็พังได้ทันที — นี่คือเหตุผลที่ผู้รอดมักเป็นบริษัทใหญ่ที่มีพอร์ตกระจายความเสี่ยง ไม่ใช่ pure-play ตัวเล็ก
สรุปสั้นๆ: นี่คือเรื่องราวของความฝันที่จะ “เลิกขุดน้ำมันแล้วหันมาหมักวัสดุแทน” — ฝันที่ถูกในเชิงวิทยาศาสตร์และสิ่งแวดล้อม แต่ถูกความจริงเรื่องต้นทุนเฉือนคลื่นแรกล้มไปหลายราย ผู้ที่จะรอดและโตในคลื่นถัดไป คือคนที่เข้าใจว่า เกมนี้ไม่ได้ตัดสินที่ “หมักได้ไหม” แต่ตัดสินที่ “หมักแล้วถูกกว่าน้ำมันได้ตรงไหน” — และเลือกรบเฉพาะสนามนั้น