Megatrend · Carbon Removal
ให้ต้นไม้ดูดคาร์บอนแทนเรา แล้วเราแค่ตัดสินใจว่าจะ “เก็บ” มันยังไง
ทุกวันนี้คาร์บอนเครดิตแบบ “ดูดออกจริง ฝังถาวร” ที่ส่งมอบได้มากที่สุดในโลก ไม่ได้มาจากเครื่องดูดอากาศไฮเทคราคาแพง แต่มาจากของพื้นๆ อย่างเศษไม้และฟางข้าว — เอามาเผาแบบไร้ออกซิเจนจนกลายเป็น “ถ่าน” ที่ฝังอยู่ในดินได้เป็นร้อยปี นี่คือเรื่องของสองวิธีที่ใช้พืชเป็นเครื่องดูดคาร์บอน: ถ่านชีวภาพ (biochar) ที่กำลังครองตลาดส่งมอบจริง กับ BECCS ที่บริษัทยักษ์จองคิวซื้อล่วงหน้าเป็นล้านตัน
01มันคืออะไร (สองวิธีที่ใช้พืชดูดคาร์บอน)
เริ่มจากความจริงข้อหนึ่งที่ทรงพลังมาก: ต้นไม้และพืชทุกต้นคือเครื่องดูดคาร์บอนที่ดีที่สุดในโลกอยู่แล้ว — และมันทำงานฟรี ผ่านการสังเคราะห์แสง พืชดึง CO₂ จากอากาศมาสร้างเป็นลำต้น ใบ ราก ปัญหามีอยู่ข้อเดียว คือเมื่อพืชตาย เน่าเปื่อย หรือถูกเผา คาร์บอนที่มันเก็บไว้ก็ ลอยกลับขึ้นฟ้า ภายในไม่กี่ปี เหมือนยืมเงินมาแล้วต้องคืน
Bio-based Removal (การดูดคาร์บอนด้วยชีวมวล) คือกลุ่มเทคโนโลยีที่มาแก้ตรงจุดนี้พอดี — ปล่อยให้พืชดูดคาร์บอนให้เราฟรีๆ แล้วเรามาทำให้คาร์บอนนั้น “ไม่ลอยกลับ” มี 2 วิธีหลักที่ต่างกันชัดเจน:
- Biochar (ถ่านชีวภาพ): เอาชีวมวล (เศษไม้ ฟาง เปลือกถั่ว มูลสัตว์) มาเผาแบบ ไร้ออกซิเจน ที่อุณหภูมิสูง — ได้ “ถ่าน” ที่คาร์บอนถูกล็อกในรูปที่จุลินทรีย์ย่อยแทบไม่ได้ เอาไปฝังในดินแล้วมันอยู่ได้ หลายร้อยปี นี่คือวิธีที่ส่งมอบคาร์บอนเครดิตได้จริงมากที่สุดในโลกตอนนี้
- BECCS: ย่อมาจาก Bioenergy with Carbon Capture and Storage — เอาชีวมวลมา เผาผลิตไฟฟ้า เหมือนโรงไฟฟ้าทั่วไป แต่แทนที่จะปล่อยควันขึ้นฟ้า กลับ ดักจับ CO₂ จากปล่อง แล้วอัดฝังลงใต้ดินลึกเป็นพันๆ ปี — ได้ทั้งไฟฟ้าและการดูดคาร์บอนในคราวเดียว
CDR (Carbon Dioxide Removal) = การ “ดูด” CO₂ ที่ปล่อยไปแล้วออกจากอากาศ ต่างจากการ “ลดการปล่อย” (เช่น เปลี่ยนมาใช้พลังงานสะอาด) · Durable = เก็บได้นานพอจะนับว่าถาวร — มาตรฐานสากลมักวัดที่ อย่างน้อย 100 ปี ตรงนี้แหละที่ทำให้ biochar/BECCS ต่างจากการปลูกป่าธรรมดา (ที่ไฟไหม้ทีเดียวคาร์บอนก็คืนหมด)
ในแผนผังเมกะเทรนด์ Bio-based Removal เป็นสาขาย่อยภายใต้ Carbon Removal ซึ่งรวมพี่น้องอย่าง Direct Air Capture (เครื่องดูดอากาศโดยตรง), การเร่งการผุของหิน (Enhanced Weathering) และ การดูดคาร์บอนในมหาสมุทร ในบรรดาพี่น้องทั้งหมดนี้ Bio-based Removal คือคนที่ “ส่งของจริง” ออกมาได้มากที่สุด ณ วันนี้
02ทำไมมันถึงครองตลาดคาร์บอนวันนี้
นี่คือตัวเลขที่ทำให้คนทั้งวงการต้องหันมามอง: ในปี 2025 ตลาดคาร์บอนเครดิตแบบ “ดูดออกถาวร” (durable CDR) ทำสถิติ ส่งมอบจริงทะลุ 1 ล้านตันสะสมเป็นครั้งแรกในประวัติศาสตร์ และเกือบทั้งหมดของยอดส่งมอบนั้นมาจากชีวมวล — โดยเฉพาะ biochar
ถ้าดูเฉพาะไตรมาส 3 ปี 2025 จะเห็นภาพชัดมาก: biochar คิดเป็น ~79% ของคาร์บอนที่ส่งมอบจริงทั้งหมด และถ้ารวมวิธีชีวมวลทั้งหมด (biochar + BECCS + การฝังชีวมวล) จะกินถึง ~97% ของยอดส่งมอบ ส่วนเทคโนโลยีหรูอย่าง DAC ที่เป็นข่าวบ่อยๆ รวมกับวิธีอื่นเหลือแค่ ~3%
เหตุผลที่ biochar นำโด่งคือมัน “พร้อมใช้และถูก” ในโลกที่เครื่องดูดอากาศ DAC ยังมีราคาหลายร้อยถึงเป็นพันดอลลาร์ต่อตัน biochar ขายอยู่ที่ราว $150 ต่อตัน CO₂ ในปี 2025 (ขยับจาก ~$131 ในปี 2023) ใช้เทคโนโลยีที่มนุษย์รู้จักมาพันปี และทำได้ทุกที่ที่มีเศษชีวมวลเหลือทิ้ง — ตั้งแต่ฟาร์มในโบลิเวียยันโรงเลื่อยในไทย
แล้วทำไมโลกถึงยอมจ่ายเงินซื้อ “การดูดคาร์บอน” เป็นเรื่องเป็นราว? เพราะบริษัทยักษ์ใหญ่ที่ประกาศเป้า net-zero — Microsoft, Google, JPMorgan — รู้ดีว่าลำพังการลดการปล่อยไม่พอ พวกเขาต้อง “ดูดคาร์บอนที่ปล่อยไปแล้วกลับคืนมา” ด้วย และต้องเป็นการดูดที่ พิสูจน์ได้ว่าถาวรจริง ไม่ใช่แค่ปลูกป่าที่อาจถูกไฟไหม้ทีหลัง นี่คือดีมานด์ที่สร้างตลาดทั้งตลาดนี้ขึ้นมา
03มันทำงานยังไง
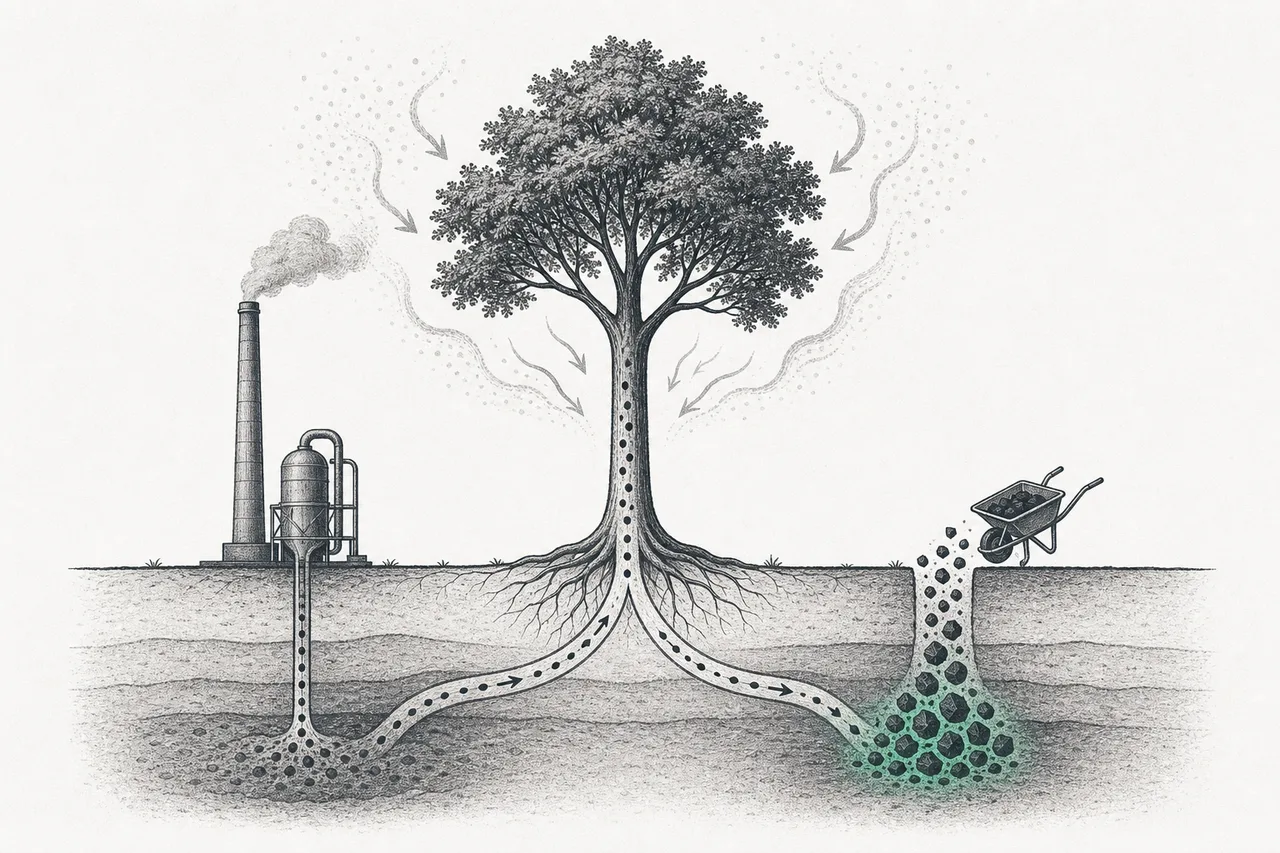
ทั้งสองวิธีเริ่มจากจุดเดียวกัน — พืชดูด CO₂ ผ่านการสังเคราะห์แสง — แล้วค่อยแยกทางกันที่ขั้นตอน “จะเก็บคาร์บอนยังไงไม่ให้ลอยกลับ” ลองดูภาพนี้:
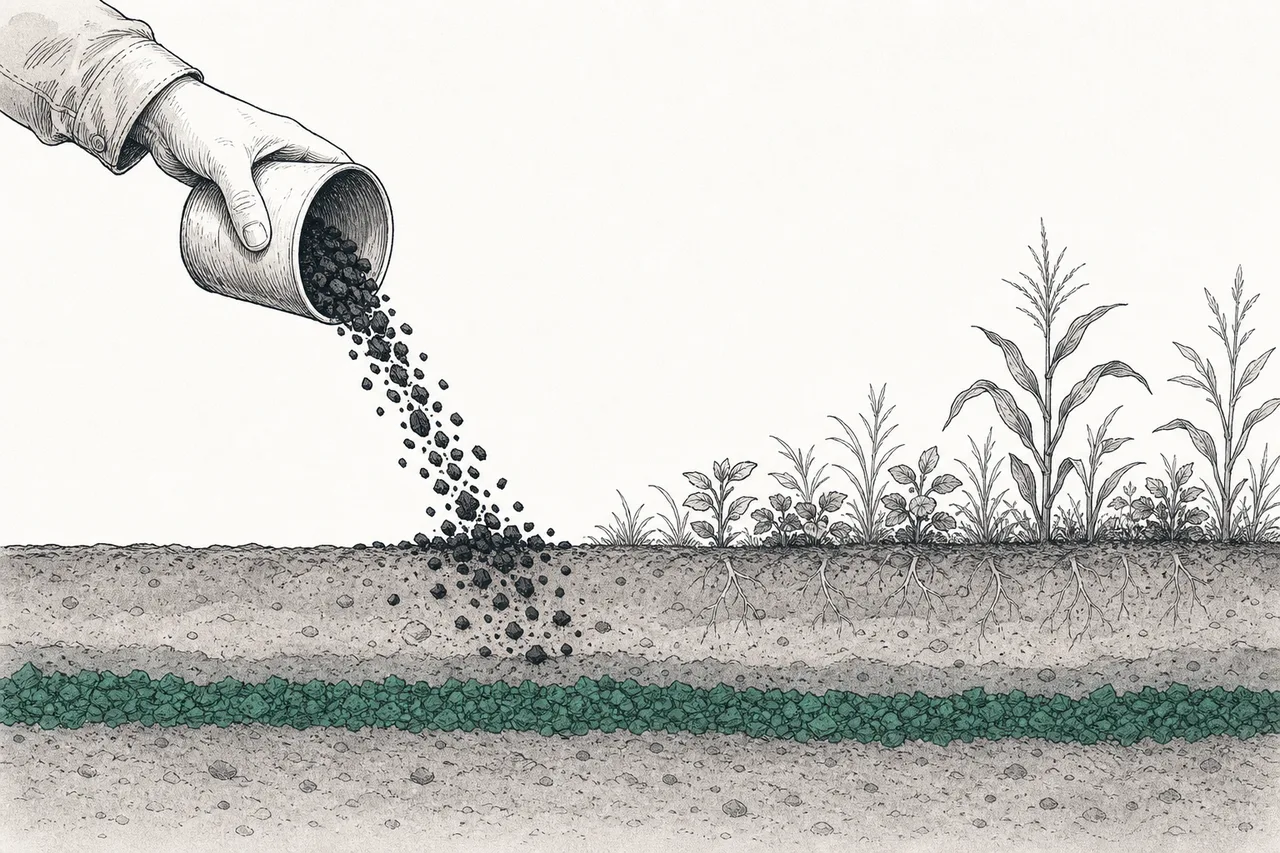
หัวใจของ biochar อยู่ที่คำว่า “pyrolysis” (ไพโรไลซิส) — การเผาชีวมวลที่อุณหภูมิสูง (~400–700°C) ในสภาพ ไร้ออกซิเจน เพราะไม่มีออกซิเจน ชีวมวลจึงไม่ได้ลุกไหม้เป็นเถ้า แต่ถูก “อบ” จนน้ำและสารระเหยออกไปหมด เหลือไว้แต่โครงคาร์บอนที่เสถียรสุดๆ — เสถียรขนาดที่จุลินทรีย์ในดินย่อยมันแทบไม่ได้ ขณะที่เศษไม้ปกติเน่าหมดใน 5–10 ปี แต่ถ่านชีวภาพนอนนิ่งในดินได้ หลายร้อยปี
การเผาทั่วไป = มีออกซิเจน ไฟลุก คาร์บอนกลายเป็น CO₂ ลอยขึ้นฟ้า · Pyrolysis = ไม่มีออกซิเจน ไม่มีเปลว เป็นการ “อบสลายด้วยความร้อน” ได้ผลผลิต 3 อย่าง: ถ่าน (biochar) ของแข็ง, น้ำมันชีวภาพ (bio-oil) ของเหลว, และก๊าซสังเคราะห์ — ความต่างเล็กๆ ระหว่าง “มี/ไม่มีออกซิเจน” นี่แหละที่ตัดสินว่าคาร์บอนจะลอยกลับ หรือถูกล็อกไว้
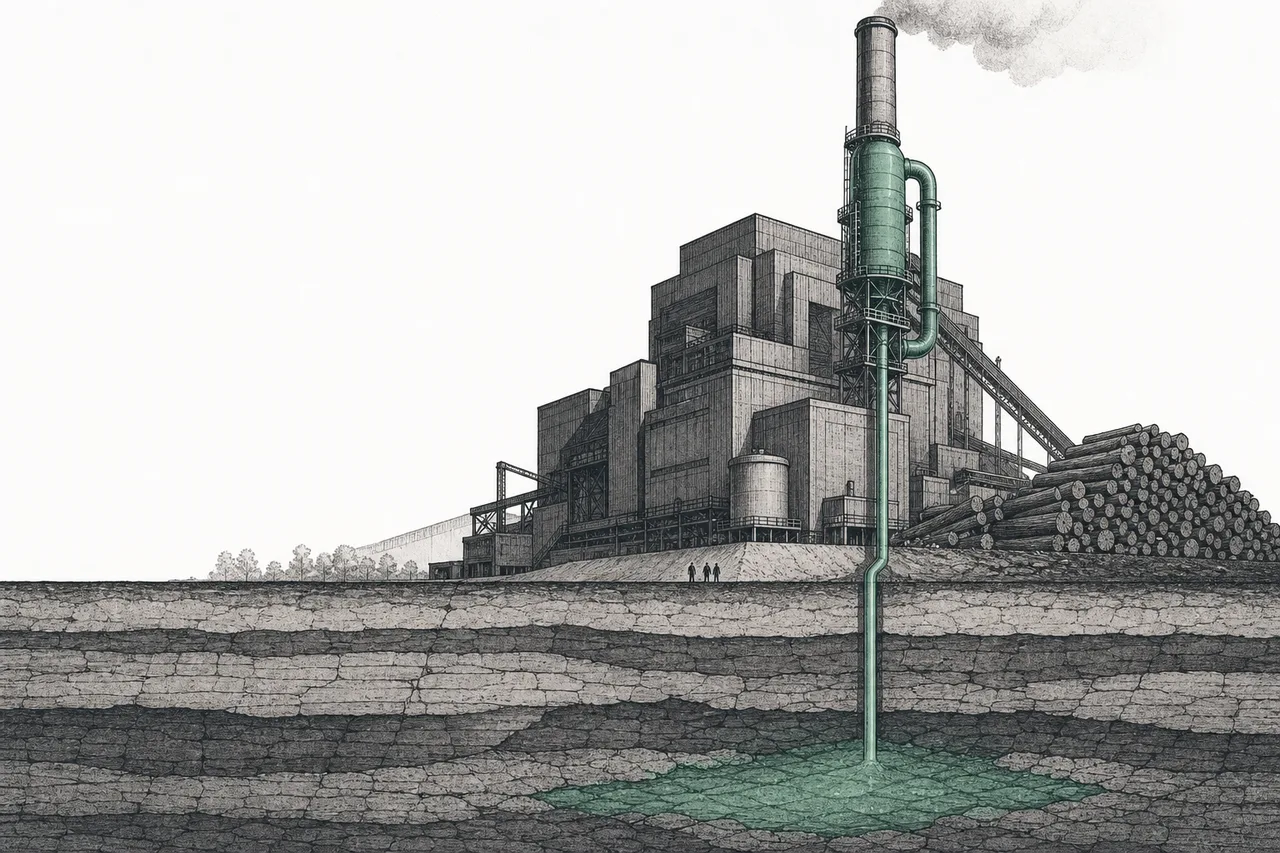
ฝั่ง BECCS ซับซ้อนและแพงกว่ามาก เพราะมันคือการพ่วง “โรงดักจับคาร์บอน” เข้ากับโรงไฟฟ้าชีวมวลขนาดยักษ์ ตัวอย่างจริงที่กำลังสร้างคือโครงการของ Stockholm Exergi ในสวีเดน ที่จะดักจับ CO₂ จากการเผาเศษไม้เพื่อทำความร้อนให้เมือง แล้วขนทางเรือไปอัดฝังใต้ทะเลที่นอร์เวย์ — เมื่อเดินเครื่องเต็มที่ในปี 2028 จะดูดได้ถึง 800,000 ตัน CO₂ ต่อปี ความยากของ BECCS คือมันต้องการทั้งโรงไฟฟ้า เครื่องดักจับ ท่อขนส่ง และหลุมเก็บใต้ดิน — ครบทั้งห่วงโซ่ถึงจะนับว่าดูดคาร์บอนได้จริง
04มันเชื่อมกับอะไรในระบบนิเวศ
Bio-based Removal ไม่ได้อยู่ลอยๆ มันพันกับเทรนด์ใหญ่ๆ หลายตัวอย่างน่าสนใจ:
- เป็นพี่น้องกับ Carbon Removal วิธีอื่น: มันคือ “ตัวจริงที่ส่งของได้” ในตระกูลเดียวกับ Direct Air Capture (เครื่องดูดอากาศ — แม่นยำแต่แพงมาก), การเร่งการผุของหิน และการดูดคาร์บอนในมหาสมุทร แต่ละวิธีต่างกันที่ ราคา ความถาวร และความพร้อม — biochar ชนะเรื่องราคาและความพร้อม ส่วน DAC ชนะเรื่องความถาวรและการวัดที่แม่นยำ
- แย่งทรัพยากรกับ พลังงานสะอาด: BECCS เผาชีวมวลเพื่อทำพลังงาน — ชีวมวลก้อนเดียวกันนี้คนอื่นก็อยากเอาไปใช้ผลิตเชื้อเพลิงชีวภาพหรือทำความร้อน การดึงชีวมวลมาทำ BECCS จึงเป็นการ แข่งขัน กับการใช้พลังงานทางอื่น และยังพึ่งระบบไฟฟ้า/โครงข่ายในการเดินเครื่อง
- พึ่งโครงสร้างพื้นฐานเก็บ CO₂ ใต้ดิน: ทั้ง BECCS และ bio-oil ต้องการ “หลุมเก็บ” คือชั้นหินใต้ดินที่อัดก๊าซเข้าไปได้ถาวร — โครงสร้างพื้นฐานเดียวกับที่อุตสาหกรรมดักจับคาร์บอน (CCS) ใช้ ทำให้มันผูกกับการพัฒนาท่อขนส่งและแหล่งกักเก็บใต้ดินทั่วโลก
- ยืนบนตลาดคาร์บอนเครดิต: ทั้งหมดนี้จะเกิดไม่ได้เลยถ้าไม่มี “ผู้ซื้อ” ที่ยอมจ่ายเงินซื้อการดูดคาร์บอน — ดีมานด์จากเป้า net-zero ของบริษัทยักษ์คือเชื้อเพลิงที่ขับเคลื่อนทั้งวงการ
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
มีปรากฏการณ์หนึ่งที่อธิบายสถานะของวงการนี้ได้ดีที่สุด — เรียกว่า “ช่องว่างระหว่างสัญญากับการส่งมอบ” ในปี 2025 ถ้านับ ปริมาณที่บริษัทเซ็นสัญญาซื้อล่วงหน้า BECCS ครองตลาดถึง ~75% เพราะดีลมันใหญ่มาก (เป็นล้านๆ ตัน) แต่ถ้านับ ของที่ส่งมอบจริงในปีนั้น biochar ครองเกือบทั้งหมด เพราะ BECCS ส่วนใหญ่ยัง “สร้างไม่เสร็จ” — เป็นสัญญาที่จะส่งมอบในปี 2028 ขึ้นไป
ฝั่ง biochar โตจนของขาด — ปลายปี 2025 มีรายงานว่า กว่า 90% ของกำลังผลิต biochar ระดับอุตสาหกรรมถูกผู้ซื้อรายใหญ่จองหมดแล้ว ดีลที่สะเทือนวงการที่สุดคือ Microsoft จับมือ Exomad Green (ผู้ผลิตจากโบลิเวีย) เซ็นสัญญาดูดคาร์บอน 1.24 ล้านตันใน 10 ปี — เป็นดีล biochar ที่ใหญ่ที่สุดเท่าที่เคยมี และทำให้ Exomad Green กลายเป็นผู้ส่งมอบ durable CDR เบอร์หนึ่งของโลก (ราว 27% ของยอดส่งมอบทั้งหมด)
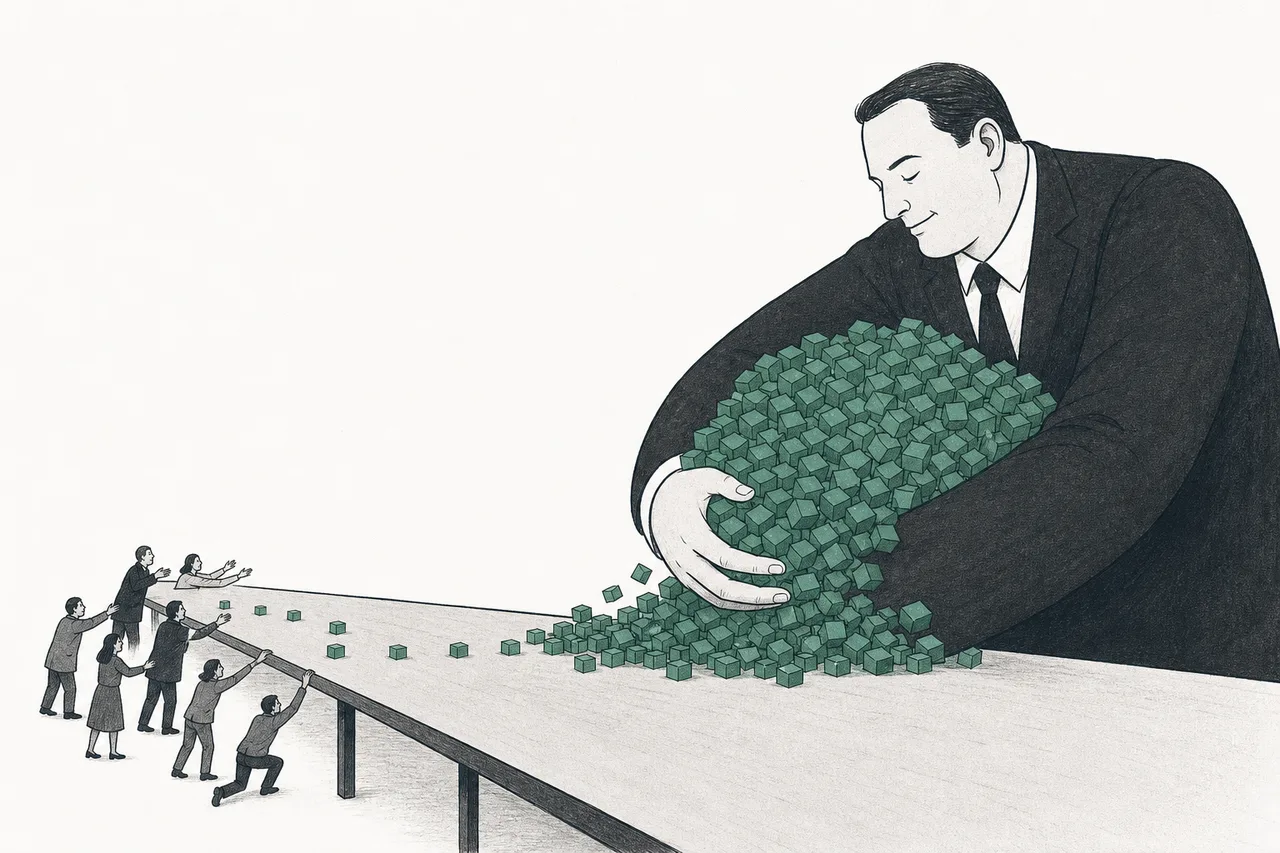
ฝั่ง BECCS ปี 2025 เป็นปีที่ “เดิมพันสูง” มาก ในสหราชอาณาจักร รัฐบาล อนุมัติโครงการ BECCS ของ Drax ในเดือนมกราคม 2025 — โรงไฟฟ้าชีวมวลที่ใหญ่ที่สุดในยุโรป ตั้งเป้าดูดได้ถึง 8 ล้านตันต่อปี เมื่อแปลงสองเตาเผา แต่ดีลนี้กลายเป็นข้อถกเถียงร้อนแรง เพราะ think tank อย่าง Ember ประเมินว่าโครงการเดียวอาจกินเงินอุดหนุนถึง £30,000 ล้าน — มากกว่างบดักจับคาร์บอนทั้งประเทศ ทำให้ Drax เองก็เริ่ม “ชะลอ” การลงทุนและลดคนในแผนก BECCS ลงในปีเดียวกัน
ตัวเลขราคาก็เล่าเรื่องการแลกเปลี่ยนได้ชัด biochar ขายราว $150/ตัน ส่วน BECCS แพงกว่าเท่าตัว (~$200–390/ตัน) สะท้อนว่าปริมาณที่ BECCS ทำได้มากกว่า มาพร้อมต้นทุนที่สูงกว่ามาก:
06อนาคตข้างหน้า
ทิศทางแรกชัดเจน: biochar จะยังเป็น “ตัวส่งของ” หลักไปอีกหลายปี ขณะที่ตลาดผลิตภัณฑ์ biochar ทั่วโลกถูกคาดว่าจะโตจากระดับพันล้านดอลลาร์ไปแตะ ~$3,000–7,000 ล้านภายในปี 2035 (โตเฉลี่ยราว 11–13% ต่อปี) สิ่งที่จะตัดสินอนาคตไม่ใช่แค่ปริมาณ แต่คือ “คุณภาพ” — โครงการที่วัดและพิสูจน์ความถาวรได้ดี (MRV แข็งแรง) จะขายได้ราคาพรีเมียม $180–200+ ส่วนโครงการที่เอกสารอ่อนจะถูกปรับราคาลงหรือถูกถอดออกจากตลาด
ทิศทางที่สองคือ BECCS จะเริ่ม “ส่งของจริง” ตั้งแต่ราวปี 2028 เมื่อโครงการอย่าง Stockholm Exergi เดินเครื่อง ปริมาณคาร์บอนที่ถูกดูดต่อปีจะกระโดดขึ้นมหาศาล (โครงการเดียวระดับหลายแสนถึงหลายล้านตัน) เปลี่ยนภาพตลาดจาก “biochar ครองทุกอย่าง” ไปสู่สมดุลใหม่ที่ BECCS เริ่มมีน้ำหนัก — ถ้ามันสร้างเสร็จและคุมต้นทุนได้
ทิศทางที่สามคือ การกระจายตัวสู่ประเทศที่มีชีวมวลเหลือทิ้งเยอะ เอเชียตะวันออกเฉียงใต้ ลาตินอเมริกา และแอฟริกา มีเศษเกษตรมหาศาล (ฟางข้าว เปลือกถั่ว เศษไม้ยาง) ที่ปกติถูกเผาทิ้งกลางแจ้ง — การแปลงมันเป็น biochar คือทั้งการดูดคาร์บอนและการแก้ปัญหามลพิษจากการเผาในที่เดียว นี่คือพื้นที่ที่คลื่นผู้พัฒนารายใหม่จะเติบโต
07ความท้าทายและความเสี่ยง
เสน่ห์ของ Bio-based Removal มาพร้อมคำถามยากๆ ที่ยังไม่มีใครตอบได้ขาด
ความเสี่ยงข้อแรกคือ “ความถาวรจริงแค่ไหน?” ตลาดยอมรับว่า biochar เก็บคาร์บอนได้ “หลายร้อยปี” แต่งานวิจัยเรื่องว่ามันอยู่ได้ถึง 1,000 ปีหรือไม่ ยังไม่ลงตัว มาตรฐานสากลจึงเลือกจุดที่ อนุรักษ์นิยม (เช่นนับที่ระดับหลายร้อยปี ไม่ใช่พันปี) — ถ้าวิทยาศาสตร์ในอนาคตพบว่าถ่านบางชนิดสลายเร็วกว่าที่คิด ความน่าเชื่อถือของเครดิตที่ขายไปแล้วก็สั่นคลอน นี่คือเหตุผลที่ คุณภาพการวัด (MRV) กลายเป็นเส้นแบ่งเป็น-ตายของแต่ละโครงการ
ความเสี่ยงข้อสองคือ ความยั่งยืนของชีวมวล — โดยเฉพาะ BECCS หัวใจของข้อถกเถียง Drax คือ: ถ้าต้อง “ตัดไม้มาเผา” เพื่อดูดคาร์บอน มันยั่งยืนจริงไหม? นักวิจารณ์อย่าง Biofuelwatch แย้งว่า BECCS ขนาดใหญ่ยัง “ยังไม่พิสูจน์” และอาจเป็นการล่าเงินอุดหนุนมากกว่าการดูดคาร์บอนจริง คำถามว่า “ชีวมวลมาจากไหน และการปลูกทดแทนทันไหม” คือสิ่งที่ตัดสินว่า BECCS เป็นพระเอกหรือผู้ร้ายด้านสภาพภูมิอากาศ
ความเสี่ยงข้อสามคือ การกระจุกตัวของผู้ซื้อ ตลาดนี้ถูกค้ำด้วยมือไม่กี่คู่ — ปี 2024 Microsoft รายเดียวซื้อ CDR ถึง ~63% ของทั้งโลก เมื่อดีมานด์เกือบทั้งหมดมาจากบริษัทเทคไม่กี่ราย ตลาดทั้งใบจึงเปราะบางต่อการเปลี่ยนใจของผู้ซื้อเหล่านั้น ถ้าวันหนึ่งงบ net-zero ถูกตัด หรือกฎเกณฑ์เปลี่ยน ดีมานด์อาจหายวับ — และผู้ผลิตที่ลงทุนสร้างโรงงานไว้แล้วจะเจ็บหนัก
ความเสี่ยงข้อสี่คือ การพึ่งเงินอุดหนุนและนโยบาย BECCS โดยเฉพาะแทบเป็นไปไม่ได้เลยถ้าไม่มีรัฐช่วยจ่าย กรณี Drax ที่ตัวเลขอุดหนุนพุ่งจนถูกตั้งคำถามทางการเมือง คือสัญญาณว่าเทรนด์นี้ผูกกับ “ความเต็มใจของรัฐบาลที่จะจ่าย” ซึ่งเปลี่ยนได้ตามการเมือง
สรุปสั้นๆ: Bio-based Removal คือเรื่องราวของการเอา “ของเหลือทิ้งจากธรรมชาติ” มาทำให้คาร์บอนที่พืชดูดไว้แล้วไม่ลอยกลับ — ด้านหนึ่งเรียบง่ายและพร้อมใช้จนครองตลาดส่งมอบ อีกด้านเต็มไปด้วยคำถามเรื่องความถาวร ความยั่งยืน และการพึ่งผู้ซื้อ/รัฐไม่กี่ราย เข้าใจสองด้านนี้ให้ขาด คือเข้าใจว่าทำไม “ถ่านธรรมดาๆ” ถึงกลายเป็นสินค้าที่ Microsoft ยอมเซ็นสัญญาซื้อล่วงหน้าเป็นล้านตัน