Megatrend · ภาพรวมทั้งเทรนด์
อุตสาหกรรมที่ขายของซึ่งมองไม่เห็น แล้วยังขายแพงที่สุดในโลก
ทุกอุตสาหกรรมพยายาม ลด การปล่อยคาร์บอน แต่เทรนด์นี้ทำสิ่งที่ตรงข้าม — มัน ดูด CO2 ที่ลอยอยู่ในอากาศแล้ว กลับลงมาเก็บ ฟังดูเหมือนเวทมนตร์ และราคาก็เหมือนเวทมนตร์ด้วย (วันนี้แพงถึง ~$600–1,000 ต่อตัน) บทเรียนนี้คือ แผนที่ ที่ร้อย 5 หมวดของการกำจัดคาร์บอนเข้าด้วยกัน — ตั้งแต่วิธีดูด ไปจนถึงตลาดเครดิตที่จ่ายเงินให้มันเกิดขึ้น และจะพูดตรงๆ ว่าทำไมทั้งอุตสาหกรรมนี้ยังยืนอยู่บน “เงินอุดหนุน” กับ “ความสมัครใจของคนซื้อไม่กี่ราย” (รายละเอียดแต่ละหมวดมีบทเจาะลึกแยกให้อ่าน)
01ภาพใหญ่: ทำไมแค่ลดการปล่อยไม่พอ
ลองนึกถึงอ่างน้ำที่ก๊อกเปิดอยู่ — เราพยายาม “หรี่ก๊อก” (ลดการปล่อยคาร์บอน) มาหลายสิบปี แต่น้ำในอ่างก็ยังเอ่อขึ้นเรื่อยๆ เพราะคาร์บอนที่เราปล่อยไปแล้วในอดีตยังค้างอยู่ในชั้นบรรยากาศ นักวิทยาศาสตร์จึงสรุปตรงกันว่า การหรี่ก๊อกอย่างเดียวไม่พอ — เราต้อง “ตักน้ำออกจากอ่าง” ด้วย นั่นคือสิ่งที่เทรนด์นี้ทำ: ดึง CO2 ที่ปล่อยไปแล้ว กลับลงมาเก็บ
นี่คือจุดสำคัญที่ต้องแยกให้ออก — Carbon Removal (การกำจัด) ไม่ใช่ Carbon Capture จากปล่องโรงงาน (การดักที่ต้นทาง) การดักที่ปล่องคือการ “ไม่ให้คาร์บอนออกไป” ส่วนการกำจัดคือการ “เอาคาร์บอนที่ออกไปแล้วกลับคืนมา” อย่างหลังยากกว่ามาก เพราะ CO2 ในอากาศเจือจางแค่ ~0.04% — เหมือนการพยายามกรองน้ำตาลหนึ่งช้อนออกจากสระว่ายน้ำทั้งสระ
ความท้าทายของมันใหญ่ระดับ “กิกะตัน” — IPCC และ National Academy of Sciences ประเมินว่าโลกต้องกำจัดคาร์บอนให้ได้ราว 7–10 พันล้านตันต่อปีภายในปี 2050 เพื่อบรรลุเป้าหมาย Paris Agreement แต่วันนี้ปริมาณที่ส่งมอบจริงด้วยเทคโนโลยีใหม่ (durable CDR) เพิ่งจะ “แตะหลักล้านตัน” เป็นครั้งแรกเท่านั้น — ช่องว่างนี้ใหญ่ถึงระดับ 25–100 เท่า
ความใหญ่ของช่องว่างนี้แหละคือทั้งโอกาสและความเสี่ยง — ถ้ามันสร้างได้จริงตามเป้า นี่จะกลายเป็นอุตสาหกรรมใหม่ระดับล้านล้านดอลลาร์ภายในไม่กี่ทศวรรษ แต่ถ้ามันไม่ลงตัวด้านต้นทุนและคนซื้อ มันก็จะยังเป็น “วิทยาศาสตร์ราคาแพง” ต่อไป และนี่คือสิ่งที่เราจะกางแผนที่ดูในบทนี้
02แผนที่: 5 หมวดย่อยคืออะไร
เทรนด์นี้แบ่งเป็น 5 หมวด ซึ่งจัดกลุ่มได้เป็น 3 “ด่าน” ตามลำดับการทำงาน — ดูดคาร์บอน → เก็บถาวร → ขายเป็นเครดิต แต่ละหมวดมีบทเรียนเจาะลึกแยก (กดเข้าไปอ่านได้):
ด่านที่ 1 — วิธีดูดคาร์บอน (4 เส้นทาง)
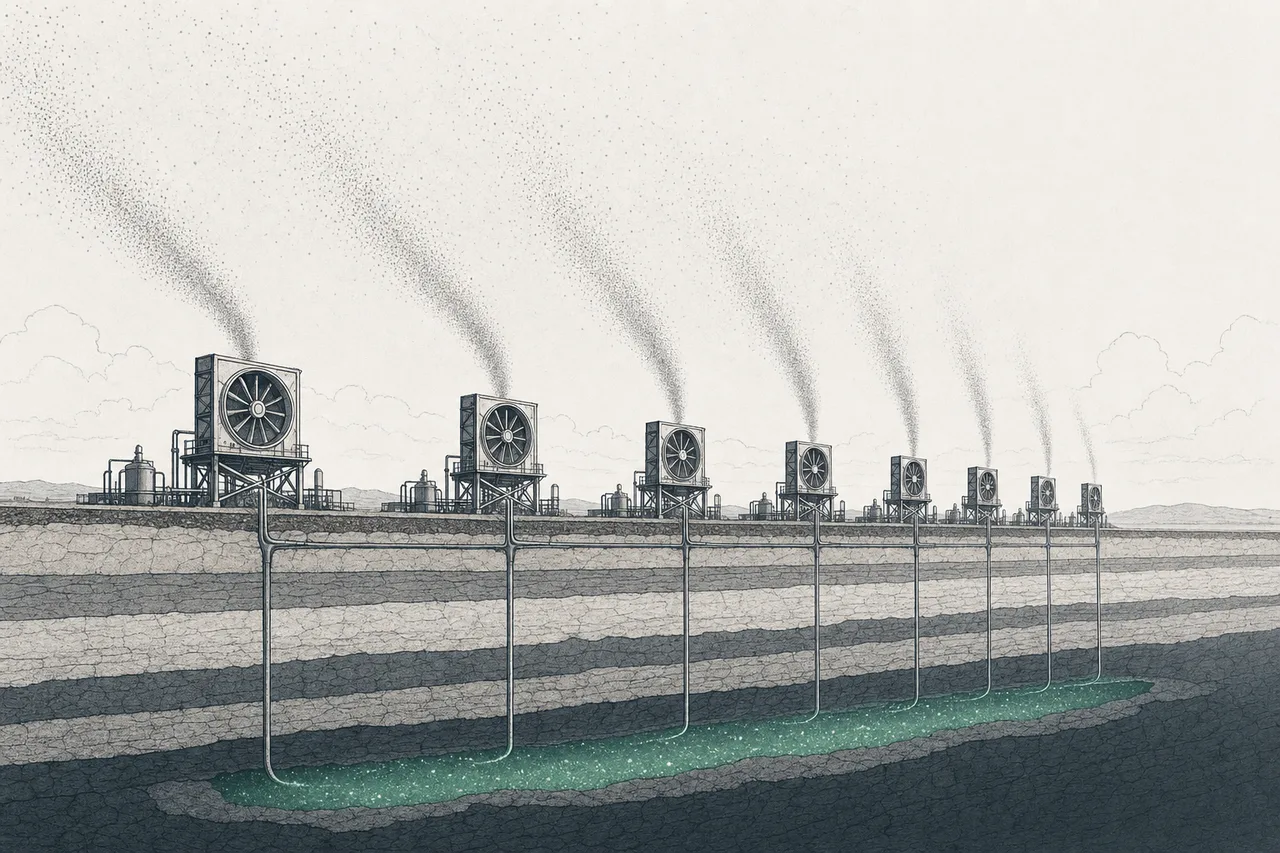
- Direct Air Capture (DAC): โรงงานพัดลมยักษ์ที่ดูดอากาศแล้วกรอง CO2 ออกมาตรงๆ — แม่นยำและวัดง่ายที่สุด แต่ก็ แพงและกินไฟมากที่สุด (เส้นทางที่พึ่งเงินอุดหนุนสูงสุด)
- Bio-based Removal (BECCS & Biochar): ใช้ “พืช” เป็นเครื่องดูดคาร์บอนตามธรรมชาติ แล้วล็อกไว้ — biochar (ถ่านชีวภาพ) คือหมวดที่ ส่งมอบของจริงมากที่สุดวันนี้ เพราะถูกและทำง่ายสุด
- Mineralization & Enhanced Weathering: เร่งปฏิกิริยาธรรมชาติ — โรยหินบะซอลต์บดบนไร่นา ให้มันทำปฏิกิริยากับ CO2 แล้วกลายเป็นหินคาร์บอเนตที่ล็อกคาร์บอนได้นับพันปี
- Ocean-based Removal: ใช้ “มหาสมุทร” ซึ่งเป็นแหล่งดูดคาร์บอนที่ใหญ่ที่สุดของโลกอยู่แล้ว — เพิ่มความเป็นด่าง (alkalinity) ให้น้ำทะเลดูด CO2 ได้มากขึ้น ยังเป็นหมวดที่อายุน้อยสุด
ด่านที่ 2 — เก็บถาวร (Storage)
ทุกเส้นทางด้านบนต้องจบที่ “การเก็บถาวร” — ส่วนใหญ่คืออัด CO2 ลงไปในชั้นหินใต้ดินลึกหลายกิโลเมตร (geologic storage) ผ่านท่อส่ง CO2 หมวดนี้ไม่ได้เป็นโหนดแยก แต่เป็น “ปลายทางร่วม” ที่ทุกเส้นทางต้องพึ่ง และเป็นจุดที่กำหนดว่าคาร์บอนจะอยู่ใต้ดิน “ถาวรจริงไหม” (ดูเชื่อมโยงกับ Energy Transition & Power Demand ที่คุมโครงสร้างพื้นฐานการอัดเก็บนี้)
ด่านที่ 3 — ตลาดที่จ่ายเงิน (Demand)
- Carbon Market Infrastructure: ระบบที่เปลี่ยน “คาร์บอนหนึ่งตันที่ถูกกำจัด” ให้กลายเป็น “เครดิตที่ซื้อขายได้” — รวมถึง registry, การตรวจวัด-รายงาน-ยืนยัน (MRV), บริษัทเรตติ้ง และตลาดซื้อขายเครดิต นี่คือ “ระบบประปา” ที่ทำให้เงินไหลเข้าหมวดอื่น
03มันเชื่อมกันยังไง (ห่วงโซ่การกำจัดคาร์บอน)
ห่วงโซ่ของเทรนด์นี้ต่างจากอุตสาหกรรมทั่วไป — มันไม่ได้ขายสินค้าที่จับต้องได้ แต่ขาย “ตันคาร์บอนที่หายไปจากอากาศ” เส้นทางคือ: หลายวิธีดูดคาร์บอนไหลมารวมที่ “การเก็บถาวร” แล้วถูกแปลงเป็น “เครดิต” ผ่านระบบตลาด ก่อนจะถูกซื้อโดยบริษัทที่ต้องการ net-zero ลองดูภาพรวมการไหลนี้:
จุดที่ต่างจากอุตสาหกรรมอื่นชัดเจนคือ — “ห่วงโซ่นี้ไม่ได้เดินด้วยตัวมันเอง” สินค้าที่ขาย (ตันคาร์บอนที่หายไป) ไม่มีใคร ต้อง ซื้อเพื่อใช้งาน ต่างจากชิปหรือไฟฟ้า มันถูกซื้อเพราะ (1) บริษัทสัญญาว่าจะ net-zero โดยสมัครใจ และ (2) รัฐให้เงินอุดหนุน หากสองอย่างนี้สั่นคลอน ทั้งห่วงโซ่ก็สะดุดทันที — นี่คือ “คอขวด” ที่ไม่ใช่เรื่องเทคโนโลยี แต่เป็นเรื่อง เศรษฐศาสตร์และนโยบาย
04มูลค่าและอำนาจอยู่ตรงไหน
นี่คือบทที่เซอร์ไพรส์ที่สุด — ในอุตสาหกรรมส่วนใหญ่ มูลค่ากองอยู่ที่ “เทคโนโลยีที่เจ๋งที่สุด” แต่ในเทรนด์นี้ หมวดที่หวือหวาที่สุด (DAC) กลับเป็นหมวดที่ทำเงินยากที่สุด เพราะมันยังขาดทุนต่อตันมหาศาล (ต้นทุน ~$600–1,000 แต่เครดิตขายได้ ~$160–180) อำนาจที่แท้จริงจึงไม่ได้อยู่ที่ “ตัวเครื่องดูด” แต่อยู่ที่อีกสามจุด:
1. การเก็บถาวร + ที่ดิน + ใบอนุญาตอัด CO2 ใต้ดิน — ใครคุมหลุมเก็บคาร์บอนใต้ดินและใบอนุญาต (เช่น Class VI well ในสหรัฐฯ) ก็คุมปลายทางที่ทุกเส้นทางต้องผ่าน นี่คือเหตุผลที่บริษัทน้ำมันอย่าง Occidental ได้เปรียบ — มันมีความเชี่ยวชาญด้านธรณีและหลุมใต้ดินอยู่แล้ว
2. ระบบตลาดเครดิต (MRV + เรตติ้ง) — ในตลาดที่เต็มไปด้วยความไม่เชื่อใจ คนที่ “ยืนยันได้ว่าคาร์บอนถูกกำจัดจริง” คือคนที่มีอำนาจ บริษัทอย่าง Isometric (ตรวจวัด) และ Sylvera (เรตติ้ง) คือ “ผู้ออกใบรับรองความน่าเชื่อถือ” ที่ทุกดีลต้องผ่าน — เป็นโมเดล “เก็บค่าผ่านทาง” ที่ไม่ต้องแบกต้นทุนการดูดคาร์บอนเอง
3. ผู้เล่นที่ได้เปรียบเชิงนโยบาย — เพราะเครดิตภาษี 45Q จ่ายให้ DAC ถึง $180/ตัน ใครที่ทำโครงการใหญ่พอจะ “เก็บเกี่ยวเงินอุดหนุน” ได้เต็มเม็ดเต็มหน่วยก็ได้เปรียบ — ซึ่งมักเป็นบริษัทขนาดใหญ่ที่มีเงินทุนหนา ไม่ใช่สตาร์ตอัปเล็กๆ
บทเรียนสำหรับการมองเทรนด์นี้: อย่าถามแค่ “บริษัทนี้กำจัดคาร์บอนได้ไหม” แต่ถามว่า “มันยืนตรงจุดที่มีเงินอุดหนุน คุมการเก็บถาวร หรือออกใบรับรอง — หรือมันแค่แบกเครื่องดูดที่ยังขาดทุนต่อตัน?”
05แรงที่กระทบทั้งเทรนด์
แม้แต่ละหมวดจะต่างกัน แต่มี 4 แรงใหญ่ที่กระทบทั้งเทรนด์พร้อมกัน:
1. ดีมานด์ net-zero ของบริษัทยักษ์ — นี่คือเส้นเลือดใหญ่ของทั้งอุตสาหกรรม และมันกระจุกตัวอย่างน่าตกใจ ปี 2025 Microsoft รายเดียวคิดเป็นราว 79% ของเครดิต durable CDR ที่ทำสัญญาทั้งหมด (บางไตรมาสสูงถึง ~93%) — แปลว่าทั้งอุตสาหกรรมเกือบจะ “พึ่งลูกค้าคนเดียว” นี่เป็นทั้งแรงขับและจุดเปราะ
2. เงินอุดหนุนจากนโยบาย (45Q) — ในสหรัฐฯ เครดิตภาษี 45Q จ่ายให้ DAC ถึง $180 ต่อตัน (เทียบกับ $85 สำหรับการดักที่ปล่องโรงงาน) และในเดือนกรกฎาคม 2025 กฎหมาย “One Big Beautiful Bill Act” ก็ คงและขยาย เครดิตนี้ ทำให้มันขายต่อเป็นเงินสดได้ และต่ออายุการเริ่มก่อสร้างถึงปี 2032 — นี่คือเสาค้ำยันที่ทำให้โครงการใหญ่ๆ พอจะคุ้มทุน หากนโยบายพลิก เศรษฐศาสตร์ทั้งหมดก็พลิกตาม
3. เส้นโค้งต้นทุนที่ต้องดิ่งลง — ทั้งอุตสาหกรรมเดิมพันกับการที่ต้นทุนจะลดลงตามขนาด (เหมือนแผงโซลาร์ที่เคยแพงแล้วถูกลง 10 เท่า) จาก ~$800/ตันวันนี้ ไปสู่ ~$230–540 ภายในปี 2050 (ETH Zürich) แต่ถ้ามันลงไม่ถึงระดับ ~$100–200 ดีมานด์ในวงกว้างก็จะไม่มา
4. ปัญหาความน่าเชื่อถือ (verification) — ตลาดคาร์บอนมีประวัติเรื่องอื้อฉาว “เครดิตผี” (เครดิตที่อ้างกำจัดคาร์บอนแต่จริงๆ ไม่ได้กำจัด) ความไม่เชื่อใจนี้ผลักให้ผู้ซื้อหันไปหาวิธีที่ “วัดได้และถาวรจริง” อย่าง DAC และ biochar มากขึ้น — เป็นเหตุผลที่ระบบ MRV และการเก็บถาวรกลายเป็นหัวใจ ไม่ใช่แค่ส่วนเสริม
06ตอนนี้ไปถึงไหน + แชมป์แต่ละหมวด
ปี 2025 คือปีที่อุตสาหกรรมนี้ “โตบนกระดาษ” อย่างมาก — สัญญาซื้อขายล่วงหน้า (offtake) ปี 2025 รวมมูลค่าถึง $13,700 ล้าน มากกว่ามูลค่าเครดิตที่ส่งมอบจริงถึง 14 เท่า โครงการธงอย่าง Stratos ของ Occidental (กำลังดูด 500,000 ตัน/ปี) เพิ่งเริ่มเดินเครื่องช่วงปลายปี ด้านล่างคือ “แชมป์” ของแต่ละหมวด — สังเกตว่า ผู้เล่นที่เก่งที่สุดหลายรายยังเป็นบริษัทเอกชน (Climeworks, Heirloom, Ebb Carbon) นักลงทุนทั่วไปเข้าถึงยาก ฝั่งที่ลงทุนได้จริงจึงมักเป็น “ผู้คุมโครงสร้างพื้นฐาน” มากกว่า “ผู้ดูดคาร์บอน”:
07อนาคตและความเสี่ยง
มองไปข้างหน้า เทรนด์นี้มีทั้งแรงส่งและความเสี่ยงที่ต้องดูคู่กันแบบตรงไปตรงมา
ฝั่ง โอกาส: ช่องว่างสู่ระดับกิกะตัน (7–10 พันล้านตัน/ปีภายในปี 2050) ใหญ่มากจน ถ้า ต้นทุนดิ่งลงได้จริง นี่จะเป็นอุตสาหกรรมใหม่ระดับล้านล้านดอลลาร์ โครงการใหญ่อย่าง Stratos (500,000 ตัน/ปี) ใหญ่กว่าโรงงาน Mammoth เดิมถึง ~14 เท่า สะท้อนว่าสเกลกำลังกระโดด และเงินอุดหนุน 45Q ที่ถูกขยายในปี 2025 ก็ให้ความมั่นใจระยะยาวระดับหนึ่ง
ฝั่ง ความเสี่ยง ต้องพูดให้ชัด เพราะนี่คือเทรนด์ที่เปราะบางกว่าเทรนด์เทคอื่นๆ มาก:
- ต้นทุนอาจไม่ลงตามฝัน: ทั้งอุตสาหกรรมเดิมพันกับ “เส้นโค้งต้นทุนลดลง” แต่ DAC กินไฟมหาศาลและฟิสิกส์ของการกรองอากาศเจือจางก็มีขีดจำกัด ถ้ามันไม่ลงต่ำกว่า ~$200/ตัน ดีมานด์ในวงกว้างก็จะไม่มา และมันจะติดอยู่ในโหมด “โครงการสาธิตที่พึ่งเงินอุดหนุน” ต่อไป
- พึ่งคนซื้อรายเดียว: เมื่อ ~79% ของตลาดคือ Microsoft รายเดียว ถ้าวันหนึ่งมันชะลอหรือเปลี่ยนกลยุทธ์ (ซึ่งเคยมีข่าวลือเรื่อง “พัก” โครงการมาแล้ว) ดีมานด์ทั้งกระดานก็สั่นทันที
- พึ่งนโยบาย: เศรษฐศาสตร์ของ DAC แทบทั้งหมดวางอยู่บนเครดิต 45Q $180/ตัน การเมืองเปลี่ยนเมื่อไหร่ เงินอุดหนุนเปลี่ยน เมื่อนั้นโมเดลธุรกิจก็เปลี่ยน
- ปัญหาความน่าเชื่อถือ: ถ้าตลาดเกิดเรื่องอื้อฉาว “เครดิตผี” อีกครั้ง ความเชื่อใจที่เปราะอยู่แล้วอาจพังลง ลากดีมานด์สมัครใจร่วงตามไปด้วย
สรุปสั้นๆ: นี่คือเดิมพันระยะยาวกับสิ่งที่โลกอาจ “ต้องมี” ในที่สุด แต่วันนี้มันยังเป็นอุตสาหกรรมที่ขายของซึ่งมองไม่เห็น ในราคาที่แพงที่สุด ให้คนซื้อไม่กี่ราย โดยพึ่งเงินอุดหนุนของรัฐ — เข้าใจสามเงื่อนไขนี้ให้ขาด คือเครื่องมือที่ดีที่สุดในการแยกว่าส่วนไหนคือของจริงที่กำลังจะมา และส่วนไหนคือความหวังที่วิ่งนำหน้าเศรษฐศาสตร์ — กดเข้าไปอ่านบทเจาะลึกของหมวดที่คุณสนใจได้เลย