Megatrend · ภาพรวมทั้งเทรนด์
โลกหิวไฟ: แผนที่ของพลังงานยุคที่ดีมานด์ไฟฟ้ากลับมาพุ่ง
เป็นครั้งแรกในรอบเกือบ 20 ปี ที่ความต้องการไฟฟ้าทั่วโลก “กลับมาโตแรง” อีกครั้ง — ครั้งนี้แรงขับไม่ใช่แค่บ้านเรือนหรือโรงงาน แต่คือ ดาต้าเซ็นเตอร์ AI ที่กินไฟเท่าทั้งประเทศ รวมกับการเปลี่ยนรถ-โรงงานมาใช้ไฟฟ้า บทเรียนนี้คือ แผนที่ ที่ร้อย 11 หมวดของพลังงานเข้าด้วยกัน ตามเส้นทางที่ไฟ เกิด → ส่ง → เก็บ → ถูกใช้ ว่าใครผลิตไฟ ใครคุมสายส่ง คอขวดอยู่ตรงไหน และเงินกองที่ใด (รายละเอียดแต่ละหมวดมีบทเจาะลึกแยกให้อ่าน)
01ภาพใหญ่: ทำไมไฟฟ้ากลับมาเป็นพระเอก
ลองนึกภาพง่ายๆ — ในประเทศพัฒนาแล้วอย่างสหรัฐฯ ความต้องการไฟฟ้า แทบไม่โตเลยตลอดเกือบ 20 ปี เพราะอุปกรณ์ประหยัดไฟขึ้นเร็วพอๆ กับที่เศรษฐกิจโต แล้วอยู่ๆ ปี 2025 ดีมานด์ก็ “กลับมาพุ่ง” อีกครั้ง สาเหตุหลักคือสิ่งเดียว: ดาต้าเซ็นเตอร์ AI ที่กินไฟมหาศาล รวมกับการเปลี่ยนรถยนต์และโรงงานมาใช้ไฟฟ้า และการดึงการผลิตกลับประเทศ
นี่ไม่ใช่เรื่องเล็ก IEA ประเมินว่าดาต้าเซ็นเตอร์ทั่วโลกใช้ไฟราว 415 TWh ในปี 2024 และจะ เพิ่มเป็นเกือบ 945 TWh ภายในปี 2030 — มากกว่าไฟที่ทั้งประเทศญี่ปุ่นใช้ในวันนี้ โตเฉลี่ยราว 15% ต่อปี เร็วกว่าการเติบโตของไฟฟ้าภาคอื่นทั้งหมดรวมกันถึง 4 เท่า ส่วนในสหรัฐฯ ลำพังโหลดจากดาต้าเซ็นเตอร์อาจแตะ 176 GW ภายในปี 2035 หรือราว 5 เท่าของปี 2024
และเงินก็ไหลตามดีมานด์ การลงทุนใน “การเปลี่ยนผ่านพลังงาน” (energy transition) ทั่วโลกทำสถิติใหม่ที่ $2.3 ล้านล้านดอลลาร์ในปี 2025 เพิ่มขึ้น 8% จากปีก่อน และ BloombergNEF คาดว่าจะเฉลี่ยราว $2.9 ล้านล้านต่อปี ในอีก 5 ปีข้างหน้า เม็ดเงินขนาดนี้ใหญ่พอที่จะขยับทั้งเศรษฐกิจโลก — แต่จะเข้าใจมันจริง ต้องมองพลังงานเป็น “เส้นทางเดินทางของไฟ” ตั้งแต่จุดที่มันเกิดจนถึงปลั๊ก
เมกะเทรนด์นี้มองพลังงานจากฝั่ง “ผู้ผลิตและส่งไฟ” (supply side) ที่ต้องตอบสนองดีมานด์ไฟฟ้าจาก AI และการเปลี่ยนผ่านไฟฟ้า — ครอบคลุมการผลิตไฟคาร์บอนต่ำ + ไฟที่ปั่นได้ตลอดเวลา (firm power) สายส่ง และการกักเก็บ แต่ ไม่รวม รถ EV ฝั่งผู้ใช้ (อยู่ในเทรนด์ Electrification & Mobility) และการดูดคาร์บอนจากอากาศ (Carbon Removal)
02แผนที่: 11 หมวดย่อยคืออะไร
วิธีที่ดีที่สุดในการเข้าใจพลังงาน คือมองตาม “เส้นทางของไฟ” — ไฟ เกิด ที่ไหน, ส่ง ไปยังไง, เก็บ ตอนไหน แล้วใคร ใช้ มัน หมวดย่อยทั้ง 11 ของเทรนด์นี้แบ่งได้เป็น 4 ด่านตามเส้นทางนั้น (แต่ละหมวดมีบทเรียนเจาะลึกแยก กดเข้าไปอ่านได้):
ด่านที่ 1 — ผลิตไฟ (Generation)
- Nuclear Generation & Utilities: โรงไฟฟ้านิวเคลียร์ขนาดใหญ่ที่ปั่นไฟได้ 24 ชั่วโมง — กลายเป็น “ตัวเลือกหลัก” ของยักษ์ AI ที่ต้องการไฟฐาน (baseload) ปลอดคาร์บอน
- Advanced Nuclear — SMR & Microreactor: เตาปฏิกรณ์รุ่นใหม่ขนาดเล็ก (SMR) ที่ยังไม่ผลิตเชิงพาณิชย์ — เดิมพันระยะยาวที่เดินตาม milestone
- Solar: โซลาร์ระดับยูทิลิตี้และบนหลังคา — แหล่งผลิตไฟที่ถูกที่สุดและโตเร็วที่สุดในโลก
- Wind: กังหันลมบนบกและในทะเล — บนบกฟื้นตัว ส่วนนอกฝั่งยังขาดทุน
- Geothermal & Firm Renewables: พลังงานความร้อนใต้พิภพ — ไฟหมุนเวียนที่ปั่นได้ 24/7 (firm) ไม่ขึ้นกับแดดลม
- Hydropower & Pumped Storage: พลังน้ำและการสูบน้ำเก็บพลังงาน — ทั้งผลิตไฟฐานและช่วยถ่วงสมดุลกริด
- Firm Power & Transition Fuels: ไฟที่สั่งปั่นได้ตามต้องการ — ก๊าซธรรมชาติเป็น “สะพาน” และการปั่นไฟหน้างาน (on-site)
- Hydrogen & Fuel Cells: ไฮโดรเจนและเซลล์เชื้อเพลิง — ตัวกลางพลังงานที่ยังพึ่งนโยบาย ส่วนใหญ่ยังไม่กำไร
ด่านที่ 2 — เชื้อเพลิงต้นทาง (Fuel Cycle)
- Nuclear Fuel Cycle (Uranium & Enrichment): เหมืองยูเรเนียมและการเสริมสมรรถนะ — เชื้อเพลิงที่ป้อนเตาปฏิกรณ์ทั้งหมด (เกี่ยวข้องกับ Critical Materials)
ด่านที่ 3 — ส่งไฟ (Grid & Transmission)
- Grid, Transmission & Power Equipment ★: สายไฟ หม้อแปลง สวิตช์เกียร์ และผู้รับเหมา — คอขวดที่หนักที่สุดตอนนี้ และเป็นจุดที่มีอำนาจตั้งราคาสูงสุด
ด่านที่ 4 — กักเก็บไฟ (Storage)
- Energy Storage & Grid Flexibility: แบตเตอรี่ระดับกริดและซอฟต์แวร์บริหารพลังงาน — ตัวเก็บไฟส่วนเกินตอนแดดจัด/ลมแรง ไว้จ่ายตอนกริดตึง (แบตในรถยนต์อยู่ในเทรนด์ Electrification)
03มันเชื่อมกันยังไง (ไฟเดินทางจากแหล่งสู่ปลั๊ก)
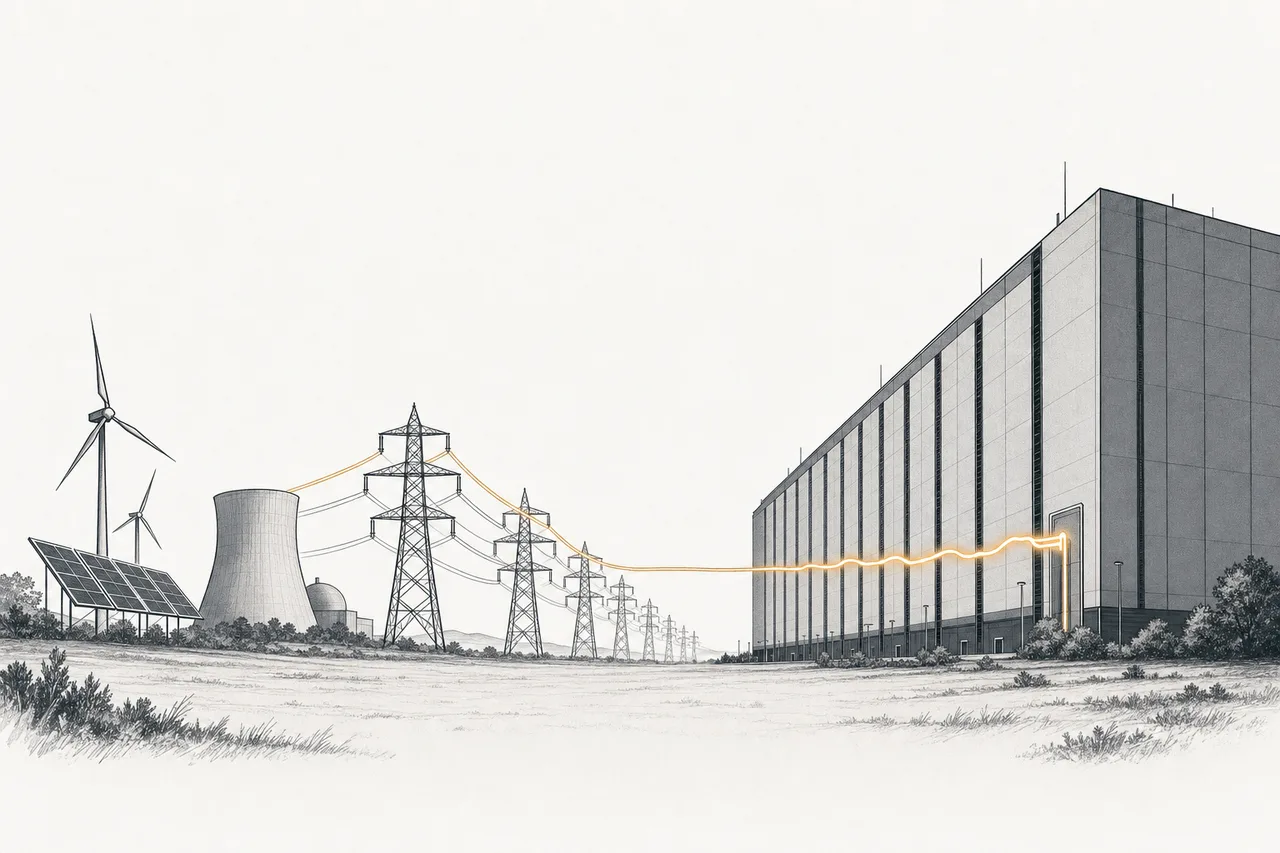
หัวใจของแผนที่นี้คือ “เส้นทางของอิเล็กตรอน” — ไฟเกิดที่แหล่งผลิตหลากหลาย (นิวเคลียร์ โซลาร์ ลม น้ำ ก๊าซ) ทั้งหมดต้องไหลผ่าน กริด/สายส่ง ก่อน แล้วบางส่วนถูก เก็บในแบตเตอรี่ เพื่อปรับให้ไฟที่มาเป็นจังหวะ (แดด/ลม) กลายเป็นไฟที่จ่ายได้สม่ำเสมอ ก่อนสุดท้ายไปถึง ปลายทาง ที่หิวไฟที่สุด — ดาต้าเซ็นเตอร์ AI และการเปลี่ยนผ่านไฟฟ้า
จุดที่น่าสนใจที่สุดคือ “คอขวดอยู่ตรงสายส่ง ไม่ใช่ตรงแหล่งผลิต” — โลกผลิตไฟสะอาดได้ถูกและเยอะขึ้นเรื่อยๆ แต่กลับ ส่งไม่ทัน เพราะหม้อแปลงและสายส่งขาดแคลนหนัก ดีมานด์หม้อแปลงพุ่งขึ้น 116% นับจากปี 2019 ทำให้คิวรอของบางรุ่นยาวถึง 128–144 สัปดาห์ (เกือบ 2.5–3 ปี) ผลคือโปรเจกต์ไฟสะอาดจำนวนมากเสร็จแล้วแต่ต่อกริดไม่ได้ และ IEA ประเมินว่า ~20% ของดาต้าเซ็นเตอร์ที่วางแผนไว้อาจถูกเลื่อน เพราะรอต่อไฟ
04มูลค่าและอำนาจอยู่ตรงไหน
กฎสำคัญของเทรนด์นี้คือ มูลค่าและกำไรไหลไปกองที่ “จุดที่ขาดแคลน” ไม่ใช่ที่จุดที่ใครๆ ก็ทำได้ — และตอนนี้จุดที่ขาดแคลนที่สุดไม่ใช่ “แหล่งผลิตไฟ” แต่คือ อุปกรณ์ส่งไฟ (กริด) และ ไฟฐานที่ปั่นได้ตลอดเวลา (firm power)
ฝั่งที่มีอำนาจมากสุดคือ กริดและหม้อแปลง — ของหายาก คิวยาว ทำให้ผู้ผลิตขึ้นราคาได้ (ราคาหม้อแปลงเพิ่ม ~77% นับจากปี 2019) และยังเป็นคอขวดที่เกี่ยวพันกับวัตถุดิบเฉพาะอย่างเหล็กไฟฟ้า (grain-oriented steel) ที่มีผู้ผลิตน้อยราย รองลงมาคือ ไฟฐานปลอดคาร์บอน โดยเฉพาะนิวเคลียร์ที่ปั่นไฟได้ 24/7 — กลายเป็นของมีค่าทันทีที่ยักษ์ AI ยอมเซ็นสัญญายาว 20 ปีเพื่อจองไฟไว้ล่วงหน้า
ในทางกลับกัน แผงโซลาร์ ถึงจะถูกและโตเร็วที่สุด แต่เป็น “โภคภัณฑ์” ที่ใครก็ผลิตได้ (โดยเฉพาะซัพพลายจากจีน) ทำให้ต้องสู้สงครามราคาและมาร์จิ้นบาง — ตัวอย่างคลาสสิกว่า “โตเร็ว” กับ “ทำกำไรดี” ไม่ใช่เรื่องเดียวกัน
บทเรียนสำหรับการมองเทรนด์นี้: อย่าถามแค่ “บริษัทนี้อยู่ในวงการพลังงานสะอาดไหม” แต่ถามว่า “มันยืนอยู่ตรงคอขวด (กริด/ไฟฐาน) หรืออยู่ในเขตสงครามราคา (โภคภัณฑ์)”
05แรงที่กระทบทั้งเทรนด์
แม้แต่ละหมวดจะต่างกัน แต่มี 3 แรงใหญ่ที่ขยับทั้งเทรนด์พลังงานพร้อมกัน:
1. คลื่นดีมานด์จาก AI — นี่คือแรงที่เปลี่ยนเกม ทำให้ดีมานด์ไฟที่นิ่งมานานกลับมาโตแรง ยักษ์ AI ไม่รอช้า — แห่เซ็นสัญญาซื้อไฟ (PPA) ระยะยาวเพื่อ “ล็อกไฟ” ไว้ก่อน โดยเฉพาะกับ นิวเคลียร์ เพราะเป็นไฟปลอดคาร์บอนที่จ่ายได้ตลอดเวลา ดีมานด์นี้ผูกพลังงานเข้ากับ AI อย่างลึกซึ้ง จน “ไฟ” กลายเป็นคอขวดของการขยาย AI
2. การลดต้นทุนของพลังงานสะอาด — โซลาร์และแบตเตอรี่ถูกลงจนพลิกเกม ปี 2025 ราคาแบตเตอรี่ลดลงราว 30% ในปีเดียว แตะระดับต่ำสุดเป็นประวัติการณ์ ทำให้ “โซลาร์ + แบตเตอรี่” เริ่มแข่งกับโรงไฟฟ้าก๊าซได้ในหลายตลาด BloombergNEF คาดว่ากำลังผลิตจากพลังงานหมุนเวียนจะ เพิ่มขึ้น 84% ใน 5 ปีข้างหน้า และโซลาร์จะกลายเป็นแหล่งผลิตไฟที่ใหญ่ที่สุดในโลกภายในปี 2032
3. นโยบายและภูมิรัฐศาสตร์ — พลังงานเป็นเรื่องของรัฐ การอุดหนุน ภาษีนำเข้า และการดึงห่วงโซ่กลับประเทศ ส่งผลโดยตรงต่อต้นทุนและผู้ชนะ ตั้งแต่การที่จีนครองการผลิตแผงโซลาร์และแบตเตอรี่ ไปจนถึงนโยบายหนุนนิวเคลียร์รอบใหม่ และความพึ่งพา วัตถุดิบสำคัญ (ทองแดง ลิเทียม ยูเรเนียม) ที่กระจุกตัวในไม่กี่ประเทศ — นี่คือความเสี่ยงที่ไม่ได้อยู่ในงบการเงิน แต่อยู่บนแผนที่โลก
06ตอนนี้ไปถึงไหน + แชมป์แต่ละหมวด
ปี 2025–2026 คือยุคที่เม็ดเงินไหลเข้าทั้งระบบพร้อมกัน — ดีมานด์ AI ดันให้ทุกด่านตึงตัว ตั้งแต่หม้อแปลงที่คิวยาวข้ามปี ไปจนถึงยักษ์ AI ที่แห่จองไฟนิวเคลียร์ (ปัจจุบันมีดีลนิวเคลียร์-ดาต้าเซ็นเตอร์อย่างน้อย 13 โครงการ รวมกว่า 9.8 GW) ด้านล่างคือ “แชมป์” ของแต่ละด่าน ที่สะท้อนว่าอำนาจกระจายข้ามหลายประเทศและหลายแหล่งพลังงาน:
07อนาคตและความเสี่ยง
มองไปข้างหน้า เทรนด์นี้มีทั้งแรงส่งและความเสี่ยงที่ต้องดูคู่กัน
ฝั่ง โอกาส: ดีมานด์ไฟดูแข็งแกร่งและกระจายไปทุกหมวด — ในสหรัฐฯ ความต้องการไฟอาจโตถึง 17% ภายในปี 2030 (และถึง 23–25% ถ้าดาต้าเซ็นเตอร์สร้างได้ตามแผน) ฝั่งสะอาดก็โตแรง พลังงานหมุนเวียนจะให้ไฟ 67% ของโลกภายในปี 2050 (จาก 33% ในปี 2024) และที่สำคัญ กริดต้องลงทุนมหาศาล — IEA ชี้ว่าโลกต้องเพิ่มหรือปรับปรุงสายส่งกว่า 80 ล้านกิโลเมตร (เท่ากริดทั้งโลกที่มีอยู่ทุกวันนี้) และเงินลงทุนกริดต้องเพิ่มเป็นเท่าตัวแตะกว่า $600,000 ล้านต่อปี — ใครคุมคอขวดเหล่านี้ได้ ก็มีอำนาจต่อรองสูง
ฝั่ง ความเสี่ยง มีสามชั้นที่ต้องระวัง:
- คอขวดกริดและซัพพลายเชน: ไฟผลิตได้แต่ส่งไม่ทัน — หม้อแปลงคิวยาวข้ามปี ขาดวัตถุดิบเฉพาะ และต่อกริดไม่ทัน อาจทำให้โปรเจกต์ดีๆ กลายเป็นสินทรัพย์ที่ใช้ไม่ได้ (stranded)
- พึ่งสมมติฐานดีมานด์ AI มากเกินไป: ถ้าการลงทุน AI ชะลอหรือเกิดภาวะลงทุนเกิน ดีมานด์ไฟที่คาดไว้ก็อาจไม่มาตามนัด — ทำให้สัญญา PPA ระยะยาวและการสร้างกำลังผลิตล่วงหน้ากลายเป็นภาระ
- นโยบายพลิกและภูมิรัฐศาสตร์: การอุดหนุน ภาษีนำเข้า และการกระจุกตัวของห่วงโซ่ (จีนครองโซลาร์/แบต, ยูเรเนียมและทองแดงในไม่กี่ประเทศ) ทำให้ต้นทุนและผู้ชนะเปลี่ยนได้เร็วตามการเมือง
และนั่นคือเหตุผลที่บทนี้เป็น “แผนที่” ไม่ใช่ “คู่มือเจาะลึก” — เพราะคุณค่าที่แท้จริงของการมองทั้งเทรนด์ คือการเห็นว่า ไฟทุกหน่วยเดินทางจากแหล่งผลิตสู่ปลั๊กผ่านระบบเดียวกัน ก่อนจะเดินเข้าไปสำรวจแต่ละห้องอย่างละเอียด — กดเข้าไปอ่านบทเจาะลึกของหมวดที่คุณสนใจได้เลย