Megatrend · Climate Adaptation & Water
ขยะของวันนี้ คือเหมืองแร่ของวันพรุ่งนี้
ขยะคือสิ่งเดียวที่มนุษย์ทุกคนผลิตทุกวัน ไม่ว่าเศรษฐกิจดีหรือแย่ — และมีบริษัทที่ทำเงินจากการมาเก็บมันไป ฝังมัน เผามันเป็นไฟฟ้า และคัดแยกมันกลับมาขายใหม่ มันคือธุรกิจ “ทางด่วนเก็บค่าผ่านทาง” ที่มีอำนาจตั้งราคาและทนทานต่อภาวะเศรษฐกิจ บวกกับคลื่นลูกใหม่ที่กำลังเปลี่ยนเกม นั่นคือกฎหมายที่บังคับให้โลกเลิก “ใช้แล้วทิ้ง” แล้วหันมา “หมุนวนใช้ซ้ำ”
01มันคืออะไร
ลองนึกถึงสิ่งที่คุณทำทุกเช้าโดยไม่รู้ตัว — ทิ้งขวดน้ำ โยนถุงพลาสติก เทเศษอาหาร แล้วมันก็ “หายไป” แต่มันไม่ได้หายไปไหน มีคนมาเก็บมัน ขนมันไปไกลหลายสิบกิโล แล้วต้องตัดสินใจว่าจะ ฝัง เผา หรือแปลงมันกลับมาเป็นของใหม่ — และมีคนทำเงินมหาศาลจากทุกขั้นตอนนั้น
นั่นคือ node นี้: Waste Management & Circular Economy — ธุรกิจของการเก็บ ฝังกลบ เผาเป็นพลังงาน กำจัดของเสียอันตราย และรีไซเคิลกลับมาใช้ใหม่ มันคือสาขาย่อยภายใต้เมกะเทรนด์ Climate Adaptation & Water และอยู่ในชั้น “โครงสร้างพื้นฐาน” — เพราะเหมือนน้ำประปาและไฟฟ้า มันคือบริการที่เมืองทุกเมืองขาดไม่ได้
มันมี 3 ก้อนธุรกิจหลักที่ต้องแยกให้ออก:
- เก็บ + ฝังกลบ (collection & landfill): รถขยะมาเก็บถึงหน้าบ้าน ขนไปลงหลุมฝังกลบที่บริษัทเป็นเจ้าของ — นี่คือก้อนที่ทำเงินสม่ำเสมอที่สุด เพราะใครก็ต้องทิ้งขยะ
- รีไซเคิล + กู้คืนวัสดุ (recycling & materials recovery): คัดแยกโลหะ พลาสติก กระดาษ และขยะอิเล็กทรอนิกส์ (e-waste) ออกมา “ล้างให้สะอาดพอจะขาย” แล้วขายกลับเข้าโรงงาน
- แปลงเป็นพลังงาน (waste-to-energy & landfill gas): เผาขยะเป็นไฟฟ้า หรือดักจับก๊าซมีเทนที่หลุมฝังกลบปล่อยออกมา มาทำเป็นก๊าซธรรมชาติหมุนเวียน (RNG)
เศรษฐกิจแบบเดิมเป็น “เส้นตรง” (linear) — ขุดทรัพยากร → ผลิตของ → ใช้ → ทิ้งลงหลุม จบ · เศรษฐกิจหมุนเวียนพยายามปิดปลายเส้นนั้นให้กลายเป็น “วงกลม” (circular) — เก็บ → คัดแยก → รีไซเคิล → ใช้ซ้ำ แล้ววนกลับมาเป็นวัตถุดิบใหม่ ทุกครั้งที่วนได้ คือการดึงมูลค่ากลับคืนและลดของที่ต้องไปลงหลุม
02ทำไมถึงสำคัญ — “ทางด่วน” ของขยะ
เริ่มจากตัวเลขที่ทำให้เข้าใจสเกลของปัญหา: ทั้งโลกผลิตขยะชุมชน (municipal solid waste) ราว 2.6 พันล้านตันในปี 2022 และคาดว่าจะพุ่งเป็นเกือบ 3.9 พันล้านตันในปี 2050 ตามรายงาน What a Waste ของธนาคารโลก — โตเร็วกว่าที่เคยคาดไว้ด้วยซ้ำ ยิ่งคนรวยขึ้น เมืองใหญ่ขึ้น ขยะยิ่งเยอะ นี่คือดีมานด์ที่แทบไม่มีวันหด
เพราะดีมานด์ไม่มีวันหด ตลาดบริการจัดการขยะทั้งโลกจึงใหญ่ระดับ ~$1.2–1.5 ล้านล้านดอลลาร์ และคาดว่าจะโตไปแตะ ~$2 ล้านล้านดอลลาร์ภายในปี 2030 ด้วยอัตราเติบโตทบต้นราว 5–6% ต่อปี — ไม่หวือหวา แต่มั่นคงอย่างน่าเบื่อ
แต่เหตุผลที่นักลงทุนรักธุรกิจนี้จริงๆ ไม่ใช่แค่ขนาด มันคือ ลักษณะ “ทางด่วนเก็บค่าผ่านทาง” (toll-road-like) — ลองคิดดู: ขยะต้องไปลงที่ไหนสักแห่ง และหลุมฝังกลบใหม่ๆ สร้างยากมาก (ไม่มีใครอยากได้หลุมขยะข้างบ้าน) ดังนั้นใครเป็นเจ้าของหลุมที่มีอยู่ ก็เหมือนเป็นเจ้าของด่านเก็บเงินที่รถขยะทุกคันต้องผ่าน — มีอำนาจตั้งราคา ขึ้นราคาตามเงินเฟ้อได้ และรายได้ไม่ผูกกับว่าเศรษฐกิจจะดีหรือแย่
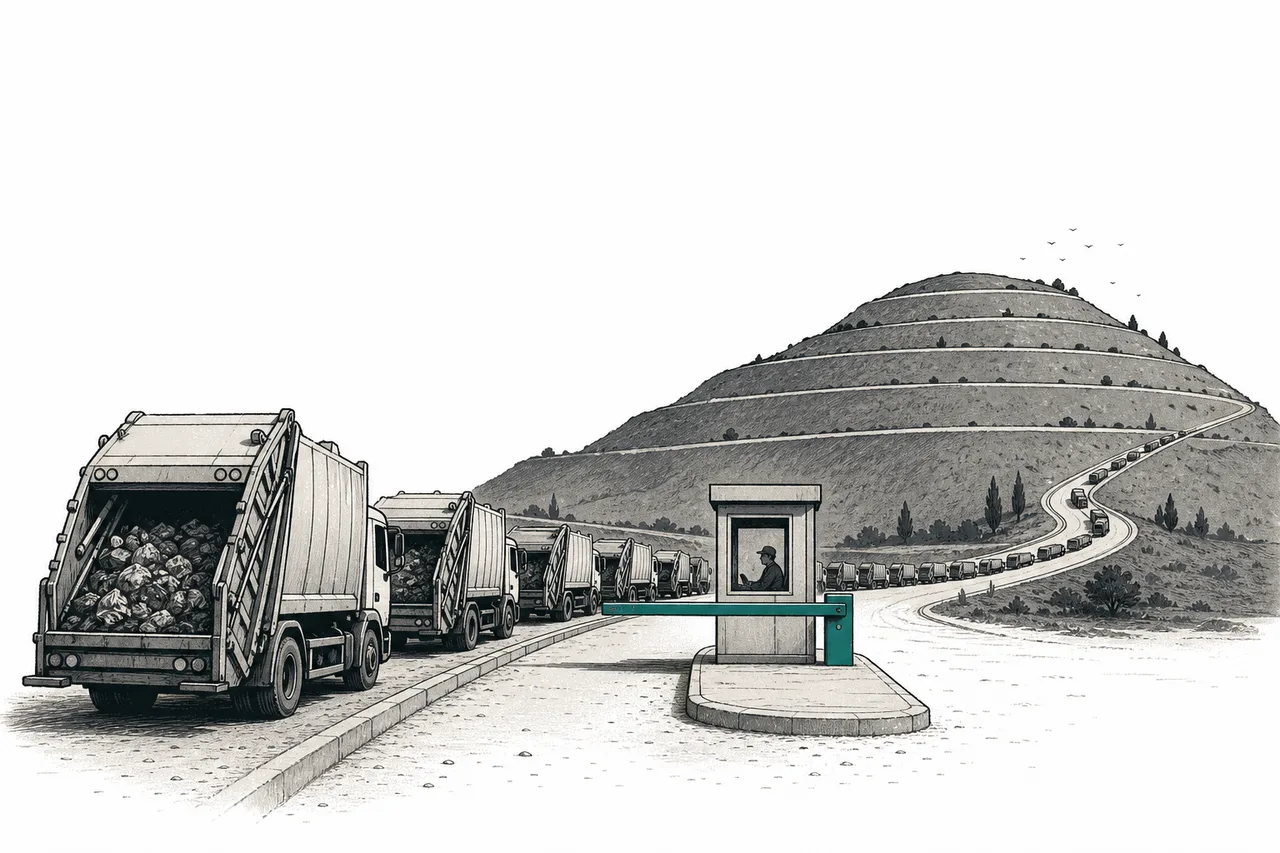
วอร์เรน บัฟเฟตต์ เคยพูดถึงธุรกิจแบบนี้ว่าเป็น “คูเมือง” (moat) — และไม่กี่อุตสาหกรรมจะมีคูเมืองชัดเท่าคนที่เป็นเจ้าของสถานที่ที่ขยะ ต้อง ไปลง
03มันทำงานยังไง — เส้นตรง vs วงกลม
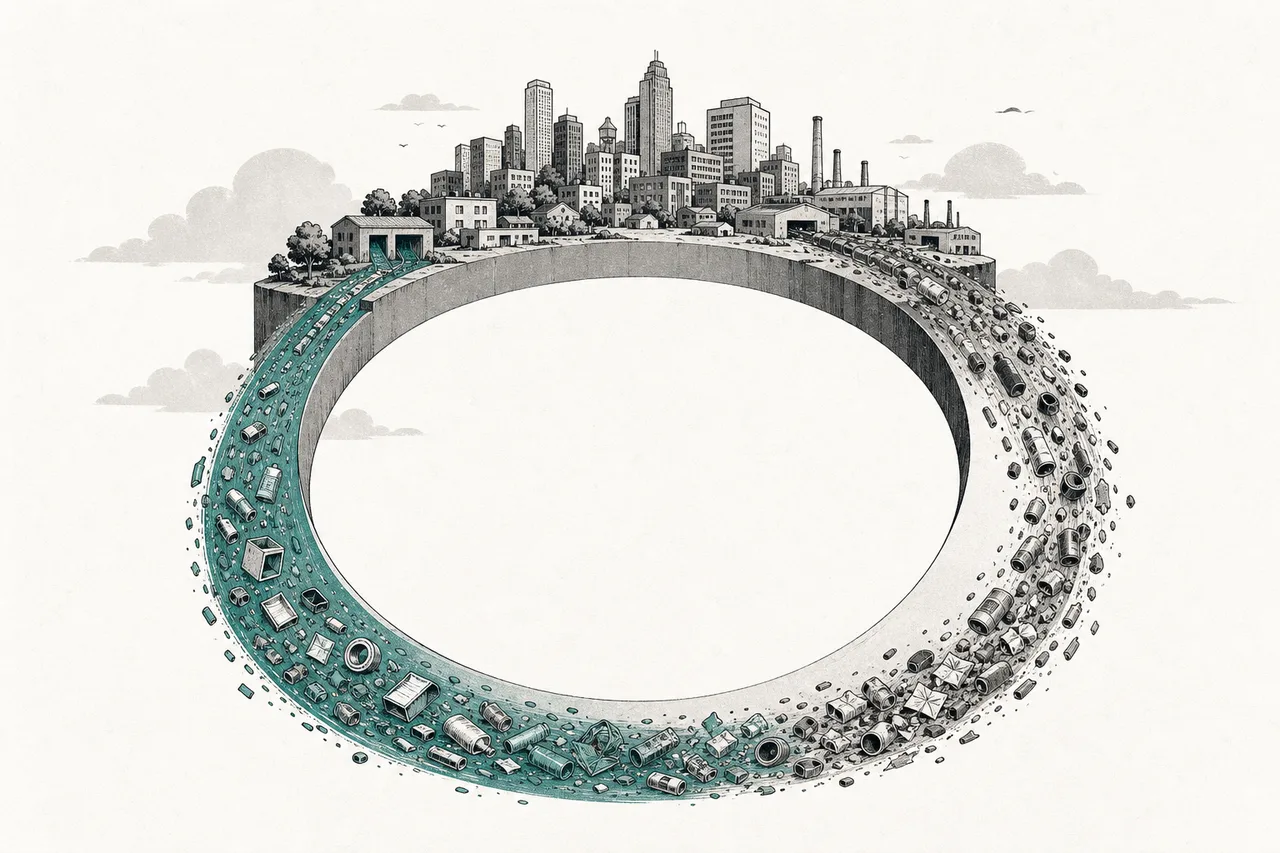
หัวใจของเทรนด์นี้สรุปได้ในภาพเดียว: ความแตกต่างระหว่างเศรษฐกิจ “เส้นตรง” กับ “วงกลม”
เศรษฐกิจเส้นตรงคือสิ่งที่โลกทำมาตลอด — เราขุดทรัพยากรขึ้นมา (take) ผลิตเป็นของ (make) ใช้แล้วก็ทิ้งลงหลุม (dump) ทุกอย่างไหลไปทางเดียวแล้วจบที่หลุมฝังกลบ มูลค่าทั้งหมดสูญไปกับการฝัง และทุกครั้งที่ฝัง เราต้องไปขุดทรัพยากรใหม่มาเริ่มต้นใหม่
เศรษฐกิจหมุนเวียนพยายาม งอปลายเส้นตรงนั้นให้กลับมาบรรจบเป็นวง — แทนที่ของจะจบที่หลุม มันถูกเก็บ → คัดแยก → รีไซเคิล → กลายเป็นวัตถุดิบป้อนกลับเข้าการผลิตอีกรอบ ทุกครั้งที่วงนี้หมุน คือการ “ดึงมูลค่ากลับคืน” และลดทั้งขยะที่ต้องฝังและทรัพยากรใหม่ที่ต้องขุด
แต่ในความเป็นจริง วงนี้ยัง “รั่ว” มาก — และนี่คือทั้งปัญหาและโอกาส ทั่วโลกยังเอาขยะไป ฝังกลบราว 40% รีไซเคิลแค่ ~24% และทำปุ๋ยหมัก ~11% ที่เหลือเผาหรือจัดการไม่ถูกวิธี แปลว่า “วงกลม” ยังปิดได้ไม่ถึงครึ่ง — ทุกๆ เปอร์เซ็นต์ที่ดึงออกจากหลุมมาเข้าวง คือตลาดใหม่ที่รออยู่
04เศรษฐกิจหมุนเวียน + กฎหมายที่เปลี่ยนเกม
ที่ผ่านมา การรีไซเคิลเป็นธุรกิจที่ขึ้นกับ “ความสมัครใจ” และราคาตลาด — ถ้าราคาพลาสติกรีไซเคิลถูกกว่าพลาสติกใหม่ ก็ไม่มีใครอยากใช้ แต่กำลังมีแรงผลักใหม่ที่เปลี่ยนสมการนี้ คือ กฎหมาย ที่บังคับให้ “วงกลม” ต้องเกิด ไม่ว่าจะอยากหรือไม่
“ความรับผิดชอบที่ขยายถึงผู้ผลิต” — กฎหมายที่บังคับให้ บริษัทที่ผลิตบรรจุภัณฑ์ต้องจ่ายค่ากำจัด/รีไซเคิลของตัวเอง แทนที่จะผลักภาระให้เทศบาลและผู้เสียภาษี · พอผู้ผลิตต้องจ่ายเอง พวกเขาก็มีแรงจูงใจให้ออกแบบบรรจุภัณฑ์ที่รีไซเคิลง่ายขึ้น และเงินค่าธรรมเนียมนั้นก็ไหลเข้าระบบรีไซเคิลโดยตรง
คลื่นนี้กำลังมาเป็นรูปธรรม — ในสหรัฐฯ มี 7 รัฐที่ออกกฎหมาย EPR สำหรับบรรจุภัณฑ์แล้ว (แคลิฟอร์เนีย โคโลราโด เมน แมรีแลนด์ มินนิโซตา ออริกอน วอชิงตัน) โดยออริกอนเป็นรัฐแรกที่เริ่มบังคับใช้จริงวันที่ 1 ก.ค. 2025 ขณะที่กฎหมาย “สัดส่วนวัสดุรีไซเคิล” (recycled content) ของแคลิฟอร์เนีย (AB 793) บังคับให้ขวดเครื่องดื่มพลาสติกต้องมีเนื้อรีไซเคิล 25% ในปี 2025 และเพิ่มเป็น 50% ภายในปี 2030
ฝั่งยุโรปยิ่งเข้มกว่า — กฎใหม่ของ EU กำหนดว่าบรรจุภัณฑ์ทุกชิ้นต้อง รีไซเคิลได้ภายในปี 2030 พร้อมเป้าสัดส่วนเนื้อรีไซเคิลที่สูงขึ้นเรื่อยๆ นี่คือการเปลี่ยน “การรีไซเคิล” จากตัวเลือกที่ขึ้นกับราคา ให้กลายเป็น ดีมานด์ที่ถูกกฎหมายค้ำไว้ — และนั่นคือสิ่งที่ทำให้นักลงทุนเริ่มมองธุรกิจรีไซเคิลด้วยสายตาใหม่
ภาพรวมของโอกาส “เศรษฐกิจหมุนเวียน” ใหญ่กว่าแค่ขยะมาก — มีการประเมินจาก Accenture ว่าการปิดวงให้สมบูรณ์อาจปลดล็อกมูลค่าทางเศรษฐกิจได้ถึง ~$4.5 ล้านล้านดอลลาร์ จากการลดของเสีย ยืดอายุการใช้งาน และดึงวัสดุกลับมาใช้
05มันอยู่ตรงไหนในโลก Climate
node นี้เป็นหนึ่งในเสาหลักของเมกะเทรนด์ Climate Adaptation & Water — กลุ่มของธุรกิจที่ช่วยให้สังคม “ทนทาน” ต่อโลกที่ทรัพยากรตึงตัวและสภาพอากาศแปรปรวน มันยืนเคียงข้างพี่น้องที่หน้าตาคล้ายกัน:
- คู่หูที่ใกล้ที่สุด — Water Utilities & Infrastructure: น้ำกับขยะคือ “บริการสาธารณูปโภคพื้นฐาน” แบบเดียวกัน — toll-road, อำนาจตั้งราคา, ทนเศรษฐกิจ และหลายบริษัทอย่าง Veolia ทำทั้งสองอย่างพร้อมกัน
- ความเชื่อมโยงเชิงทรัพยากร — Critical Materials & Supply Chain: นี่คือจุดที่ลึกซึ้ง — โลหะที่รีไซเคิลจาก e-waste (ทองแดง ลิเทียม นิกเกิล) คือ “เหมืองในเมือง” (urban mining) ที่ช่วยลดการพึ่งเหมืองจริง การรีไซเคิลจึงเป็นแหล่งวัตถุดิบสำคัญทางอ้อม
- ส่งต่อพลังงาน: ก๊าซมีเทนจากหลุมฝังกลบและการเผาขยะ ถูกแปลงเป็นไฟฟ้าและก๊าซธรรมชาติหมุนเวียน — เชื่อมเทรนด์นี้เข้ากับโลกของพลังงานสะอาด
มุมที่น่าสนใจคือ ในบรรดาพี่น้อง Climate ทั้งหมด node นี้ “พิสูจน์ตัวเองทางการเงินแล้ว” มากที่สุด — ขณะที่หลายเทรนด์ climate ยังต้องพึ่งเงินอุดหนุนหรือยังไม่ทำกำไร ธุรกิจขยะกลับทำกำไรสูงและจ่ายปันผลมาหลายสิบปี มันคือ “ขาตั้งรับ” (defensive) ของธีม climate ที่หาได้ยาก
06ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
สถานะปัจจุบันของอุตสาหกรรมนี้สรุปได้สองคำ: “รวมตัว” และ “ยกระดับ” ในอเมริกาเหนือ ตลาดถูกครองโดยยักษ์ไม่กี่รายที่ไล่ซื้อบริษัทเล็กๆ ในตลาดท้องถิ่นเข้ามารวมกัน (Waste Connections ปิดดีลซื้อกิจการถึง 24 ดีลในปี 2024 ปีเดียว) เพราะยิ่งคุมเส้นทางเก็บขยะในพื้นที่หนึ่งได้มากเท่าไหร่ ยิ่งมีอำนาจตั้งราคามากเท่านั้น
ขณะเดียวกัน คนกลุ่มนี้กำลัง “ยกระดับ” จากแค่เก็บและฝัง ไปสู่ธุรกิจกำไรสูงกว่า — สร้างโรงงาน ก๊าซธรรมชาติหมุนเวียน (RNG) จากก๊าซหลุมฝังกลบ และลงทุนใน เครื่องคัดแยกอัตโนมัติ ที่ทำให้รีไซเคิลทำกำไรได้แม้ราคาวัสดุตก ตัวอย่างชัดเจน: Republic Services รายงานว่ากำไร EBITDA จากรีไซเคิลโต +18% ในปี 2025 ทั้งที่ราคาโภคภัณฑ์รีไซเคิลร่วง 35% — เพราะระบบอัตโนมัติช่วยตัดต้นทุนและยกคุณภาพวัสดุที่คัดออกมา
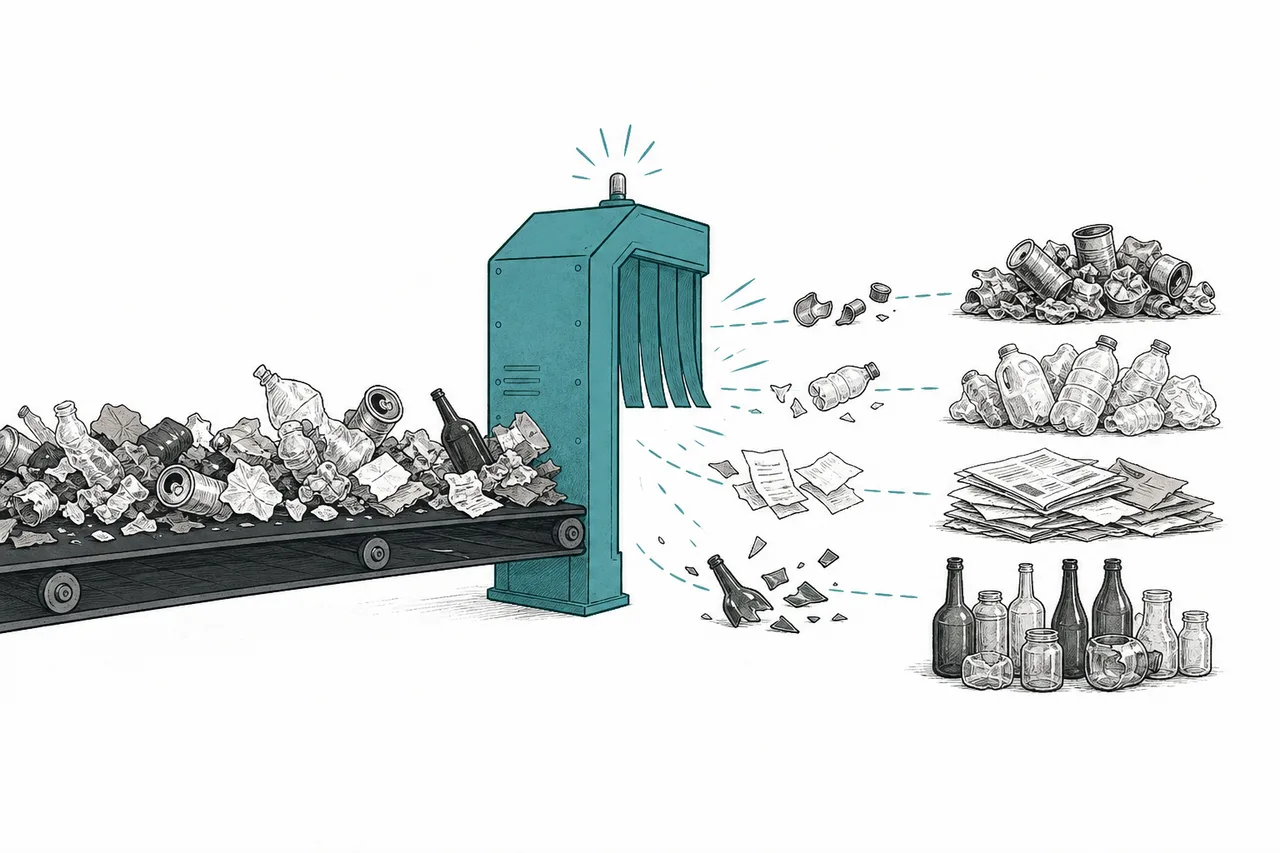
เมื่อมองทั้งสนาม ผู้เล่นแบ่งได้เป็นกลุ่ม integrated ยักษ์ใหญ่ในอเมริกาเหนือ (เก็บ-ฝัง-รีไซเคิล ครบวงจร), เจ้าตลาดยุโรปที่ทำทั้งน้ำ-ขยะ-พลังงาน, ผู้เชี่ยวชาญของเสียอันตราย และผู้ทำเทคโนโลยีคัดแยก/รับคืนบรรจุภัณฑ์ ทั้งหมดนี้เป็นบริษัทมหาชน:
07อนาคตข้างหน้า
ทิศทางแรกคือ กฎหมายจะเป็นเครื่องยนต์หลัก ยิ่งรัฐและประเทศออกกฎ EPR และเป้าสัดส่วนวัสดุรีไซเคิลมากขึ้น ดีมานด์สำหรับวัสดุรีไซเคิลก็ถูก “ค้ำ” ด้วยกฎหมาย ไม่ใช่แค่ราคาตลาด — เปลี่ยนรีไซเคิลจากธุรกิจที่ขึ้นลงตามโภคภัณฑ์ ให้มั่นคงขึ้น และทำให้เจ้าของโครงสร้างพื้นฐานรีไซเคิลมีอำนาจต่อรองมากขึ้น
ทิศทางที่สองคือ “เหมืองในเมือง” (urban mining) จะสำคัญขึ้น เมื่อโลกต้องการลิเทียม ทองแดง และโลหะหายากมากขึ้นเพื่อรถ EV และพลังงานสะอาด การดึงโลหะกลับจาก e-waste และแบตเตอรี่เก่าจะกลายเป็นแหล่งวัตถุดิบเชิงยุทธศาสตร์ — เชื่อมธุรกิจขยะเข้ากับ วัตถุดิบสำคัญ โดยตรง
ทิศทางที่สามคือ เทคโนโลยีคัดแยกและ RNG จะยกมาร์จิ้น AI และหุ่นยนต์คัดแยกทำให้รีไซเคิลสะอาดและถูกลง ส่วนก๊าซหลุมฝังกลบที่เคยเป็นแค่ของเสีย กลายเป็นสินค้าพลังงานที่ขายได้ — สองอย่างนี้เปลี่ยน “ต้นทุน” ให้เป็น “รายได้” ทำให้ธุรกิจที่เคยน่าเบื่อ มีมิติเติบโตใหม่ที่ตลาดเริ่มให้มูลค่า
08ความท้าทายและความเสี่ยง
ธุรกิจที่ดูมั่นคงนี้ก็มีจุดอ่อนที่ต้องเข้าใจให้ครบ
ความเสี่ยงข้อแรกคือ ราคาวัสดุรีไซเคิลผันผวน ฝั่งเก็บ-ฝังนั้นมั่นคงก็จริง แต่ฝั่งรีไซเคิลขายโภคภัณฑ์ (กระดาษเก่า เศษโลหะ พลาสติก) ที่ราคาขึ้นลงตามตลาดโลก ปี 2025 ราคารีไซเคิลร่วงถึง 35% — บริษัททำงานเท่าเดิมแต่รายได้ก้อนนี้แกว่งแรง นี่คือเหตุผลที่การลงทุนในระบบคัดแยกอัตโนมัติสำคัญ เพราะมันช่วยลดการพึ่งราคาตลาด
ความเสี่ยงข้อสองคือ การพึ่งกฎหมาย ดีมานด์รีไซเคิลที่กำลังโตส่วนหนึ่งมาจากกฎ EPR และเป้าสัดส่วนวัสดุรีไซเคิล ถ้ารัฐบาลใหม่ผ่อนคลายกฎ เลื่อนเส้นตาย หรือบังคับใช้หละหลวม ดีมานด์ที่ตลาดคาดไว้ก็อาจไม่มาตามนัด — เป็นธุรกิจที่ส่วนหนึ่งของการเติบโต “ขึ้นกับปากกาของนักการเมือง”
ความเสี่ยงข้อสามคือ ใช้เงินทุนหนัก (capital-intensive) หลุมฝังกลบ โรงเผา รถเก็บ และโรงงาน RNG ล้วนใช้เงินลงทุนมหาศาลและใช้เวลาคืนทุนนาน บวกกับกฎสิ่งแวดล้อมที่เข้มขึ้น (เช่นการจัดการสาร PFAS หรือมีเทน) ที่อาจเพิ่มต้นทุนปิดหลุมและดูแลระยะยาวแบบที่ประเมินยาก
และความจริงข้อสุดท้ายที่ต้องยอมรับ: ตัวเลขรีไซเคิลจริงยังต่ำ ทั้งที่พูดเรื่องเศรษฐกิจหมุนเวียนกันมานาน โลกยังฝังกลบราว 40% และรีไซเคิลได้แค่ ~24% พลาสติกบางชนิดรีไซเคิลแทบไม่คุ้ม “วงกลม” ในอุดมคติยังห่างไกลความจริงมาก — ซึ่งมองได้สองด้าน: เป็นทั้งความผิดหวัง และเป็นขนาดของโอกาสที่ยังเปิดอยู่
สรุปสั้นๆ: นี่คือเรื่องราวของธุรกิจที่ไม่มีใครอยากคุยถึงในงานเลี้ยง แต่กลับเป็นหนึ่งในธุรกิจที่ทนทานและทำกำไรที่สุดในโลก — และกำลังถูกกฎหมายผลักให้เปลี่ยนจาก “คนเก็บขยะ” เป็น “คนปิดวงเศรษฐกิจหมุนเวียน” เข้าใจว่าทำไมหลุมฝังกลบถึงมีอำนาจตั้งราคาเท่าทางด่วน และทำไมการ “เลิกใช้แล้วทิ้ง” กำลังกลายเป็นกฎหมาย ก็คือเข้าใจว่าทำไม node ที่น่าเบื่อที่สุดนี้ ถึงเป็นเสาตั้งรับที่สำคัญของยุคที่ทรัพยากรเริ่มตึงตัว