Megatrend · ภาพรวมทั้งเทรนด์
เทรนด์ที่อยู่ใต้ทุกเทรนด์
รถ EV หนึ่งคัน เซิร์ฟเวอร์ AI หนึ่งเครื่อง จรวดหนึ่งลูก กังหันลมหนึ่งต้น — ทั้งหมดเริ่มต้นจากก้อนหินที่ขุดขึ้นมาจากดิน แล้วผ่าน “การถลุง” ที่ส่วนใหญ่เกิดขึ้นในประเทศเดียว บทเรียนนี้คือ แผนที่ ที่ร้อย 9 หมวดวัตถุดิบเข้าด้วยกัน ว่าของไหลจากเหมือง → โรงถลุง → ชิ้นส่วน ยังไง ทำไม “จุดคอขวด” ตัวจริงไม่ใช่เหมือง แต่เป็นโรงถลุง และทำไมโลกตะวันตกถึงทุ่มเงินมหาศาลเพื่อย้ายขั้นกลางนี้กลับบ้าน (รายละเอียดแต่ละหมวดมีบทเจาะลึกแยกให้อ่าน)
01ภาพใหญ่: วัตถุดิบของทุกเมกะเทรนด์
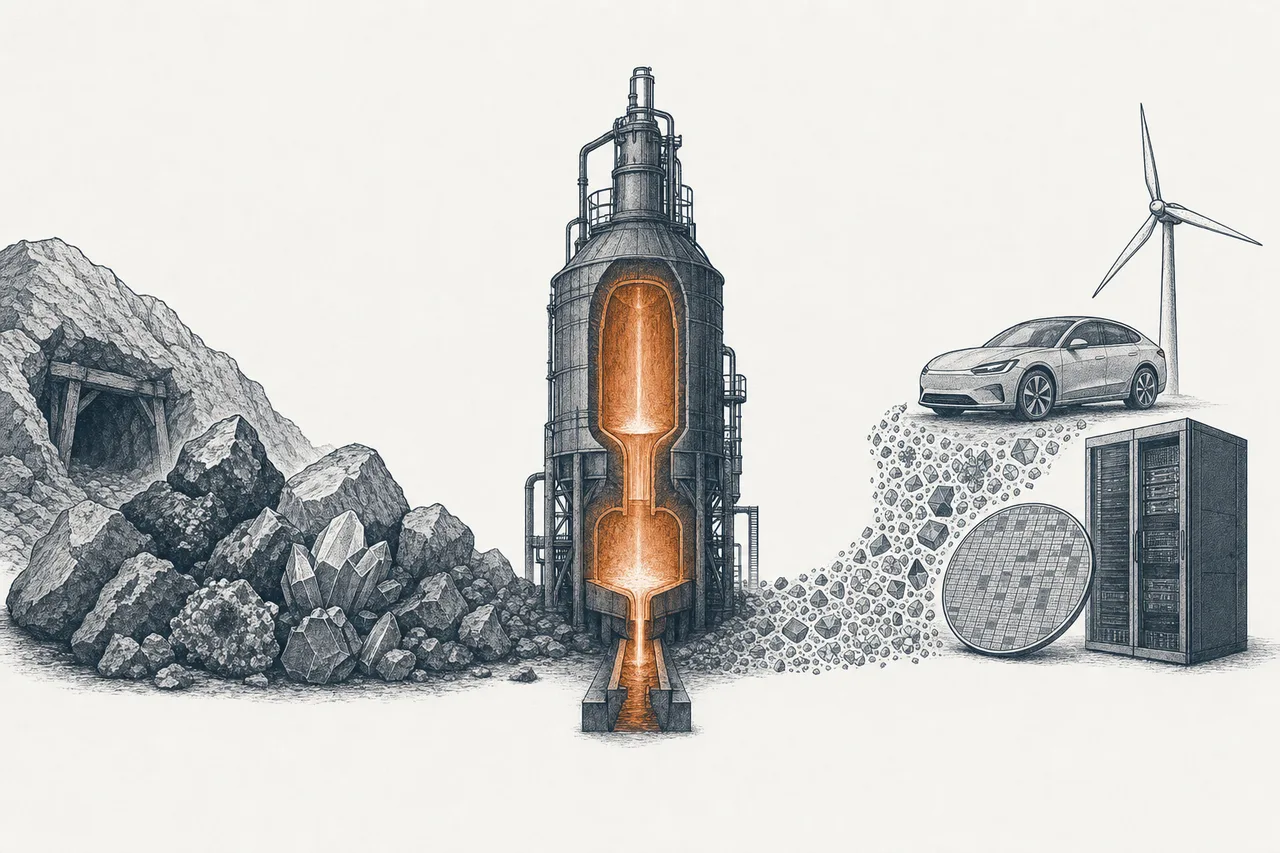
เวลาเราพูดถึงเมกะเทรนด์เท่ๆ อย่าง AI, รถ EV, พลังงานสะอาด หรือ กลาโหม — เรามักลืมไปว่าทุกอย่างนั้นเริ่มต้นจากของจริงที่จับต้องได้ คือ โลหะและแร่ธาตุที่ขุดขึ้นมาจากดิน มอเตอร์ของรถ EV ต้องใช้แม่เหล็กแรร์เอิร์ธ สายไฟในดาต้าเซ็นเตอร์ต้องใช้ทองแดง แบตเตอรี่ต้องใช้ลิเทียม ชิปต้องใช้ก๊าซและสารเคมีพิเศษ Critical Materials จึงไม่ใช่ “อีกเทรนด์หนึ่ง” แต่เป็น เทรนด์ที่อยู่ใต้ทุกเทรนด์ — ถ้าวัตถุดิบสะดุด ทุกอย่างข้างบนก็สะดุดตาม
ขนาดของมันมหึมา ตลาดแร่ธาตุสำหรับการเปลี่ยนผ่านพลังงานอยู่ที่ราว $320,000 ล้านในปี 2022 และ IEA คาดว่าความต้องการจะ โตเกินเท่าตัวภายในปี 2030 และโตเป็น 4 เท่าภายในปี 2050 ตัวอย่างที่ชัดที่สุดคือทองแดง — ความต้องการกำลังพุ่งจากราว 27 ล้านตัน (2024) ไปแตะ 33 ล้านตันในปี 2035 ขับเคลื่อนด้วยทั้งรถ EV กริดไฟฟ้า และดาต้าเซ็นเตอร์ AI
แต่สิ่งที่ทำให้เรื่องนี้เป็น “เกมภูมิรัฐศาสตร์” ไม่ใช่แค่ปริมาณดีมานด์ — มันคือ ใครคุมขั้นตอนไหนในห่วงโซ่ และนี่คือสิ่งที่เราจะกางแผนที่ให้เห็นในบทนี้: ของไหลจากเหมืองไปไหน ใครเป็นเจ้าของจุดที่สำคัญที่สุด และทำไมจุดนั้นถึงไม่ใช่ “เหมือง” อย่างที่หลายคนคิด
02แผนที่: 9 หมวดใน 4 ตระกูล
วิธีที่ดีที่สุดในการจำ 9 หมวดนี้คือจัดเป็น “ตระกูลวัตถุดิบ” ตามว่ามันไปป้อนอะไร — แต่ละหมวดมีบทเรียนเจาะลึกแยก (กดเข้าไปอ่านได้):
ตระกูลที่ 1 — โลหะเพื่อการเปลี่ยนผ่านพลังงาน (Energy-transition metals)
- Copper: ทองแดง — โลหะนำไฟฟ้าพื้นฐานของทุกอย่างที่ใช้ไฟ ตั้งแต่กริด รถ EV ไปจนดาต้าเซ็นเตอร์ AI
- Lithium: ลิเทียม — หัวใจของแบตเตอรี่ ราคาขึ้นลงรุนแรงที่สุดในกลุ่ม
- Nickel & Cobalt: นิกเกิลและโคบอลต์ — โลหะในขั้วแบตเตอรี่ ที่มีปัญหาเรื่องแหล่งผลิตกระจุก (โคบอลต์เกือบทั้งหมดมาจากคองโก)
ตระกูลที่ 2 — แม่เหล็กและโลหะมีค่า (Magnets & precious)
- Rare Earths & Permanent Magnets: แรร์เอิร์ธและแม่เหล็กถาวร — “หัวใจหมุน” ของมอเตอร์ EV กังหันลม และจรวดนำวิถี จุดที่จีนคุมเบ็ดเสร็จที่สุด
- Precious & Platinum-Group Metals: ทองคำและกลุ่มแพลทินัม (PGM) — ทั้งสินทรัพย์ปลอดภัยและตัวเร่งปฏิกิริยาในรถยนต์/ไฮโดรเจน
ตระกูลที่ 3 — วัตถุดิบไฮเทคและพลังงานนิวเคลียร์
- Semiconductor Materials: วัสดุทำชิป — เวเฟอร์ซิลิคอน ก๊าซพิเศษ (นีออน) และโลหะหายาก (แกลเลียม เจอร์เมเนียม) ที่ป้อนโรงงานชิป
- Specialty Chemicals & Industrial Gases: เคมีพิเศษและก๊าซอุตสาหกรรม — “เลือด” ที่หล่อเลี้ยงทั้งโรงงานชิป โรงกลั่น และโรงพยาบาล
- Uranium & Nuclear Fuel Cycle: ยูเรเนียมและวัฏจักรเชื้อเพลิงนิวเคลียร์ — เชื้อเพลิงของไฟฟ้าฐาน (baseload) ที่กลับมาฮอตเพราะ AI กินไฟมหาศาล
ตระกูลที่ 4 — โลหะโครงสร้างและการย้ายฐานผลิต
- Bulk & Structural Metals (Reshoring): โลหะโครงสร้างปริมาณมาก (เหล็ก อะลูมิเนียม) — วัตถุดิบของโรงงาน กริด และโครงสร้างพื้นฐานที่กำลังถูกสร้างใหม่ในประเทศตะวันตก
03มันเชื่อมกันยังไง (เหมือง → ถลุง → ชิ้นส่วน)
หัวใจของแผนที่นี้คือลำดับ 3 ขั้น — ขุด (mining) → ถลุง/แปรรูป (refining) → ทำเป็นชิ้นส่วน (components) แล้วของก็ไหลออกไปป้อนเมกะเทรนด์ปลายทาง คนทั่วไปมักคิดว่า “ใครมีเหมือง คนนั้นคุมเกม” แต่ความจริงตรงข้าม — อำนาจตัวจริงอยู่ที่ขั้นกลาง คือโรงถลุง เพราะการขุดแร่ขึ้นมานั้นกระจายอยู่หลายประเทศ แต่การแปลงแร่ดิบให้เป็นโลหะบริสุทธิ์เกรดใช้งานได้นั้นกระจุกอยู่ในจีนอย่างน่าตกใจ
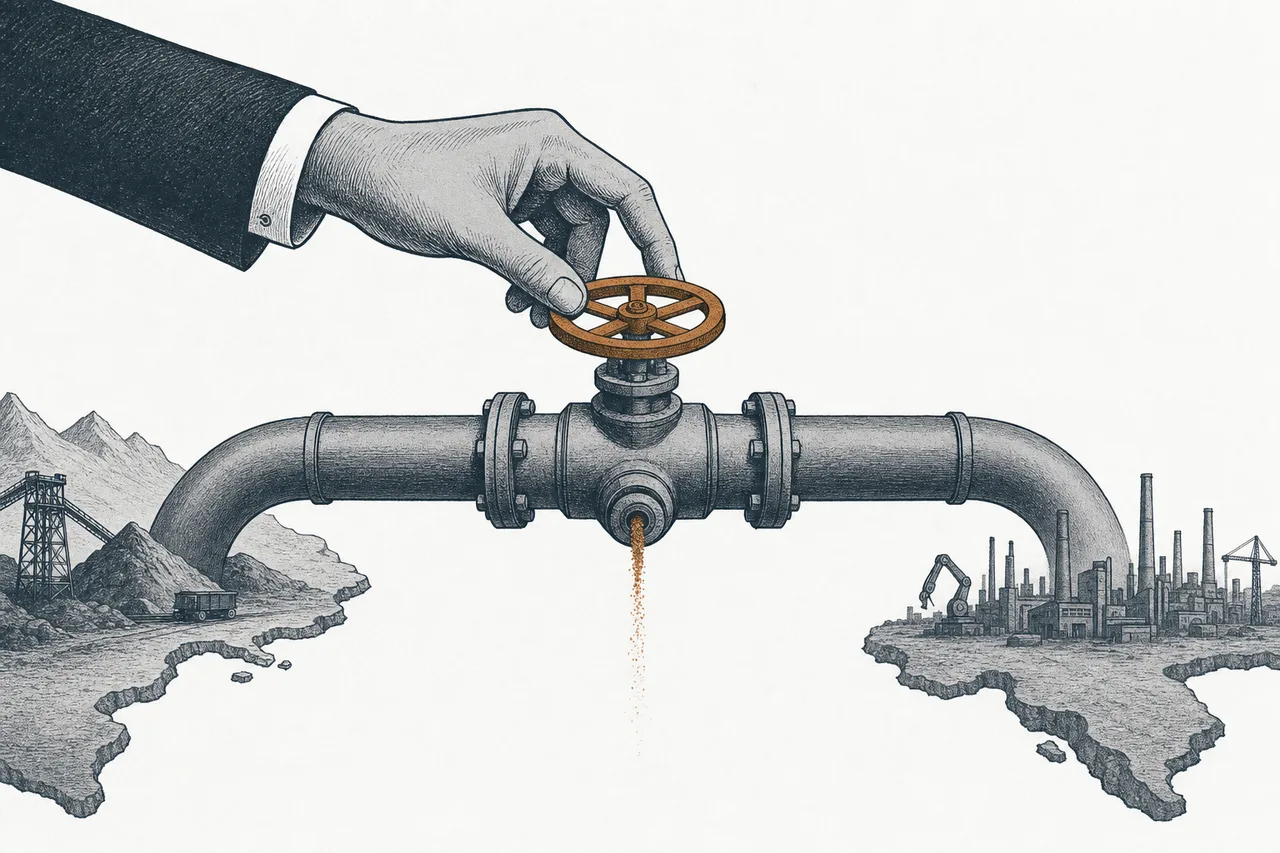
ตัวเลขที่เป็นหัวใจของทั้งเรื่องนี้คือ: จีนขุดแรร์เอิร์ธราว 60% ของโลก แต่ ถลุงมันถึง ~90% (และแรร์เอิร์ธ “หนัก” ที่สำคัญต่อแม่เหล็กทนความร้อนถึง ~98%) เช่นเดียวกับลิเทียมและกราไฟต์ที่จีนครองขั้นแปรรูปเป็นส่วนใหญ่ พูดง่ายๆ คือ คุณอาจมีเหมืองในออสเตรเลียหรือสหรัฐฯ แต่สุดท้ายแร่ก็ต้องบินไปจีนเพื่อถลุง — และนั่นคือ “ประตูแคบ” ที่ทั้งโลกต้องผ่าน
04มูลค่าและอำนาจอยู่ตรงไหน
กฎสำคัญของวงการนี้ตรงข้ามกับสัญชาตญาณ: อำนาจไม่ได้อยู่ที่เจ้าของเหมือง แต่อยู่ที่เจ้าของโรงถลุงและคนทำชิ้นส่วนปลายน้ำ (เช่น แม่เหล็ก) เหมืองเป็นธุรกิจ “โภคภัณฑ์” — ราคาขึ้นลงตามตลาดโลก ใครต้นทุนต่ำสุดรอด ส่วนการถลุงและการทำแม่เหล็กเป็นธุรกิจ “เทคนิค + สเกล” ที่ทำยาก ใช้ความรู้สะสม และกระจุกในมือไม่กี่ราย — นั่นคือที่ที่มาร์จิ้นและอำนาจต่อรองกองอยู่
นี่อธิบายว่าทำไม “เกมการเมือง” ของวัตถุดิบถึงดุเดือด — จีนไม่ได้ใช้การ “ไม่ขายแร่” เป็นอาวุธ (เพราะแร่หาได้จากที่อื่น) แต่ใช้การ “คุมการถลุงและคุมเทคโนโลยีทำแม่เหล็ก” เป็นอาวุธแทน ในเดือนเมษายนและตุลาคม 2025 จีนออกมาตรการคุมส่งออกแรร์เอิร์ธหนักและแม่เหล็ก ถึงขั้นกำหนดว่าแม่เหล็กที่มีแร่จีนแค่ 0.1% หรือใช้เทคโนโลยีจีนผลิต ก็ต้องขออนุญาตส่งออก — ผลคือผู้ผลิตรถยนต์ในสหรัฐฯ และยุโรปบางรายถึงกับต้องลดกำลังการผลิตหรือหยุดโรงงานชั่วคราว
บทเรียนสำหรับการมองเทรนด์นี้: อย่าถามแค่ “บริษัทนี้ขุดแร่อะไร” แต่ถามว่า “มันยืนอยู่ตรงขั้นถลุง/แม่เหล็ก (มีอำนาจ) หรืออยู่ที่ขั้นเหมืองโภคภัณฑ์ (รับราคาตลาด)”
05แรงที่กระทบทั้งเทรนด์
แม้แต่ละหมวดวัตถุดิบจะต่างกัน แต่มี 3 แรงใหญ่ที่ขยับทั้งกระดานพร้อมกัน:
1. ซูเปอร์ไซเคิลของดีมานด์ — นี่คือแรงพื้นฐานที่สุด รถ EV กริดไฟฟ้า พลังงานหมุนเวียน และดาต้าเซ็นเตอร์ AI ล้วนเป็นเครื่องกินวัตถุดิบมหาศาลที่ทำงานพร้อมกัน ลำพังดาต้าเซ็นเตอร์ AI จะดันความต้องการทองแดงจาก 1.1 ล้านตัน (2025) เป็น 2.5 ล้านตัน (2040) และโลกกำลังเจอ “ช่องว่าง” ระหว่างดีมานด์กับซัพพลายที่ถ่างขึ้นเรื่อยๆ
2. ภูมิรัฐศาสตร์ — วัตถุดิบกลายเป็นอาวุธ — เมื่อจีนคุมขั้นถลุง การส่งออกของวัตถุดิบจึงกลายเป็น “คันโยก” ทางการเมือง ตัวอย่างที่ชัดสุดคือเดือนกรกฎาคม 2023 ที่จีนคุมส่งออกแกลเลียมและเจอร์เมเนียม (โลหะที่ขาดไม่ได้ในชิป) — การส่งออกแกลเลียมร่วงจาก 6,876 กิโลกรัม (ก.ค. 2023) เหลือเพียง 227 กิโลกรัม (ต.ค. 2023) ภายในไม่กี่เดือน นี่คือความเสี่ยงที่ไม่ได้อยู่ในงบการเงิน แต่อยู่บนแผนที่โลก
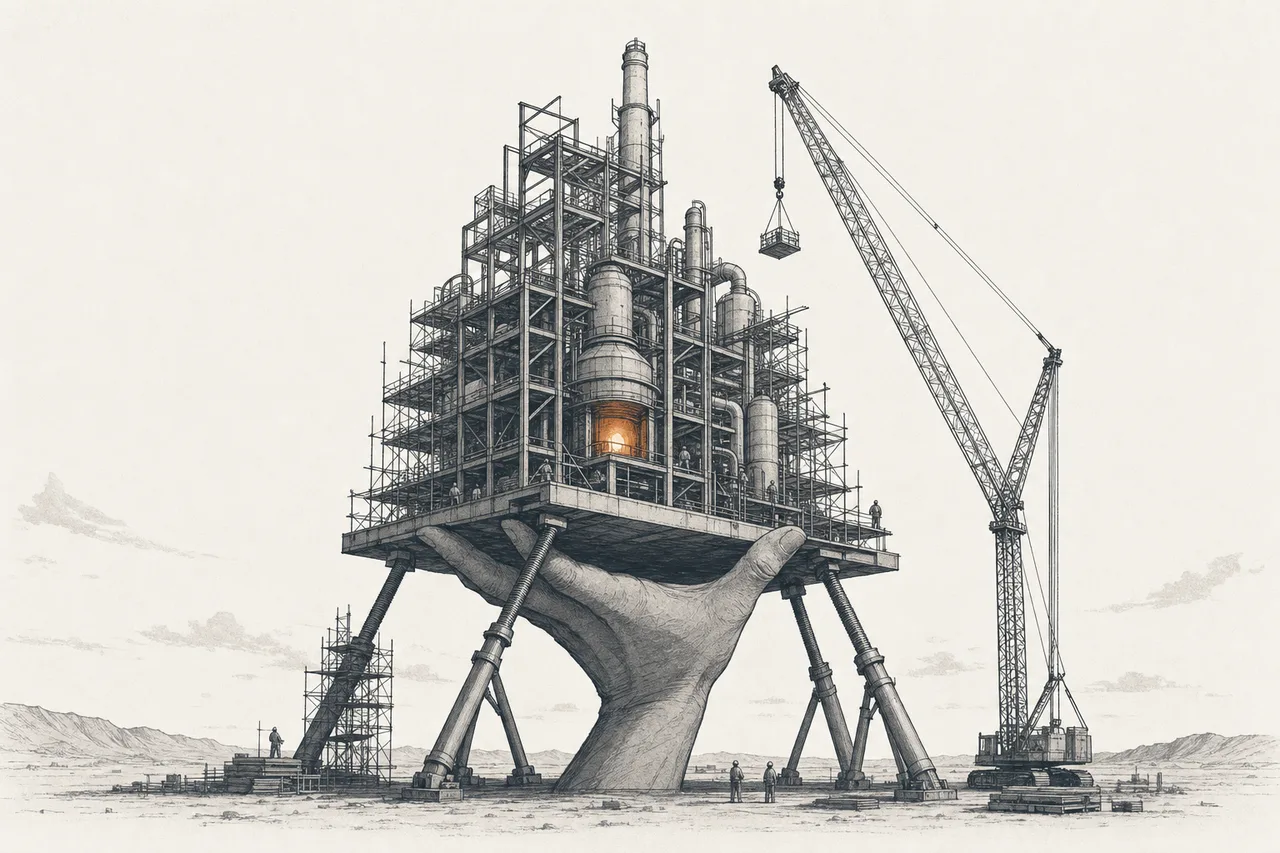
3. คลื่นย้ายฐานกลับบ้าน (Reshoring & Friend-shoring) — ปฏิกิริยาตอบโต้คือโลกตะวันตกกำลังทุ่มเงินสร้าง “ขั้นกลาง” (ถลุง + แม่เหล็ก) ขึ้นใหม่นอกจีน ดีลที่เป็นสัญลักษณ์ของยุคคือกระทรวงกลาโหมสหรัฐฯ เข้าซื้อหุ้นบุริมสิทธิ $400 ล้าน ในบริษัทแรร์เอิร์ธ MP Materials พร้อมรับประกัน “ราคาขั้นต่ำ” ของแร่ NdPr ที่ $110/กก. นาน 10 ปี (เกือบเท่าตัวของราคาตลาดตอนนั้น) จนกลาโหมกลายเป็นผู้ถือหุ้นใหญ่สุด ~15% — ตามด้วย Apple ที่ลงอีก $500 ล้านในห่วงโซ่แม่เหล็กอเมริกัน นี่คือการ “อุดหนุนการถลุง” ที่ตลาดเสรีไม่เคยทำมาก่อน
06ตอนนี้ไปถึงไหน + แชมป์แต่ละหมวด
ปี 2025–2026 คือช่วงที่วัตถุดิบ “แยกทาง” กันชัดเจน — บางตัวพุ่ง บางตัวเพิ่งฟื้นจากก้นเหว ลิเทียมร่วงลงไปแตะ ~$8,000/ตันกลางปี 2025 จากภาวะล้นตลาด ก่อนเด้งกลับมา ~$21,000/ตันในกลาง 2026 (ฟื้น +162% ในราวปีเดียว) ขณะที่ยูเรเนียมไต่จาก $72/ปอนด์ (ปลายปี 2024) ขึ้นทะลุ $94/ปอนด์ (ต้นปี 2026) เพราะดีมานด์ไฟฟ้านิวเคลียร์จาก AI ส่วนแพลทินัมขาดตลาดถึง 1.1 ล้านออนซ์ในปี 2025 ด้านล่างคือ “แชมป์” ของแต่ละหมวด ที่สะท้อนว่าอำนาจกระจายข้ามหลายประเทศ (สหรัฐฯ/ออสเตรเลีย/แคนาดา/อังกฤษ/แอฟริกาใต้/เยอรมนี):
07อนาคตและความเสี่ยง
มองไปข้างหน้า เทรนด์วัตถุดิบมีทั้งแรงส่งระยะยาวที่ชัด และความเสี่ยงเฉพาะตัวที่ต้องดูคู่กัน
ฝั่ง โอกาส: ดีมานด์โครงสร้าง (EV, กริด, AI, นิวเคลียร์) เป็นแรงที่ “เปิดสวิตช์แล้วปิดยาก” และซัพพลายตามไม่ทัน — เปิดเหมืองทองแดงใหม่ใช้เวลาเฉลี่ย 17 ปี ทำให้ช่องว่างซัพพลายมีแนวโน้มถ่างขึ้น (อาจถึง 30–40% ในทองแดงปี 2035) นี่คือพื้นฐานของ “ซูเปอร์ไซเคิล” และคลื่น reshoring ยังสร้างผู้เล่นขั้นถลุงหน้าใหม่นอกจีนที่มีรัฐหนุนหลัง
ฝั่ง ความเสี่ยง มีสามชั้นที่ต้องระวัง:
- วัฏจักรโภคภัณฑ์ (commodity cyclicality): วัตถุดิบขึ้นลงรุนแรงที่สุดในบรรดาเทรนด์ทั้งหมด ลิเทียมเพิ่งสาธิตให้ดู — ดิ่งลง ~70% แล้วเด้ง +160% ในเวลาไม่กี่ปี ของขาดวันนี้อาจล้นในอีกไม่กี่ปี และกำไรของผู้ขุดผูกกับราคาที่ตัวเองคุมไม่ได้
- การทดแทนและเทคโนโลยี (substitution): ราคาที่แพงไปเป็นแรงจูงใจให้คนหา “ทางเลี่ยง” เช่น แบตเตอรี่โซเดียม (แทนลิเทียม), มอเตอร์ที่ไม่ใช้แรร์เอิร์ธ, หรือการรีไซเคิลแม่เหล็ก — ถ้าสำเร็จ คอขวดบางจุดอาจคลายลงและกดดันราคา
- ภูมิรัฐศาสตร์สองทาง: จีนใช้การถลุงเป็นอาวุธได้ก็จริง แต่การ reshoring ที่ต้องพึ่งเงินอุดหนุนรัฐ ก็เปราะบางต่อการเมืองในประเทศตะวันตกเอง — โครงการอย่างโรงถลุงเท็กซัสของ Lynas ที่งบบานจาก $400M เป็น $575M สะท้อนว่า “สร้างขั้นกลางใหม่” แพงและช้ากว่าที่คิด
และนั่นคือเหตุผลที่บทนี้เป็น “แผนที่” ไม่ใช่ “คู่มือเจาะลึก” — เพราะคุณค่าที่แท้จริงของการมองทั้งเทรนด์ คือการเห็นว่า ก้อนหินที่ขุดขึ้นมาวันนี้ ร้อยเข้ากับ AI, EV และกลาโหมของพรุ่งนี้ยังไง ก่อนจะเดินเข้าไปสำรวจแต่ละวัตถุดิบอย่างละเอียด — กดเข้าไปอ่านบทเจาะลึกของหมวดที่คุณสนใจได้เลย