Megatrend · Climate Adaptation & Water
ธุรกิจที่น่าเบื่อที่สุดในโลก ที่โลกร้อนกำลังทำให้กลายเป็นทอง
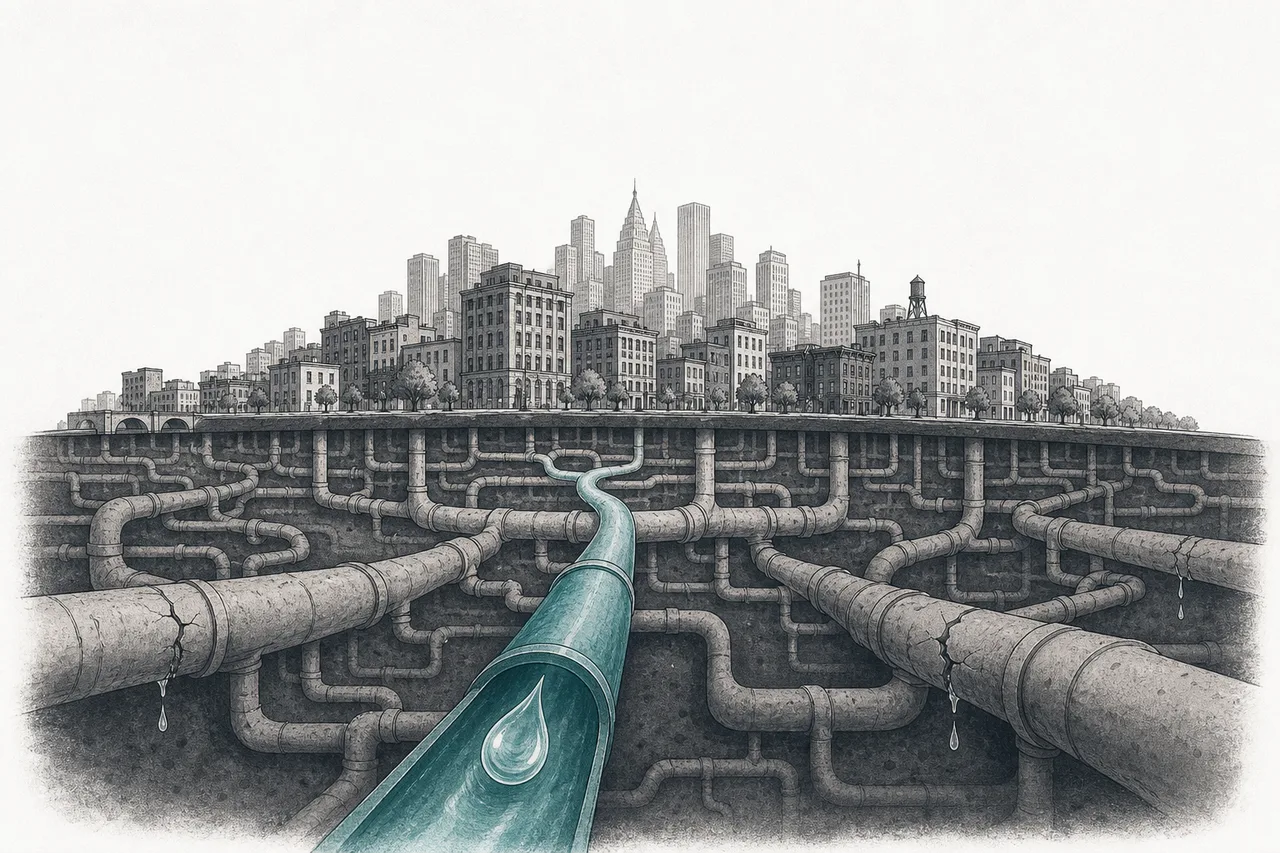
การหาน้ำ บำบัดน้ำ ส่งน้ำ และวัดน้ำ ฟังดูเป็นงานที่ไม่มีใครอยากเล่าถึง — แต่นี่คือธุรกิจที่ผูกขาดโดยธรรมชาติ มีรายได้ค่อนข้างแน่นอน ปรับขึ้นตามเงินเฟ้อได้ และกำลังจะมีงานล้นมือไปอีก 20 ปี เพราะท่อทั่วโลกเก่าจนรั่วทิ้งน้ำที่บำบัดแล้วไปกว่า 30% และภัยแล้ง-น้ำท่วมจากภาวะโลกร้อนกำลังบีบให้ทุกประเทศต้องลงทุนใหม่ครั้งใหญ่ที่สุดในรอบศตวรรษ
01มันคืออะไร (และ 3 แขนงของมัน)
ลองคิดถึงสิ่งที่เกิดขึ้นตอนคุณเปิดก๊อกน้ำ น้ำที่ไหลออกมาเดินทางผ่านระบบที่ใหญ่และเก่าแก่ที่สุดอย่างหนึ่งที่มนุษย์เคยสร้าง — ถูก สูบ ขึ้นมาจากแหล่งน้ำ บำบัด ให้สะอาด ส่ง ผ่านท่อใต้ดินหลายร้อยกิโลเมตร แล้ว วัด ปริมาณที่คุณใช้เพื่อเก็บเงิน นี่คือทั้งหมดที่ node นี้พูดถึง: ธุรกิจของการเคลื่อนย้าย ทำความสะอาด และวัดน้ำ
มันเป็นสาขาย่อยภายใต้เมกะเทรนด์ Climate Adaptation & Water (การปรับตัวต่อสภาพภูมิอากาศและน้ำ) และถือเป็น “ยูทิลิตี้แกนหลักของการปรับตัว” — เพราะเมื่อโลกร้อนทำให้น้ำกลายเป็นปัญหา (แล้งหนักขึ้น น้ำท่วมบ่อยขึ้น) ระบบที่จัดการน้ำได้ดีคือเกราะป้องกันด่านแรกของเมือง
เรื่องราวทั้งหมดแยกออกเป็น 3 แขนง ที่ทำงานต่อเนื่องกันเป็นสายพานเดียว — บทเรียนนี้จะเล่าทั้งสามไปพร้อมกัน เพราะมันคือชิ้นส่วนของเครื่องจักรเดียวกัน:
- ผู้ให้บริการน้ำ (regulated utility): บริษัทที่เป็นเจ้าของและเดินระบบน้ำประปา-น้ำเสียทั้งเมือง เก็บค่าน้ำจากบ้านคุณ เป็นแขนง Regulated Water & Wastewater Utilities
- เทคโนโลยีบำบัดและสูบน้ำ: ปั๊ม ตัวกรอง เมมเบรน สารเคมี ที่ทำให้น้ำสกปรกกลายเป็นน้ำดื่มได้ เป็นแขนง Water Treatment & Flow Technology
- ท่อ ระบบระบายน้ำ และมิเตอร์อัจฉริยะ: โครงข่ายท่อใต้ดิน ระบบจัดการน้ำฝน และมิเตอร์ที่อ่านค่าและจับรอยรั่วได้เอง เป็นแขนง Pipe, Stormwater & Smart Metering
ธุรกิจน้ำเป็น “การผูกขาดโดยธรรมชาติ” — ไม่มีใครจะวางท่อประปาซ้อนกันสองชุดใต้ถนนเดียวกันเพื่อให้คุณเลือกยี่ห้อน้ำ ดังนั้นรัฐจึงให้บริษัทเดียวผูกขาดในพื้นที่ แลกกับการที่ ราคาค่าน้ำต้องได้รับอนุมัติจากหน่วยงานกำกับ (regulator) บริษัทลงทุนสร้างระบบ แล้วได้กำไรเป็นเปอร์เซ็นต์ที่ถูกอนุมัติบนเงินลงทุนนั้น — โมเดลนี้คือหัวใจที่ทำให้รายได้ของกลุ่มนี้ค่อนข้างแน่นอน
02ทำไมของน่าเบื่อถึงกลายเป็นทอง
เหตุผลที่นักลงทุนสนใจกลุ่มนี้ ไม่ใช่เพราะมันเซ็กซี่ แต่เพราะมันเป็น “ตัวทบต้นแบบตั้งรับ” (defensive compounder) — ธุรกิจที่โตช้าแต่แน่นอนมาก ในวันที่เศรษฐกิจดีหรือแย่ คนก็ยังต้องใช้น้ำ จ่ายค่าน้ำ และค่าน้ำมักปรับขึ้นตามเงินเฟ้อได้ ทำให้รายได้ค่อนข้างทนทานต่อทุกสภาวะ
แต่สิ่งที่เปลี่ยนกลุ่มนี้จาก “น่าเบื่อ” เป็น “น่าสนใจ” คือ คลื่นการลงทุนใหญ่ที่กำลังมา ระบบน้ำของประเทศพัฒนาแล้วส่วนใหญ่ถูกวางไว้เมื่อ 50-100 ปีก่อน และตอนนี้กำลัง “หมดอายุ” พร้อมๆ กัน เฉพาะในสหรัฐฯ หน่วยงาน EPA ประเมินว่าต้องใช้เงินถึง $625,000 ล้านในอีก 20 ปี แค่กับระบบน้ำดื่มอย่างเดียว (ไม่รวมน้ำเสีย)
ฝั่งยุโรปก็ไม่ต่าง ในอังกฤษ หน่วยงานกำกับ Ofwat อนุมัติแผนลงทุนรอบใหม่ (เรียกว่า AMP8 ปี 2025-30) มูลค่าถึง ~£104,000 ล้าน ซึ่งมากกว่ารอบก่อน (~£51,000 ล้าน) เกือบเท่าตัว เฉพาะ Severn Trent บริษัทเดียวได้ไฟเขียวลงทุน £14,900 ล้าน ในห้าปี ส่วนตลาดบำบัดน้ำและน้ำเสียทั่วโลกกำลังโตจาก ~$372,000 ล้านในปี 2025 ไปแตะ ~$691,000 ล้านในปี 2035 (โตเฉลี่ย ~7.5% ต่อปี)
กุญแจของเรื่องนี้คือ “ฐานเงินลงทุน” (rate base) ยิ่งบริษัทน้ำลงทุนสร้าง-ซ่อมระบบมากเท่าไหร่ ฐานนี้ก็ยิ่งโต และเพราะหน่วยงานกำกับอนุญาตให้บริษัททำกำไรเป็นเปอร์เซ็นต์บนฐานนี้ การลงทุนมหาศาลที่กำลังจะเกิดขึ้นจึงแปลตรงๆ ว่า กำไรที่โตขึ้นแบบคาดเดาได้ — งานล้นมือ 20 ปี = การเติบโตที่มองเห็นปลายทาง
03มันทำงานยังไง (เส้นทางของน้ำ)
เพื่อเห็นว่าเงินและธุรกิจอยู่ตรงไหน ต้องเดินตามน้ำตั้งแต่ต้นทางถึงปลายทาง น้ำหนึ่งหยดเดินทางผ่าน 4 ด่าน และในแต่ละด่านมีบริษัทคนละกลุ่มทำเงิน — แผนภาพข้างล่างคือ “ห่วงโซ่คุณค่าของน้ำ” ทั้งเส้น
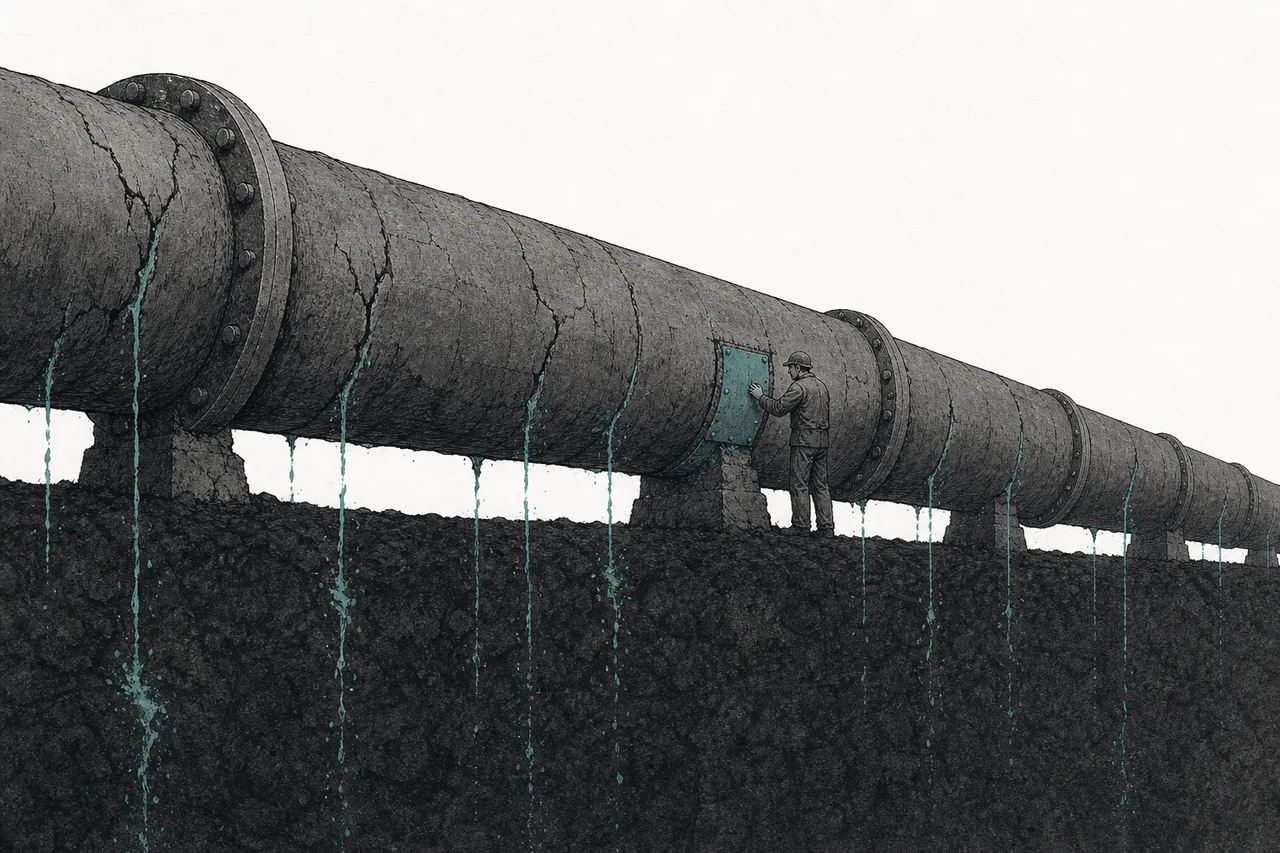
หัวใจที่ทำให้แผนภาพนี้น่าสนใจคือกล่องสีเข้มตรงกลาง — ด่านที่ 3 “ส่งผ่านท่อ” เพราะนี่คือจุดที่น้ำที่อุตส่าห์บำบัดมาแล้ว รั่วหายไปราว 30% ก่อนถึงบ้านคุณ ลองคิดดูว่ามันแปลกแค่ไหน: บริษัทน้ำใช้เงินและพลังงานสูบน้ำขึ้นมา ฆ่าเชื้อจนสะอาด แล้วปล่อยให้หนึ่งในสามของมันซึมหายลงดินจากท่อแตก-ท่อรั่ว นี่ไม่ใช่แค่ปัญหา — มันคือ โอกาสทางธุรกิจที่ใหญ่ที่สุด ของทั้ง node เพราะทุกหยดที่หยุดรั่วได้ คือน้ำที่ขายได้โดยไม่ต้องผลิตเพิ่ม
เรียกสั้นๆ ว่า NRW — คือน้ำที่บำบัดและส่งเข้าระบบแล้ว แต่ไม่ได้เก็บเงิน ส่วนใหญ่มาจาก ท่อรั่ว (physical loss) ที่เหลือมาจากมิเตอร์ผิดพลาดและการลักใช้น้ำ ทั่วโลกตัวเลขนี้อยู่ราว 30–34% และในเมืองที่ระบบเก่ามากอาจทะลุ 50% เฉพาะในสหรัฐฯ การสูญเสียน้ำนี้ทำให้ผู้ประกอบการขาดทุนปีละราว $6,400 ล้าน — ทั้งหมดนี้คือตลาดของเทคโนโลยีตรวจจับรอยรั่วและมิเตอร์อัจฉริยะ
04เจาะ 3 แขนง: ท่อ · เครื่องบำบัด · มิเตอร์
ทีนี้มาดูใกล้ๆ ว่าแต่ละด่านในแผนภาพคือธุรกิจแบบไหน และใครเป็นเจ้าของเงิน — เพราะถึงทั้งสามจะอยู่บนสายพานเดียวกัน แต่ “นิสัยทางธุรกิจ” ของมันต่างกันมาก
แขนงที่ 1 — ผู้ให้บริการน้ำที่ถูกกำกับ (Regulated Water & Wastewater Utilities)
นี่คือ “เจ้าของเมือง” — บริษัทที่เป็นเจ้าของระบบทั้งเส้น ตั้งแต่โรงบำบัดยันท่อ และส่งบิลค่าน้ำมาที่บ้านคุณทุกเดือน รายได้แน่นอนเพราะผูกขาดในพื้นที่ กำไรถูกกำกับโดยรัฐ จุดเด่นคือ ความมั่นคงและเงินปันผล ไม่ใช่การเติบโตหวือหวา ตัวอย่างชัดที่สุดคือ American Water Works ผู้ให้บริการน้ำที่ถูกกำกับรายใหญ่ที่สุดของสหรัฐฯ ให้บริการคนกว่า 14 ล้านคน และวางแผนลงทุนถึง $40,000–42,000 ล้านใน 10 ปี เพื่ออัปเกรดระบบ — ทุกดอลลาร์ที่ลงไปคือฐานกำไรที่โตขึ้น
แขนงที่ 2 — เทคโนโลยีบำบัดและสูบน้ำ (Water Treatment & Flow Technology)
ถ้าแขนงแรกคือ “เจ้าของเมือง” แขนงนี้คือ “คนขายอุปกรณ์” — ปั๊ม วาล์ว ตัวกรอง เมมเบรน และสารเคมีที่เปลี่ยนน้ำสกปรกเป็นน้ำดื่ม ธุรกิจนี้ ไม่ ผูกขาดและไม่ถูกกำกับราคา จึงเติบโตเร็วกว่าและทำกำไรจากนวัตกรรมได้ ผู้เล่นระดับโลกคือ Xylem (ยอดขายราว $8,900–9,000 ล้านในปี 2025) ที่เน้นปั๊มและระบบบำบัด, Veolia ยักษ์ฝรั่งเศส (รายได้รวม €44,400 ล้านในปี 2025 ผู้ดำเนินงานน้ำเอกชนใหญ่สุดในโลก) และ Ecolab ที่เก่งเรื่องสารเคมีบำบัดน้ำสำหรับโรงงาน นี่ยังเป็นบ้านของ desalination (การกลั่นน้ำทะเลเป็นน้ำจืด) ที่ตลาดกำลังโตจาก ~$24,000 ล้าน (2025) ไปแตะ ~$58,000 ล้าน (2033)
แขนงที่ 3 — ท่อ ระบบน้ำฝน และมิเตอร์อัจฉริยะ (Pipe, Stormwater & Smart Metering)
นี่คือแขนงที่ตอบโจทย์ “ปัญหาท่อรั่ว 30%” โดยตรง มันแบ่งเป็นสองด้าน: ด้าน “ของหนัก” คือท่อใหม่ การเปลี่ยนท่อตะกั่วเก่า และระบบจัดการน้ำฝน-น้ำท่วม (สำคัญขึ้นเรื่อยๆ เมื่อฝนตกหนักผิดปกติจากโลกร้อน) — เฉพาะการเปลี่ยนท่อตะกั่วราว ~9.2 ล้านเส้นในสหรัฐฯ ก็มีต้นทุนประเมินไว้ ~$90,000 ล้าน ส่วนด้าน “ของฉลาด” คือ มิเตอร์อัจฉริยะ ที่อ่านค่าเองและตรวจจับรอยรั่วได้แบบเรียลไทม์ ตลาดนี้โตเร็วที่สุดในสามแขนง (~12.5% ต่อปี) ผู้เล่นที่นี่คือบริษัทอย่าง Xylem (ที่ซื้อ Sensus มาทำมิเตอร์) และผู้รับเหมาวางท่ออย่าง Ferguson และ MasTec ฝั่ง “ของฉลาด” มีเจ้าตลาดมิเตอร์อัจฉริยะอย่าง Badger Meter และ Itron ที่รายได้ซอฟต์แวร์ (AMI/SaaS) โตเด่น ขณะที่ Mueller Water Products และผู้กระจายอย่าง Core & Main รับงานเปลี่ยนท่อ-วาล์วก้อนใหญ่ — AMI น้ำในอเมริกาเหนือเพิ่งแตะ ~40% ของฐานติดตั้ง ยังมีทางวิ่งยาว (ดู → Pipe, Stormwater & Smart Metering)
05มันเชื่อมกับอะไรในระบบนิเวศ
node นี้นั่งอยู่ใต้เมกะเทรนด์ Climate Adaptation & Water และเป็นพี่น้องกับ node ปรับตัวอื่นๆ เช่น Drought, Wildfire & Flood Resilience และ Waste Management & Circular Economy — เพราะการจัดการน้ำท่วม-ภัยแล้ง และการบำบัดน้ำเสียให้นำกลับมาใช้ใหม่ คือเรื่องเดียวกันเมื่อมองจากมุมเมือง
แต่ที่น่าสนใจคือเส้นที่มันโยงไปหา เทรนด์อื่น:
- คู่หูกับ Energy Transition & Power Demand: การสูบและบำบัดน้ำกินไฟมหาศาล — ระบบน้ำเป็นหนึ่งในผู้ใช้ไฟรายใหญ่ของเมือง สองเทรนด์นี้จึงผูกกันแน่น (เรียกว่า “water-energy nexus”) ค่าไฟที่ถูกลงจากพลังงานสะอาด ช่วยลดต้นทุนใหญ่ที่สุดของบริษัทน้ำ
- บรรจบกับ Smart City / Autonomous Infrastructure ที่มิเตอร์: มิเตอร์อัจฉริยะและเซ็นเซอร์ตรวจจับรอยรั่ว คือชิ้นส่วนของเมืองอัจฉริยะ — ข้อมูลน้ำเรียลไทม์ไหลเข้าระบบบริหารเมืองเดียวกัน
- พึ่ง Critical Materials & Supply Chain: ท่อ ปั๊ม และเมมเบรนกรองน้ำต้องใช้เหล็ก ทองแดง และพอลิเมอร์พิเศษ — ราคาวัตถุดิบกระทบต้นทุนการสร้างระบบโดยตรง
- แข่งกับ Carbon Removal (DAC) ในการเป็นทางออก: ทั้งสองคือ “เทคโนโลยีปรับตัว/แก้ปัญหาโลกร้อน” ที่แย่งงบลงทุนและความสนใจกัน — แต่ระบบน้ำได้เปรียบตรงที่จำเป็นต่อชีวิตประจำวันโดยตรง
06ตอนนี้ไปถึงไหนแล้ว (2025–2026)
สองสามปีนี้คือช่วงที่เรื่อง “น่าเบื่อ” กลายเป็นข่าวใหญ่ ในสหรัฐฯ ดีลที่สะเทือนวงการคือ American Water Works ประกาศควบรวมกับ Essential Utilities (ปลายปี 2025) สร้างผู้ให้บริการน้ำที่ถูกกำกับรายใหญ่ที่สุด ด้วยฐานเงินลงทุน (rate base) รวมกันราว $29,300 ล้าน — สัญญาณว่าธุรกิจนี้กำลังรวมศูนย์เพื่อรับคลื่นการลงทุนที่กำลังมา
ฝั่งอังกฤษเข้าสู่รอบลงทุน AMP8 (2025-30) อย่างเป็นทางการ บริษัทอย่าง Severn Trent และ United Utilities เริ่มใช้เงินก้อนใหญ่ที่สุดในประวัติศาสตร์ — แต่ก็ท่ามกลางแรงกดดันเรื่องน้ำเสียล้นและค่าน้ำที่แพงขึ้น ขณะที่ฝั่งเทคโนโลยี Xylem และ Veolia กำลังขายของได้ดีตามงบลงทุนของลูกค้ายูทิลิตี้ที่พุ่งขึ้นทั่วโลก
ผู้เล่นในกลุ่มนี้กระจายตัวทั่วโลกและแบ่งบทบาทกันชัด — เราจัดวางตามบทบาทในห่วงโซ่คุณค่า (ใครครองแขนงไหน) มากกว่าขนาดมูลค่าตลาดดิบ เพราะหลายบริษัทเป็นกลุ่มธุรกิจที่ทำหลายอย่าง:
07อนาคตข้างหน้า
ทิศทางแรกคือ ทศวรรษแห่งการ “ขุดและเปลี่ยน” คลื่นการลงทุนที่ EPA และ Ofwat อนุมัติไว้ ($625B ในสหรัฐฯ, ~£104B ในอังกฤษ) จะค่อยๆ ถูกใช้ตลอด 5-20 ปีข้างหน้า แปลว่ารายได้ของผู้รับเหมาวางท่อและผู้ผลิตอุปกรณ์มีงานรองรับยาว ส่วนยูทิลิตี้ก็เห็นฐานกำไรโตแบบคาดเดาได้ — นี่คือความ “น่าเบื่อแต่มั่นคง” ที่กลายเป็นจุดขาย
ทิศทางที่สองคือ น้ำกลายเป็นเรื่องของข้อมูล มิเตอร์อัจฉริยะและเซ็นเซอร์ตรวจรอยรั่วกำลังเปลี่ยนระบบน้ำที่ “มองไม่เห็น” ให้กลายเป็นเครือข่ายที่มีข้อมูลเรียลไทม์ การลดน้ำรั่วจาก 30% เหลือ 15% โดยไม่ต้องสร้างโรงบำบัดใหม่เลย คือ “น้ำฟรี” ก้อนใหญ่ที่สุดที่หาได้ — และเป็นแขนงที่โตเร็วที่สุด
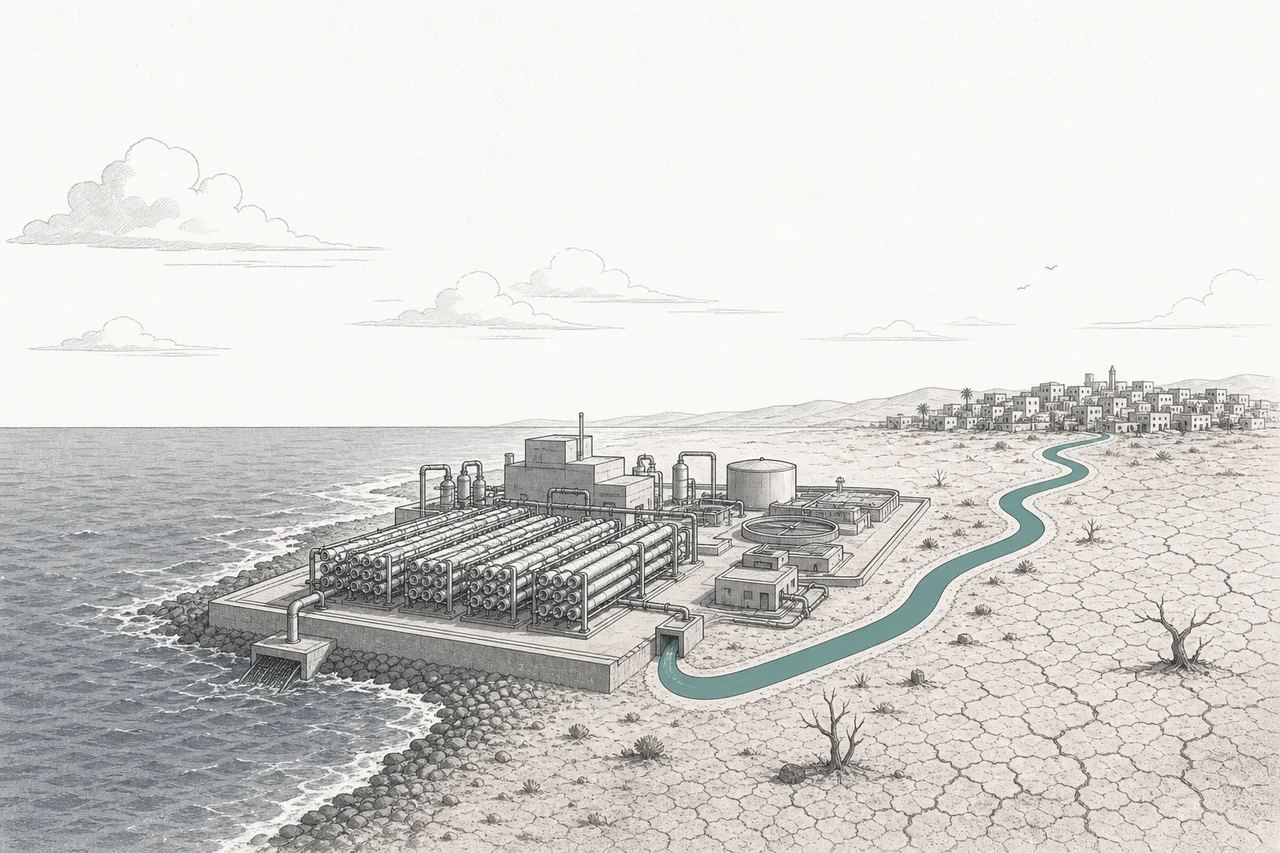
ทิศทางที่สามคือ การสร้างน้ำใหม่จากที่ไม่เคยมี เมื่อภัยแล้งจากโลกร้อนรุนแรงขึ้น เมืองที่ขาดน้ำจะหันไป desalination (กลั่นน้ำทะเล) และ water reuse (บำบัดน้ำเสียกลับมาใช้ใหม่ รวมถึงการดื่ม) มากขึ้น สองเทคโนโลยีนี้เคยแพงเกินไป แต่ต้นทุนกำลังลดลงเรื่อยๆ และในบางภูมิภาค (ตะวันออกกลาง สิงคโปร์ แคลิฟอร์เนีย) มันได้กลายเป็นแหล่งน้ำหลักไปแล้ว
08ความท้าทายและความเสี่ยง
ความมั่นคงของกลุ่มน้ำมาพร้อมความเสี่ยงเฉพาะตัวที่ต้องเข้าใจ
ความเสี่ยงข้อแรกและใหญ่ที่สุดคือ ความเสี่ยงด้านกฎเกณฑ์ (regulatory / rate-case risk) กำไรของยูทิลิตี้น้ำขึ้นกับการที่หน่วยงานกำกับ อนุมัติ ให้ขึ้นค่าน้ำและให้ผลตอบแทนบนเงินลงทุน ถ้าการเมืองเรื่องค่าครองชีพทำให้รัฐกดค่าน้ำไว้ บริษัทอาจลงทุนไปแล้วแต่เก็บคืนไม่ได้ตามคาด กรณีอังกฤษเป็นบทเรียนชัด — ความไม่พอใจเรื่องน้ำเสียล้นและค่าน้ำแพง ทำให้ทั้งวงการตกอยู่ใต้แรงกดดันทางการเมือง
ความเสี่ยงข้อสองคือ การใช้เงินทุนหนักมาก (capital intensity) นี่คือธุรกิจที่ต้องลงทุนล่วงหน้ามหาศาลก่อนจะได้กำไรกลับมาในอีกหลายปี เมื่อดอกเบี้ยสูง ต้นทุนการกู้เงินก้อนโตเหล่านี้ก็แพงขึ้น กดผลตอบแทน — ยูทิลิตี้ที่มีหนี้มากจึงอ่อนไหวต่อทิศทางดอกเบี้ยเป็นพิเศษ
ความเสี่ยงข้อสามคือ ภัยแล้งและสภาพอากาศสุดขั้ว — เป็นดาบสองคมของกลุ่มนี้ ด้านหนึ่งโลกร้อนสร้างดีมานด์ให้ลงทุน แต่อีกด้าน ภัยแล้งหนักทำให้คน ใช้น้ำน้อยลง (ยอดขายลด) ขณะที่ต้องลงทุนหาแหล่งน้ำใหม่ที่แพงขึ้น และน้ำท่วมรุนแรงก็ทำให้โครงสร้างพื้นฐานเสียหายเกินกว่าที่ออกแบบไว้
สรุปสั้นๆ: น้ำคือธุรกิจที่ไม่มีใครอยากพูดถึงจนกระทั่งก๊อกแห้ง — แต่ในโลกที่ร้อนขึ้น ท่อเก่าลง และเมืองโตขึ้น การเคลื่อนย้าย ทำความสะอาด และประหยัดน้ำกำลังกลายเป็นหนึ่งในงานโครงสร้างพื้นฐานที่ใหญ่และจำเป็นที่สุดของศตวรรษ ความน่าเบื่อของมันนั่นแหละ คือเหตุผลที่มันทนทาน