メガトレンド · Climate Adaptation & Water
本物の嵐が来る前に、それはもう何万回もあなたの家の上を走り抜けている
保険会社が海辺の家の保険料を決めるとき、あるいは再保険会社がフロリダ州まるごとの暴風リスクを引き受けると判断するとき、その裏側にはいつも目に見えない「頭脳」がいます——災害モデル(catastrophe model)です。ハリケーン、洪水、山火事を何万回も生み出して実際の地図の上を走らせ、「一年あたりの損害はだいたいどれくらいか」を数字で答える仕組み。このレッスンでは、cat model がどう動くのか、なぜこの市場がたった二社に握られているのか、そして「データだけを売る頭脳」がなぜ保険の世界でもっとも深い堀のひとつを持つビジネスなのかを見ていきます。
01これは何?
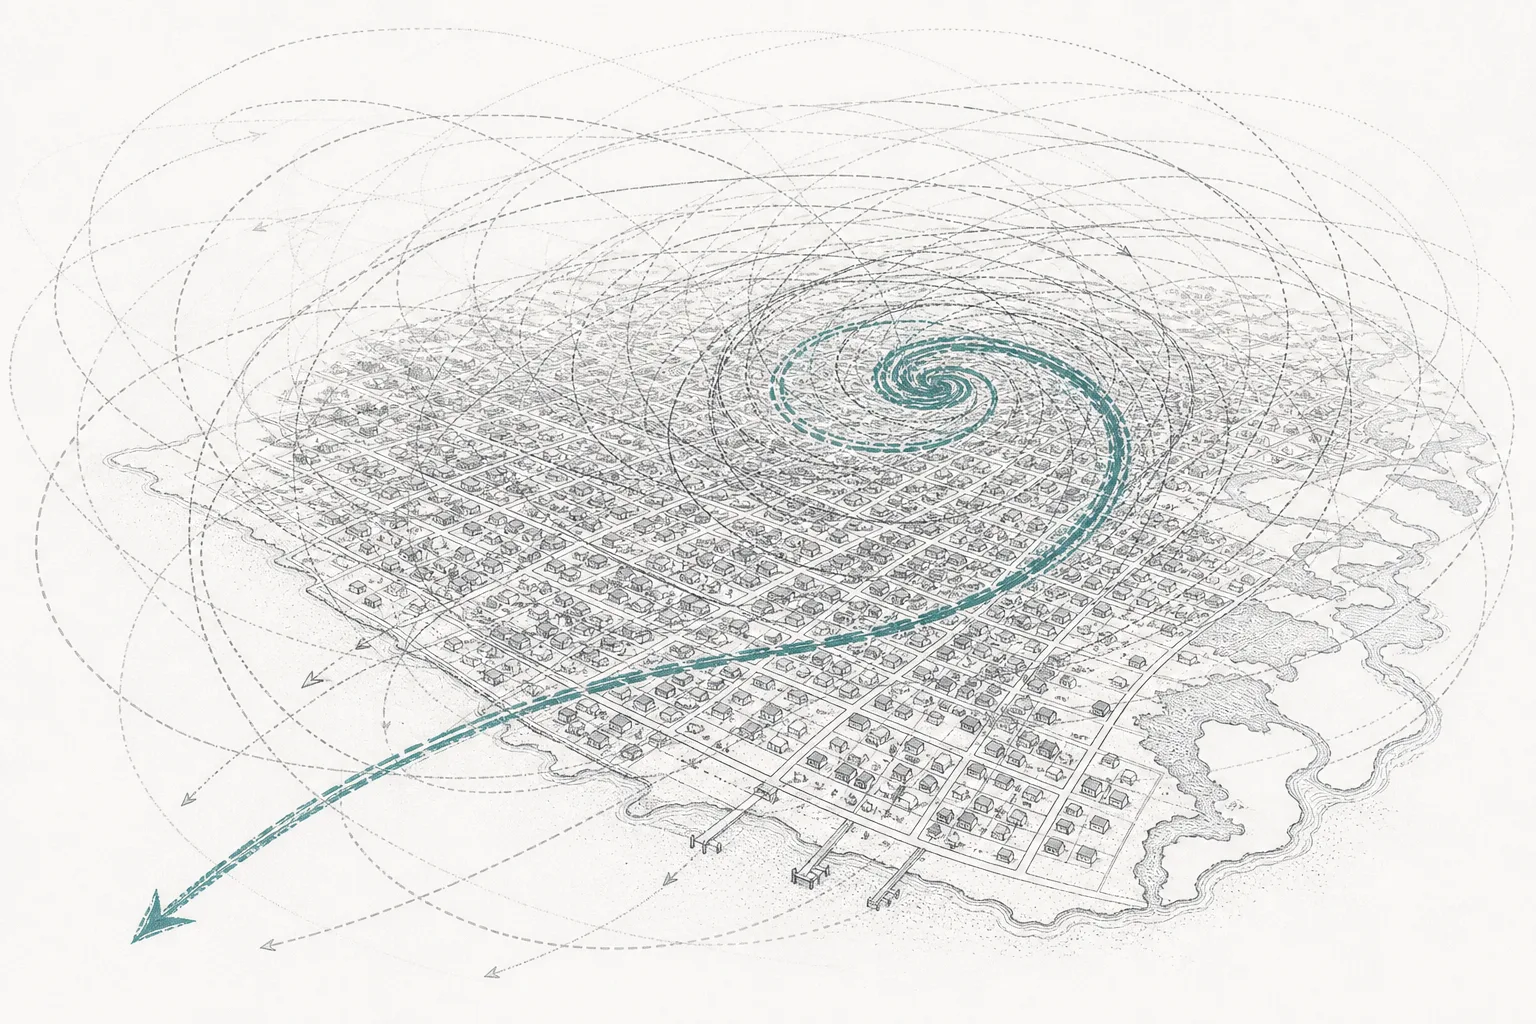
一見シンプルだけど、答えるのがとても難しい問いを思い浮かべてみてください——フロリダの海辺にある一軒の家は、年にいくら保険料を払うべきか?過去のデータだけでは決められません。なぜなら、いちばん大きなハリケーンは、手元にある100年分のデータの中ではまだ一度も起きていないかもしれないから。かといって、本当に起きるまで待ってから値段をつけるわけにもいきません。そこで保険業界が出した答えが、「模擬の世界」を作ることでした——架空の嵐、洪水、山火事を実際の地図の上に何万回も走らせ、その家が平均して年にいくら損害を受けるかを数える。これが、このnodeの核心です。
このnodeは、災害リスクを評価し、値付けする「頭脳」のビジネスです——catastrophe model(災害モデル、短く cat model)と気候リスクデータを作る会社のこと。彼らは損害を一円も自分で背負いません。代わりに「答え」を保険会社や再保険会社、世界中の政府に売り、保険料をいくらにするか、どこまでリスクを引き受けるか、どこに建てる・建てないべきかを決めるのに使ってもらう。これは、災害保険業界の全体を下支えする「データとモデル」の層です。
メガトレンドの地図の上では、このnodeはClimate Adaptation & Waterという大きなトレンドの中のClimate Risk Analytics & Insuranceの下に位置する末端の葉(leaf)です。これはペアの片割れである「頭脳」——隣にいる兄弟がProperty/Casualty & Reinsurance Underwriting、つまり実際のお金でそのリスクを背負う「財布」です。この二つは切り離せません。リスクを背負う側は、リスクを計算する側にいつも頼らざるをえないからです。このレッスンは頭脳の側にフォーカスします——誰がお金を背負い、その利益がどう循環するかを知りたければ、財布の側を読んでください。
Catastrophe model(cat model)=架空の災害を何万通りも走らせて損害を評価する災害シミュレーションのソフトウェア · AAL(Average Annual Loss)=長期的に年あたりで発生すると見込まれる平均損害——この数字が保険料の土台になる · PML(Probable Maximum Loss)=ある確率水準での最悪ケースの損害(たとえば250年に一度の規模の出来事)——倒れないために準備金をいくら積んでおくべきかを示す
02なぜ重要か——年に数十兆円の損害
この「頭脳」たちが世界経済にとって重要なのは、否定しようのない一つの事実があるからです:災害はどんどん高くつくようになり、賭け金も毎年大きくなっている。2025年、世界で保険が支払った損害は約1,070億ドル——この数字が1,000億ドルを超えたのは6年連続で、業界にとって「新しい当たり前の天井」になりました。そして経済全体の損害(保険でカバーされた分とされていない分の両方)まで合わせると、その数字は年あたり3,000億ドルの水準にまで達します。
賭け金がこれだけ大きくなると、リスクの値付けがほんの少し間違うだけで、数十億ドル単位のお金が消えるということになります。これが、誰もが「頭脳」を借りなければならない理由です——保険会社は cat model で保険料を決め、再保険会社はそれを使って大口のリスクを引き受けるか判断し、規制当局はそれで保険会社の資本が足りているかをチェックし、政府はそれで災害への備えを計画する。すべてが、ほんの数社のモデルから出てくる同じ数字に頼っているのです。
この「頭脳」ビジネスを市場規模以上に面白くしているのは、それがとても深い堀(moat)を持っていることです。これらのモデルは業界全体の働き方の中に深く埋め込まれている——保険会社は値付けの仕組み、規制当局への報告、再保険の購入の組み立てまで、すべてを特定のモデルの出力の上に作り上げています。モデルを乗り換えるということは、会社の価格体系をまるごと作り直すということ。その結果、これは安定して予測しやすいサブスクリプション(subscription)型の収益になります——利益が災害の波で上下する財布の側とは対照的です。
03どう動くのか(災害シミュレーターのしくみ)
cat model は魔法の箱ではなく、互いに送り込み合う4つのモジュールのベルトコンベアです。「自然のカオス」を、値付けできる数字へと変えていく。この4ステップを理解すれば、ビジネス全体が理解できます。
一段ずつ見ていきましょう。(1) Hazard モデルは「架空の出来事のセット」(stochastic event set)を作ります——ハリケーン、地震、山火事を何万通りも。それぞれが固有の進路、強さ、頻度を持ち、物理と過去の統計にもとづいています。(2) Exposure 「どこに何があるか」のデータを与えます——家が一軒ずつどの座標に建ち、いくらの価値で、レンガ造りか木造か、何階建てか。同じ一つの災害でも、ぶつかる相手によって損害は桁違いに変わるからです。
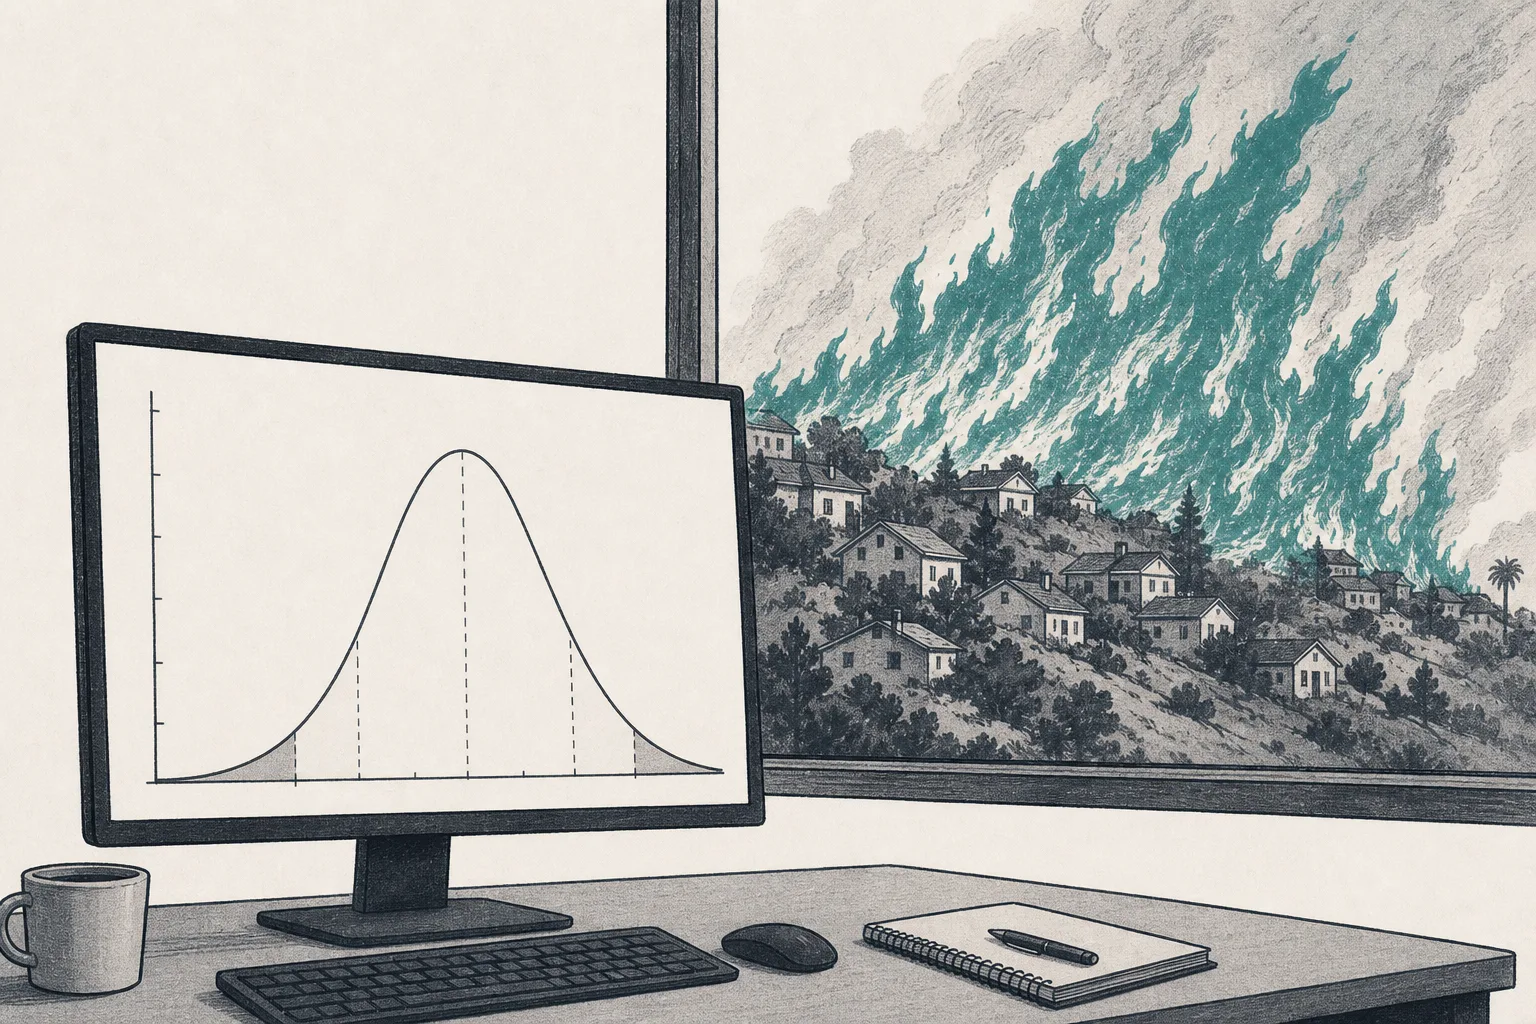
(3) Vulnerability がいちばん真似しにくい核心です——「この速さの風が、このタイプの家を何パーセント壊すか」を表す「damage function」。この知識は、何十年分もの実際の保険金請求データから作られています。(4) Financial 物理的な損害をお金に変換し、保険契約の条件(免責額、支払い上限、再保険契約)を加えて、「誰がいくら払うのか」を出します。最後に得られるのが損害の分布グラフで、その平均がAAL(保険料の決定に使う)、右の裾がPML(準備金の設定に使う)——災害保険業界全体を回す二つの数字です。
04エコシステムの中でのつながり
このnodeは、いくつものビジネスの下に座る「データの層」です——他者が意思決定するための数字を送り込んでいる。重要な関係は次のとおりです。
- 引受の側、P&C & Reinsurance Underwritingに直接「頭脳」を送り込む: これがいちばん固い関係です——頭脳がリスクを計算し、財布がその数字で保険料を決め、引き受けるかを判断する。モデルがなければ、再保険会社は州まるごとの暴風リスクを値付けすることすらできません
- AI Tooling, Data & MLOpsと衛星データを材料として使う: 新世代のモデルは machine learning を使って、純粋な物理では捉えにくい「二次災害」を捉え、膨大な衛星画像やセンサーのデータを取り込んで exposure をより精密にする——データが良いほど、モデルの価値は上がる
- Climate Adaptation & Waterトレンド全体の「ものさし」になる: あらゆる適応投資(洪水を防ぐ堤防を作る、山火事対策のシステムを敷く)には「リスクがどれだけ減ったか」という数字が必要で、それに答えるのが cat model。だからこそ、トレンド全体のものさしになっている
- 新しい金融を動かす: リスクが精密な数字で測られると、それは取引できる金融資産へと変わる。たとえば cat bond(災害債券)や、災害データが基準に達すると自動で支払う parametric 型保険など——Digital Finance & Tokenizationへとつながっていく
05いま、どこまで来たのか
この業界でいちばん驚くべきことは、集中です——世界中が使う災害モデルが、主にたった二社から出ている。ほぼ「デュオポリー」(二強の市場)の状態です。一方はVeriskで、Extreme Event Solutions 部門を通じて手がけ、1987年に世界初の災害モデルを作った草分けAIR Worldwideを取り込みました。もう一方はMoody’s RMS——Moody’s は2021年に20億ドルを投じて RMS を買収しました。ほぼすべての保険会社が、この二つのどちらかのモデルを標準として使っていて、CoreLogic がそれより小さい三番手として続きます。
いまの追い風はシミュレーションが難しくなった災害から来ています。2025年の損害の92%が山火事や洪水といった「二次災害」によるもので、これは古いタイプのモデルがハリケーンほど精度よく捉えられない領域——だから、二次災害をより精密にモデル化できる会社が圧倒的に有利になります。Verisk は2025年に会社全体で約30.5〜30.8億ドルの売上を上げ、災害モデル部門はその主要な成長エンジンの一つでした。いっぽう Moody’s は、二次災害に特化して対応するために RMS プラットフォームへの AI 組み込みを急いでいます。
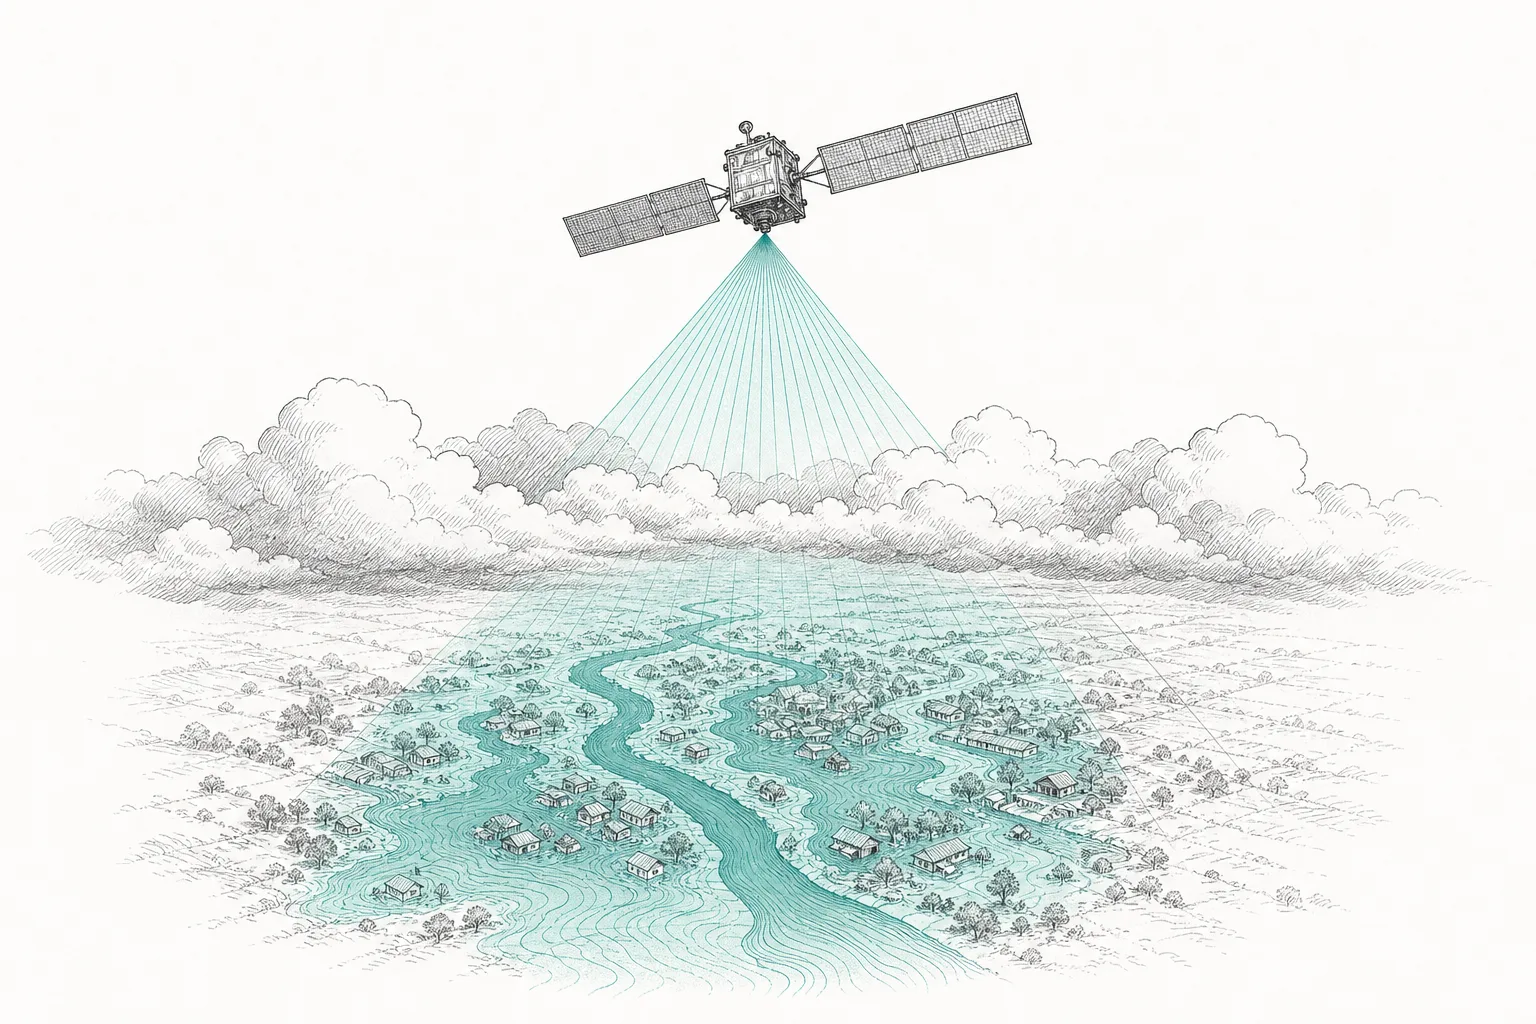
もう一つ盤面を揺らしているのが専門特化した新顔の波で、その多くはまだ上場していない非公開企業です——Jupiter Intelligence(2016年創業)は未来を見据える気候リスク分析に注力、ICEYEはレーダー衛星(SAR)を使って雲を貫いてリアルタイムに洪水を測り、parametric 保険にデータを送り込む(2025年末には Munich Re の一部門と提携)、そしてCoreLogicは不動産データに強い——彼らは二強と真っ向から競うのではなく、従来のモデルが弱いところを埋めにいっています。
06これからの展開
第一の方向は「過去を振り返るだけでなく未来を見据える」モデル(climate-conditioned)です。これまでの cat model は主に過去の出来事の統計から作られていました。でも気候が急速に変わるなか、過去はもう未来をうまく代表してくれなくなりつつあります。だから Verisk も Moody’s RMS も、温暖化が進む未来のシナリオに合わせて調整するモデルを急いで作っている——「これまでより暑くなった世界」をより精密にシミュレーションできる側が、長く有利に立ちます。顧客は、信頼できる数字のためなら高くても払うからです。
第二の方向はAIと高解像度データによる「二次災害」の攻略です。山火事、突発的な洪水、雷雨は、いちばんシミュレーションが難しい災害——地域レベルのごちゃごちゃした要因(燃料、風、地形)に左右されるからです。ここが、machine learning と高解像度の衛星データがゲームを変えつつある主戦場であり、Jupiter や ICEYE のような専門特化したプレーヤーが、二強と真っ向から競わずに成長できる隙間でもあります。
第三の方向は保険業界の外にある新しい市場です。気候リスクが誰にでも影響するようになると、「頭脳」の顧客は保険会社をはるかに超えて広がっていきます——銀行は融資ポートフォリオの気候リスクを評価しなければならず、不動産ファンドはどのビルが洪水に弱いかを知る必要があり、大企業は新しいルールに従って投資家にリスクを開示しなければならない。これらすべてが新しい需要の塊で、気候リスクのデータ市場を、従来の保険市場より速く成長させているのです。
07課題とリスク
「世界が暑くなるほど儲かる」と聞こえるこのビジネスには、実は何層もの深く埋め込まれたリスクがあります。
第一の、そしていちばん大きなリスクは「モデルが間違う」(model risk)です。モデルはくっきりシミュレーションできる災害(ハリケーン、地震)には強いのですが、山火事のような二次災害には精度がぐっと落ちます。2025年初めの LA の山火事は保険損害が約400億ドルに達し——史上もっとも高くついた山火事になりました——多くのモデルが「都市と森の境界地帯のリスク」を低く見積もりすぎていたことを業界に突きつける教訓となったのです。モデルが外れると、背負う側(再保険会社)は大きく損をし、モデルを作る側は信頼を失う——その信頼こそ、彼らが持つ唯一の資産なのに。
第二のリスクは競争と「ブラックボックス」です。市場が二強に握られていると、一部の顧客は選択肢と透明性を求め始めます——「検証できないブラックボックスをなぜ信じなければならないのか」と問う、オープンなモデル(open model)の波と専門特化したプレーヤーが現れています。同時に AI がモデル作りのコストを下げ、新顔がもっと入ってこられるよう扉を開きつつある。かつて深かった堀は、もう以前ほど深くないかもしれません。
第三のリスクはデータの質と抜け穴です。モデルは、入れたデータの分だけしか精密になれません——不動産データや災害の履歴が乏しい新興市場では、モデルもそれだけ弱くなる。そして気候が過去のデータの追いつけない速さで変わると、不確実性は高まります。「小数点まで出た数字を信じすぎること」は、「わからない」と認めることより危険かもしれないのです。
ひとことでまとめると:このnodeは、災害保険の世界でいちばん静かでありながら、いちばん影響力の大きい層です——「自然のカオス」を、世界中が保険料をいくらにするか・どこに建てるかを決めるのに使う数字へと変えている。災害が高くつき、シミュレーションが難しくなるほど、それをいちばん精密に計算できる「頭脳」の価値は、ますます高まっていくのです。