メガトレンド · 人口高齢化
高齢者の失われた歯と、若い世代が美しさのために払う笑顔
歯科を投資の目で見ると、まったく別の話に見えて、じつは同じデジタル機器を使う二つの市場になります——一方はインプラント(implant)、加齢で抜けた歯の代わりに埋め込むチタンの柱で、高齢化の波に乗って静かに伸びる市場。もう一方はマウスピース矯正(clear aligner)、Invisalignのような透明なプラスチックのトレーで、若い世代が美しさのために数万円を払う、年〜27%で伸びる市場です。そしてこの二つを一本に縫い合わせるのが口腔内スキャナーとCAD/CAM——粘土での型取りを、数秒で3Dファイルに変えてしまう技術です。
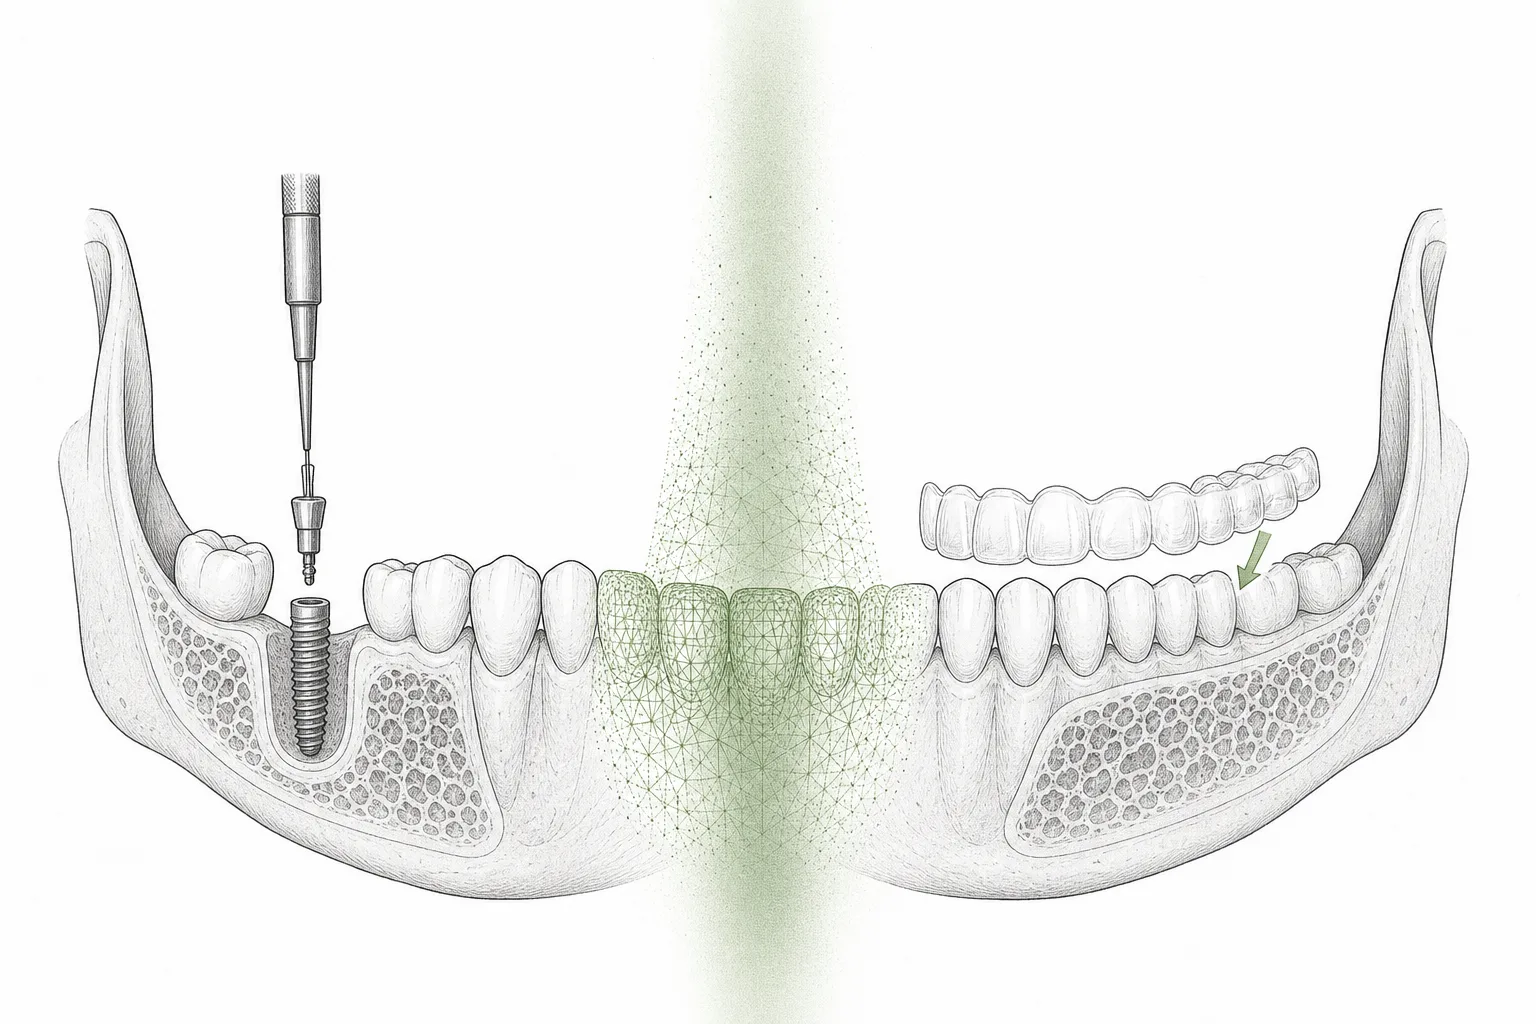
01これは何?(インプラント+マウスピース矯正+デジタル)
同じ日に歯科クリニックへ入っていく二人を思い浮かべてください。一人は68歳、加齢で奥歯が二本抜け、うまく噛めない。彼は「歯を取り戻す」ために来ました。もう一人は24歳、歯はそろっているけれど並びが気になる。彼女は「笑顔をもっとよくする」ために来ました——この二人こそ、このnodeの二つの核心です。そして面白いのは、どちらも自分でお金を払うということ。保険や国が出してくれるものではありません。
歯科は投資の目で見ると、絡み合う三つの足に分かれます:
- インプラント(dental implant): 失われた歯根の代わりに顎の骨へ埋め込む小さなチタンの柱で、その上から人工の歯(crown)をかぶせる。高齢化の波に押される市場——歳をとるほど歯は抜けるからです
- マウスピース矯正(clear aligner): 従来の金属の矯正に代わり、透明なプラスチックのトレーで少しずつ歯を動かす。美しさ(cosmetic)に押される市場——人はもっとよい笑顔のためにお金を払う。いちばん有名なブランドがInvisalign
- デジタル歯科(digital dentistry): 口腔内スキャナー(intraoral scanner)、設計ソフト(CAD/CAM)、そして3Dプリンター。最初の二本の足を一本に縫い合わせる「インフラ」です
メガトレンドの地図では、このnodeは大きなトレンドAging Populationの中のHearing / Vision / Dentalの下にあるサブ分野です。加齢ですり減る三つの器官(耳・目・歯)のうちの「歯」にあたります——となりの兄弟が耳(補聴器)と目(メガネ/レンズ)。この三つは同じ物語を語ります:誰もがいつか修理することになる器官で、たいてい自腹で払う、という話です。
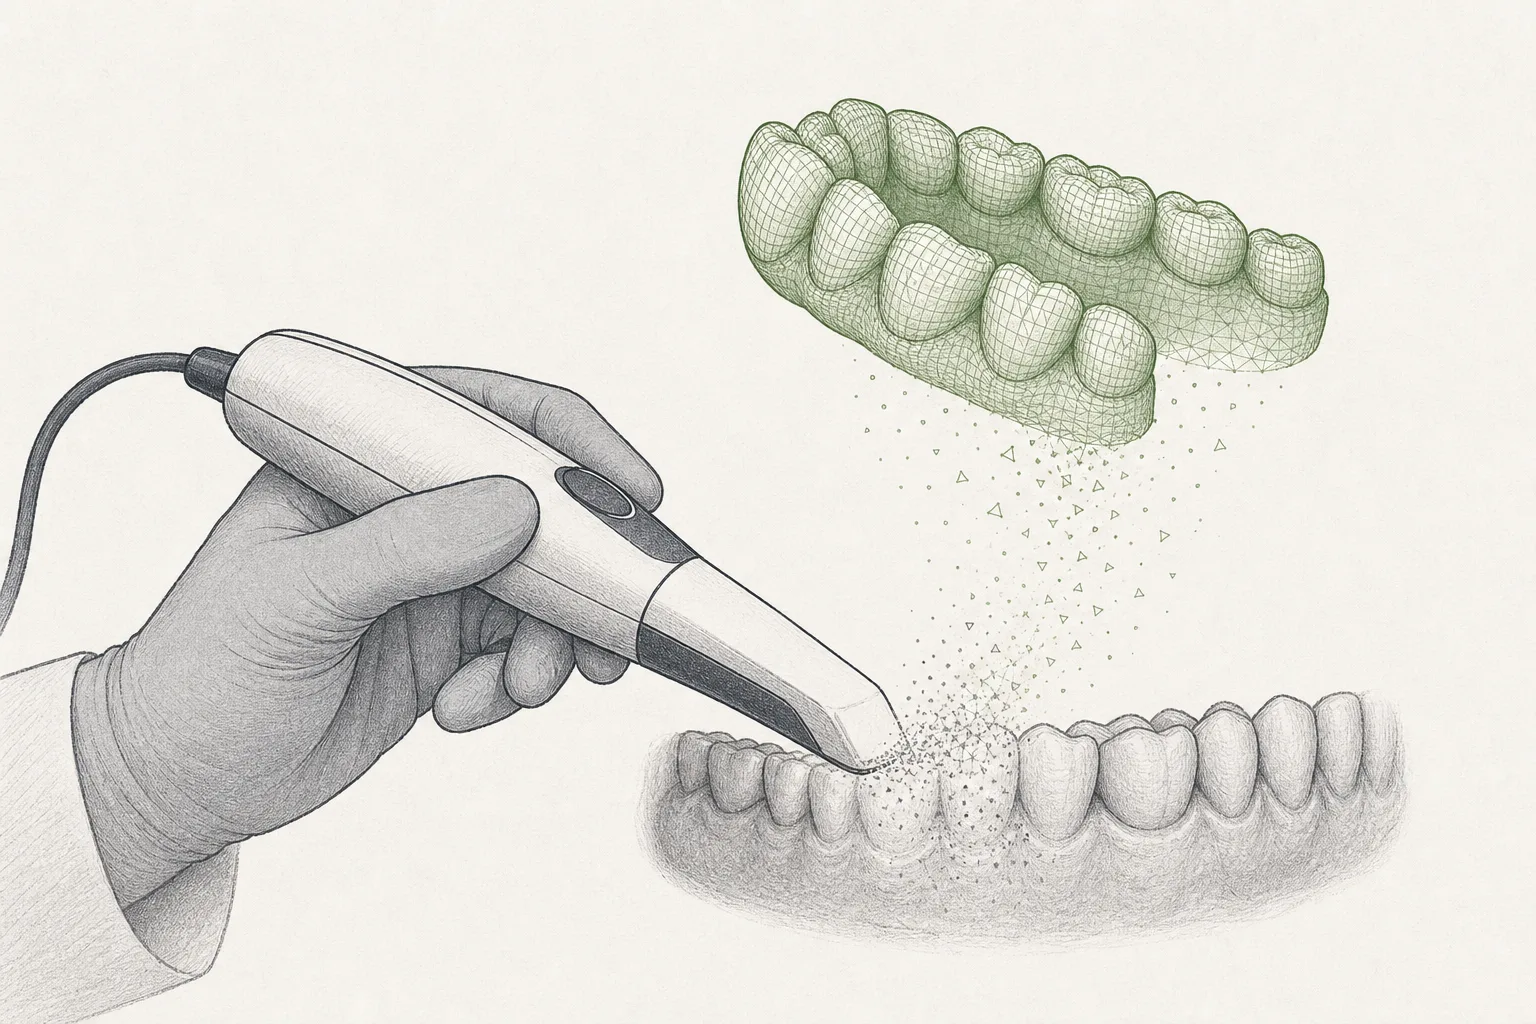
Implant(インプラント) = 骨に埋め込むチタンの柱で、新しい歯の「根」の役目をする。取り外しの入れ歯と違い、骨に永久的に固定される · Aligner(矯正トレー) = 取り外しできる透明なプラスチックのトレーで、何十枚もの組を順番に使い、一枚ごとに歯を少しずつ動かして整える · Intraoral scanner(口腔内スキャナー) = 口の中をなぞると、その場で歯の3Dモデルが手に入るスキャンペン。従来の粘土での型取りに代わるもの——二つの市場の「入り口」です。
02なぜ重要か——違うけれど、どちらも大きい二つの原動力
歯科を長期で見てよいビジネスにしているのは、同時には止まらない二つのエンジンを持っていることです。一つ目のエンジンは高齢化——歯は使えば確実にすり減る器官で、世界が歳をとるほどインプラントを必要とする人は増えます。世界のインプラント市場は2025年で約55億ドル、年平均で約7%伸びています——派手ではないけれど、ゆっくり満ちていく波のように確実です。
二つ目のエンジンが美しさで、こちらはずっと勢いがあります。マウスピース矯正市場は2025年で約83億ドル、2026年には107億ドルに達すると見られ——年〜27%という、インプラントの四倍近い速さで伸びています。なぜなら「歯に問題がある人」ではなく「もっと笑顔を美しくしたい人」に売るから。この層のほうがずっと大きく、しかも年齢が若いんです。
そして二つのエンジンには、投資家が好む「共通点」があります:自腹で払い、マージンが高いモデルです。米国ではインプラント一本の合計が数千ドル、マウスピース矯正は一件まるごとで約$3,000〜8,000。多くは保険が払わないか一部しか払わないので、患者自身が決めて自分で払います——この構造があるから、メーカーは自由に値段をつけられ、しっかり利益を出せます。ただし代わりに景気には弱い。お金が苦しいと「先延ばしできる」ものだからです。
03どう動くのか(スキャン → 設計 → 新しい歯か、新しい笑顔か)
この10年で歯科の世界を変えたのは、すべてが同じスキャンから始まるようになったことです。インプラントでもマウスピース矯正でも、最初の一手はスキャンペンを口の中でなぞること。口全体の歯の3Dモデルが手に入り、そこから先でようやく道が二つに分かれます。
ここが、口腔内スキャナーが戦略上の要所になった理由です。クリニックのスキャナーを握る者は、両方の仕事を得るチャンスがある。医師が同じ機器を使ってケースを次へ送るからです——Align TechnologyがスキャナーiTeroに力を注ぐのは、ただ機器を売りたいからではなく、すべてのスキャンが、Invisalignの発注で終わりうる「入り口」だからです。Dentsply SironaのほうもスキャナーPrimescanをソフト「CEREC」と組み合わせ、一回の来院で設計とクラウンの削り出しまでこなします——2025年半ば、同社はAIがクラウンの設計時間を62%も短縮したと主張しました。
04エコシステムのどこにいるのか
このnodeは単独で浮いているわけではありません。Hearing / Vision / Dentalの下で加齢とともにすり減る三つの器官の一つであり、ほかのトレンドとも理にかなって絡み合っています:
- 耳(補聴器)や目(メガネ/レンズ)と並んで: この三つは「加齢ですり減り、人が自腹で払う器官」という点で同じ——そしてどれも、だんだん「消費財」へ寄っていく。補聴器はAirPodsになり、メガネはARメガネになり、歯は買い替える美しさの話になる
- Biotech & Genomic Medicine / Medtechと関わる: インプラントは体に埋め込む医療機器(medical device)で、臨床的な認証と生体材料が必要——その世界はファッション商品よりmedtechにずっと近い。いっぽうで、細胞レベルで「歯を生やし直す」未来(regenerative dentistry)はバイオテック側から来るもので、いつか金属のインプラントと競うかもしれない
- デジタルとAIに頼る: いまこの業界の核心はデジタルなワークフロー——スキャンし、AIが助ける設計ソフトで設計し、3Dプリントする。ソフトが賢く、プリンターが速くなるほど、一件あたりのコストは下がり、これまで払えなかった人にまで市場が広がる
05いま、どこまで来たのか
いまの全体像は、集中度が高く、デジタルで力比べをしている市場です。マウスピース矯正側の王者はAlign Technology、マウスピース矯正の代名詞といっていいInvisalignの持ち主です。2025年、会社全体の売上は約40億ドル、うち矯正トレー側が約32億ドル。2025年第4四半期のトレー側売上は8.38億ドルで5.5%伸び、新規ケース数は677,000件と過去最高を記録しました——でも成長率は、コロナ後のピーク期と比べると鈍り始めており、市場が満ち始め、競争が激しくなっていることを映しています。
インプラント側のプレミアムの王者は、スイスのStraumann。豊富な臨床エビデンスとデジタルの一貫システムが武器で、Neodentブランドを通じて低価格帯にも下りています。続くのがEnvista(インプラント側のNobel Biocareと、マウスピース矯正側のSparkの持ち主)で、直近の四半期は売上が14.4%も伸びました。
2025年でいちばん注目すべき出来事は、かつてのライバルが手を組んだこと——矯正トレーの特許をめぐって争っていたAlignとStraumannが、すべての紛争を終わらせることで合意しました。Straumannが3,500万ドルを支払い、5年契約でAlignのスキャナーiTeroを5,000台販売することに。このディールは、「スキャナー」こそが本当の戦場であって、プラスチックのトレーではないことをはっきり示しています。
もう一つ盤面を揺らしている力が、中国勢の台頭です。とくにAngelalignが、より安い価格で海外市場へ攻め込み、2025年9月にはAlignが米国ITCへ提訴し、特許侵害を理由にAngelalignの矯正トレーの輸入を止めようとしました——マウスピース矯正の技術の壁はインプラントほど高くなく、中国が速く追い上げているというサインです。
06これからの展開
第一の方向は、マウスピース矯正はまだ伸びるが、ゲームは「誰が先に思いついたか」から「誰がコストとチャネルをうまく握れるか」へ変わること。年〜27%で伸びる市場は新しいプレーヤーを次々呼び込み、Invisalignの最初の特許群はすでに切れたので、競合は安くトレーを作れるようになりました。だから戦いは、トレーそのものより、治療計画ソフト・スキャナー・クリニックのネットワークへ移っていきます。
第二の方向は、3Dプリントが削り出しに取って代わること。これまでクラウンや矯正トレーは、材料のブロックから削り出す(milling)ためにラボへ送る必要がありました。でも3Dプリンターのおかげで、クリニックがその場で入れ歯・クラウン・矯正トレーを自分でプリントできるようになり、時間とコストが下がります。この分野のプレーヤーの多くはまだ非公開企業(たとえばSprintRay)ですが、これはクリニック全体の経済を変える波です。
第三の方向は、中国と新興市場です。速く追い上げるメーカー(Angelalign、Smartee)としても、そして美しさと歯のケアにお金を払い始めた中間層を抱える巨大な消費市場としても——大きな成長の場であると同時に、安い競合の生まれる場所でもあります。
07課題とリスク
第一のリスクは、マウスピース矯正での競争激化です。特許が切れ、プラスチックのトレーがもう難しいものではなくなると、新規参入(とくに中国から)が次々と価格を押し下げます。AlignがITCへ走ってAngelalignを止めようとしたこと自体、王者でさえ圧力を感じている証——かつての美味しいマージンは、時とともに絞られていくかもしれません。
第二のリスクは、みじめに崩れた消費者直販(DTC)の教訓です。コロナ期には、医師に会わずオンラインで注文するマウスピース矯正のブームがあり、SmileDirectClubがその花形でした。でも結局、2023年9月に約9億ドルの負債を抱えて破産を申請し、同年12月に廃業——治療の途中で何万人もの顧客を宙ぶらりんにしました(ニューヨーク州司法長官が、28,000人超の消費者へ480万ドルを返金させる事態に)。教訓は、コストを下げるために医師を方程式から外すのは、品質・安全・信頼のどれをとっても危ういということです。
第三のリスクは、景気の波(consumer discretionary)で、とくに美しさの側。マウスピース矯正と、インプラントの一部は「先延ばしできる」もので、お金が苦しいと人は笑顔づくりを先延ばし、歯の植え込みを先延ばしします——やめられない降圧薬とは違います。だから「自腹で払い、マージンが高い」という強みは諸刃の剣:好況では輝くが、不況では売上が一気に落ちる。そしてマウスピース矯正(美容)のほうが、インプラント(より必要性が高い)よりはっきり景気に敏感です。
短くまとめると:歯科は、二つの方向から同時に追い風を受ける数少ない市場の一つです——歳をとる世界が新しい歯を求めさせ、見た目を大切にする価値観がより美しい笑顔のためにお金を払わせる。デジタルスキャナーが、この二つの話を一本に縫い合わせる糸です。このnodeを腹落ちさせることは、なぜ「クリニックの中の小さなスキャンペン」が、業界の巨人たちが奪い合って握ろうとする場所なのかを理解することなんです。