メガトレンド · 人口高齢化
あなたの目のレンズには寿命がある——そして世界中の人が、いま一斉に交換の順番を迎えています
目は、いちばん静かに「すり減る」臓器です——自然のレンズが濁れば白内障、視神経が圧でじわじわ削られれば緑内障、高齢者や糖尿病の人は網膜が水ぶくれを起こす。そしていま、大陸まるごとの子どもたちが異常な速さで近視になっています。これらは一つの市場ではなく、高齢化する人口と切り離せない眼科向け医薬・医療(ophthalmology)というまとまりです——ディフェンシブで、需要は安定、プレーヤーは少数、しかもどの一つも医師が手術で埋め込むか、注射するもの。この記事では、お金がどこへ流れ、誰が市場を握り、何がそれを揺さぶっているのかを順に見ていきます。
01これは何?——老いた目の医学
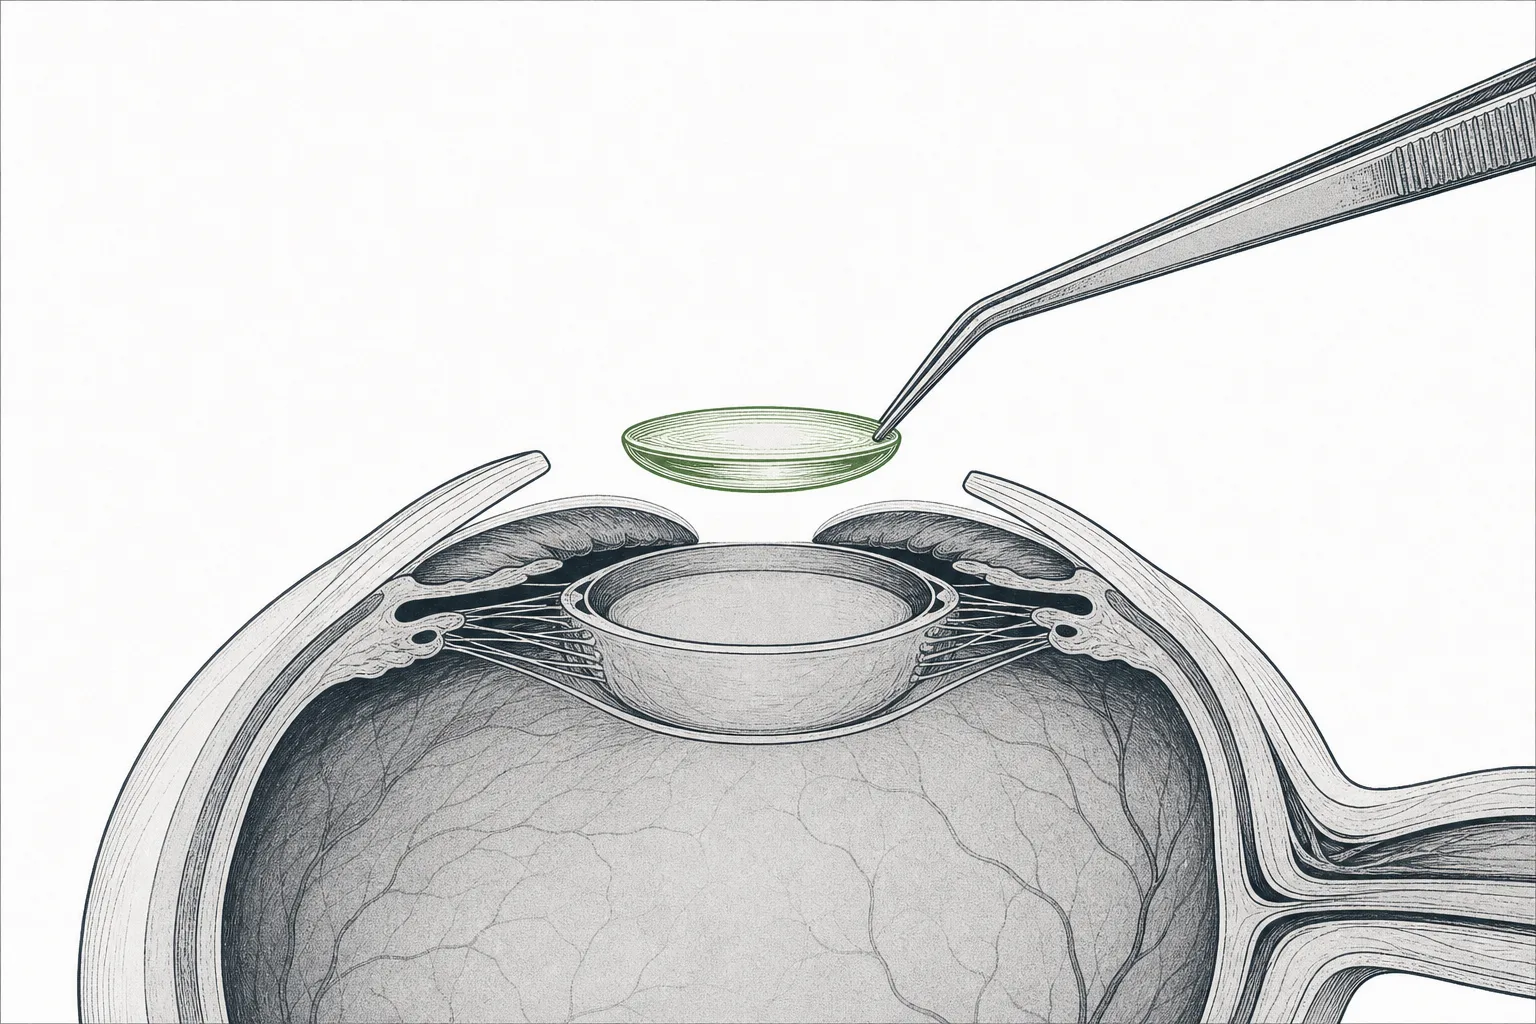
目を、一生使い続けるカメラだと思ってみてください——そこにはレンズ(水晶体)があり、配線(視神経)があり、映像センサー(網膜/retina)がある。この三つは、誰ひとり逃れられないかたちで歳とともに少しずつ衰えていきます。澄んでいたレンズは濁って白内障になり、目の中の高い圧が慢性的に続くと視神経を削って緑内障になり、映像センサーは高齢者や糖尿病の人で衰え・水ぶくれを起こす。このnodeは、このカメラを直すための「部品」と「薬」を売る会社のまとまりです。
メガトレンドの地図の上では、このnodeは大きなトレンドAging Population(人口高齢化)の中のHearing / Vision / Dental(耳・目・歯)の下にある一支店です。歳とともにすり減る三つの臓器のうちの「目の足」にあたります——隣り合うきょうだいは耳(補聴器)と歯(インプラント/透明マウスピース矯正)。でも「目」には、ほかより面白くしている独特の性格があります:医師が手を下す「手術で埋め込む」側(白内障・緑内障)と、消費者が自分で買うか、クリニックに通い続ける「装着する/注射する」側(コンタクトレンズ・網膜への注射薬)の、両方を併せ持つのです。
ざっくり全体像をつかむと、「目」の市場は大きく四つの塊に分かれます:(1) 白内障 & 眼内レンズ(IOL)——濁ったレンズを取り出し、人工レンズを入れる · (2) 緑内障(glaucoma)——点眼薬+眼圧を下げる器具 · (3) 網膜(retina)——目に注射して網膜の変性/浮腫を治す薬 · (4) 視力矯正(refractive)——コンタクトレンズ、付加レンズ、視力矯正手術、そして子どもの「近視を抑えるレンズ」という新しい波まで。
Cataract(白内障)=目の自然なレンズが加齢で濁り、はっきり見えなくなる状態 · IOL(Intraocular Lens/眼内レンズ)=濁ったレンズを取り除いた代わりに手術で入れる透明なプラスチックのレンズ。一度入れたら一生そのまま · Glaucoma(緑内障)=眼圧が慢性的に高くなり、視神経が損なわれる病気。前ぶれなく、永久に視力を奪っていく · Retina(網膜)=目の奥で映像を受け取る壁——高齢者で変性したり(AMD)、糖尿病で水ぶくれを起こしたりする。目への注射で治療する。
02なぜ重要か——年ごとに歳をとる需要
このnodeの第一の魅力は、それが年齢にまっすぐ結びついていること。白内障は「もし」ではなく、ほぼ「いつ」の話です——いまも白内障は世界の失明原因の第一位で、失明者全体の約45%を占めます(約1,500万人)。レンズを交換する手術をするだけで「治る」病気なのに、です。問題は手術が追いついていないこと——世界では白内障手術が年に約2,000〜3,000万件行われていますが、「手術が必要なのにまだ受けられていない」人がまだ膨大に残っています。
第二の魅力は、これが「ディフェンシブ」なビジネスだということ——白内障や緑内障になる人は、景気がいいときに病むか悪いときに病むかを選べませんし、こうした手術や注射の多くは保険や公費の中にあります(自費で「先延ばしできる」補聴器や透明マウスピース矯正とは違う)。だから需要は安定していて読みやすい。いっぽうコンタクトレンズは「使い切って買い直す消耗品」——1日使い捨てのレンズは毎月リピートされる、企業が大好きな recurring な収益の流れです。
大きな絵にまとめると、これはどの塊も数百億ドル規模で、しかも伸び続けているまとまりです:眼内レンズ(IOL)市場が約48億ドル · 緑内障市場が薬と器具を合わせて約95億ドル · コンタクトレンズ市場が約120億ドル · そしていちばん大きく、次の10年で〜260億ドルへ向かっているのが加齢黄斑変性(AMD)治療薬の市場です。
このnodeをふつうのファッション眼鏡と違うものにしているのは、どの一つも「医師の手」か「医療というフィルター」を通るという点です——IOLは手術で埋め込み、緑内障の器具は目に挿入し、網膜の薬は毎月か2か月ごとに眼球へ注射する。つまり参入の壁が高い。承認(FDA)を通り、眼科医の信頼を勝ち取らねばならない——結果として市場は、長く居続け、分厚い臨床的な裏づけを持つ、ごく少数のプレーヤーに集中しています。
03どう動くのか——目の4つの問題、4つの解
このnodeの核心は、「目の問題それぞれに、専用の解がある」こと。そしてその解こそが、このまとまりの会社の商品です。一つずつ順に見ていきましょう——目はどこで衰え、誰がそれを直しに来るのか。
数のうえでいちばん大きな塊は白内障です。標準的な治療は、超音波で濁ったレンズを砕いて(phaco)吸い出し、代わりに眼内レンズ(IOL)を入れる——片目あたり数分で終わります。大事なのは、IOLには「グレード」の違いがあること:ふつうの単焦点レンズ(公費/保険が払う)と、複数の距離が見えるプレミアムレンズ(multifocal/trifocal、たとえば Alcon の PanOptix)。後者は患者がよく差額を自費で払います——ここが、おいしいマージンの源です。
いっぽう緑内障は「静かな殺し屋」です。痛みなしに、じわじわと視野を食っていくから。従来の解は毎日点眼して眼圧を下げる薬(患者はよく忘れる)。新しく来ているのがMIGS——目に微小な器具を挿入して房水の排出を助けるもの——と、Glaukos の iDose のような徐放性の埋め込み薬で、一度埋め込めば数年効き、「点眼を忘れる」問題をまっすぐ解きます。いっぽう網膜は、数週間おきにanti-VEGF の薬を眼球に注射して治療する——器具の市場というより、(バイオテック側の)薬の市場です。
MIGS(Minimally Invasive Glaucoma Surgery)=傷の小さい緑内障手術。微小なチューブ/器具を挿入して房水の排出を助ける。大きな手術より回復が早い · anti-VEGF=目に注射して、異常な血管の新生を止め、網膜の漏れ/腫れを抑える薬(たとえば Eylea、Vabysmo)· Myopia control=子どもの近視が早く進まないよう「遅らせる」ように設計されたレンズ/コンタクトレンズ——ただ見えるように矯正するだけではない。
04エコシステムの中でのつながり
このnodeは単独で浮いているわけではありません。Aging Populationの下にある耳・目・歯の三本柱の一つであり、ほかのトレンドとも理にかなったかたちで絡み合っています:
- 耳(補聴器)や歯(インプラント/透明マウスピース矯正)ときょうだい: この三つはどれも「歳とともにすり減り、何かに助けてもらわねばならない臓器」。でも目が違うのは、病気の側(白内障/緑内障/網膜)がたいてい保険の中にあること。だから自費が中心の耳・歯よりディフェンシブです——分け目は、いつものとおり「誰が払うか」
- Biotech & Genomic Medicineと深くつながる: これがいちばん重要なリンク——「網膜」の側はほとんどバイオテックそのものです。Eylea(Regeneron)や Vabysmo(Roche)のような anti-VEGF の注射薬は、眼科器具の会社ではなく製薬会社にとっての blockbuster 商品。そして「失明を治す」遺伝子治療の未来も、この側から来ます
- 加齢にともなう慢性疾患を補完する: 糖尿病は「糖尿病性網膜症」(網膜の水ぶくれ)の大きな原因です——糖尿病の人が増えるほど、網膜注射薬の市場は伸びる。慢性的な健康と目の健康は、手をつないで進みます
- AIやロボットと接する: 目の病気の診断(たとえば網膜の写真から糖尿病性網膜症をふるい分ける)は、医療AIが人より上手にこなせた最初の仕事の一つ。そして眼科手術の機械も、デジタルの誘導でどんどん精密になっています
05いま、どこまで来たのか
いまの目の市場をひとことで言えば「既存の王者は強い、でも穴をふさぐために買収を進めている」。いちばん総合力のあるリーダーはAlcon——2019年に Novartis から分離したスイスの会社で、手術側(phaco の機械、IOL)と目のケア側(コンタクトレンズ、人工涙液)の両方を手がけます。2025会計年度、Alcon の手術側の売上は約58億ドル。旗艦は、米国で発売したばかりのプレミアムレンズPanOptix Pro——参入してきた競合からの圧力に直面しながらも、です。
2025年、業界で最大のディールはAlcon が STAAR Surgical を買収すると発表したこと。STAAR は付加レンズEVO ICL(レーシックなしで強度の近視を矯正するために目に追加で埋め込むレンズ)の持ち主で、これは Alcon にまだ欠けていた「視力矯正」側のピースを埋めるもの。新しいセグメントに入るとき、大手が「自前で作る」より「買う」を選ぶことを映し出すディールでした。
コンタクトレンズ側は、四つの大手の戦場です——Johnson & Johnson Vision(約12%のシェアを持つ市場リーダー)、Alcon、CooperVision(2025会計年度にグループ全体で約41億ドルを売り上げた Cooper Companies の傘下)、そしてBausch + Lomb。緑内障側のダークホースはGlaukosで、iDose TR——2023年末に FDA 承認を取った目の中の徐放性の埋め込み薬——でゲームを変え、売上を二桁で伸ばしました。いっぽう手術・診断の機械の側では、ドイツにCarl Zeiss Meditecがあり、網膜を調べる装置(OCT)と手術用顕微鏡を握っています。
そして網膜は製薬会社の戦場です——RegeneronがEylea/Eylea HD(2024年に anti-VEGF 市場の約62%を握った)で、Rocheが送り込むVabysmoと激突しています。売りは「注射の間隔を空けられる」こと(1本で4〜5か月もつ)——クリニックに何度も通う患者の負担を減らします。
06未来——プレミアムレンズ、近視を抑える、網膜への注射薬
第一の方向は、白内障で「プレミアムへ引き上げる」こと。手術の件数そのものは公的な医療制度しだいなので、会社は患者をプレミアム IOL(複数の距離が見え、術後にメガネがいらない)へ誘導することで利益を得ようとします。患者が差額を自費で払うこのレンズは、白内障を「価格の決まった治療」から、歯やメガネと同じように「自費でアップグレードする」要素を持つものへと変えていきます。
第二の、おそらくいちばん大きな方向は、子どもの近視(myopia)の流行です。とくに東アジアで——韓国とシンガポールの10代は80%超が近視。この問題が「myopia control」というまったく新しい市場を生み出しました——近視が悪くならないよう遅らせるように設計されたレンズ/コンタクトレンズ(たとえば CooperVision の MiSight は、日本で初めて承認された子ども用コンタクトレンズ)。年率CAGR 〜26%という、目の分野の中でいちばん速い成長が見込まれるセグメントです。
第三の方向は、網膜で「注射を減らす」こと。網膜治療のいちばんつらい点は、患者が毎月クリニックに通って目に針を刺されること。だから新しい競争は「針と針の間隔を空ける」勝負になっています——Eylea HD と Vabysmo は間隔を4〜5か月まで延ばし、次の一歩は徐放性の埋め込み器具と遺伝子治療。「一度の注射で1年もつ」を現実にするかもしれません。
07課題とリスク
第一のリスクは価格と償還の圧力(pricing & reimbursement)です。白内障手術と網膜の注射薬の多くは保険/公費の中にあるので、払い手(政府、保険)が価格を抑える力を持ち、プレミアムレンズや高額な薬をどこまで払うかをよく制限します——だから「自費」側のうまみは、歯やメガネほど目いっぱいには効きません。
第二のリスクは競争の激化と biosimilarです。プレミアム IOL には価格を削りに来る競合が現れ始め(Alcon 自身、海外市場で「競合からの圧力」に直面していると認めています)、網膜薬の側では、旧来の Eylea が特許切れのあとにbiosimilar(より安いバイオ後続品)に市場を奪われ始めています——かつて莫大に稼いだ blockbuster のマージンを押し下げます。
第三のリスクはアクセスが、チャンスでもあり罠でもあること。「手術が必要なのに2人に1人が受けられていない」ギャップは膨大な需要です——でもその人たちの多くは、プレミアムレンズを払えない低所得の国にいる。だから速く伸びる市場はたいてい低価格でマージンが薄く、地元のメーカー(たとえば中国やインド)が競って入ってくる——数量では伸びても、それが利益の伸びを意味するとはかぎりません。
短くまとめると:目は、ほとんどの人がいつか「直す」ことになる臓器で、世界とともに歳をとるからこそ、最も需要の安定したヘルスケア市場の一つです。このnodeは、目に埋め込むレンズから、網膜に注射する薬、子どもが近視を遅らせるために着けるコンタクトレンズまでをひとまとめにしています——どの塊が「器具」で、どの塊が「薬」で、どの塊を患者が「自費で払う」のかを理解することが、目の業界の本当の利益がどこに隠れているのかを理解することです。