メガトレンド · 人口の高齢化
歳とともに「すり減る」三つの器官と、ほぼ世界中の人が自腹で払う市場
耳・目・歯——加齢とともに避けようなく衰えていく三つの感覚で、ほとんどの人がいつか何かしらの助けを必要とします。ビジネスとして面白いのは、保険や公的制度がカバーしないことが多く、たいていの人が自分で支払うこと——だから価格決定力が高く、プレーヤーが少なく、買い替えが続く市場が生まれます。その代わりリスクは消費者の財布に直結し、AirPodsのような新しい技術の波が補聴器市場を揺さぶり始めています。
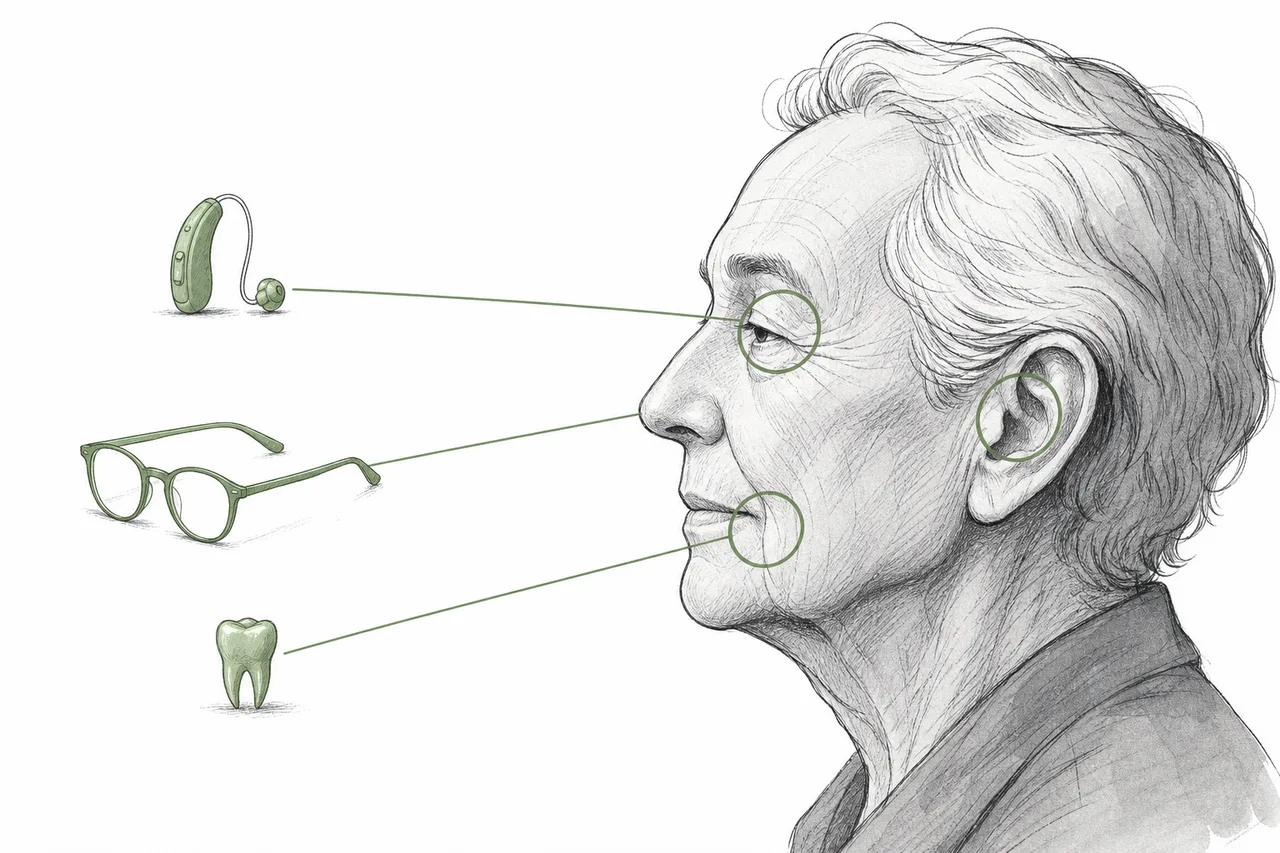
01これは何?(すり減る三つの感覚)
体を長く乗った車にたとえてみます。「使うほどにすり減る」のは大きなエンジンではなく、毎日使う小さな部品です——一生かけて音を聞いてきた耳、何百万回も焦点を合わせてきた目、そして毎食ものを噛んできた歯。この三つは、お金持ちでも貧しくても、どの国にいても、ほぼ全員がいつか必ず問題に直面します。それがこのnodeの核心です。
メガトレンドの地図では、このnodeはAging Population(人口の高齢化)の下にあります——「感覚と歯の衰えに合わせて売れるもの」というグループで、語り口の違う三つの分野に枝分かれしますが、芯はひとつです。
- 耳(Hearing): 補聴器(hearing aids)と人工内耳(cochlear implant)——プレーヤーが少なく利益率の高い市場だが、自分で買えるOTC補聴器やAirPodsの新機能が地図を塗り替えつつある
- 目(Vision): メガネ・レンズ・コンタクト——EssilorLuxotticaという一強が支配する市場に、白内障手術で濁った水晶体と入れ替える「眼内レンズ」(IOL)が加わる
- 歯(Dental): インプラント(implant)とマウスピース矯正(clear aligner)——「治療」から「選んで買う美しさ」へと軸が移り、何度も買い続ける市場
それぞれの分野には専用の記事があります(順次執筆中):耳 · 目 · 歯 — でもこの記事は三つをまとめて語ります。なぜなら根は同じ話だからです:「歳とともにすり減り、人が自腹を切って払う器官」。
02なぜよいビジネスなのか:丈夫な需要 + 自腹
このnodeの第一の魅力は避けようがなく、歳とともに増える需要です。世界は猛烈な速さで高齢化しています——60歳以上の人口は、2025年の約11億人から、2050年には21億人超へと倍増します。この層の一人ひとりが、これから耳・目・歯の問題を抱える顧客です。「もし」ではなく「いつ」の話なんです。
第二の、そしてより重要な魅力は「誰が払うのか」です。国や保険がたいてい払ってくれる薬や心臓手術と違って、耳・目・歯の商品の多くは自腹での支払い(out-of-pocket)で、しかも多くが「選んで買うもの」(elective)です。いちばん分かりやすい例:米国ではMedicareは補聴器の費用を一切払いません。患者が100%自分で負担します。処方が必要な補聴器は一組$2,000〜$8,500(平均で約$3,300)——小さな中古車が買える値段です。
三つの市場を合わせると、数百億ドル規模で成長を続けるグループになります——補聴器が約$90億、インプラントが約$55億、眼内レンズが約$48億、そして最も速く伸びるマウスピース矯正が約$83億。これに、一社だけで年間€290億近くを稼ぐEssilorLuxotticaのメガネ帝国はまだ含まれていません。
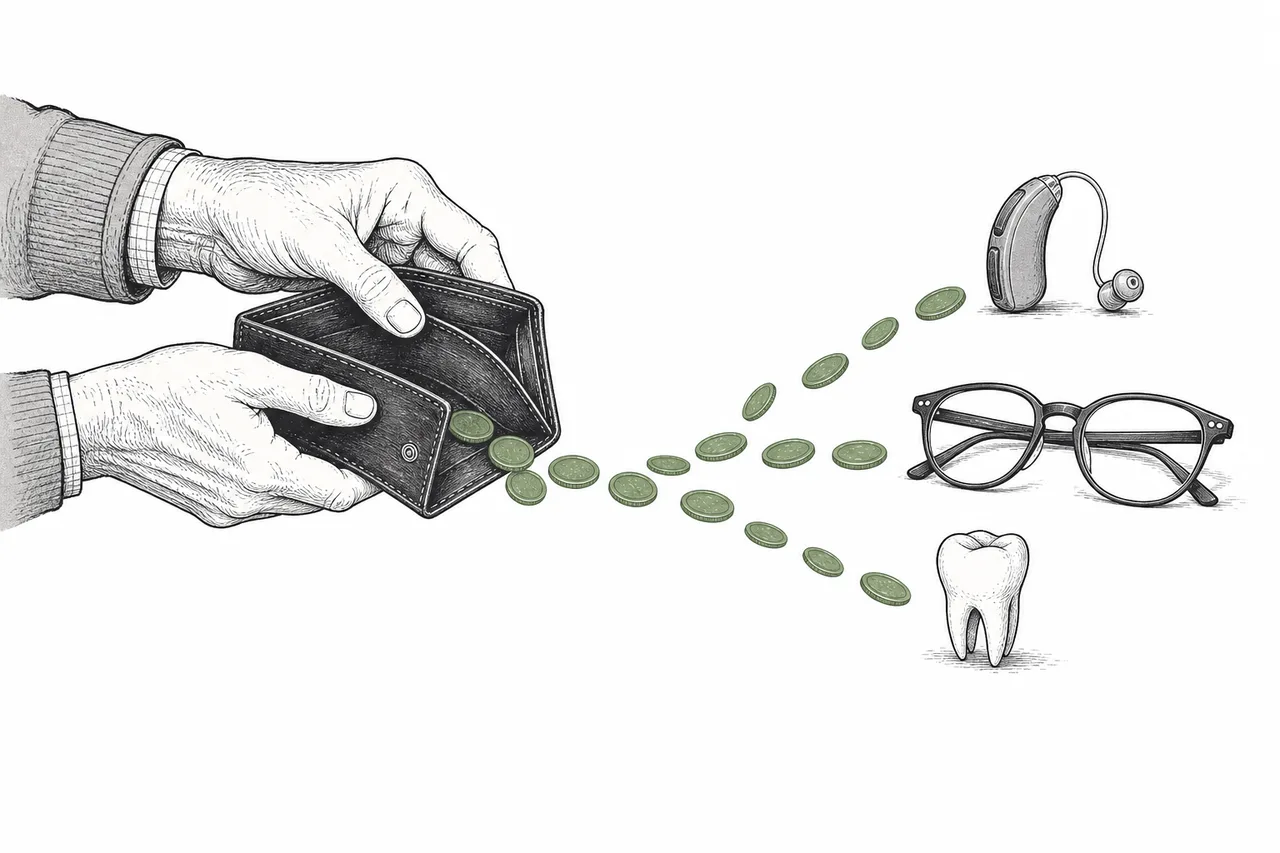
03仕組み:なぜ「自腹」が価格決定力を生むのか
三つの市場をどれも似た形にしているのは「自腹で繰り返す修理モデル」です。耳でも目でも歯でも、話は同じリズムで進みます:感覚が少しずつ衰える → 元の生活に戻るためにお金を払う → 機器には寿命があり、あるいは流行が変わる → 買い替える。これがぐるぐる回り続けます。
なぜこの構造が美しいのか。患者自身が払う(価格を抑え込む保険ではなく)うえに、商品が「生活の質」や「見た目」に直結しているからです。だからメーカーは高い値段をつけられ、利益率もしっかり保てます。さらに機器を数年ごとに替える必要があるので(補聴器は4〜5年、ブランドのメガネは毎年のように、マウスピース矯正は一回で何十枚もの組)、収益は企業が大好きな「繰り返し買われる流れ」(recurring)になります。
Elective = 消費者が自分の意思で「選んで買う」商品・サービス。たいてい自腹(マウスピース矯正、ブランドのメガネ、プレミアム補聴器など) · Reimbursed = 保険や国が払ってくれるもの(公的医療での白内障手術など) · 「自腹」の部分は利益率がよく、価格も自由に決められますが、その分景気に左右されやすい。お金が苦しいと「先延ばしできる」ものだからです。
04耳 — AirPodsに揺さぶられ始めた寡占
補聴器市場は、長く利益率が高かったオリゴポリー(少数寡占の市場)の典型例です——大手はわずか5社、WS Audiology、Sonova、Demant、GN Store Nord、Starkeyで、2024年には合わせて約92%を握りました。ほとんどが欧州(デンマーク/スイス)の企業で、技術も、販売店のチャネルも、聴覚の専門家(audiologist)も、しっかり囲い込んでいます。
でも、この寡占の居心地のよさが、いま二つの方向から同時に脅かされています。一つ目は自分で買えるOTC補聴器。米国は2022年末から、医師の処方なしで売れるよう規制を緩めました——処方ありのものより何倍も安い値段です。
二つ目の、もっと揺さぶりの大きい方向がAppleです。2024年9月、FDAはAirPods Pro 2がソフトウェア更新でOTC補聴器として使えることを承認しました——つまり、すでに何億人もが持っているイヤホンが、軽度〜中等度の難聴向けの補聴器に一瞬で変わったのです。これは業界のいちばんの弱点を突きました:補聴器を使うべきなのに使っていない大人が約4人に1人——高い、恥ずかしい、手に入れにくい、という理由で。
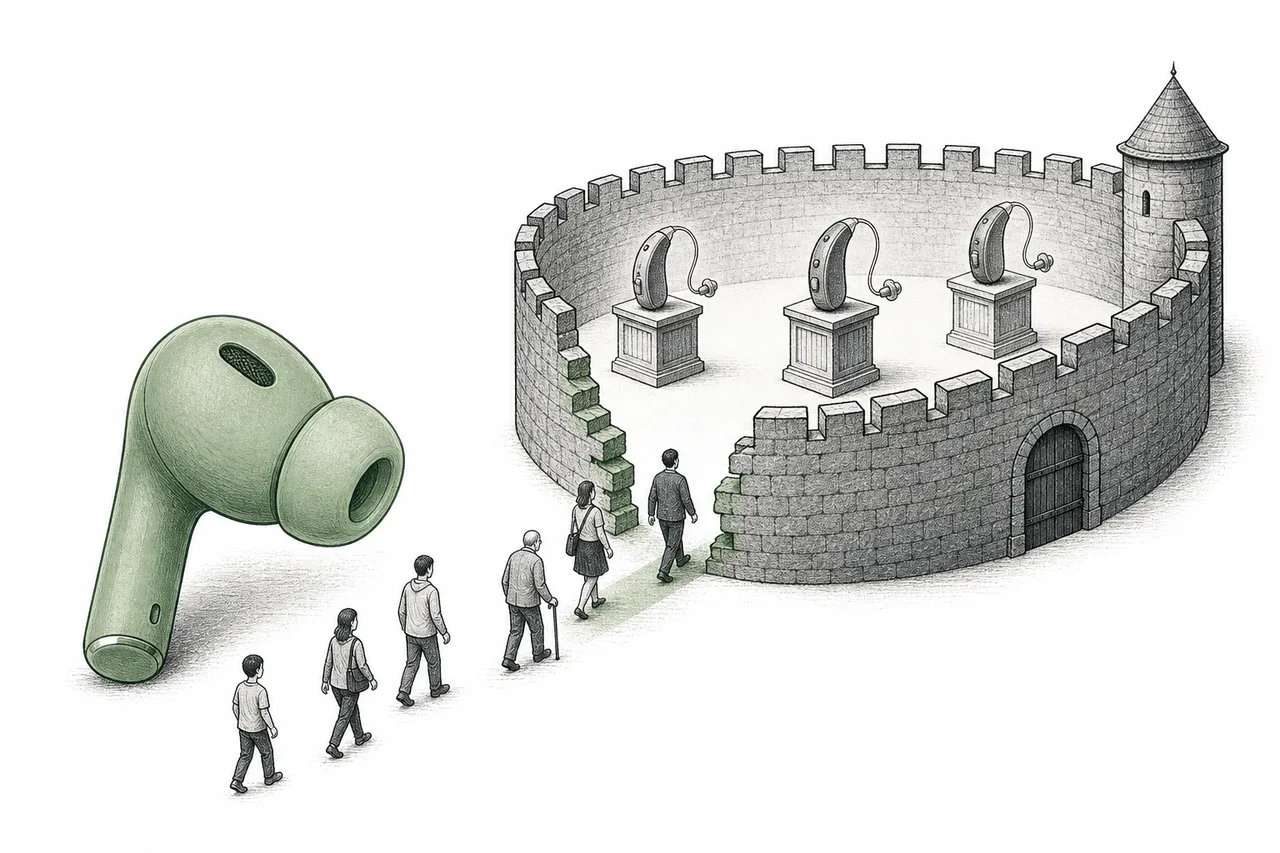
症状の重い「本格派」には、まだ人工内耳(cochlear implant)があります——手術で埋め込み、聴神経を直接刺激する機器です。この市場は別のセグメント(医療向けで非常に高価、保険が払うことが多い)で、オーストラリアのCochlearが先導します——AirPodsが届かない「ハイエンド」側の例です(耳の深掘りは→ ?node=20050100)。
05目 — メガネ帝国 + 高齢者の目に入れるレンズ
耳が「揺さぶられる寡占」の話なら、目はほぼ完璧な独占の話です。あなたがメガネを買うとき、そのお金はかなりの確率で一社に流れ着きます——EssilorLuxottica、レンズ工場(Essilor)とフレームブランドの持ち主(Luxottica)が合併して生まれたフランス=イタリアの巨人です。
この帝国の鍵は垂直統合(vertical integration)——上流から下流まで全部を握っています:自社でレンズを作り、フレームを設計・製造し(Ray-Ban、Oakley、Chanelといった高級ブランドのOEMも含む)、そして何より重要なのが自社で小売店を持つこと——世界に13,500店超(LensCrafters、Sunglass Hutなど)、さらにフランチャイズが約4,100店。結果、一社がチェーン全体で価格を握り、売上の半分超(約53%)は利益率の高い消費者への直接販売から生まれます。
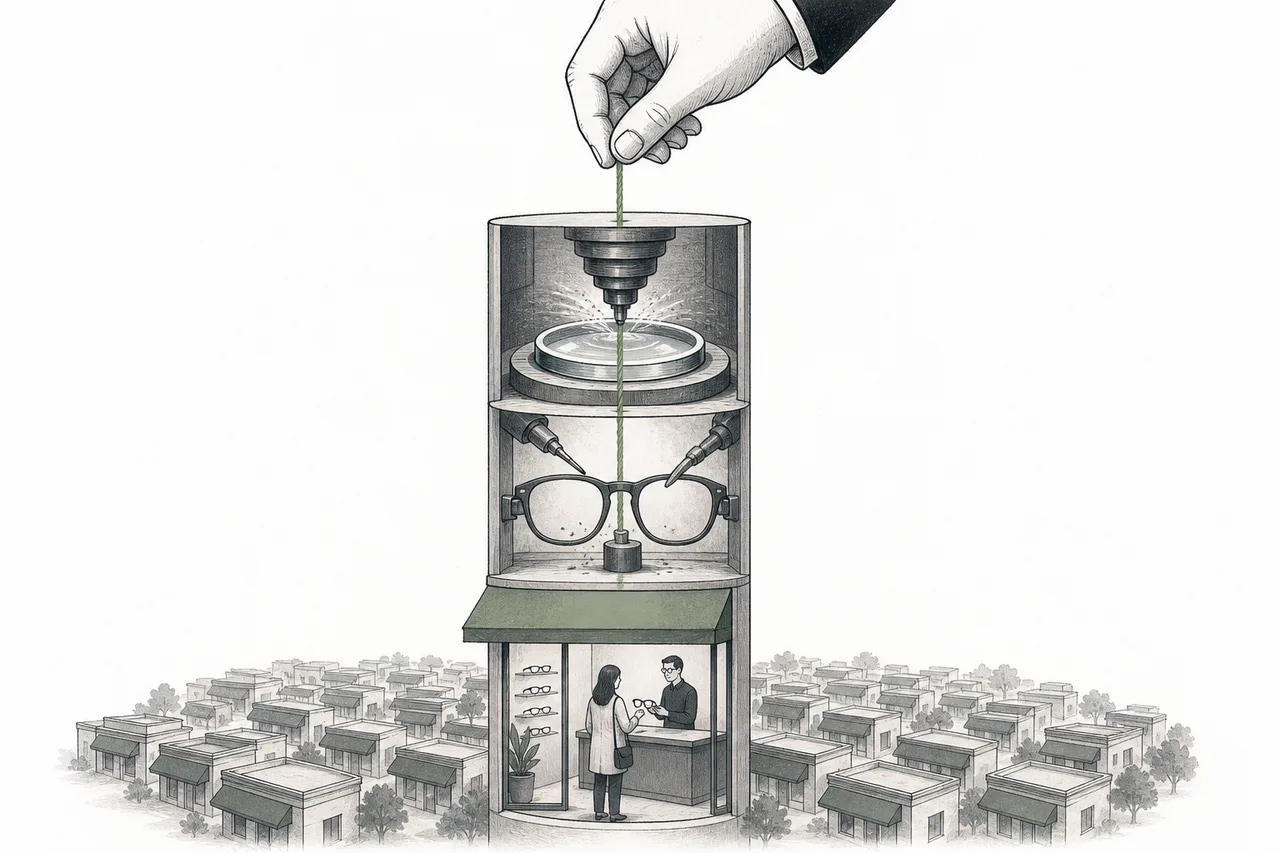
EssilorLuxotticaは世界のメガネ・レンズ市場で約20%(「vision care」全体で数えると約28%)を握り、2024年の売上は€265億、2025年には約€290億に達する見込みです——2位の競合の約3倍。これは世界中の人が知らずに払っている「メガネ税」なんです。
「目」のもう半分の話は、眼球の中で起きます。歳をとると、目の中の天然レンズが濁って白内障(cataract)になります——治せる失明原因として世界一です。治療法は、濁ったレンズを取り出して眼内レンズ(IOL)を入れ替えること。IOL市場は2025年で約$48億、世界で年に数千万枚を売るAlconが先導します——この膨大な数量が、高齢化の波と、年々増える白内障手術の需要を映しています。
メガネ以外にも、「目」には臨床的な治療がいくつもあります——点眼薬と低侵襲の手術機器(MIGS)で診る緑内障(glaucoma)、そして硝子体への注射(Eylea/Vabysmoのようなanti-VEGF)で治す網膜——これらが「目」の本当の中心テーマです(→ 目を参照)。
06歯 — インプラント & マウスピース矯正、買い替える「美しさ」の市場
歯は、いちばん面白い形で自分の定義を変えつつある分野です——「病気の治療」から、だんだん「選んで買う美しさ」へ。そしてそれが、これをますますよいビジネスにします。人は必要のためより、見た目のためのほうがお金を払うからです。
一本目の足がインプラント(dental implant)——失った歯根の代わりに顎の骨へ埋め込むチタンの柱です。この市場は2025年で約$55億、年平均約7%で成長し、集中度が高い——スイスのStraumannが2024年に32%超を握ります。豊富な臨床エビデンスとデジタルの一貫システムが武器で、続くのがEnvista(Nobel Biocareの持ち主)です。
二本目の、もっと勢いのある足がマウスピース矯正(clear aligner)——従来の金属の矯正に代わり、透明なプラスチックのトレーで少しずつ歯を動かします。この市場は2025年で約$8.3B、2026年には約$10.7Bに達する見込み。でも投資家の目を輝かせるのは年率約27%という成長率——耳・目・歯のグループで最速です。
市場の王者はAlign Technology、マウスピース矯正の代名詞といっていいInvisalignの持ち主です(2025年第4四半期、矯正トレー側の売上は約$838M)。でも競争は熱を帯びてきました——Envista(Sparkブランド)が2番手に上がり、Straumannは買収(ClearCorrect、DrSmile)でマウスピース矯正市場へ攻め込み、2025年にはインドのSmarteeやToothsiといったアジアのプレーヤーにも投資しました。
07エコシステムの中でのつながり
このnodeは単独で浮いているわけではありません。Aging Populationの下にある多くの分野の一つで、ほかのトレンドとも理にかなって絡みます:
- Medical Devices for the Aging Bodyの兄弟分: どちらも「体の衰えに合わせて売れる機器」だが、このnodeは消費者が自腹で払う感覚・歯にしぼり、Medical Devicesは保険が払うことの多い人工関節・心臓機器にしぼる——境目は「どの器官か」より「誰が払うか」だ
- Chronic-Disease Pharmaと補い合う: 加齢に伴う慢性疾患(糖尿病)が目の衰え(糖尿病網膜症)や歯ぐきの衰えを早める——慢性疾患と感覚は手を取り合って進む
- Spatial Computingと出会う: ここがわくわくするリンク——EssilorLuxotticaがRay-Ban Metaでやっているように、メガネが「顔にかけるコンピューター」(smart glasses)になると、「視力矯正のメガネ」と「AR機器」の境目が消え始める
- Biotech & Genomic Medicineに頼る: 耳や目の衰えを細胞レベルで治す未来(遺伝子治療、耳の有毛細胞の再生)はバイオテック側から来る——それがいつか機器の一部を置き換えるかもしれない
08未来 & リスク
いちばんはっきりした未来の方向は今後数十年、需要を押し上げ続ける高齢化の波です。2050年までに60歳以上の人口が倍増すれば、補聴器・メガネ・眼内レンズ・新しい歯を必要とする人の数も避けようなく増えます。これは、すべてのメガトレンドの中でも最も確かな人口の「追い風」です。
二つ目の方向はコンシューマー技術との融合——補聴器になるAirPods、ARメガネになるRay-Ban Meta、口の型取りの代わりにスマホで歯をスキャン。「高価な医療機器」と「ふつうの日用品」の境目が薄れつつあり、市場は大きく広がりますが、「誰が儲けるか」が変わります。
そしてそれがリスクへつながります——どれも、強みの裏返しなんです:
一つ目のリスクはビッグテックによる disrupt(特に耳の側)。AirPodsの話は、競合が一社増えただけではありません。数十億人の顧客を持ち、マーケティング費用がほぼゼロの会社が、これまで閉じていた市場へ入ってきたのです。従来の補聴器メーカーは「重い症状向けのプレミアム品」へ押し込められ、軽い症状の市場はビッグテックに食われるかもしれません——これまでの美味しい利益率が縮みかねません。
二つ目のリスクは景気の波(consumer discretionary)。多くが自腹で「先延ばしできる」ものなので、景気が苦しくなると人は矯正を先延ばし、ブランドのメガネの買い替えを先延ばし、インプラントを先延ばしします——やめられない降圧薬とは違います。「自腹」という強みは、だから諸刃の剣です:好況では高い利益率、不況では売上が一気に落ちます。
三つ目のリスクは競争と安い競合。とくに技術の壁がそれほど高くないマウスピース矯正で、新規参入(中国勢や安いdirect-to-consumerサービスを含む)が価格を押し下げ、先行者の特許も順に切れていきます——年27%で伸びる市場は、いつだって新規参入者を呼び寄せます。
短くまとめると:耳・目・歯は、誰もがいつか修理することになる三つの器官で、消費者が生活の質と見た目のために自腹を切る数少ない市場の一つです。だからこそ、耐久力があり利益も厚いビジネスになります——でも「消費財」にどんどん近づくほど、ビッグテックも、安い競合も、景気の波も、揺さぶりに入り込んできます。このnodeを腹落ちさせることは、なぜ「あなたのポケットの中のイヤホン」が、百年の歴史を持つ補聴器メーカーを眠れなくさせるのかを理解することなんです。