Megatrend · トレンド全体の概観
創薬のはしご:錠剤から、遺伝子を書き換える医療まで
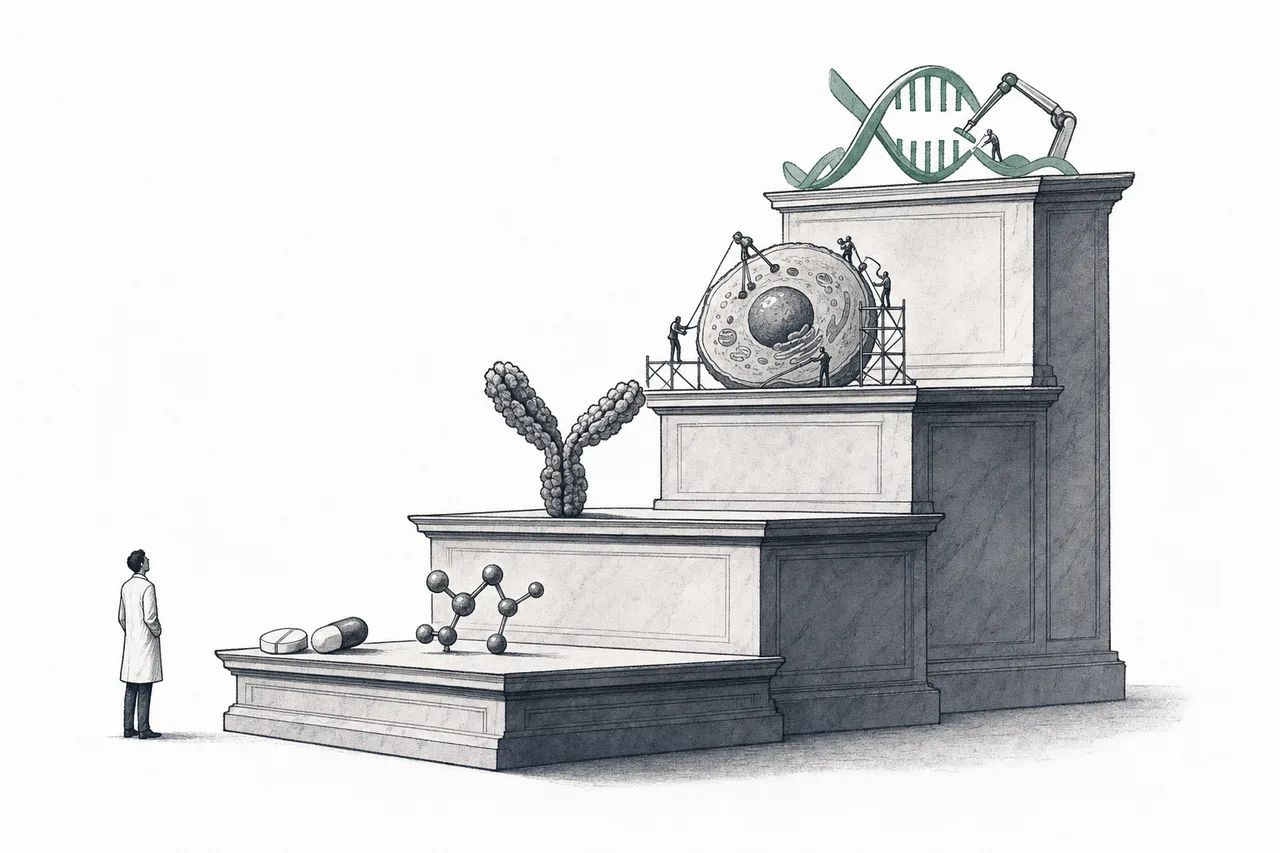
歴史を通じて、人類は小さな分子=「錠剤」で病気を治してきました。でもこの40年で、私たちははしごを一段ずつ上ってきました——錠剤から、生きた細胞でつくるバイオ医薬品へ、さらに細胞や遺伝子を体に入れて修復する治療へ、そして体に薬を自分でつくらせる RNA へ。このノードは、Biotech の16カテゴリーを一本につなぐ地図です——「薬のつくり方」がそれぞれどう違い、誰が誰に供給し、なぜ「やせ薬」の波が業界全体を揺らしているのかを見ていきます(各カテゴリーには別途、深掘りの章があります)。
01大きな絵:なぜ薬が「テクノロジー」になったのか
病気になって錠剤を一粒のむとき、その薬がどこから来たのかなんて、ふだん考えませんよね。でもその裏側には、世界で最も研究に投資する産業のひとつがあります。そして大事なのは——いま「薬」という言葉の意味そのものが、どんどん変わっていること。工場で合成する小さな化学物質から、生きた細胞で培養するタンパク質へ、そして最近では、体に自分を修復させる遺伝子の「指示書」を注射するところまで来ました。
この業界の規模は桁違いです。バイオ医薬品(biopharmaceutical)市場だけで、2024年に約$4,520億ドル、そして2030年までに約$7,400億ドルへ(CAGR 約8.8%)と見られています——しかもこれは従来の化学薬品、研究機器、診断を含まない数字。エコシステム全体で数えれば、世界の誰もが遅かれ早かれ「顧客」になる、数兆ドル規模の市場です。
ただ、この業界が他の産業より分かりにくいのは、「病気」だけで分かれているわけではないからです——「薬のつくり方」(modality)でも分かれています。しかもつくり方ごとに複雑さが大きく違い、一段ずつ上っていくはしごのようになっています。この章では、その地図を広げて見せていきます。
02地図:16のサブカテゴリーとは何か
Biotech & Genomic Medicine の業界は16カテゴリーに分かれ、大きく3つの「ファミリー」にまとめられます——プラットフォーム(新しい薬のつくり方)、疾患領域(そのつくり方で何を治すか)、そしてインフラ(誰もが使う機器と製造)。各カテゴリーには深掘りの章が別にあります(タップして読めます):
ファミリー1 — プラットフォーム(新しい薬のつくり方)
- Gene & Cell Editing: 遺伝子を直接書き換え(CRISPRなど)、細胞を改変して治療する——「DNAという根本」を直す、はしごの最上段
- RNA Therapeutics: RNA を使って体にタンパク質を自分でつくらせたり、病気の原因遺伝子を「黙らせる」薬——コロナワクチンを成功させたのと同じプラットフォーム
- AI Drug Discovery: AI で薬の分子を設計・選別する——薬そのものではなく、発見を速める「加速装置」で、業界全体を変えつつある
- Regenerative Medicine & Tissue Engineering: 損傷した部位の代わりに組織や臓器を再生・新生する——幹細胞、組織工学、そして「薬を与える」だけでなく体を構造レベルで修復する。市場は約$420億(2024)、CAGR 約25%と高成長
ファミリー2 — 疾患領域(何を治すか)
- Metabolic, Diabetes & Obesity: 糖尿病と肥満——いま業界最大の波である GLP-1(Ozempic, Mounjaro)の本拠地
- Oncology Therapeutics: がん治療薬——最大の疾患領域(バイオ医薬品市場の約37%)で、最も成長の速いグループのひとつ
- Autoimmune & Immunology: 免疫が自分を攻撃する病気(関節リウマチ、乾癬など)——Humira のような「ブロックバスター」薬の本拠地
- Neuroscience & Neurodegenerative: 脳と神経変性の病気(アルツハイマー、パーキンソン)——最も難しく、最も報酬の大きい戦場
- Cardiovascular & Heart-Failure: 心血管の薬(心不全、コレステロール、高血圧)——最大級の疾患領域のひとつで、2025年の市場は約$1,560億。Leqvio のような新しい RNAi 薬が流れを変えつつある
- Antiviral & Infectious-Disease: 抗ウイルス薬と感染症(HIV、肝炎、インフルエンザ、コロナ)——2025年の市場は約$660億、Gilead と GSK の牙城
- Rare Disease: 希少疾患——遺伝子治療と RNA が最も明確に成果を出す場所。たいてい一つの遺伝子の異常が原因だから
- Vaccines: 従来型と組換え型の両方のワクチン——病気になる前に防ぐ。RNA プラットフォームとの重要な接点
- Biosimilars 📘: 先発薬の特許が切れたときに競争に入る「バイオ医薬品のコピー版」——深掘りの章あり
ファミリー3 — インフラ(機器と製造)
- Tools, Diagnostics & CDMO: 研究機器、診断、そして受託製造(CDMO)——誰が勝とうと、どの製薬会社も買わなければならない「ツルハシとスコップ」
- Plasma-Derived & Blood Products: ヒトの血漿から抽出する薬——古いが欠かせないインフラで、プレーヤーはごく少数
- Diabetes Devices (CGM & Insulin): 持続血糖測定器とインスリンポンプ——糖尿病薬とペアで働くハードウェア
03どうつながっているのか(モダリティのはしご)
この地図全体を理解しやすくする軸が、「薬のつくり方のはしご」(modality ladder)です——各段は、より複雑で、より深く病気を治せるけれど、その分つくるのが難しく高価になる薬のつくり方。地図の中のどの疾患領域も、必ずこのはしごのどこかの段から「薬」を取ってきています:
小分子=確実に合成できる化学物質。レシピ通りに正確に再現できるから、特許が切れると安いコピー版(generic)が出る · バイオ医薬品=生きた細胞で培養する大きなタンパク質。まったく同じには再現できないので、「似ている」版(biosimilar)しか作れず、いまもなお高価でコピーが難しい。
大事なつながりは、疾患領域がはしごから薬を「取ってくる」一方、機器の層がすべての段を「支える」という点です——たとえばがんはバイオ医薬品(抗体)と細胞治療(CAR-T)の両方を使い、希少疾患はたいてい遺伝子治療や RNA を必要とします。そしてどの段の薬をつくるにせよ、どの会社も同じ機器、診断、工場(CDMO)に頼ります——だから機器を売る側は、誰が勝とうとお金を稼げます。
04価値と力はどこにあるのか
この業界の大事なルールは、価値は「よく売れる薬の特許」に積み上がるということ——特許で守られているブロックバスター1つで莫大な利益を生み、価格をほぼ思い通りに決められます。逆に特許が切れた瞬間、競合(generic/biosimilar)がなだれ込み、価格は急落し、価値は蒸発します。
1つの薬の威力を見てみましょう:Humira(免疫疾患薬)はピーク時に年$200億超を稼ぎ、その後に特許が切れて biosimilar にシェアを削られました——たった1つの薬でその金額。なぜ製薬会社が「次の薬」を探すために巨額の研究費を投じるのか、これで分かります。
注目したいのは、抗体(mAb)が約61%と市場を支配していること——がんと免疫疾患の両方に幅広く使えるからです。一方で細胞/遺伝子/RNA は、はしごの最上段で「未来」ではあるものの、まだシェアは小さい(拡大が始まったばかり)。これは「未来は明るいが現在はまだ小さい」テクノロジーの典型的な姿です。
このトレンドを見るときの教訓:「この会社は薬をつくっているか」とだけ問うのではなく、「主力薬の特許はあと何年残っていて、パイプラインに次の薬はあるのか」を問うこと。
05トレンド全体を動かす力
カテゴリーごとに事情は違っても、業界全体を同時に動かす大きな力が4つあります:
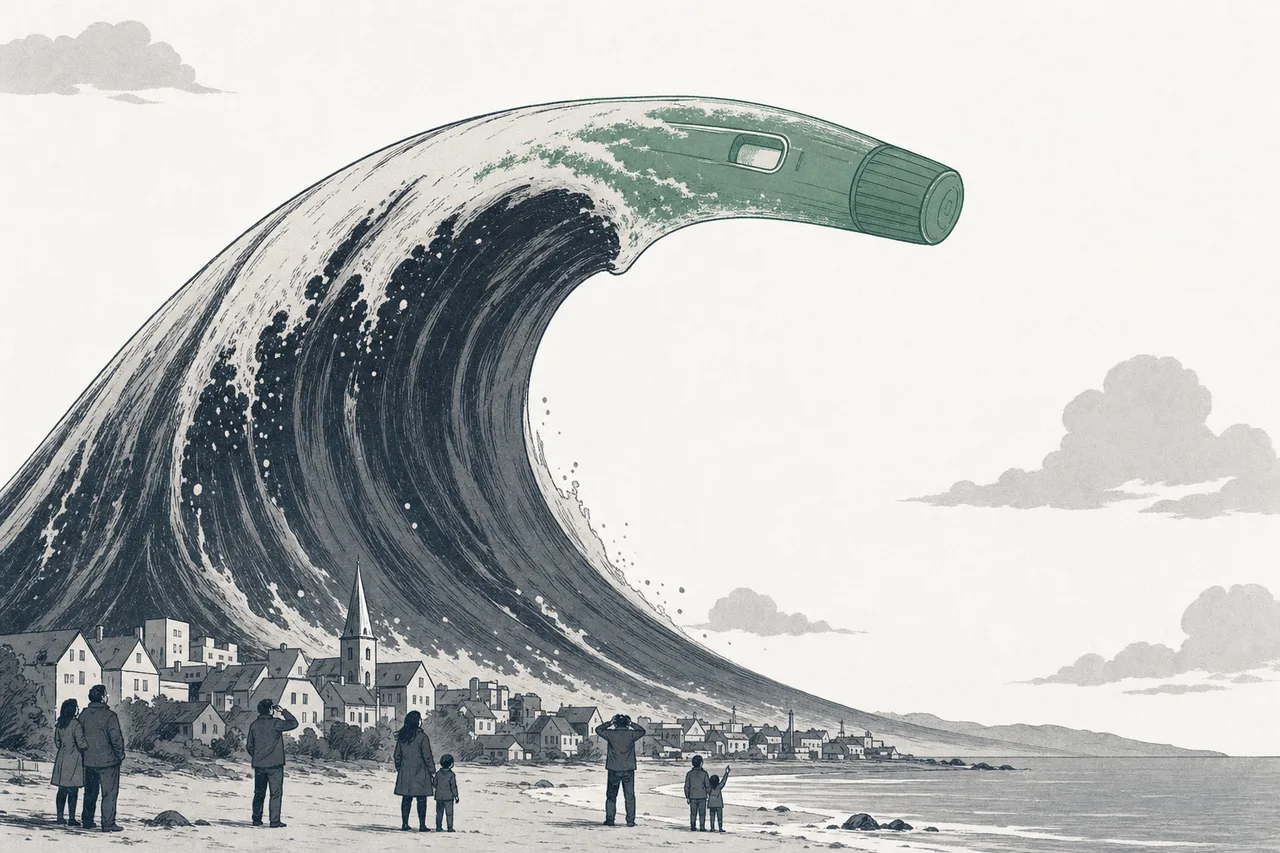
1. やせ薬の波(GLP-1 / obesity) — いま最も大きく、最も速い力です。Ozempic、Mounjaro、Zepbound といった GLP-1 薬は、糖尿病薬から「やせ薬」へと姿を変え、需要が殺到しています。incretin/GLP-1 市場全体は、$530億(2024)から2030年までに$1,500〜2,000億へ急伸すると見られ、しかもたった2社(Eli Lilly と Novo Nordisk)で合計シェア約94%を握っています。
2. AI が研究室に入ってきた — 従来の創薬はとても高価で時間がかかります(薬1つあたり平均約$26億、15年も)。AI はいま、分子の設計と選別をより速くする手助けを始めています。AI drug discovery市場はまだ小さい(2024年で約$17億)ものの、CAGR 約30%と急成長中——「創薬の経済学」そのものを変えうる力です。
3. 高齢化社会 — 世界は年々老いていき、高齢者は薬の最大の顧客です(がん、認知症、慢性疾患)。この力は Biotech 業界を、高齢化社会と長寿(longevity)のトレンドに直接結びつけます——疾患側の需要は、経済がどうあろうと人口構造に従って伸びていきます。
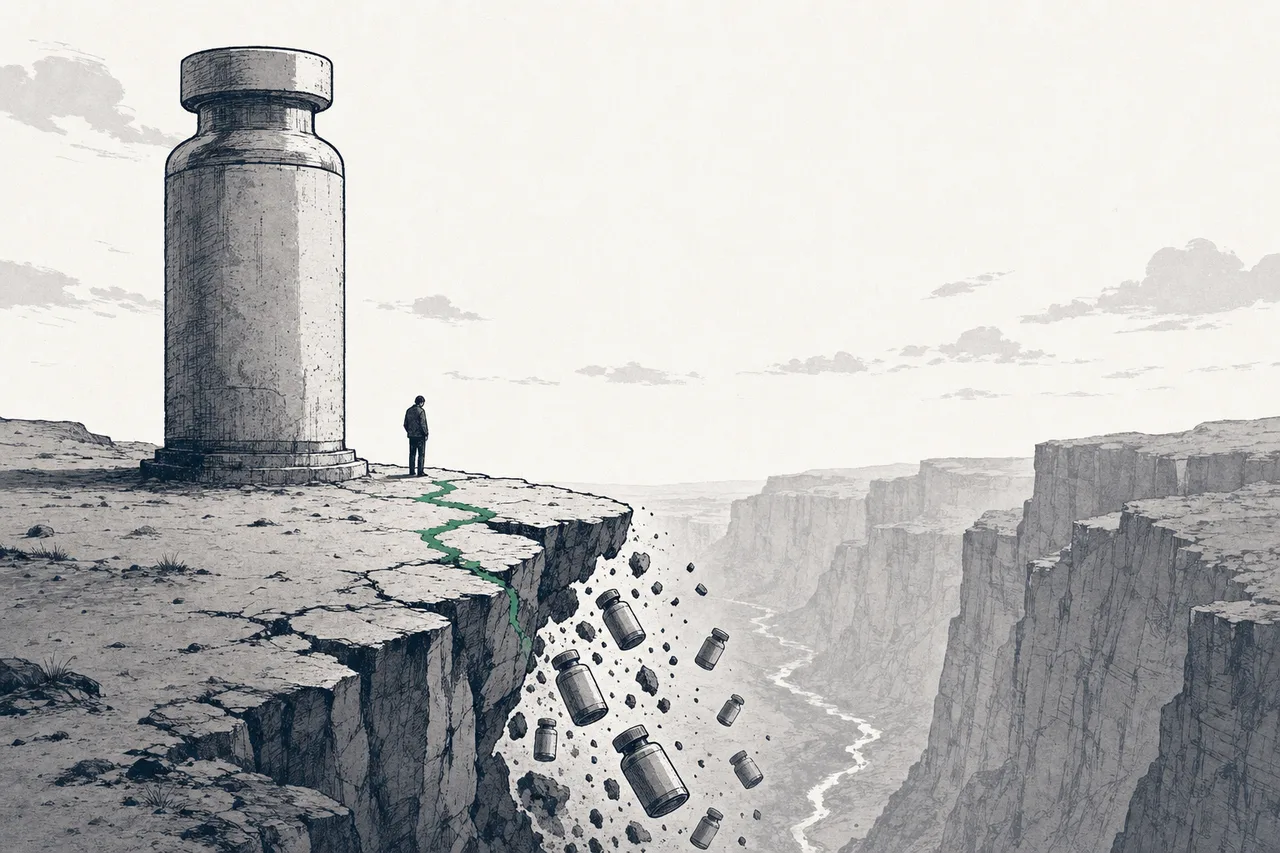
4. 特許の崖(patent cliff) — これは業界全体を押し下げる「マイナス」の力です。合計で米国だけで年$1,800億超(世界では約$3,000億近く)を稼ぐ薬が、2024〜2030年に特許切れを迎えようとしています——旧来の収益が崖から落ちる前に、製薬大手は新薬を急いで見つける(または買う)よう迫られています。
06いまどこまで来たか + 各カテゴリーのチャンピオン
2025〜2026年は、はしごのすべての段が同時に働いている時代です——GLP-1 薬は品切れになるほど売れ、CRISPR は実際の患者を初めて治療することに成功し、「体内で(in vivo)」働く遺伝子治療が初めてフェーズ3を通過しました。以下は各カテゴリーの「チャンピオン」で、力がモダリティと地域(米国/欧州)の両方にまたがって分散していることを映しています:
07未来とリスク
先を見れば、この業界には追い風とリスクの両方があり、セットで見ておく必要があります。
チャンスの側:はしごの上段(細胞/遺伝子/RNA)が「約束」から「現実」へと動き出しています——細胞・遺伝子治療の市場は$140億(2024)から2030〜2033年までに$800〜1,050億へ伸びると見られ(CAGR 約22〜25%)、FDA はすでにこの分野の薬を約37個承認、年10〜20個の承認を目標にしています。GLP-1 の波と、発見を速める AI が加われば、この業界は複数の「成長エンジン」を同時に持つことになります。
リスクの側には、気をつけるべき層がいくつもあります:
- 特許の崖: 大型薬がいくつも同時に特許切れを迎えようとしている——代わりの新薬を間に合わせられなければ、大手の収益は大きく落ちる
- 創薬はいまも高リスク: AI の助けがあっても、大半の薬は臨床で失敗する。1つあたり約$26億のコストは、丸ごと無駄になりかねない賭け——R&D の生産性は業界の慢性的な問題だ
- 価格と政治: 一部の遺伝子治療は1回数百万ドル、「誰が払えるのか」という圧力と薬価規制(米国などの)に火をつける。財務諸表には現れないリスクだ
- GLP-1 への集中: 研究費と注目がやせ薬に集まりすぎている。この波が減速したり、長期の副作用が表面化すれば、盤面全体が揺れる
だからこの章は「深掘りのガイド」ではなく「地図」なのです——トレンド全体を見ることの本当の価値は、すべてのカテゴリーが同じはしごの上で一本につながっていると見えること。それが分かったうえで、各段を一つずつ詳しく探検していけばいい——気になるカテゴリーの深掘りの章へ、そのままタップして入っていけます(まずは深掘りの章が用意できているBiosimilarsから)。