Megatrend · Climate Adaptation & Water
โลกร้อนขึ้น แล้วเราจ่ายเงินให้ตัวเอง “เย็น” — แต่ความเย็นก็ทำให้โลกร้อนกว่าเดิม
ทุกๆ วินาทีจากนี้ถึงปี 2050 โลกจะติดแอร์ใหม่ 10 เครื่อง คลื่นความร้อนที่แรงขึ้นกำลังเปลี่ยน “เครื่องปรับอากาศ” จากของฟุ่มเฟือยเป็นของจำเป็นต่อชีวิต — และสร้างหนึ่งในดีมานด์เชิงโครงสร้างที่ใหญ่ที่สุดของศตวรรษ แต่มีกับดักซ้อนอยู่: ความเย็นกินไฟ 10% ของทั้งโลก และน้ำยาแอร์ที่รั่วออกมาทำให้โลกร้อนกว่า CO₂ เป็นพันเท่า บทเรียนนี้คือเรื่องของธุรกิจที่ขายทางออกให้กับปัญหาที่ตัวมันเองก่อขึ้น — และ “คันโยก” สองอันที่จะตัดสินว่าใครคือผู้ชนะ
01มันคืออะไร
ลองนึกถึงวันที่กรุงเทพฯ ร้อน 40°C แล้วไฟดับ — ความรู้สึกนั้นแหละคือใจความของบทเรียนนี้ Cooling & Heat Resilience คือกลุ่มธุรกิจที่ทำให้คน อาคาร และของกินของใช้ “รอด” จากความร้อนที่กำลังรุนแรงขึ้น — เครื่องปรับอากาศ (HVAC), ปั๊มความร้อน (heat pump), ระบบทำความเย็นในอาคาร, ระบบทำความเย็นสำหรับเขตเมือง (district cooling) และห่วงโซ่ความเย็น (cold chain) ที่ทำให้อาหารและวัคซีนไม่เสีย
มันเป็นสาขาย่อยภายใต้เมกะเทรนด์ Climate Adaptation & Water — กลุ่มของ “เงินที่จ่ายไปเพื่อปรับตัวให้อยู่กับสภาพอากาศที่เปลี่ยนไป” ไม่ใช่เงินที่จ่ายไปเพื่อ หยุด โลกร้อน (นั่นคืองานของ Energy Transition) แต่เป็นเงินที่จ่ายไปเพื่อ เอาตัวรอด เมื่อโลกร้อนแล้ว
HVAC (Heating, Ventilation & Air Conditioning) = ระบบทำความร้อน ระบายอากาศ และทำความเย็นในอาคาร · Heat pump (ปั๊มความร้อน) = เครื่องเดียวที่ทั้งทำความเย็นและทำความร้อนได้ ด้วยการ “ย้าย” ความร้อนแทนที่จะ “เผา” เชื้อเพลิง — จึงประหยัดพลังงานกว่าฮีตเตอร์/หม้อต้มแก๊สหลายเท่า และเป็นพระเอกของการเปลี่ยนผ่าน
มีเส้นแบ่งสำคัญหนึ่งเส้น: node นี้พูดถึงความเย็นของ “สิ่งแวดล้อมที่คนอยู่” — บ้าน ออฟฟิศ ห้าง โกดัง ส่วนการระบายความร้อนให้ เซิร์ฟเวอร์ AI ในศูนย์ข้อมูลนั้นเป็นอีกเรื่องหนึ่ง (อยู่ใน AI Data-Center Infrastructure) — แม้เทคโนโลยีจะทับซ้อนกันมากขึ้นเรื่อยๆ ซึ่งเราจะกลับมาคุยกันตอนท้าย
02ทำไมถึงสำคัญ — ความร้อนคือดีมานด์
นี่คือตัวเลขที่เล่าทุกอย่าง: วันนี้โลกมีแอร์อยู่ราว 1.6 พันล้านเครื่อง และ IEA คาดว่าจะพุ่งเป็น 5.6 พันล้านเครื่องภายในปี 2050 — เพิ่มขึ้นกว่า 3 เท่า เท่ากับขายแอร์ใหม่ 10 เครื่องทุกวินาที ตลอด 30 ปีข้างหน้า เหตุผลไม่ใช่แค่ความสบาย แต่เป็นเรื่องการเอาชีวิตรอด: คน 2.8 พันล้านคนในเขตที่ร้อนที่สุดของโลก มีแอร์ใช้แค่ 8% เทียบกับกว่า 90% ในสหรัฐฯ และญี่ปุ่น เมื่อประเทศร้อนๆ รวยขึ้นและร้อนขึ้นพร้อมกัน ดีมานด์ก็ระเบิด
แปลเป็นเงินคือตลาดที่ใหญ่และโตสม่ำเสมอ ตลาด HVAC ทั่วโลกมีมูลค่าราว $300,000 ล้านในปี 2025 และคาดว่าจะแตะ $408,000 ล้านในปี 2030 (โต ~6.4% ต่อปี) โดยมี ปั๊มความร้อน เป็นเซกเมนต์ที่โตเร็วที่สุด (~8.5% ต่อปี) เพราะมันคือทางออกที่ทั้งให้ความเย็นและช่วยเลิกใช้เชื้อเพลิงฟอสซิลในการทำความร้อนไปพร้อมกัน
และยังมีตลาดข้างเคียงที่โตแรงกว่า: ห่วงโซ่ความเย็น (cold chain) — โกดังแช่เย็น รถห้องเย็น ตู้คอนเทนเนอร์แช่แข็ง ที่ทำให้อาหารสดและวัคซีนเดินทางได้ — มีมูลค่าราว $380,000 ล้านในปี 2024 และโตเลขสองหลักต่อปี ตามการขยายตัวของอีคอมเมิร์ซอาหารและยาชีวภาพที่ต้องคุมอุณหภูมิ
03มันทำงานยังไง — กับดักและคันโยกสองอัน
นี่คือหัวใจที่ทำให้ Cooling ต่างจากเทรนด์ “ขายของให้โลกร้อน” ทั่วไป มันมี กับดักย้อนแย้ง (vicious loop) ฝังอยู่: ยิ่งโลกร้อน เรายิ่งเปิดแอร์ → แอร์ยิ่งกินไฟและปล่อยน้ำยาทำความเย็น → โลกยิ่งร้อนขึ้นอีก ความเย็นเป็น ทั้งทางออกและส่วนหนึ่งของปัญหา
ความเสียหายที่ความเย็นก่อมาจากสองท่อ ท่อแรกคือ ไฟฟ้า — การทำความเย็นกินไฟราว 10% ของไฟฟ้าทั้งโลก (และ ~20% ของไฟฟ้าในอาคาร) ในประเทศร้อนๆ อย่างอินเดีย แอร์อาจกินไฟถึง 45% ของโหลดสูงสุดในปี 2050 ท่อที่สองคือ น้ำยาทำความเย็น (refrigerant) ที่รั่วออกมา — สาร HFC เหล่านี้ทำให้โลกร้อนกว่า CO₂ หลายร้อยถึงหลายพันเท่าต่อกิโลกรัม รวมสองท่อแล้ว ภาคการทำความเย็นปล่อยก๊าซเรือนกระจกราว 7% ของทั้งโลก (~4.1 พันล้านตัน CO₂e ต่อปี) และอาจพุ่งถึง 10–15% ในปี 2050 ถ้าไม่ทำอะไร
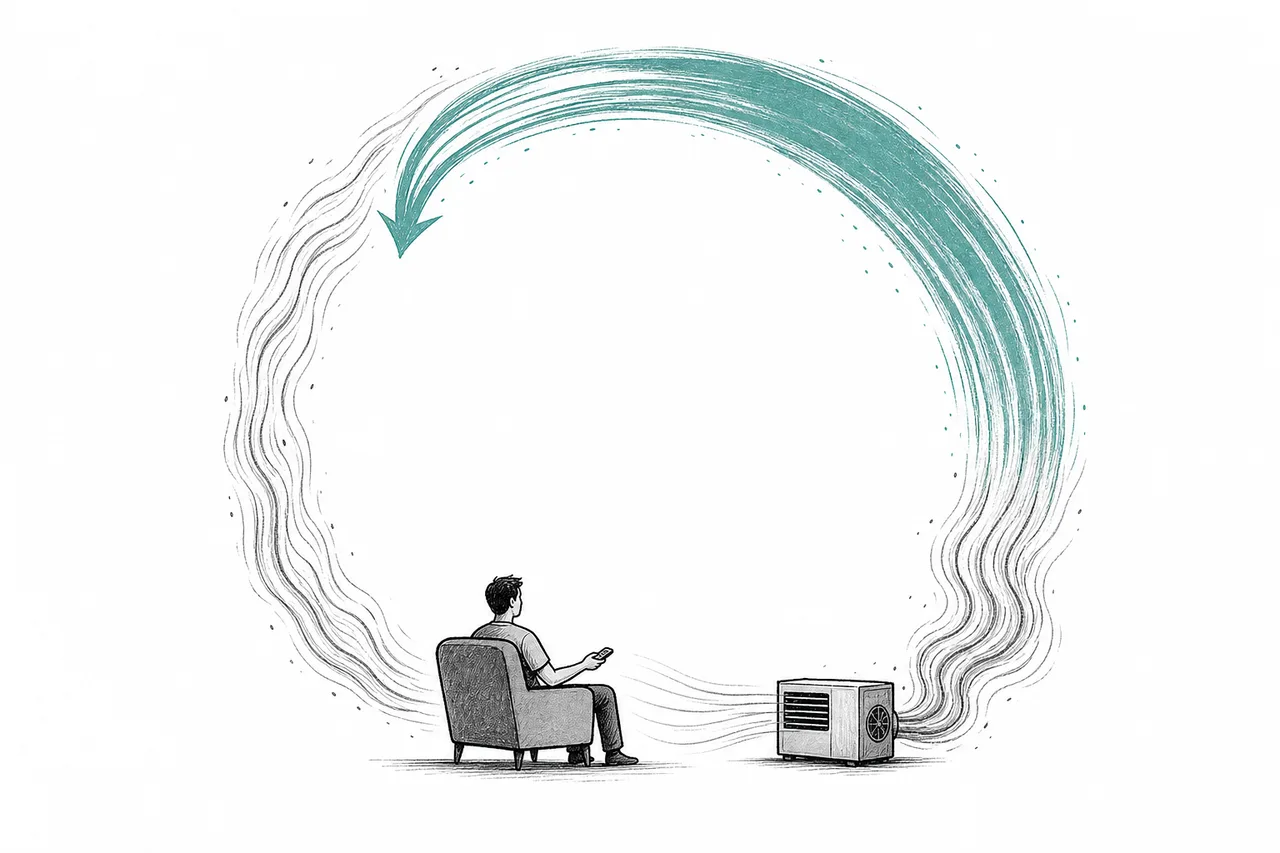
นี่คือที่มาของ “คันโยก” สองอัน ที่ตัดสินว่าบริษัทไหนจะชนะในเทรนด์นี้ — ไม่ใช่แค่ใครขายแอร์ได้มากที่สุด แต่ใครแก้กับดักนี้เก่งที่สุด:
คันโยกที่ 1 — ประสิทธิภาพ: เปลี่ยนจากแอร์/ฮีตเตอร์รุ่นเก่ามาเป็นปั๊มความร้อนและระบบประสิทธิภาพสูง ให้ความเย็นเท่าเดิมแต่กินไฟน้อยลงมาก IEA คำนวณว่าถ้าทั่วโลกใช้แต่เครื่องที่มีประสิทธิภาพดีที่สุด ค่าเฉลี่ยประสิทธิภาพของแอร์ทั้งโลกจะ เพิ่มขึ้นกว่าเท่าตัว ภายในปี 2050 — กดทั้งค่าไฟและการปล่อยคาร์บอนลงครึ่งหนึ่ง
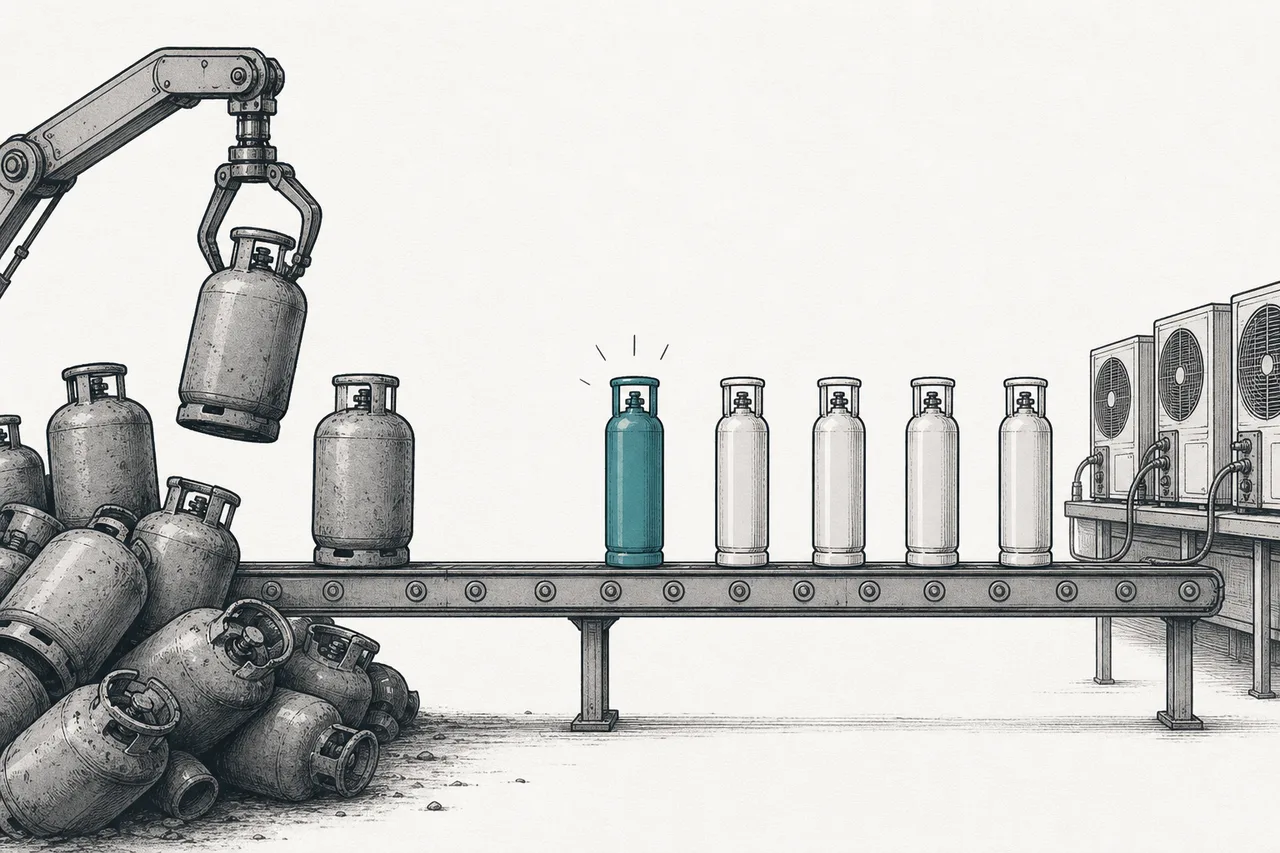
คันโยกที่ 2 — น้ำยาทำความเย็น GWP ต่ำ: นี่คือส่วนที่นักลงทุนมักมองข้าม น้ำยา R-410A ที่ใช้กันมานานมีค่า GWP สูงถึง 2,088 (รั่ว 1 กก. = ปล่อย CO₂ 2,088 กก.) กฎหมายทั่วโลกกำลังบังคับให้เปลี่ยนไปใช้น้ำยารุ่นใหม่อย่าง R-454B (GWP ~466) หรือ R-32 (GWP 675) ทุกครั้งที่เปลี่ยนน้ำยา ตัวเครื่องต้องออกแบบใหม่หมด — เปิดรอบการเปลี่ยนสินค้าครั้งใหญ่ที่บังคับให้ลูกค้าซื้อของใหม่ และทำให้บริษัทที่ทำน้ำยา GWP ต่ำได้ก่อนมีอำนาจตั้งราคา
04มันอยู่ตรงไหนในแผนที่ Climate
Cooling เป็นหนึ่งใน “เสาหลักของการปรับตัว” ภายใต้ Climate Adaptation & Water ร่วมกับพี่น้องอย่าง Resilient Buildings & Retrofit (อาคารที่ทนความร้อน), Water Utilities (น้ำ), Climate-Resilient Agriculture (อาหารทนสภาพอากาศ) และ Drought/Wildfire/Flood Resilience — แต่ละอันคือคำตอบต่อภัยคนละด้านของโลกที่ร้อนและสุดขั้วขึ้น โดย Cooling เป็นด้านที่จับต้องได้ที่สุดและมีตลาดใหญ่ที่สุด
แต่เรื่องที่น่าสนใจกว่าคือมัน เชื่อมข้ามเทรนด์ อย่างลึกซึ้ง:
- คู่หูกับ Energy Transition & Power Demand: ปั๊มความร้อนคือสะพานที่ Cooling ข้ามไปเป็นส่วนหนึ่งของการลดคาร์บอน — แต่ในขณะเดียวกัน ดีมานด์แอร์มหาศาลก็ ดันโหลดไฟฟ้า ให้พุ่ง ทำให้สองเทรนด์นี้พึ่งพากันแบบดึงสองทาง: ความเย็นต้องการไฟสะอาด และโครงข่ายไฟต้องรับมือพีคจากแอร์
- ทับซ้อนกับการระบายความร้อนศูนย์ข้อมูล: ศูนย์ข้อมูล AI ร้อนจัดจน “แอร์เป่าลม” เอาไม่อยู่ ต้องใช้ การระบายความร้อนด้วยของเหลว (liquid cooling) ตลาดนี้เล็กกว่ามาก (~$5.7 พันล้านในปี 2024) แต่โตเร็วลิ่ว 25%+ ต่อปี และใช้ความเชี่ยวชาญด้านเทอร์โมไดนามิกส์เดียวกับ HVAC — ทำให้ผู้เล่นอย่าง Johnson Controls และ Trane ขยับเข้ามาจับ (ดูรายละเอียดใน AI Data-Center Infrastructure)
- เกี่ยวกับ สังคมสูงวัย: ผู้สูงอายุเปราะบางต่อคลื่นความร้อนที่สุด ทำให้ความเย็นกลายเป็นประเด็นสาธารณสุข ไม่ใช่แค่ความสบาย
- พึ่ง วัตถุดิบและซัพพลายเชนสำคัญ: คอมเพรสเซอร์ ทองแดง และสารเคมีน้ำยาทำความเย็นรุ่นใหม่
05ตอนนี้ไปถึงไหน + ใครคือผู้เล่น
ปี 2025–2026 เป็นช่วง “รอยต่อด้านกฎหมาย” ที่สำคัญที่สุดของวงการในรอบหลายสิบปี วันที่ 1 มกราคม 2025 สหรัฐฯ ห้ามผลิตแอร์และปั๊มความร้อนบ้านที่ใช้น้ำยา R-410A ตามกฎ Technology Transitions Rule บังคับให้ทั้งอุตสาหกรรมเปลี่ยนไลน์สินค้าเป็นน้ำยา GWP ต่ำพร้อมกัน นี่อยู่ภายใต้ AIM Act ที่ตั้งเป้าลดการใช้ HFC ลง 85% ภายในปี 2036 (ทยอยลด 40% ปี 2028, 70% ปี 2033) — สอดคล้องกับ Kigali Amendment ระดับโลก รอบเปลี่ยนน้ำยานี้คือทั้งต้นทุนและโอกาส: บริษัทที่พร้อมก่อนได้เปรียบ บริษัทที่ช้าเจ็บตัว
ฝั่งปั๊มความร้อน ภาพปี 2024–2025 ผสมผสาน: ยอดขายทั่วโลกแทบทรงตัว (–1% ในปี 2024) เพราะยุโรปร่วงแรง (–21% เลวร้ายสุดเป็นประวัติการณ์ จากการตัดเงินอุดหนุนและราคาแก๊สที่ลดลง) แต่ สหรัฐฯ โต 15% และเป็นปีแรกที่ปั๊มความร้อนขายแซงเตาแก๊สถึง 30% ส่วนจีนยังเป็นตลาดใหญ่ที่สุด (30% ของโลก) — สัญญาณว่าเทรนด์ระยะยาวยังแข็งแรง แม้ระยะสั้นจะสะดุดตามนโยบายอุดหนุนของแต่ละประเทศ
ผู้เล่นในสนามนี้ส่วนใหญ่เป็น ยักษ์อุตสาหกรรมที่จดทะเบียนในตลาดหุ้น — ต่างจากเทรนด์ใหม่ๆ ที่ผู้นำยังเป็นสตาร์ทอัพเอกชน นี่เป็นธุรกิจที่มีมานาน แต่กำลังถูก “อัปเกรด” ด้วยกฎน้ำยาและกระแสปั๊มความร้อน เราจัดวางตามสถานะการแข่งขันและส่วนแบ่งตลาดในแต่ละช่องทาง:
เหนือกลุ่มอเมริกัน/ญี่ปุ่นเหล่านี้ ยังมียักษ์เอเชียที่ครองตลาดมวลชน — Midea และ Gree ของจีน, LG และ Mitsubishi Electric — ที่ผลิตแอร์ปริมาณมหาศาลป้อนตลาดเกิดใหม่ ซึ่งเป็นจุดที่ดีมานด์เติบโตเร็วที่สุดในโลก
06อนาคตข้างหน้า
ทิศทางแรกคือ “ดีมานด์ที่หลีกเลี่ยงไม่ได้” — ต่างจากเทรนด์เทคโนโลยีที่อาจเป็นกระแสชั่วคราว ความร้อนเป็นฟิสิกส์ ไม่ใช่แฟชั่น ตราบใดที่โลกยังร้อนขึ้นและประเทศร้อนๆ ยังรวยขึ้น การติดแอร์ 10 เครื่องต่อวินาทีจะดำเนินต่อไป ทำให้ฐานดีมานด์ของเทรนด์นี้มั่นคงผิดปกติ
ทิศทางที่สองคือ การเลื่อนมูลค่าจาก “ฮาร์ดแวร์” ไปสู่ “ระบบและบริการ” ปั๊มความร้อน + ซอฟต์แวร์จัดการพลังงาน + สัญญาบริการระยะยาว ให้มาร์จิ้นสูงและรายได้ที่ต่อเนื่องกว่าการขายกล่องแอร์ครั้งเดียว — บริษัทที่ขายเป็น “ระบบ” (อย่าง Trane, JCI) จะได้เปรียบบริษัทที่ขายแค่ “เครื่อง”
ทิศทางที่สามคือ การหลอมรวมกับศูนย์ข้อมูล AI เมื่อชิป AI ร้อนขึ้นเรื่อยๆ ตู้แร็คจึงต้องการการระบายความร้อนระดับ 60–140 กิโลวัตต์ต่อตู้ ซึ่งเกินกำลังของอากาศ ความเชี่ยวชาญด้านการจัดการความร้อนของบริษัท HVAC จึงกลายเป็นสินทรัพย์ที่ AI ต้องการ — เปิดตลาดใหม่ที่โตเร็วกว่าตลาดหลักหลายเท่า แม้ยังเล็กกว่าในแง่ขนาด
07ความท้าทายและความเสี่ยง
เสน่ห์ของ Cooling — ดีมานด์ที่มั่นคง — มาพร้อมความเสี่ยงที่ต้องเข้าใจ
ความเสี่ยงข้อแรกคือ วัฏจักรและความอ่อนไหวต่อนโยบาย แม้ดีมานด์ระยะยาวจะแข็งแรง แต่ยอดขายระยะสั้นผูกกับเศรษฐกิจที่อยู่อาศัย อัตราดอกเบี้ย และที่สำคัญคือ เงินอุดหนุน ตลาดปั๊มความร้อนยุโรปที่ร่วง 21% ในปี 2024 คือบทเรียนชัดเจน — เมื่อรัฐตัดเงินอุดหนุนหรือราคาแก๊สลดลง ดีมานด์ก็หดได้เร็ว นี่เป็นกลุ่มที่ต้องดูจังหวะ ไม่ใช่ซื้อแล้วลืม
ความเสี่ยงข้อสองคือ ความไม่แน่นอนของกฎน้ำยา รอบเปลี่ยน R-410A → R-454B/R-32 เป็นทั้งโอกาส (ดันการเปลี่ยนเครื่อง) และความเสี่ยง — บริษัทที่เลือกน้ำยา “ผิดสาย” หรือปรับไลน์ผลิตช้า อาจเสียส่วนแบ่ง และน้ำยารุ่นใหม่บางตัวติดไฟได้ง่ายกว่า (A2L) ต้องการมาตรฐานความปลอดภัยและช่างที่ผ่านการอบรมใหม่ ซึ่งเพิ่มต้นทุนและความซับซ้อน
ความเสี่ยงข้อสามคือ การแข่งขันและการกลายเป็นโภคภัณฑ์ ยักษ์จีน (Midea, Gree) ผลิตแอร์ราคาถูกปริมาณมหาศาล กดดันมาร์จิ้นในตลาดล่าง ผู้เล่นตะวันตกต้องหนีขึ้นไปเล่นในระบบไฮเอนด์ บริการ และน้ำยา/เทคโนโลยีเฉพาะ เพื่อรักษามูลค่า
ความเสี่ยงข้อสี่คือ การทับซ้อนกับศูนย์ข้อมูล (DC cooling) เป็นดาบสองคม ตลาด liquid cooling โตเร็วก็จริง แต่ยังเล็ก แข่งกันดุ และผูกกับวัฏจักรการลงทุน AI ที่ผันผวน บริษัท HVAC ที่หวังให้มันเป็นเครื่องยนต์โตหลักอาจผิดหวังในระยะสั้น — มันเป็น “ของเสริม” ที่น่าตื่นเต้น มากกว่าจะมาแทนตลาดหลัก