Megatrend · ภาพรวมทั้งเทรนด์
เทรนด์เดียวที่เรารู้อนาคตล่วงหน้าแน่ๆ
คนที่จะอายุ 65 ในปี 2050 เกิดมาแล้วทั้งหมดในวันนี้ — โลกที่แก่ตัวลงจึงไม่ใช่การคาดเดา แต่เป็น ความแน่นอนทางประชากร ที่กำหนดว่าเงินจะไหลไปทางไหนในอีก 25 ปีข้างหน้า ประชากร 65+ ทั่วโลกกำลังจะโตจาก ~830 ล้านเป็น 1,500 ล้านคนในปี 2050 และร่างกายกับชีวิตที่แก่ลงก็ “ต้องการ” อะไรเป็นลำดับขั้น — ที่อยู่ ยา อุปกรณ์ เงินบำนาญ ไปจนถึงงานศพ บทเรียนนี้คือ แผนที่ ที่ร้อย 10 หมวดของเศรษฐกิจผู้สูงวัยเข้าด้วยกัน ตามเส้นทางชีวิตที่ทุกคนต้องเดิน (รายละเอียดแต่ละหมวดมีบทเจาะลึกแยกให้อ่าน)
01ภาพใหญ่: อนาคตที่เขียนไว้แล้ว
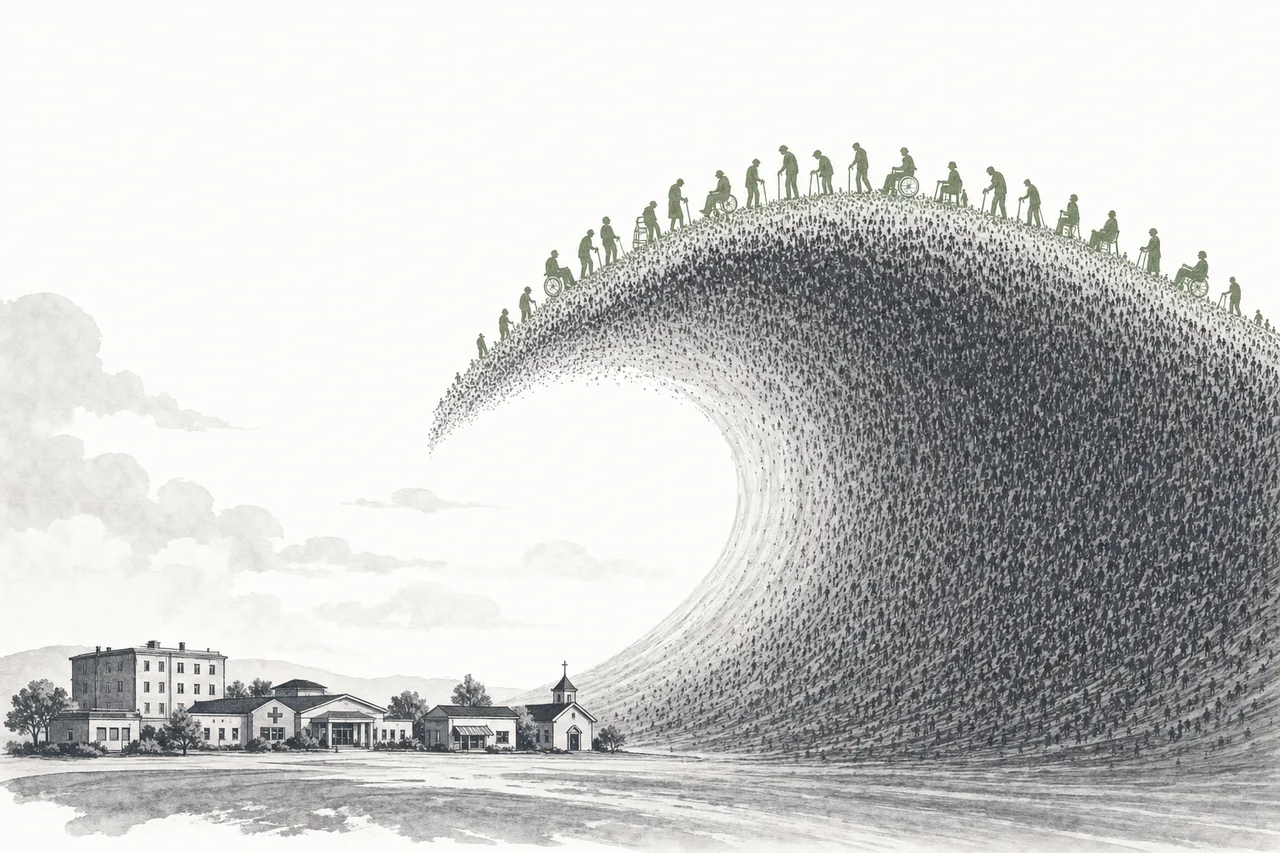
เมกะเทรนด์ส่วนใหญ่เต็มไปด้วยคำว่า “อาจจะ” — AI อาจจะเปลี่ยนโลก พลังงานสะอาด อาจจะมาแทนน้ำมัน แต่เทรนด์นี้ต่างออกไป เพราะมัน เกิดขึ้นไปแล้ว คนที่จะอายุครบ 65 ปีในปี 2050 ทุกคนเกิดมาบนโลกนี้เรียบร้อยแล้ววันนี้ เราจึงไม่ได้กำลังเดาอนาคต เราแค่กำลังนับหัว
และตัวเลขก็ชัดเจน ในปี 1974 คนอายุ 65+ มีสัดส่วนแค่ 5.5% ของประชากรโลก พอถึงปี 2024 ตัวเลขนี้เกือบเท่าตัวเป็น 10.3% และจะแตะ 20.7% ในช่วงปี 2070 — คือ 1 ใน 5 ของคนทั้งโลกจะเป็นผู้สูงอายุ ในแง่จำนวน ประชากร 65+ จะพุ่งจากราว 830 ล้านคนวันนี้ ไปสู่ 1,500 ล้านคนในปี 2050 และในช่วงปลายทศวรรษ 2070 จะมีถึง 2,200 ล้านคน — มากกว่าจำนวนเด็กทั้งโลกเป็นครั้งแรกในประวัติศาสตร์
เมื่อคนกลุ่มนี้ใหญ่ขึ้นเรื่อยๆ พวกเขาก็กลายเป็น “กระเป๋าเงิน” ที่ใหญ่ที่สุดกลุ่มหนึ่งของโลก — สิ่งที่เรียกว่า “เศรษฐกิจสีเงิน” (silver economy) ยอดใช้จ่ายของผู้บริโภคอายุ 60+ ทั่วโลกคาดว่าจะทะลุ $15 ล้านล้านดอลลาร์ต่อปีภายในปี 2030 (จาก ~$8.7 ล้านล้านในปี 2020) แต่จุดสำคัญไม่ใช่แค่ขนาด — มันคือ ลักษณะของดีมานด์ เพราะร่างกายและชีวิตที่แก่ลงไม่ได้ “อยากได้” แต่ “จำเป็นต้องมี” และนั่นคือสิ่งที่เราจะกางแผนที่ให้เห็น
กิจกรรมทางเศรษฐกิจทั้งหมดที่เกิดจากความต้องการของผู้สูงอายุ — ตั้งแต่ที่อยู่อาศัย สุขภาพ การเงิน ไปจนถึงสันทนาการ ไม่ใช่อุตสาหกรรมเดียว แต่เป็น “เลนส์” ที่มองข้ามหลายอุตสาหกรรมพร้อมกันว่าใครได้ประโยชน์จากการที่โลกแก่ลง
02แผนที่: 10 หมวดตามความต้องการของชีวิต
วิธีที่ดีที่สุดในการเข้าใจเทรนด์นี้ คือไม่มองมันเป็น “อุตสาหกรรม” แต่มองเป็น “ความต้องการของร่างกายและชีวิตที่แก่ลง” เรียงตามเส้นทางที่ทุกคนเดิน เมื่อคนเราอายุมากขึ้น เราต้องการ 5 อย่างตามลำดับ — มีที่อยู่ ได้รับการรักษา ได้รับการช่วยเหลือ มีเงินใช้ และในที่สุดก็ถึงปลายทาง 10 หมวดย่อยจัดกลุ่มเข้ากับ 5 ความต้องการนี้พอดี (แต่ละหมวดมีบทเรียนเจาะลึกแยก กดเข้าไปอ่านได้):
① อยู่ (Live) — ที่อยู่และการดูแลในชีวิตประจำวัน
- Senior Housing & Healthcare REITs: อสังหาฯ สำหรับผู้สูงอายุ — บ้านพักคนชรา สถานดูแล โดยถือผ่านกองทรัสต์ (REIT) ที่เก็บค่าเช่าจากดีมานด์ที่เพิ่มขึ้นเรื่อยๆ
- Senior Care: บริการดูแลผู้สูงอายุในสถานพยาบาล — assisted living, memory care, nursing home ที่มีคนดูแลประจำ
- Home Healthcare & Hospice: ยกการดูแลมาที่บ้าน — ตั้งแต่พยาบาลเยี่ยมบ้านไปจนถึงการดูแลแบบประคับประคองช่วงท้าย
② รักษา (Treat) — โรคเรื้อรังที่มากับวัย
- Chronic-Disease Pharma Franchises: ยารักษาโรคเรื้อรังที่ผู้สูงอายุต้องกินตลอดชีวิต — เบาหวาน หัวใจ ความดัน รวมถึงคลื่นยา GLP-1
- Medical Devices for the Aging Body: อุปกรณ์ที่ฝังหรือใช้กับร่างกายที่เสื่อม — เครื่องกระตุ้นหัวใจ ลิ้นหัวใจเทียม ข้อเทียม
- Dialysis & Renal Care: การฟอกไต — บริการที่ผู้ป่วยต้องมารับ 3 ครั้งต่อสัปดาห์ตลอดชีวิต (รายได้ประจำที่แทบไม่มีวันหยุด)
③ ช่วยเหลือ (Assist) — ประสาทสัมผัสและการเคลื่อนไหวที่ถดถอย
- Hearing / Vision / Dental: เครื่องช่วยฟัง แว่นตา รากฟันเทียม — ฟื้นประสาทสัมผัสที่เสื่อมไปตามวัย
- Mobility Aids & Assistive Technology: รถเข็น วอล์กเกอร์ และเทคโนโลยีช่วยใช้ชีวิต ตั้งแต่เซ็นเซอร์กันล้มไปจนถึงหุ่นยนต์ช่วยดูแล
④ การเงิน (Fund) — เงินที่ต้องมีพอจนวันสุดท้าย
- Retirement Income & Annuities: ผลิตภัณฑ์การเงินที่เปลี่ยนเงินก้อนเป็น “เงินเดือนตลอดชีพ” — บำนาญและประกันบำนาญ (annuity) ที่ขายดีเป็นประวัติการณ์
⑤ ปลายทาง (The End) — ความตายที่หลีกเลี่ยงไม่ได้
- Death Care & Funeral Services: ธุรกิจงานศพ ฌาปนกิจ และสุสาน — ดีมานด์ที่แน่นอนที่สุดในบรรดาทั้งหมด
03มันเชื่อมกันยังไง (เส้นทางชีวิต)
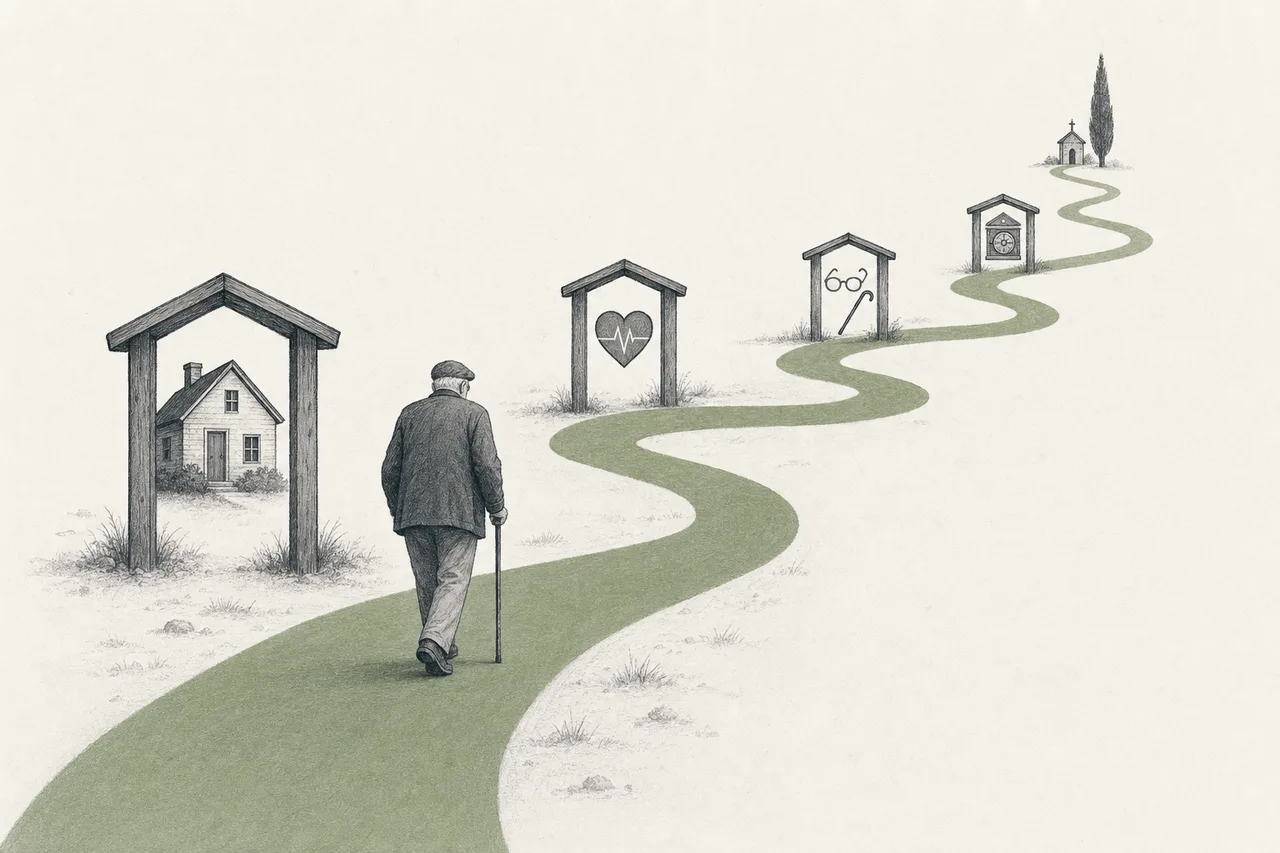
หัวใจของแผนที่นี้ไม่ใช่ “ห่วงโซ่การผลิต” แบบอุตสาหกรรมทั่วไป แต่เป็น เส้นทางชีวิต — คนคนหนึ่งที่แก่ลง จะค่อยๆ เดินผ่านความต้องการทีละขั้น และในแต่ละขั้นก็มีหมวดธุรกิจรอ “รับช่วง” ดูแลอยู่ สิ่งที่ขับเคลื่อนทั้งหมดคือแรงเดียว — คลื่นประชากรที่กำลังแก่ลง ซึ่งป้อนดีมานด์ให้ทุกหมวดพร้อมกัน
จุดที่ทำให้เทรนด์นี้พิเศษคือ ความต้องการแต่ละขั้น “ส่งต่อ” กันเอง — คนที่อยู่บ้านพักคนชรา (หมวดที่อยู่) ก็คือคนเดียวกับที่ต้องกินยาโรคเรื้อรัง ใส่เครื่องช่วยฟัง และสุดท้ายก็ต้องการบริการงานศพ ลูกค้าคนเดียวจึงไหลผ่านหลายหมวดตลอดช่วง 20-30 ปีสุดท้ายของชีวิต ทำให้ดีมานด์ของทั้งระบบ ต่อเนื่องและคาดเดาได้ ผิดกับสินค้าฟุ่มเฟือยที่ขึ้นลงตามเศรษฐกิจ
04มูลค่าและอำนาจอยู่ตรงไหน
ทั้ง 10 หมวดได้ประโยชน์จากคลื่นประชากรเหมือนกัน แต่ ไม่ได้ทำกำไรเท่ากัน กฎสำคัญคือ มูลค่าและอำนาจไหลไปกองที่หมวดซึ่งมี 3 อย่าง — (1) รายได้ประจำที่ขาดไม่ได้ (recurring & non-discretionary), (2) ทรัพย์สินหรือใบอนุญาตที่คนอื่นเข้ามาแข่งยาก, และ (3) อำนาจตั้งราคา
หมวดที่ “มีของดี” ที่สุดในแง่นี้มีสามกลุ่ม อย่างแรกคือ การดูแลแบบเก็บเงินซ้ำๆ เช่น การฟอกไต — ผู้ป่วยต้องมาฟอก 3 ครั้งต่อสัปดาห์ ทุกสัปดาห์ ตลอดชีวิต ทำให้บริษัทอย่าง DaVita และ Fresenius มีรายได้ที่แทบไม่มีวันหยุด เช่นเดียวกับ ยาโรคเรื้อรัง ที่ผู้ป่วยกินทุกวันไม่หยุด
อย่างที่สองคือ ทรัพย์สินที่สร้างใหม่ยาก — กองทรัสต์อสังหาฯ ผู้สูงอายุ (Healthcare REIT) ถือตึกบ้านพักคนชราที่มีอยู่จำกัด และต้นทุนก่อสร้างที่สูงทำให้คู่แข่งสร้างใหม่ได้ช้า ขณะที่ดีมานด์พุ่ง — เป็นสมการ supply/demand ที่เข้าทางเจ้าของตึกเดิม อย่างที่สามคือ แฟรนไชส์ยาที่มีสิทธิบัตร ซึ่งให้อำนาจตั้งราคาสูงในช่วงที่ยังไม่หมดสิทธิบัตร
บทเรียนสำหรับการมองเทรนด์นี้: อย่าถามแค่ “บริษัทนี้ได้ประโยชน์จากคนแก่เยอะขึ้นไหม” แต่ถามว่า “รายได้มันกลับมาซ้ำๆ และคนอื่นเลียนแบบยากแค่ไหน” เพราะคนแก่เยอะขึ้นยกทุกหมวดก็จริง แต่กำไรที่แท้จริงกองอยู่ที่ความ “ขาดไม่ได้” และ “แทนที่ยาก”
05แรงที่กระทบทั้งเทรนด์
แม้แต่ละหมวดจะต่างกัน แต่มี 4 แรงใหญ่ที่ขยับทั้งเศรษฐกิจผู้สูงวัยพร้อมกัน:
1. ความแน่นอนทางประชากร — นี่คือแรงพื้นฐานที่สุด ดีมานด์ของเทรนด์นี้แทบไม่ขึ้นกับวัฏจักรเศรษฐกิจ คนแก่ไม่หยุดแก่เพราะเศรษฐกิจถดถอย ลิ้นหัวใจที่ต้องเปลี่ยนก็ต้องเปลี่ยน ไตที่ต้องฟอกก็ต้องฟอก จุดที่ตลาดตึงตัวที่สุดคือกลุ่ม 80+ ซึ่งเป็นวัยที่ต้องการการดูแลเข้มข้นที่สุด และจะโตขึ้นราว 28% ในอีก 5 ปีข้างหน้า — เป็นเหตุผลที่ REIT ผู้สูงวัยอย่าง Welltower และ Ventas ประกาศทุ่มสุดตัวกับ senior housing
2. แรงกดดันด้านต้นทุนสุขภาพและการเบิกจ่าย (reimbursement) — เกือบทุกหมวดในกลุ่ม “รักษา” พึ่งเงินจากรัฐ (เช่น Medicare ในสหรัฐฯ) หรือประกัน ทำให้ นโยบายการเบิกจ่ายคือตัวกำหนดกำไร ที่ใหญ่กว่าดีมานด์เสียอีก รัฐที่งบบานปลายก็พยายามกดราคายา กดค่าฟอกไต กดค่าบริการ — นี่คือทั้งความเสี่ยงและกำแพงกั้นคู่แข่งในเวลาเดียวกัน
3. คลื่น GLP-1 และการยืดอายุ (longevity) — ยากลุ่ม GLP-1 (เช่น Mounjaro, Zepbound) กำลังเปลี่ยนนิยามของ “การแก่” ตลาด GLP-1 คาดว่าจะโตจาก $53,000 ล้าน (2024) เป็น ~$157,000 ล้าน (2030) และเริ่มลามจากเบาหวาน/ลดน้ำหนัก ไปสู่โรคหัวใจ ตับ และสมองเสื่อม — ทำให้เทรนด์นี้เชื่อมลึกกับ Biotech และ Longevity ถ้าคนแข็งแรงนานขึ้น บางหมวด (เช่น nursing home) อาจถูกเลื่อนออกไป ขณะที่บางหมวด (เช่น ยา) ได้ประโยชน์เต็มๆ
4. การขาดแคลนแรงงานดูแล — นี่คือคอขวดที่ใหญ่ที่สุดของฝั่งบริการ WHO คาดว่าโลกจะ ขาดบุคลากรสุขภาพและการดูแลราว 10 ล้านคนภายในปี 2030 และเพื่อรักษาสัดส่วนผู้ดูแลต่อผู้สูงอายุไว้เท่าเดิม โลกต้องเพิ่มผู้ดูแลอีก ~13.5 ล้านคนภายในปี 2040 ญี่ปุ่นซึ่งแก่ที่สุดในโลกเผชิญปัญหานี้ก่อนใคร (ขาด ~570,000 คนภายในปี 2040) จึงหันไปลงทุนหุ่นยนต์และเทคโนโลยีช่วยดูแล — ทำให้เทรนด์นี้ ผลักดันดีมานด์ให้ Robotics โดยตรง
06ตอนนี้ไปถึงไหน + แชมป์แต่ละหมวด
ปี 2025-2026 คือยุคที่ทุกหมวดเริ่ม “ติดเครื่อง” พร้อมกัน — senior housing กลับมาเต็มเร็วกว่าที่สร้างใหม่ทัน ยา GLP-1 บูมจนผู้ผลิตขึ้นเป็นบริษัทยาที่ใหญ่ที่สุด และยอดขายประกันบำนาญทำสถิติสูงสุดต่อเนื่อง 4 ปีซ้อน ด้านล่างคือ “แชมป์” ของแต่ละหมวด ที่สะท้อนว่าอำนาจกระจายข้ามหลายประเทศ (สหรัฐฯ/ยุโรป/ญี่ปุ่น/ออสเตรเลีย):
สังเกตว่าฝั่ง การเงิน (④) ผู้เล่นมักเป็นบริษัทประกัน/การเงินขนาดใหญ่ที่กระจายธุรกิจ — ในกลุ่มผู้เล่นที่ map ไว้มีทั้ง Ping An (จีน), Tokio Marine และ ORIX (ญี่ปุ่น) ที่ขายผลิตภัณฑ์บำนาญ/ประกันบำนาญรองรับสังคมสูงวัยของเอเชีย ขณะที่ในสหรัฐฯ ยอดขายประกันบำนาญ (annuity) ทำสถิติ $460,000 ล้านในปี 2025 — สูงสุดเป็นปีที่ 4 ติดต่อกัน สะท้อนว่าคนเบบีบูมเมอร์กำลังเร่งแปลงเงินก้อนเป็น “เงินเดือนตลอดชีพ” ก่อนเกษียณ
07อนาคตและความเสี่ยง
มองไปข้างหน้า เทรนด์นี้มีแรงส่งที่แทบจะการันตี แต่ก็มีความเสี่ยงเฉพาะตัวที่ต้องดูคู่กัน
ฝั่ง โอกาส: ดีมานด์เชิงโครงสร้างยังไหลเข้าทุกหมวดต่อเนื่องอีกหลายสิบปี กลุ่ม 80+ ที่ต้องการการดูแลเข้มข้นที่สุดกำลังโตเร็วที่สุด เศรษฐกิจสีเงินมุ่งสู่ $15 ล้านล้าน และเอเชีย (โดยเฉพาะจีนที่ใช้จ่ายผู้สูงวัยจะโตจาก ~$750,000 ล้านเป็น ~$2.1 ล้านล้าน) กำลังกลายเป็นสนามใหม่ที่ใหญ่กว่าญี่ปุ่น — ใครคุมหมวด “รายได้ประจำ” และ “ทรัพย์สินที่สร้างใหม่ยาก” ก็มีแรงส่งระยะยาว
ฝั่ง ความเสี่ยง มีสามชั้นที่ต้องระวัง:
- การเบิกจ่าย & นโยบาย (reimbursement risk): หมวดสุขภาพส่วนใหญ่พึ่งเงินรัฐ/ประกัน รัฐบาลที่งบบานปลายอาจกดราคายา ค่าฟอกไต ค่าบริการ — กำไรของทั้งหมวดเปลี่ยนได้ด้วยการตัดสินใจเชิงนโยบายครั้งเดียว
- เทคโนโลยีพลิกเกม (longevity/GLP-1): ถ้ายาทำให้คนแข็งแรงนานขึ้นมาก หมวดที่ดูแลคน “ป่วยหนัก” (เช่น nursing home, ฟอกไต) อาจถูกเลื่อนหรือลดดีมานด์ ขณะที่หมวดยาได้ประโยชน์ — เทรนด์นี้จึงไม่ได้ขึ้นพร้อมกันเสมอไป
- แรงงานและต้นทุนค่าจ้าง: ฝั่งบริการ (ดูแล/พยาบาล) กำไรถูกบีบจากการขาดแคลนแรงงานที่ดันค่าจ้างขึ้น — ดีมานด์ล้นแต่หาคนทำงานไม่ได้ คือฝันร้ายของผู้ให้บริการดูแล
และนั่นคือเหตุผลที่บทนี้เป็น “แผนที่” ไม่ใช่ “คู่มือเจาะลึก” — เพราะคุณค่าที่แท้จริงของการมองทั้งเทรนด์ คือการเห็นว่า ความต้องการของชีวิตที่แก่ลงร้อยเข้าด้วยกันเป็นเส้นทางเดียว ก่อนจะเดินเข้าไปสำรวจแต่ละหมวดอย่างละเอียด — กดเข้าไปอ่านบทเจาะลึกของหมวดที่คุณสนใจได้เลย