Megatrend · Aging Population
ธุรกิจเดียวที่ลูกค้าทุกคน “แน่นอน 100%” ว่าจะมาถึง
ในโลกการลงทุนที่อะไรก็ไม่แน่นอน มีอยู่ธุรกิจหนึ่งที่ดีมานด์ถูกล็อกไว้แล้วด้วยกฎธรรมชาติ — ทุกคนตายแน่นอน และรุ่นเบบี้บูมเมอร์กำลังทยอยแก่ตัวจนจำนวนการเสียชีวิตต่อปีไต่ขึ้นเรื่อยๆ ไปถึงจุดสูงสุดราวกลางศตวรรษ นี่คือเรื่องราวของอุตสาหกรรมดูแลงานศพ — ธุรกิจท้องถิ่นที่กระจัดกระจาย กำลังถูกควบรวม มีรายได้ล่วงหน้าแบบ “จ่ายก่อนตายจริงหลายปี” ที่เหมือนบริษัทประกัน และกำลังเผชิญแรงสะเทือนครั้งใหญ่จากการที่คนหันไปเลือก “การเผา” ที่ถูกกว่าจนกลายเป็นเสียงข้างมาก
01มันคืออะไร
ลองนึกถึงธุรกิจที่ “รู้ล่วงหน้า” ว่าลูกค้าทุกคนบนโลกจะต้องใช้บริการของมันสักวันหนึ่ง — แน่นอน ไม่มีข้อยกเว้น นั่นคืออุตสาหกรรม Death Care หรือธุรกิจดูแลงานศพ มันคือบริการในช่วงท้ายของชีวิตที่เราทุกคนคุ้นเคยแต่ไม่ค่อยอยากพูดถึง
หัวใจของมันมีสองขาหลัก: บ้านจัดงานศพ (funeral home) ที่ดูแลพิธีการ — การจัดงาน การเตรียมร่าง การเผาหรือการฝัง — และ สุสาน (cemetery) ที่ขายและดูแลพื้นที่ฝังศพ ที่บรรจุอัฐิ และอนุสรณ์ ทั้งสองขานี้มักทำเงินจากบริการ (ค่าจัดพิธี) บวกกับ สินค้า (merchandise) — โลงศพ โกศ ป้ายหลุม ดอกไม้ ครบจบในที่เดียว
At-need = ซื้อบริการ “ตอนที่ต้องใช้จริง” คือหลังคนในครอบครัวเสียชีวิตแล้ว — เป็นการตัดสินใจเร่งด่วน ในช่วงเศร้าโศก · Pre-need = การ “จองและจ่ายล่วงหน้า” สำหรับงานศพของตัวเอง หลายปีก่อนจะเสียชีวิต นี่คือกลไกพิเศษที่ทำให้ธุรกิจนี้ไม่เหมือนใคร — และเป็นพระเอกของบทเรียนนี้ (เจาะลึกในบทที่ 3)
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาหนึ่งภายใต้ Aging Population (สังคมสูงวัย) นิยามของมันสรุปง่ายๆ ว่า “ผู้ให้บริการบ้านจัดงานศพ สุสาน การเผา และการขายล่วงหน้า — กลุ่มลูกค้าที่หมุนเวียนตามโครงสร้างประชากร” พูดอีกแบบคือ ดีมานด์ของมันไม่ได้ขับเคลื่อนด้วยแฟชั่นหรือเศรษฐกิจ แต่ด้วย เดโมกราฟี ล้วนๆ
02ทำไมถึงสำคัญ — ดีมานด์ที่แน่นอนที่สุดในโลก
ในการลงทุน คำว่า “recession-proof (ทนภาวะเศรษฐกิจถดถอย)” ถูกใช้พร่ำเพรื่อ แต่ธุรกิจนี้คือของจริง เพราะดีมานด์ไม่ได้ขึ้นกับว่าเศรษฐกิจดีหรือแย่ ดอกเบี้ยขึ้นหรือลง — มันขึ้นกับสิ่งเดียวที่แน่นอนที่สุดในชีวิตมนุษย์
และตัวเลขเดโมกราฟีก็กำลังเข้าทางอุตสาหกรรมนี้อย่างชัดเจน คนรุ่น เบบี้บูมเมอร์ (เกิดปี 1946–1964) เคยมีจำนวนสูงสุดถึง 79 ล้านคนในสหรัฐฯ ตอนนี้พวกเขากำลังเข้าสู่วัยปลาย ผลคือจำนวนการเสียชีวิตต่อปีในสหรัฐฯ กำลังไต่ขึ้นเรื่อยๆ — คาดว่าจะแตะ ~3.6 ล้านคนต่อปีในราวปี 2037 (มากกว่าปี 2015 ราว 1 ล้านคน) และจะไต่ขึ้นต่อไปจนถึงจุดสูงสุดราวกลางศตวรรษ
มันถึงจุดที่ในรอบปีล่าสุด (สิ้นสุด ก.ค. 2025) จำนวนการเกิดในสหรัฐฯ มากกว่าการตายเพียง ~518,000 คนเท่านั้น — ลดฮวบจากปี 2007 ที่เคยห่างกันถึง 1.9 ล้านคน และสำนักงบประมาณรัฐสภา (CBO) คาดว่าภายในปี 2030 คนอเมริกันจะ ตายมากกว่าเกิด เป็นครั้งแรก นี่คือ “แรงลม” เชิงโครงสร้างที่หนุนหลังอุตสาหกรรมนี้ไปอีกหลายทศวรรษ
ขนาดของตลาดก็ไม่เล็ก ตลาดบริการงานศพในสหรัฐฯ มีมูลค่าราว $75,000 ล้าน และทั้งอุตสาหกรรม death care คาดว่าจะโตไปแตะ ~$103,000 ล้านภายในปี 2030 (CAGR ~6–7%) นี่คือธุรกิจที่ใหญ่ เงียบ และโตแบบคาดเดาได้
03หัวใจของโมเดล: การขายแบบ Pre-need
ถ้าธุรกิจนี้น่าสนใจแค่ “คนตายเยอะขึ้น” มันก็คงเป็นแค่เรื่องเดโมกราฟีธรรมดา แต่สิ่งที่ทำให้นักลงทุนตาลุกวาวคือกลไกการเงินที่ซ่อนอยู่ข้างใน — การขายแบบ Pre-need
ไอเดียมันเรียบง่ายแต่ทรงพลัง: หลายคนเลือก “วางแผนงานศพของตัวเองล่วงหน้า” — เลือกแบบพิธี เลือกหลุม จ่ายเงินตั้งแต่วันนี้ ทั้งที่บริการจริงจะเกิดขึ้นอีก หลายปี หรือหลายสิบปี ข้างหน้า เหตุผลของลูกค้าคือล็อกราคาวันนี้ (กันเงินเฟ้อ) และไม่อยากให้ลูกหลานต้องตัดสินใจเรื่องเศร้าๆ ในนาทีสุดท้าย
แต่สำหรับบริษัท นี่คือขุมทรัพย์ เพราะเงินที่ลูกค้าจ่ายล่วงหน้าจะถูกพักไว้ใน ทรัสต์หรือกรมธรรม์ประกัน และบริษัทเอาไป ลงทุนสร้างผลตอบแทน ระหว่างรอ — เหมือน “float” ของบริษัทประกัน — ส่วนตัวรายได้จะถูกบันทึกเป็น backlog (ยอดค้างส่งมอบ) ก้อนใหญ่ที่จะทยอยรับรู้เป็นรายได้ในอนาคต ทำให้รายได้ของบริษัทนิ่งและคาดเดาได้กว่าธุรกิจปกติมาก
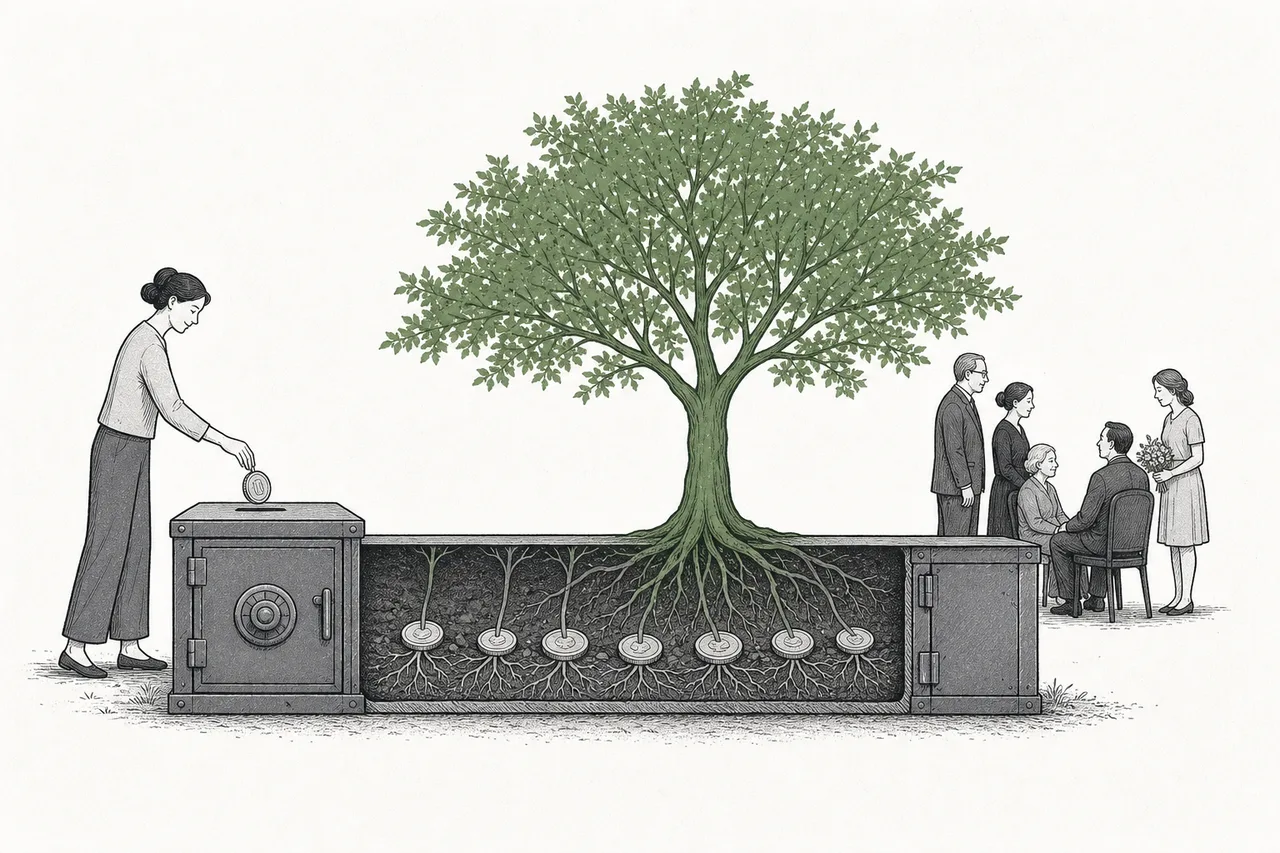
ความใหญ่ของ backlog นี้เห็นชัดที่สุดในเจ้าตลาดอย่าง Service Corporation International (SCI) ที่มียอด backlog งานศพและสุสานล่วงหน้าสูงถึง $17,000 ล้าน ณ สิ้นปี 2025 — เป็นเหมือน “รายได้ที่ขายไปแล้วแต่ยังไม่ได้ส่งมอบ” ที่จะทยอยกลายเป็นรายได้จริงไปอีกหลายปี (ปี 2025 รับรู้จาก backlog ราว $800 ล้าน)
04มันอยู่ตรงไหนใน “สังคมสูงวัย”
Death Care เป็น “ปลายทางสุดท้าย” ของเมกะเทรนด์ Aging Population ลองนึกถึงเส้นทางชีวิตของคนรุ่นบูมเมอร์เป็นสายพานเดียวกัน: ช่วงต้นเขาคือลูกค้าของ Senior Care (การดูแลผู้สูงอายุ) และบริการสุขภาพต่างๆ จากนั้นจึงมาถึงปลายทางที่ node นี้ดูแล มันคือสาขาเดียวในกลุ่มสังคมสูงวัยที่ดีมานด์ “ถูกการันตี” — ส่วนสาขาอื่นชะลอการมาถึงของมัน Death Care แค่รับช่วงต่อ
ที่น่าสนใจคือมันเชื่อมกับเทรนด์การเงินอย่างแนบแน่น เพราะกลไก pre-need ทำให้บริษัท death care กลายเป็น “นักลงทุนสถาบัน” กลายๆ — ถือเงินทรัสต์/กรมธรรม์ก้อนใหญ่ที่ต้องบริหารให้งอกเงย นี่คือจุดที่มันแตะกับโลกของ Retirement Income & Annuities (รายได้หลังเกษียณและบำนาญ) ซึ่งก็เล่นกับ “เงินก้อนที่จ่ายวันนี้เพื่อใช้ในอนาคต” เหมือนกัน — ต่างกันแค่ปลายทางของเงิน
และมันยังเป็นธุรกิจ ท้องถิ่นมากๆ โดยธรรมชาติ คนส่วนใหญ่เลือกบ้านจัดงานศพที่อยู่ใกล้บ้าน เป็นที่รู้จัก มีชื่อเสียงในชุมชน ทำให้แต่ละสาขาเหมือน “ผูกขาดเล็กๆ” ในพื้นที่ของตัวเอง มีอำนาจตั้งราคาพอสมควร — คุณลักษณะนี้เองที่ปูทางไปสู่เรื่องราวการควบรวมในบทถัดไป
05ตอนนี้ไปถึงไหนแล้ว
สามเรื่องที่กำหนดทิศทางอุตสาหกรรมนี้ในช่วงปี 2024–2026 คือ (1) การควบรวม ธุรกิจท้องถิ่นที่กระจัดกระจาย (2) การเปลี่ยนผ่านสู่การเผา ที่กดดันรายได้ต่อราย และ (3) อัตราการเสียชีวิตที่ไต่ขึ้น ตามที่เล่าไปแล้ว
เรื่องที่ 1 — เกมรวบกิจการ (the roll-up)
อุตสาหกรรมนี้ กระจัดกระจายอย่างยิ่ง สหรัฐฯ มีบ้านจัดงานศพราว 19,000 แห่ง และราว 89% ยังเป็นกิจการครอบครัว/รายย่อย ที่เป็นเจ้าของเอง ช่องว่างนี้เองที่เปิดทางให้บริษัทใหญ่ค่อยๆ ไล่ซื้อกิจการเล็กๆ ทีละแห่ง — โมเดลที่เรียกว่า “roll-up” โดยซื้อมาแล้วเอามาใช้พลังการต่อรอง (ซื้อโลงศพ ดอกไม้ ฯลฯ ถูกลง) และระบบขาย pre-need ที่เป็นมาตรฐาน เพื่อรีดกำไรให้สูงขึ้นกว่าตอนเป็นกิจการเดี่ยว
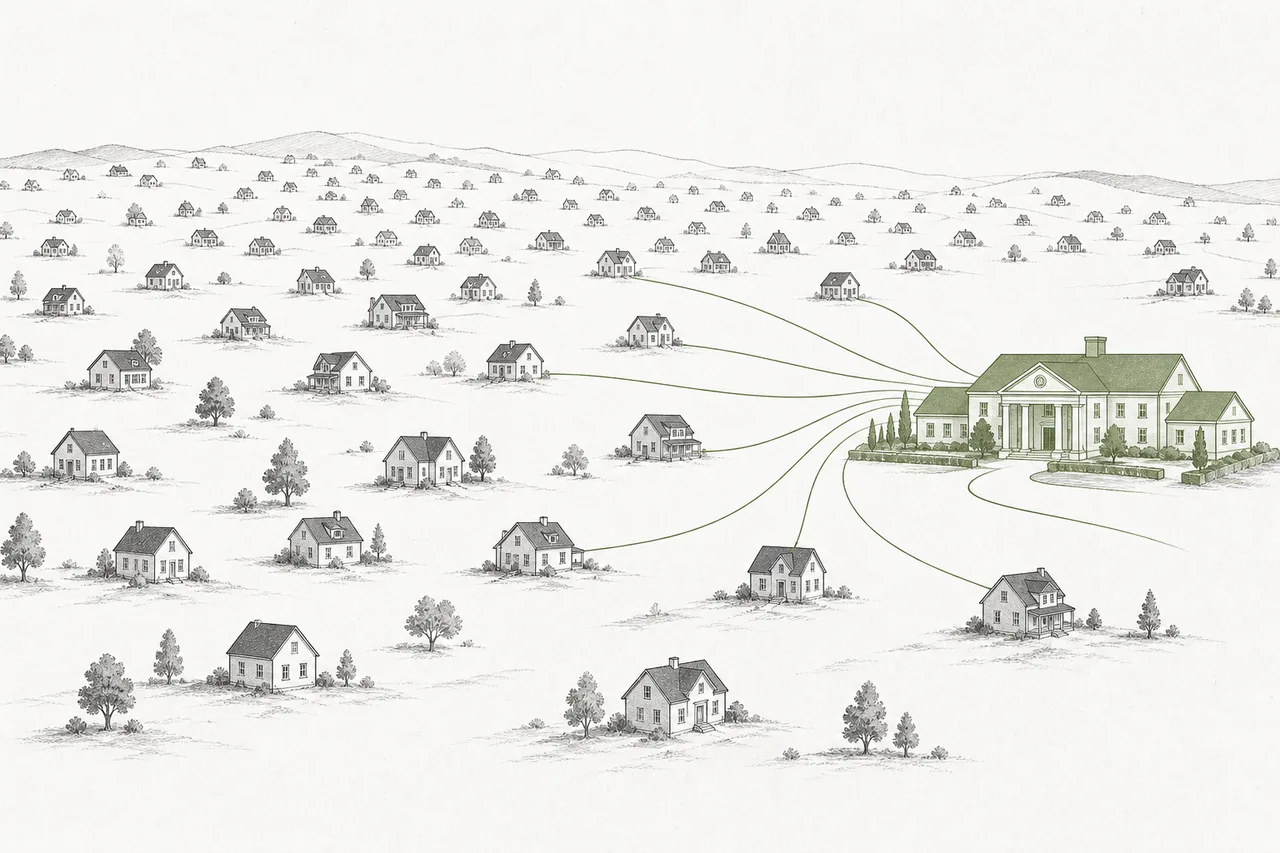
แม้แต่ผู้นำตลาดอย่าง SCI ก็ยัง ไม่ ครองตลาดแบบเบ็ดเสร็จ — SCI กับ Carriage Services รวมกันมีส่วนแบ่งราว 23% ของรายได้บริการงานศพและสุสานรวมกัน และผู้เล่นรายใหญ่ 6 อันดับแรกครองรวมกันเพียง ~25–30% เท่านั้น แปลว่ายังเหลือ “ตลาดให้ไล่ซื้อ” อีกมหาศาล นี่คือเหตุผลที่กลุ่ม private equity ก็เข้ามาเล่นในสนามนี้เช่นกัน
เรื่องที่ 2 — คลื่นการเผา (the cremation shift)
นี่คือแรงสะเทือนที่สำคัญที่สุดของโมเดลธุรกิจ ผู้บริโภคกำลังหันจากการ “ฝัง” ไปสู่การ “เผา” อย่างรวดเร็ว เพราะมันถูกกว่ามาก ยืดหยุ่นกว่า และตอบโจทย์เรื่องสิ่งแวดล้อม อัตราการเผาในสหรัฐฯ ขึ้นมาเป็น ~63% ในปี 2025 (จาก ~62% ในปี 2024) และคาดว่าจะแตะ ~68% ในปี 2029 และพุ่งไปกว่า 80% ภายในปี 2045
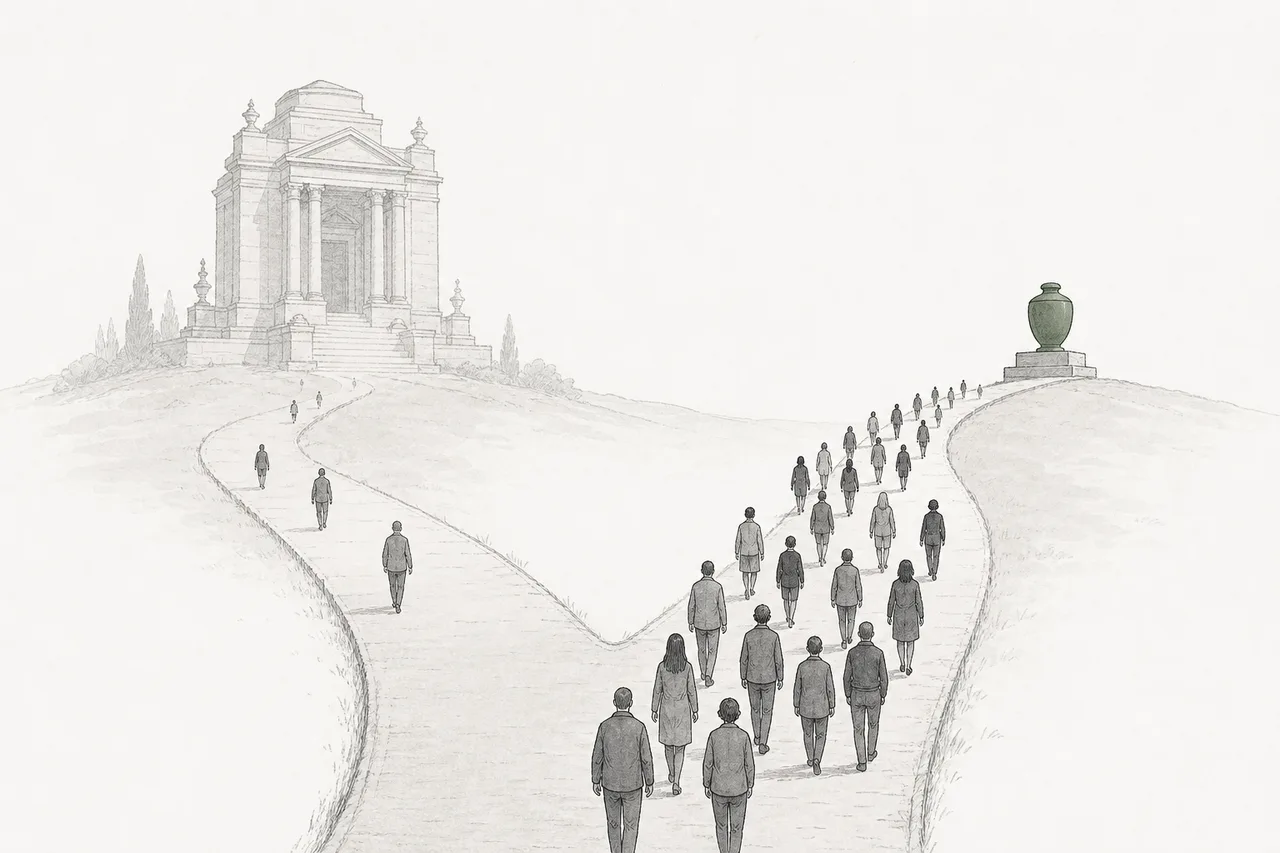
ทำไมมันถึงน่ากังวลสำหรับบริษัท? เพราะ การเผาแบบเรียบง่าย (direct cremation) ทำเงินน้อยกว่าการฝังแบบเต็มรูปแบบมาก การฝังพร้อมพิธีเฉลี่ยราว $8,600 ขณะที่การเผาแบบตรงเฉลี่ยเพียง ~$2,200 — ถูกกว่าราว 74% เพราะตัดสี่รายการใหญ่ออกหมด: โลงศพราคาแพง, ที่บรรจุใต้ดิน (vault), แปลงสุสาน และค่าขุด-กลบ ยิ่งคนเลือกเผามากเท่าไหร่ รายได้ต่อเคส ของบ้านจัดงานศพก็ยิ่งหดลง นี่คือ “แรงต้าน” ที่หักล้างกับ “แรงหนุน” จากจำนวนผู้เสียชีวิตที่เพิ่มขึ้น
กลยุทธ์ตอบโต้ของบริษัทคือ “ขายมูลค่าเพิ่ม” แม้ลูกค้าเลือกเผา — เช่น พิธีรำลึก โกศพรีเมียม สวนอนุสรณ์ การฝังอัฐิในสุสาน เพื่อดึงรายได้ต่อเคสกลับมา และนี่คือเหตุผลที่ผู้ผลิตสินค้าอย่างโกศและอุปกรณ์เผาศพยังเติบโตได้สวนทาง
ผู้เล่นหลักในสนามนี้
06อนาคต
ทิศทางแรกคือ “แรงหนุนเดโมกราฟี” ที่ยังไม่ถึงจุดสูงสุด จำนวนการเสียชีวิตต่อปีจะไต่ขึ้นต่อเนื่องไปอีกหลายทศวรรษจนถึงราวกลางศตวรรษ — เป็นลมส่งท้ายที่นานและคาดเดาได้ที่สุดเท่าที่ธุรกิจไหนจะหวังได้ คำถามไม่ใช่ “ดีมานด์จะมาไหม” แต่คือ “ใครจะคว้ามันได้มากที่สุดต่อหนึ่งเคส”
ทิศทางที่สองคือ การควบรวมจะดำเนินต่อ ตราบใดที่ตลาดยังกระจัดกระจาย 89% ผู้เล่นใหญ่อย่าง SCI และ Carriage รวมถึง private equity ก็ยังมี “อาหาร” ให้ไล่ซื้ออีกนาน นี่คือเหตุผลที่นักลงทุนมองธุรกิจนี้เป็น “compounder” — โตช้าแต่สม่ำเสมอ ด้วยการรวบกิจการบวกกับกระแสเงินสดที่นิ่งจาก pre-need
ทิศทางที่สามคือ การปรับโมเดลให้เข้ากับยุคการเผา และทางเลือกใหม่ๆ บริษัทต้องหันมาขาย “ประสบการณ์และการรำลึก” มากกว่าการฝังราคาแพง พร้อมรับกระแส ทางเลือกสีเขียว (green/alternative) เช่น การฝังแบบธรรมชาติ และการแปรร่างเป็นปุ๋ย (natural organic reduction) ที่เริ่มถูกกฎหมายในหลายรัฐและโตเร็ว — ใครปรับตัวรับเทรนด์ “ถูกลงแต่มีความหมายมากขึ้น” ได้ก่อน จะรักษารายได้ต่อเคสไว้ได้ดีกว่า
07ความท้าทาย & ความเสี่ยง
เสน่ห์ของธุรกิจที่ “ดีมานด์แน่นอน” มาพร้อมความเสี่ยงเฉพาะตัวที่ต้องเข้าใจให้ครบ
ความเสี่ยงข้อแรกคือ การเผากดรายได้ต่อเคส นี่คือความท้าทายเชิงโครงสร้างที่หักล้างกับแรงหนุนเดโมกราฟีโดยตรง — แม้คนตายมากขึ้น แต่ถ้าแต่ละเคสจ่ายน้อยลงเรื่อยๆ (เพราะเลือกเผาแบบเรียบง่าย) การเติบโตของรายได้ก็จะ ช้ากว่า ที่ตัวเลขผู้เสียชีวิตชวนให้คิด บริษัทที่ปรับตัวขายมูลค่าเพิ่มไม่ทันจะเจ็บก่อน
ความเสี่ยงข้อสองคือ เพดานของการควบรวม การ roll-up ทำงานได้ดีตอนของถูกและมีกิจการดีๆ ให้ซื้อ แต่เมื่อแข่งกันซื้อ ราคากิจการก็แพงขึ้น ผลตอบแทนจากการซื้อก็ลดลง และการกู้มาซื้อกิจการก็แพงขึ้นในยุคดอกเบี้ยสูง — โมเดลที่พึ่งการไล่ซื้อล้วนๆ จะเริ่มฝืดเมื่อตลาด “อิ่มตัว” หรือต้นทุนเงินสูง
ความเสี่ยงข้อสามคือ กฎระเบียบและความอ่อนไหวของผู้บริโภค ธุรกิจนี้ถูกจับตาเรื่องการตั้งราคาและการขายแบบกดดันในนาทีเศร้าโศก (ในสหรัฐฯ มีกฎ Funeral Rule คุมการเปิดเผยราคา) การที่ private equity เข้ามาก็จุดกระแสกังวลเรื่องราคาที่สูงขึ้น ความเสี่ยงด้านชื่อเสียงและการกำกับดูแลจึงสูงเป็นพิเศษในอุตสาหกรรมที่แตะ “ช่วงเวลาที่เปราะบางที่สุด” ของลูกค้า
และอย่างที่กรณี Fu Shou Yuan ในจีนเตือนเรา — คำว่า “recession-proof” ไม่ได้แปลว่า “ไร้ความเสี่ยง” แม้จำนวนผู้เสียชีวิตจะแน่นอน แต่ จำนวนเงินที่แต่ละครอบครัวยอมจ่าย ผันแปรตามเศรษฐกิจและวัฒนธรรมได้เสมอ เมื่อเศรษฐกิจจีนซบเซา ผู้บริโภคก็เลือกแพ็กเกจถูกลงทันที จนเจ้าตลาดถึงกับขาดทุนเป็นครั้งแรกในรอบกว่าทศวรรษ
สรุปสั้นๆ: Death Care คือธุรกิจที่ขายสิ่งที่ไม่มีใครอยากซื้อแต่ทุกคนต้องใช้ ดีมานด์ของมันมั่นคงราวกับกฎฟิสิกส์ และโมเดล pre-need ก็ให้กระแสเงินที่นิ่งอย่างหายาก แต่ความท้าทายที่แท้จริงไม่ใช่ “จะมีลูกค้าไหม” — มีแน่นอน — หากอยู่ที่ “จะทำเงินจากลูกค้าที่เลือกความเรียบง่ายและประหยัดมากขึ้นเรื่อยๆ ได้อย่างไร” นั่นคือโจทย์ที่ตัดสินผู้ชนะของยุคถัดไป