Megatrend · Aging Population
เตียงเต็ม คนดูแลไม่พอ: ธุรกิจที่ดีมานด์ล้น แต่หาคนทำงานไม่ได้
ทุกวันนี้ตึกดูแลผู้สูงอายุในอเมริกาเกือบเต็ม คิวรอเข้าก็ยาว เพราะคนรุ่นเบบี้บูมเมอร์เริ่มอายุ 80 พอดีในปี 2026 แต่ธุรกิจนี้กลับติดกับดักแปลกๆ — ของขาด ความต้องการล้น ทว่าสิ่งที่ขาดที่สุดไม่ใช่ตึก แต่เป็น “คนดูแล” พยาบาลผู้ช่วยลาออกปีละ 70–80% นี่คือเรื่องราวของธุรกิจที่ รันการดูแลจริงๆ — ไม่ใช่เจ้าของตึก แต่คนที่จ้างพนักงาน จัดกะ ป้อนข้าว และดูแลคนเป็นสมองเสื่อม
01มันคืออะไร — บันไดการดูแล
ลองนึกภาพพ่อแม่ของเรากำลังแก่ตัวลง วันแรกๆ ท่านยังอยู่บ้านเองได้สบาย แต่เวลาผ่านไป ท่านเริ่มทำกับข้าวเองไม่ไหว ลืมกินยา เดินแล้วล้ม และวันหนึ่งก็จำลูกหลานไม่ได้ ทุกขั้นที่ร่างกายถดถอยลง “ระดับการดูแล” ที่ต้องการก็เพิ่มขึ้น node นี้คือธุรกิจของบริษัทที่ รับหน้าที่ดูแลในแต่ละขั้นนั้น
สิ่งสำคัญที่ต้องแยกให้ออกก่อน: นี่ไม่ใช่ธุรกิจ “เจ้าของตึก” แต่เป็นธุรกิจ “ผู้ดำเนินงาน (operator)” — บริษัทที่จ้างพยาบาล จัดกะพนักงาน ทำอาหาร ให้ยา และดูแลคนจริงๆ ทุกวัน ส่วนคนที่ เป็นเจ้าของอาคาร มักเป็นกองทุนอสังหาฯ คนละธุรกิจกัน (ดู Senior Housing & Healthcare REITs) — เปรียบเหมือนสายการบินที่บินเครื่อง กับบริษัทที่เป็นเจ้าของเครื่องบินแล้วปล่อยเช่า
การดูแลผู้สูงอายุไล่เป็น “บันได” ตามความหนักของอาการ — ภาษาวงการเรียกว่า acuity (ระดับความเข้มข้นของการดูแล) ยิ่งขึ้นบันไดสูง ยิ่งต้องใช้คนมาก ทักษะสูง และค่าบริการแพงขึ้น:
- Independent Living (อยู่อิสระ): ผู้สูงอายุที่ยังช่วยตัวเองได้ มาอยู่รวมกันเพื่อสังคมและบริการ (อาหาร ทำความสะอาด กิจกรรม) ดูแลทางการแพทย์น้อยสุด
- Assisted Living (มีผู้ช่วย): ช่วยกิจวัตรประจำวัน — อาบน้ำ แต่งตัว กินยา — แต่ยังไม่ถึงขั้นพยาบาลเต็มเวลา นี่คือหัวใจของธุรกิจ
- Memory Care (ดูแลภาวะสมองเสื่อม): ปีกเฉพาะสำหรับคนเป็น Alzheimer / dementia ต้องล็อกประตูกันหลงทาง มีคนดูแลต่อผู้ป่วยมากกว่าปกติ นี่คือขั้นที่โตเร็วและหนักที่สุด
- Skilled Nursing (พยาบาลวิชาชีพ): เกือบเหมือนโรงพยาบาล มีพยาบาล 24 ชม. สำหรับผู้ป่วยหนักหรือฟื้นฟูหลังผ่าตัด ค่าใช้จ่ายสูงสุด มักพึ่งเงินรัฐ (Medicaid/Medicare)
คำที่ใช้บอกว่าคนคนนึง “ป่วย/พึ่งพิงมากแค่ไหน” ยิ่ง acuity สูง ยิ่งต้องใช้พนักงานต่อผู้ป่วยมาก และคิดค่าบริการแพงขึ้น — Memory care และ skilled nursing คือกลุ่ม acuity สูง ส่วน independent living คือต่ำสุด ความสามารถในการดูแลกลุ่ม acuity สูงได้ดี คือสิ่งที่ทำให้ operator เก่งแตกต่างจาก operator ธรรมดา
node นี้อยู่ภายใต้เมกะเทรนด์ Aging Population และต้องแยกให้ชัดจากญาติใกล้ๆ สองตัว: ไม่ใช่ REIT ที่เป็นเจ้าของตึก และไม่ใช่ Home Healthcare ที่ส่งพยาบาลไปดูแลถึงบ้าน — node นี้คือคนที่ รันสถานดูแลผู้สูงอายุ โดยตรง
02ทำไมถึงสำคัญ — คลื่นที่มองเห็นล่วงหน้า
เทรนด์ส่วนใหญ่ในโลกการลงทุนเดาอนาคตยาก แต่เทรนด์นี้ต่าง — มัน มองเห็นได้ชัดเจนล่วงหน้าเป็นสิบปี เพราะคนที่จะต้องใช้บริการในอีก 15 ปีข้างหน้า ตอนนี้เกิดมาแล้วทุกคน เรานับหัวได้เลย
จุดเปลี่ยนสำคัญเพิ่งเกิดขึ้น: คนรุ่นเบบี้บูมเมอร์คนแรกอายุครบ 80 ปีในปี 2026 และกลุ่มที่สำคัญที่สุดสำหรับธุรกิจนี้คือคนอายุ 85 ปีขึ้นไป เพราะนั่นคือช่วงที่คนส่วนใหญ่เริ่มต้องการการดูแลจริงจัง ตัวเลขจาก Census Bureau ของสหรัฐฯ ชี้ว่าประชากรกลุ่มนี้จะ เกือบสามเท่า จาก 6.7 ล้านคนในปี 2020 เป็น 11.8 ล้านในปี 2035 และ 18.5 ล้านในปี 2050
คลื่นที่หนักที่สุดอยู่ที่ ภาวะสมองเสื่อม (dementia) ทั่วโลกมีคนเป็นกว่า 57 ล้านคนในปี 2023 และคาดว่าจะพุ่งเป็น 78 ล้านในปี 2030 และ 139 ล้านในปี 2050 เฉพาะในอเมริกา คนเป็น Alzheimer อายุ 65+ มีราว 7.2 ล้านคนในปี 2025 และจะแตะ ~13 ล้านในปี 2050 คนกลุ่มนี้คือลูกค้าของ memory care — ขั้นที่ acuity สูง ค่าบริการแพง และโตเร็วที่สุด
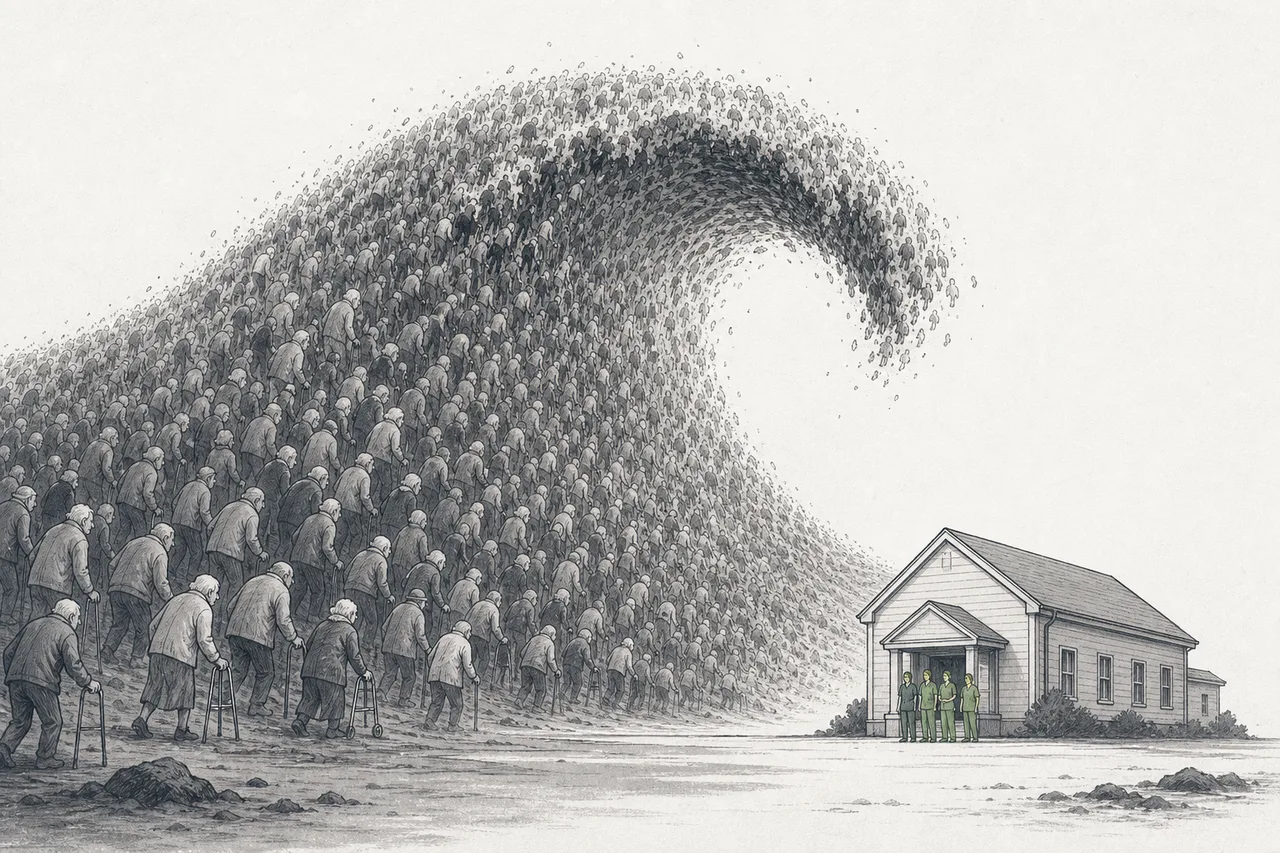
และมีอีกด้านที่ทำให้เรื่องนี้ “ร้อน” เป็นพิเศษ — เหมือนกับ REIT ฝั่งอสังหาฯ คือ ของขาด ในช่วงโควิดและช่วงดอกเบี้ยสูง แทบไม่มีใครสร้างตึกใหม่เลย จำนวนยูนิตที่กำลังก่อสร้างในตลาดหลักลดเหลือราว 17,000 ยูนิต ในไตรมาส 3 ปี 2025 — ต่ำสุดตั้งแต่ปี 2012 ขณะที่ดีมานด์พุ่ง ผลคือคนเข้ามาเต็มตึกเดิม ดันอัตราการเข้าพักและราคาขึ้นพร้อมกัน มีการประเมินว่าสหรัฐฯ ต้องการที่พักผู้สูงอายุเพิ่มราว 806,000 ยูนิตภายในปี 2030 เพียงเพื่อรักษาสัดส่วนปัจจุบันไว้
03มันทำงานยังไง — ธุรกิจที่กำไรบางและถูกล็อกด้วยแรงงาน
ถ้าดีมานด์ล้นขนาดนี้ ทำไมไม่ใช่ธุรกิจที่ทำเงินง่ายๆ? เพราะ นี่คือธุรกิจ “บริการที่ใช้แรงงานเข้มข้น” ไม่ใช่ธุรกิจอสังหาฯ — และนั่นเปลี่ยนทุกอย่าง
โมเดลรายได้ตรงไปตรงมา: รายได้ = จำนวนเตียงที่มีคนพัก × ค่าบริการต่อเดือน นี่คือเหตุผลที่ทั้งวงการหมกมุ่นกับตัวเลขเดียว — อัตราการเข้าพัก (occupancy) เพราะต้นทุนตึกเป็นต้นทุนคงที่ ทุกเตียงว่างคือเงินที่หายไปโดยที่ค่าใช้จ่ายแทบไม่ลด ในทางกลับกัน เมื่อเข้าพักเกินจุดคุ้มทุน กำไรส่วนเพิ่มจะไหลลงมาแรงมาก
แต่ฝั่งต้นทุนถูกครอบงำด้วยก้อนเดียวที่ใหญ่ที่สุด — ค่าแรง operator ที่บริหารเก่งจะคุมต้นทุนแรงงานให้อยู่ราว 30% ของรายได้ ถ้าทำได้พร้อมกับเข้าพัก ~90% ก็มีโอกาสได้ operating margin แตะ 40% แต่ถ้าคุมไม่อยู่ — ต้องจ้างพนักงาน agency ราคาแพงมาอุดกะที่ขาด — margin ก็ทรุดทันที
นี่คือกุญแจของทั้ง node: ในธุรกิจอื่น “ของขาด” แปลว่ากำไรพุ่งอัตโนมัติ แต่ในธุรกิจดูแลผู้สูงอายุ ต่อให้ดีมานด์ล้นและตึกเต็ม คุณก็ เปิดเตียงเพิ่มไม่ได้ถ้าไม่มีคนดูแล กำไรที่แท้จริงจึงไม่ได้ถูกล็อกด้วยดีมานด์ แต่ถูกล็อกด้วย ความสามารถในการหา จ้าง และรักษาพนักงาน
04คอขวดตัวจริง: คนดูแลไม่พอ
ถ้าจะเข้าใจ node นี้แค่เรื่องเดียว ให้เข้าใจเรื่องนี้ — วิกฤตแรงงานผู้ดูแล นี่คือสิ่งที่แยกผู้ชนะออกจากผู้แพ้ในธุรกิจนี้
ตัวเลขน่าตกใจ: อัตราการลาออกของพนักงานผู้ดูแลในวงการอยู่ที่ราว 75–80% ต่อปี — และส่วนใหญ่ลาออกภายใน 100 วันแรกด้วยซ้ำ พูดง่ายๆ คือแทบทั้งทีมหมุนเวียนใหม่ทุกปี ผู้ให้บริการดูแลกว่า 95% รายงานว่าขาดแคลนพนักงานระดับปานกลางถึงรุนแรง และ 77% ถึงกับ ต้องปฏิเสธรับลูกค้าใหม่ เพราะไม่มีคนดูแล
ทำไมถึงเป็นแบบนี้? เพราะ งานหนัก แต่ค่าจ้างต่ำ ค่าแรงพื้นฐานของพนักงานผู้ช่วยดูแลในสหรัฐฯ อยู่ราว $16.82/ชั่วโมง (ข้อมูล BLS ปี 2024) — สูงกว่างานฟาสต์ฟู้ดแค่นิดเดียว ทั้งที่ต้องอาบน้ำ พลิกตัว และดูแลคนป่วยหนัก เมื่อค่าจ้างไม่จูงใจ คนก็ไหลออกไปทำงานที่เบากว่าและจ่ายพอกัน
และคลื่นแรงงานนี้สวนทางกับคลื่นดีมานด์อย่างน่ากลัว — สหรัฐฯ ต้องการตำแหน่งงานดูแลใหม่ราว 765,800 ตำแหน่งต่อปี ไปจนถึงปี 2034 (เป็นหนึ่งในอาชีพที่ขาดแคลนมากที่สุดของประเทศ) ขณะที่คนวัยทำงานต่อผู้สูงอายุกลับลดลงเรื่อยๆ ช่องว่างนี้เองที่ทำให้ค่าจ้างต้องขึ้น และเป็นแรงผลักให้ operator หันไปหาเทคโนโลยี
นี่คือจุดที่ หุ่นยนต์ฮิวแมนนอยด์ และ AI เข้ามาในเรื่อง — ไม่ใช่เพื่อแทนความอบอุ่นของคน แต่เพื่อ ลดงานที่ทำให้พนักงานหมดไฟ เซ็นเซอร์ตรวจจับการล้ม ระบบ AI เตือนเมื่อผู้สูงอายุมีพฤติกรรมผิดปกติ ระบบจัดตารางกะอัตโนมัติ และหุ่นยนต์ช่วยยกหรือขนของ — ทั้งหมดนี้คือความพยายามทำให้พนักงานหนึ่งคนดูแลคนได้มากขึ้นโดยไม่ทรุด
05มันอยู่ตรงไหนในระบบนิเวศ
Senior Care เป็นหนึ่งในชิ้นส่วนของเมกะเทรนด์ใหญ่ Aging Population ซึ่งครอบคลุมทุกอย่างที่เกี่ยวกับโลกที่คนแก่ลง — ตั้งแต่ยารักษาโรคเรื้อรัง อุปกรณ์การแพทย์ ไปจนถึงบริการการเงินสำหรับวัยเกษียณ node นี้คือ “ปลายทางการดูแล” ที่คนไปถึงเมื่อช่วยตัวเองไม่ไหวแล้ว
มันเชื่อมกับ node ข้างเคียงอย่างใกล้ชิด และเส้นแบ่งนี้สำคัญมากสำหรับนักลงทุน:
- กับ Senior Housing REITs — คนละครึ่งของเหรียญเดียวกัน: REIT เป็นเจ้าของอาคารและปล่อยเช่า/รับส่วนแบ่งรายได้ ส่วน node นี้คือ operator ที่รันงานจริง บางทีคู่กันแบบ landlord-tenant บางทีก็เกี่ยวพันลึกกว่านั้น เวลาตลาดฟื้น operator มักได้อานิสงส์จากการขึ้นราคามากกว่า แต่ก็แบกความเสี่ยงแรงงานเต็มๆ
- กับ Home Healthcare & Hospice — คู่แข่งและทางเลือก: แทนที่จะย้ายผู้สูงอายุเข้าสถานดูแล ก็ส่งพยาบาลไปดูแลถึงบ้าน หลายครอบครัวเลือกทางนี้ก่อนเพราะถูกกว่าและคุ้นเคยกว่า — เป็นทั้งทางเลือกที่แข่งกัน และเป็น “ขั้นก่อนหน้า” ก่อนที่อาการจะหนักจนต้องเข้าสถานดูแล
- กับ Humanoid Robots & Physical AI — ทางออกของวิกฤตแรงงาน: node นี้ สร้างดีมานด์ ให้หุ่นยนต์และ AI เพราะคนไม่พอ ทุกเทคโนโลยีที่ช่วยให้พนักงานหนึ่งคนดูแลได้มากขึ้น คือสิ่งที่วงการนี้ต้องการอย่างเร่งด่วน
- กับ Biotech & Genomic Medicine — ดาบสองคม: ถ้ายาชะลอ dementia ได้ผลจริง (เช่นยากลุ่มใหม่สำหรับ Alzheimer) ก็อาจ เลื่อน เวลาที่คนต้องเข้า memory care ออกไป — ลดดีมานด์บางส่วน แต่ก็ยืดให้คนอยู่ในขั้น acuity ต่ำได้นานขึ้นด้วย
สรุปง่ายๆ: node นี้คือ “ผู้รันการดูแล” ที่นั่งอยู่ปลายสายของห่วงโซ่ผู้สูงอายุ — รับคนที่เลยขั้นอยู่บ้านและ home care มาแล้ว ใช้ตึกของ REIT เป็นฐาน และกระหายเทคโนโลยีหุ่นยนต์มาช่วยแก้ปัญหาคนไม่พอ
06ตอนนี้ไปถึงไหนแล้ว + ใครคือผู้เล่น
ปี 2024–2026 คือช่วง “ฟื้นตัว” ที่ชัดเจนที่สุดของวงการในรอบหลายปี หลังโดนโควิดทุบหนัก (ตอนนั้นคนกลัวไม่กล้าส่งพ่อแม่เข้าสถานดูแล อัตราเข้าพักดิ่ง) ตอนนี้ตัวเลขกลับมาแข็งแรง
อัตราการเข้าพักของที่พักผู้สูงอายุในสหรัฐฯ จบปี 2025 ที่ 89.1% — เพิ่มขึ้น 18 ไตรมาสติดต่อกัน — และไต่ขึ้นต่อเป็น 89.5% ในไตรมาส 1 ปี 2026 โดย independent living ทะลุ 90% (สูงสุดตั้งแต่ปี 2019) ส่วน assisted living อยู่ที่ ~88% หลายสำนักคาดว่าทั้งวงการจะแตะระดับ “เสถียร” ที่ราว 93% ภายในปี 2028
แต่เมื่อมองหา “ผู้เล่นตัวจริง” จะเจอความจริงสำคัญข้อหนึ่ง: ในธุรกิจ operator ผู้เล่นรายใหญ่หลายเจ้าเป็นบริษัทเอกชนที่ไม่ได้อยู่ในตลาดหุ้น (เช่น Atria และ Sunrise Senior Living) ผู้ที่จดทะเบียนและลงทุนได้จึงมีกระจุกตัว นำโดยผู้เล่นอเมริกาและแคนาดา:
สิ่งที่ผู้เล่นทุกรายกำลังทำเหมือนกันตอนนี้คือ ใช้จังหวะของขาดดันราคา — เมื่อตึกเต็มและคู่แข่งใหม่แทบไม่มี operator จึงขึ้นค่าบริการได้ Brookdale รายงานรายได้ต่อยูนิต (RevPAR) โตราว 5.7% ในปี 2025 — เป็นครั้งแรกในรอบหลายปีที่อำนาจตั้งราคากลับมาอยู่ในมือผู้ให้บริการ
07อนาคตข้างหน้า
ทิศทางแรกคือ ช่องว่างอุปทานที่จะกว้างขึ้นเรื่อยๆ ขณะที่ดีมานด์พุ่ง การสร้างตึกใหม่กลับช้าผิดปกติ มีการประเมินว่าโลกต้องสร้างที่พักผู้สูงอายุใหม่ราว 100,000 เตียงต่อปีไปจนถึงปี 2040 เพื่อรองรับ แต่ปัจจุบันสร้างได้แค่เศษเสี้ยวของนั้น ผลคืออำนาจตั้งราคาของ operator ที่มีตึกอยู่แล้วจะแข็งขึ้นอีกหลายปี
ทิศทางที่สองคือ เทคโนโลยีเข้ามาแก้คอขวดแรงงาน เพราะปัญหาคนไม่พอแก้ด้วยการจ้างเพิ่มอย่างเดียวไม่ได้ (คนไม่มีให้จ้าง) วงการจึงเร่งนำ AI และระบบอัตโนมัติมาใช้ — เซ็นเซอร์ตรวจจับการล้ม ระบบเฝ้าระวังสุขภาพแบบ predictive ที่เตือนก่อนเกิดเหตุ และการจัดกะอัจฉริยะ เป้าหมายไม่ใช่ไล่คนออก แต่ทำให้พนักงานหนึ่งคนดูแลได้มากขึ้นและเหนื่อยน้อยลง สำนักวิจัยบางแห่งชี้ว่า operator ที่ใช้เทคโนโลยีคุมต้นทุนเก่ง ยังมีโอกาสดัน margin กลับไปแตะ 40% ได้
ทิศทางที่สามคือ เอเชียจะเป็นสนามใหม่ ญี่ปุ่น เกาหลี จีน และไทย กำลังแก่เร็วกว่าตะวันตกในบางมิติ แต่โครงสร้างการดูแลยังพัฒนาไม่เต็มที่ — เป็นทั้งโอกาสมหาศาลและความท้าทายด้านวัฒนธรรม (หลายสังคมเอเชียยังคาดหวังให้ลูกหลานดูแลพ่อแม่เองที่บ้าน) ผู้เล่นที่หาโมเดลที่เข้ากับวัฒนธรรมท้องถิ่นได้ จะเปิดตลาดขนาดใหญ่ที่ยังว่างอยู่
08ความท้าทายและความเสี่ยง
ดีมานด์ที่มองเห็นล่วงหน้าฟังดูเหมือนการลงทุนในฝัน แต่ธุรกิจนี้มีความเสี่ยงเฉพาะตัวที่ต้องเข้าใจให้ขาด
ความเสี่ยงข้อแรกและใหญ่ที่สุดคือ แรงงาน ตราบใดที่ผู้ดูแลยังลาออก 70–80% ต่อปีและค่าจ้างต้องไต่ขึ้นเพื่อแย่งคน ต้นทุนก้อนที่ใหญ่ที่สุดของธุรกิจก็จะกดดันกำไรตลอด ถ้าค่าจ้างขึ้นเร็วกว่าที่ขึ้นค่าบริการได้ margin จะถูกบีบทันที — และในช่วงที่ขาดคนหนักๆ operator ต้องจ้างพนักงาน agency ราคาแพง ซึ่งกินกำไรเหมือนรูรั่ว
ความเสี่ยงข้อสองคือ กำไรที่บางอยู่แล้ว net profit margin ของสถาน assisted living ทั่วไปอยู่แค่ราว 3–12% เท่านั้น (ต่างจากภาพ operating margin สวยๆ ที่ 30–40%) แปลว่าธุรกิจนี้แทบไม่มีกันชน เหตุไม่คาดฝัน — โรคระบาด ค่าแรงพุ่ง หรืออัตราเข้าพักตก — กระทบกำไรสุทธิได้รุนแรง บทเรียนจากโควิดยังสดอยู่: อัตราเข้าพักดิ่งพร้อมต้นทุนพุ่ง ทำให้หลายเจ้าขาดทุนหนัก
ความเสี่ยงข้อสามคือ การพึ่งเงินรัฐและกฎระเบียบ โดยเฉพาะฝั่ง skilled nursing ที่รายได้ส่วนใหญ่มาจาก Medicaid/Medicare การปรับลดอัตราเบิกจ่าย กฎเรื่องจำนวนพนักงานขั้นต่ำต่อผู้ป่วย (staffing mandate) หรือการตรวจสอบคุณภาพที่เข้มขึ้น ล้วนกระทบกำไรโดยตรง และเป็นปัจจัยที่ operator ควบคุมเองไม่ได้
สรุปสั้นๆ: Senior Care คือเรื่องราวของธุรกิจที่รู้อนาคตล่วงหน้าชัดที่สุด — คลื่นผู้สูงอายุกำลังมาแน่นอน ตึกเต็ม ราคาขึ้น แต่กลับติดกับดักที่ของขาดที่สุดไม่ใช่ตึกหรือลูกค้า แต่เป็น “คน” ที่จะมาดูแล การเข้าใจว่าทำไมธุรกิจที่ดีมานด์ล้นถึงยังกำไรบาง คือเข้าใจว่าทำไม node นี้ถึงเป็นทั้งโอกาสที่ชัดเจนและสนามที่ยากที่สุดสนามหนึ่งของยุคสังคมสูงวัย