Megatrend · Aging Population
ขายเงินก้อน เพื่อซื้อ “เงินเดือนที่ไม่มีวันหมด”
ทุกคนกลัวเรื่องเดียวกันตอนเกษียณ: “เงินจะหมดก่อนเราตายไหม?” แอนนิวอิตี้ (annuity) คือสินค้าการเงินที่ออกแบบมาแก้ความกลัวข้อนี้โดยตรง — คุณจ่ายเงินก้อนให้บริษัทประกัน แล้วได้ “เงินเข้าทุกเดือนไปจนวันตาย” กลับมา ตอนนี้คนอเมริกันแก่ตัวพร้อมกันมากที่สุดในประวัติศาสตร์ ดอกเบี้ยก็สูง ยอดขายแอนนิวอิตี้เลยทุบสถิติ 4 ปีติด — และเบื้องหลังกำลังมีการปฏิวัติเงียบๆ ที่เอา “ประกัน” มาผูกกับ “private credit” จนเปลี่ยนหน้าตาอุตสาหกรรมทั้งวง
01คืออะไร — เงินเดือนที่ไม่มีวันหมด
ลองนึกถึงปัญหาที่หินที่สุดของการเกษียณ สมมติคุณเก็บเงินมาทั้งชีวิตได้ก้อนหนึ่ง — แล้วต้องเอามันใช้ไปอีกกี่ปี? 20 ปี? 35 ปี? ปัญหาคือ ไม่มีใครรู้ว่าตัวเองจะอยู่ถึงเมื่อไหร่ ถ้าใช้เปลืองไปก็กลัวเงินหมดตอนแก่มากๆ ถ้าประหยัดเกินไปก็ใช้ชีวิตอย่างอดอยากทั้งที่มีเงิน นี่คือสิ่งที่นักการเงินเรียกว่า “ความเสี่ยงเรื่องอายุยืน” (longevity risk) — และมันแก้ด้วยการออมเฉยๆ ไม่ได้
แอนนิวอิตี้ (annuity) คือสินค้าที่บริษัทประกันออกแบบมาแก้เรื่องนี้โดยตรง กลไกเรียบง่ายมาก: คุณจ่ายเงินก้อน (หรือทยอยจ่าย) ให้บริษัทประกัน แล้วบริษัทสัญญาจ่าย “เงินเข้าทุกเดือน” กลับมาให้คุณ — บางแบบจ่ายไปเรื่อยๆ จนวันที่คุณเสียชีวิต ไม่ว่าจะอยู่ถึง 80 หรือ 105 ปี เท่ากับคุณเอาความกลัว “เงินจะหมดก่อนตาย” ไปโยนใส่บริษัทประกันแทน
มันคือการแปลงร่างของเงิน จากกองทรัพย์สินที่ต้องเฝ้าระวัง กลายเป็น “เงินเดือน” ที่เข้าบัญชีสม่ำเสมอเหมือนตอนยังทำงาน นี่คือเหตุผลที่มันเป็นสาขาย่อยภายใต้เมกะเทรนด์ Aging Population (ประชากรสูงวัย) — มันคือ “ชั้นการเงิน” ของการแก่ตัว ในขณะที่พี่น้อง node อื่นๆ ดูแลร่างกาย (Senior Care) ที่อยู่อาศัย หรือยา node นี้ดูแล กระเป๋าเงิน ของคนที่ไม่ทำงานแล้ว
ฟังดูแปลก — การมีอายุยืนเป็น “ความเสี่ยง” ได้ยังไง? ในมุมการเงิน “ความเสี่ยง” คือความไม่แน่นอน และการที่เราไม่รู้ว่าจะต้องใช้เงินไปอีกกี่ปี ทำให้วางแผนยากมาก แอนนิวอิตี้ทำงานโดย รวมความเสี่ยงของคนจำนวนมากเข้าด้วยกัน (pooling): คนที่ตายเร็วกว่าค่าเฉลี่ยช่วยอุดหนุนคนที่อยู่ยาวกว่า บริษัทประกันจึงกล้าสัญญาจ่ายตลอดชีวิตได้ เพราะ โดยเฉลี่ย ตัวเลขลงตัว แม้จะทำนายรายคนไม่ได้
มีหลายเวอร์ชัน ตั้งแต่แบบ “ล็อกดอกเบี้ยตายตัว” (fixed) ที่เหมือนฝากเงินกินดอกแน่ๆ ไปจนถึงแบบที่ผลตอบแทนผูกกับตลาดหุ้นแต่มีกันชนกันขาดทุน — แต่หัวใจร่วมกันคืออันเดียว: โยนความเสี่ยงเรื่องอายุยืนและความผันผวนของตลาด ไปให้บริษัทประกันถือแทน แลกกับความสบายใจ
02ทำไมตอนนี้ถึงบูม
สินค้าตัวนี้มีมาเป็นร้อยปี แต่จู่ๆ 3-4 ปีมานี้มันระเบิดเป็นประวัติการณ์ เหตุผลมาบรรจบกันพอดีสองอย่าง
หนึ่ง คลื่น “Peak 65” — สหรัฐฯ กำลังเข้าสู่ช่วงที่คนเกิดยุคเบบี้บูมเมอร์แตะอายุ 65 พร้อมกันมากที่สุดในประวัติศาสตร์ ปี 2024 มีคนอเมริกันแตะ 65 ถึง 4.1 ล้านคน หรือราว 11,200 คนต่อวัน และช่วงปี 2024–2030 จะมีคนเข้าวัยนี้รวมกว่า 30 ล้านคน ที่น่ากังวลคือเกินครึ่ง (52.5%) มีสินทรัพย์ไม่ถึง $250,000 — แปลว่ามีคนจำนวนมหาศาลที่กำลังเกษียณ พร้อมความกลัวว่าเงินจะไม่พอ นี่คือดีมานด์มหาศาลที่ไหลเข้าหาสินค้าที่ขายความ “ไม่ต้องกลัวเงินหมด”
สอง ดอกเบี้ยที่กลับมาสูง — ตั้งแต่ปี 2022 ที่ธนาคารกลางขึ้นดอกเบี้ยแรงๆ แอนนิวอิตี้กลับมา “น่าซื้อ” ทันที เพราะบริษัทประกันเอาเงินคุณไปลงทุนในพันธบัตรและสินทรัพย์ที่ให้ผลตอบแทนสูงขึ้น จึงเสนออัตราการันตีที่งามขึ้นมาก เมื่อ “ของปลอดภัย” อย่างแอนนิวอิตี้แบบ fixed ให้ดอกแข่งกับเงินฝากได้สบายๆ เงินก็ไหลเข้าเป็นล่ำเป็นสัน
ผลคือสถิติที่พังแล้วพังอีก ยอดขายแอนนิวอิตี้รายย่อยในสหรัฐฯ พุ่งจาก ~$310,000 ล้านในปี 2022 มาเป็น $434,000 ล้านในปี 2024 (โต 13%) และทำสถิติใหม่อีกครั้งที่ $464,000 ล้านในปี 2025 — เป็นปีทำสถิติสูงสุด 4 ปีติดต่อกัน
03มันทำงานยังไง (+ ฟลายวีล private credit)
กลไกพื้นฐานของแอนนิวอิตี้คือ “การลงทุนส่วนต่าง” (spread) บริษัทประกันรับเงินก้อนของคุณมา สัญญาจ่ายคืนคุณในอัตราหนึ่ง (เช่น 5% ต่อปี) แล้วเอาเงินนั้นไปลงทุนให้ได้ผลตอบแทนสูงกว่านั้น (เช่น 6.5%) ส่วนต่างตรงนั้นแหละคือกำไรของบริษัท ดูเรียบง่าย — แต่นี่คือจุดที่อุตสาหกรรมกำลังเปลี่ยนโฉมครั้งใหญ่ที่สุดในรอบหลายสิบปี
เดิมบริษัทประกันเอาเงินสำรองไปลงในพันธบัตรเกรดดีที่สภาพคล่องสูง ปลอดภัยแต่ผลตอบแทนต่ำ แต่ตั้งแต่ราวปี 2020 กลุ่มทุน private equity ยักษ์ใหญ่ — Apollo, KKR, Brookfield — มองเห็นช่องทอง: พวกเขา ซื้อบริษัทประกันทั้งบริษัท เพื่อเอา “เงินสำรอง” มหาศาลของผู้ถือกรมธรรม์ไปลงทุนใน private credit (การปล่อยกู้นอกตลาด/สินเชื่อที่มีหลักทรัพย์ค้ำ) ที่ให้ผลตอบแทนสูงกว่าพันธบัตรปกติ 75–150 จุด นี่คือ “ฟลายวีล” ที่กำลังหมุนเร็วขึ้นเรื่อยๆ
การปล่อยกู้ให้บริษัทหรือโครงการ “นอกตลาดตราสารหนี้สาธารณะ” — แทนที่บริษัทจะออกหุ้นกู้ขายในตลาด ก็มากู้ตรงจากกองทุน private credit ผลตอบแทนสูงกว่าเพราะสภาพคล่องต่ำและซื้อขายยาก เงินสำรองแอนนิวอิตี้เป็น “เงินระยะยาวที่ไม่ต้องถอนเร็ว” จึงเข้าคู่กับสินทรัพย์ illiquid พวกนี้ได้พอดี — นั่นคือเหตุผลที่ private equity อยากได้บริษัทประกันมาก
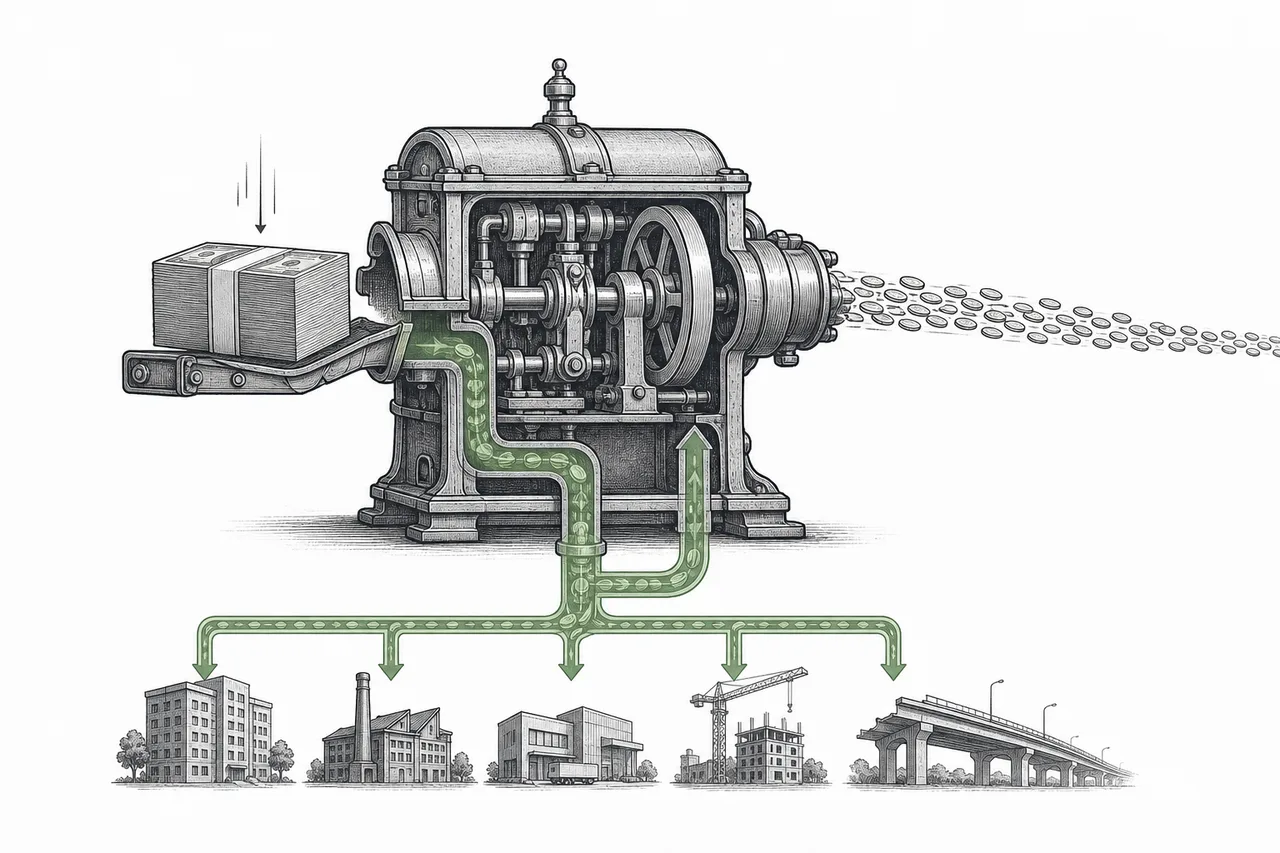
มันคือการแต่งงานระหว่าง “ประกัน” กับ “private credit” ที่ลงตัวอย่างน่ากลัว: ฝั่งประกันได้ผลตอบแทนสูงขึ้นเพื่อเสนออัตราที่ดีกว่าคู่แข่ง ดึงเงินก้อนเข้ามาเรื่อยๆ ฝั่ง private equity ได้ “เงินทุนถาวรราคาถูก” (เงินสำรองที่ลูกค้าจะไม่ถอนไปอีกหลายสิบปี) มาป้อนเครื่องจักรปล่อยกู้ของตัวเอง ยิ่งฟลายวีลหมุน ยิ่งใหญ่ ยิ่งเสนออัตราดีได้ — ก็ยิ่งหมุนเร็วขึ้นไปอีก
04มันอยู่ตรงไหนในเทรนด์ผู้สูงวัย
เมกะเทรนด์ Aging Population ว่าด้วยทุกธุรกิจที่ดูแล “คนที่แก่แล้ว” — ตั้งแต่ Senior Care (สถานดูแลผู้สูงอายุ), Home Healthcare (ดูแลที่บ้าน), ไปจนถึง Death Care (ธุรกิจงานศพ) ส่วนใหญ่เป็นการดูแล ร่างกาย ของผู้สูงวัย แต่ Retirement Income & Annuities คือชิ้นส่วนที่ดูแล กระเป๋าเงิน — มันคือ “ฐานเงินทุน” ที่ทำให้คนจ่ายค่าดูแลสุขภาพ ค่าที่อยู่ และค่าใช้จ่ายในบั้นปลายได้จริง โดยไม่ต้องกลัวเงินหมด
ที่น่าสนใจคือมันเชื่อมข้ามไปยังเทรนด์อื่นอย่างลึก:
- กลายเป็นเครื่องยนต์ของ Digital Finance & Tokenization: เงินสำรองแอนนิวอิตี้มหาศาลคือ “เชื้อเพลิง” ที่ผลักให้ private credit และตลาดทุนทางเลือกโตขึ้น — node นี้ สร้างดีมานด์ ให้สินทรัพย์ทางเลือกทั้งหมวด
- ปะทะกับ Digital Wealth & Robo-advisory: การวางแผน “ใช้เงินก้อนยังไงให้พอตลอดชีวิต” (decumulation) กำลังย้ายจากตัวแทนขายประกัน มาอยู่บนแพลตฟอร์มดิจิทัลและที่ปรึกษาแบบคิดค่าธรรมเนียมมากขึ้น
- พึ่งพา Longevity & Life Extension แบบย้อนศร: ถ้าวิทยาศาสตร์ทำให้คนอายุยืนขึ้นเรื่อยๆ ความเสี่ยง “จ่ายนานกว่าที่คำนวณ” ของบริษัทประกันก็โตตาม — เทคโนโลยีที่ยืดอายุคนคือ ความเสี่ยง โดยตรงของธุรกิจนี้
พูดง่ายๆ node นี้คือจุดที่ “เดโมกราฟิกของการแก่ตัว” แปลงเป็น “กระแสเงินทุนของตลาดการเงินโลก” — เป็นสะพานเชื่อมระหว่างเทรนด์ผู้สูงวัยกับเทรนด์การเงินสมัยใหม่
05ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
ภาพปี 2025 มีสองเรื่องเด่น เรื่องแรกคือ หน้าตาของสินค้าเปลี่ยนไป — เมื่อก่อนคนซื้อแอนนิวอิตี้แบบผลตอบแทนผูกตลาดหุ้นเต็มๆ (variable) แต่ตอนนี้ของฮิตคือพวก “ผูกดัชนีแต่มีกันชน” เช่น FIA และ RILA ที่ให้โอกาสได้ผลตอบแทนตามตลาดบางส่วน แต่จำกัดการขาดทุน กลุ่ม “ผูกดัชนี” พวกนี้รวมกันคิดเป็น 45% ของยอดขายทั้งหมด ในปี 2025 — จากแค่ 24% เมื่อสิบปีก่อน
เรื่องที่สองคือ ใครเป็นเจ้าของอุตสาหกรรมนี้กำลังเปลี่ยนมือ กลุ่ม private equity เข้ามายึดหัวหาดอย่างรวดเร็ว ปัจจุบัน private equity ควบคุมเงินสำรองแอนนิวอิตี้ในสหรัฐฯ ราว 20% — จากแค่ 2% เมื่อปี 2011 และมีบริษัทประกันที่ private equity เป็นเจ้าของถึง 139 แห่ง (กลางปี 2025) นี่คือการเปลี่ยนเจ้าของครั้งใหญ่ที่สุดในประวัติศาสตร์ของอุตสาหกรรม
ตัวอย่างที่ชัดที่สุดคือ Apollo–Athene Apollo ซื้อ Athene บริษัทขายแอนนิวอิตี้ แล้วเอาเงินสำรองกว่า $300,000 ล้านมาป้อนเครื่องจักร private credit ของตัวเอง ในปี 2025 Athene เพียงรายเดียวเทเงินลง private credit ถึง $45,000 ล้าน ได้ผลตอบแทนเฉลี่ย 6.8% และที่สำคัญ — Athene คิดเป็นราว ครึ่งหนึ่ง ของทั้งสินทรัพย์และกำไรของ Apollo ทั้งกลุ่ม นี่ไม่ใช่ธุรกิจเสริมอีกต่อไป มันคือหัวใจ
นอกจากนี้ยังมีตลาดข้างเคียงที่บูมไปพร้อมกัน คือ pension risk transfer (PRT) — เวลาบริษัทใหญ่อยากเลิกแบกภาระบำนาญพนักงาน ก็จ่ายเงินก้อนให้บริษัทประกันรับโอนภาระไปแทน ปี 2024 ตลาดนี้แตะ $51,800 ล้าน และ J.P. Morgan ประเมินว่าจะไต่ขึ้นไปแตะ ~$100,000 ล้านต่อปีในไม่กี่ปีข้างหน้า มันคือแอนนิวอิตี้เวอร์ชัน “ขายส่ง” ที่ขายให้องค์กรแทนรายบุคคล
และนี่ยังเป็นเรื่องของสหรัฐฯ เป็นหลัก ฝั่งเอเชียก็มียักษ์ของตัวเองที่รับความเสี่ยงอายุยืน — Ping An ในจีน, Japan Post Insurance และ Tokio Marine ในญี่ปุ่น, Legal & General ในอังกฤษ — สะท้อนว่าคลื่นผู้สูงวัยเป็นปรากฏการณ์ระดับโลก ไม่ใช่แค่อเมริกา
06อนาคตข้างหน้า
ทิศทางแรก: ดีมานด์ยังไม่ถึงจุดสูงสุด คลื่น Peak 65 จะกินยาวถึงราวปี 2030 และคนที่เกษียณส่วนใหญ่ยัง “ออมไม่พอ” — ความกลัวเงินหมดจึงไม่ได้หายไปไหน ตราบใดที่ดอกเบี้ยยังไม่ดิ่งกลับไปต่ำติดดิน แอนนิวอิตี้ก็ยังเป็นสินค้าที่ขายความสบายใจได้อยู่ ตลาดแบบ “ขายส่ง” อย่าง PRT ที่มุ่งสู่ $100,000 ล้านต่อปีก็เป็นอีกขาที่จะโตต่อ
ทิศทางที่สอง: ฟลายวีล private credit จะหมุนต่อ — แต่จะถูกจับตามากขึ้น ตราบใดที่ private equity ยังหาผลตอบแทนส่วนต่างได้ พวกเขาก็จะไล่ซื้อบริษัทประกันและดูดเงินสำรองเข้าเครื่องจักรปล่อยกู้ต่อ Moody’s ประเมินว่าตลาด private credit จะทะลุ $2 ล้านล้านในปี 2026 และแตะ ~$4 ล้านล้านในปี 2030 — เงินสำรองแอนนิวอิตี้คือหนึ่งในเชื้อเพลิงหลักของการโตนั้น
ทิศทางที่สาม: การ “ขายเงินเดือนหลังเกษียณ” จะเข้าสู่ยุคดิจิทัล โจทย์ใหญ่ของวงการการเงินกำลังย้ายจาก “จะออมยังไงให้พอ” (accumulation) มาเป็น “จะ ใช้ เงินก้อนยังไงให้พอตลอดชีวิต” (decumulation) ซึ่งเปิดทางให้ที่ปรึกษาแบบคิดค่าธรรมเนียมและแพลตฟอร์ม robo-advisory เข้ามาออกแบบแผนถอนเงินที่มีแอนนิวอิตี้เป็นส่วนผสม — สินค้าที่เคยขายผ่านตัวแทนเป็นหลัก กำลังถูกห่อใหม่ให้เข้ากับโลกดิจิทัล
07ความท้าทายและความเสี่ยง
เสน่ห์ของฟลายวีลนี้มาพร้อมความเสี่ยงที่ฝังลึก และมันคือความเสี่ยงที่ตกอยู่กับ ผู้เกษียณ ที่ฝากความมั่นคงของบั้นปลายไว้กับสัญญาเหล่านี้
หนึ่ง ความเสี่ยง private credit และ “ความโปร่งใส” เมื่อเงินสำรองที่ควรปลอดภัยถูกย้ายไปลงในสินทรัพย์ที่ซื้อขายยากและมองเข้าไปไม่เห็น คำถามคือ “ของในกล่องดีจริงไหม” การลงทุนของบริษัทประกันชีวิตใน private credit แตะ $849,000 ล้านในปี 2024 (เพิ่มเท่าตัวจากปี 2014) Moody’s เตือนเรื่องความเสี่ยงการกระจุกตัวและสภาพคล่อง — ถ้าเศรษฐกิจแย่และลูกหนี้นอกตลาดเริ่มผิดนัด มูลค่าที่ค้ำสัญญาจ่ายตลอดชีวิตอาจไม่แข็งอย่างที่เห็น
สอง แรงกดดันจากหน่วยงานกำกับ เมื่อ private equity คุมเงินสำรองถึง 20% ของระบบ หน่วยงานกำกับเริ่มขยับ NAIC ตั้งเรื่อง “ความโปร่งใสของพอร์ตประกันชีวิต” เป็นวาระสำคัญปี 2026 และออกกฎเข้มขึ้น เช่น เก็บทุนสำรอง (RBC) เพิ่ม 45% สำหรับชั้นเสี่ยงสุดของ CLO รวมถึงคุมการทำรีอินชัวรันส์นอกประเทศ — กฎที่เข้มขึ้นจะบีบส่วนต่างกำไรของฟลายวีลให้แคบลง
สาม ความอ่อนไหวต่อดอกเบี้ย ความบูมรอบนี้ส่วนหนึ่งมาจากดอกเบี้ยสูง ถ้าดอกเบี้ยดิ่งกลับลงแรงๆ แอนนิวอิตี้แบบ fixed จะเสนออัตราจูงใจได้ยากขึ้น และบริษัทที่รับประกันอัตราสูงไว้ตอนดอกเบี้ยพีค อาจเจอแรงกดถ้าผลตอบแทนลงทุนไม่เป็นไปตามคาด
หัวใจความเสี่ยงของธุรกิจนี้คือ “ฝั่งหนี้” (สัญญาจ่ายตลอดชีวิต) กับ “ฝั่งสินทรัพย์” (เงินที่เอาไปลงทุน) ต้องเข้าคู่กันด้านระยะเวลาและสภาพคล่อง ถ้าสัญญาจ่ายระยะยาวแต่สินทรัพย์ขายยากเกินไป หรือคนแห่ถอน/ตลาดป่วนพร้อมกัน ความไม่เข้าคู่นี้คือจุดที่ปัญหาจะปะทุ — และเป็นสิ่งที่หน่วยงานกำกับกังวลที่สุด
สรุปสั้นๆ: แอนนิวอิตี้คือสินค้าเก่าแก่ที่ตอบโจทย์ความกลัวพื้นฐานที่สุดของมนุษย์ — “เงินจะหมดก่อนเราตายไหม” และในยุคที่คนแก่ตัวพร้อมกันมากที่สุดในประวัติศาสตร์ มันกำลังบูมที่สุดเท่าที่เคยมีมา แต่เบื้องหลังคำสัญญาเรียบง่ายนั้น กำลังมีเครื่องจักรการเงินที่ซับซ้อนขึ้นเรื่อยๆ หมุนอยู่ — เข้าใจว่าฟลายวีล “ประกัน + private credit” ทำงานยังไง คือเข้าใจว่าทำไม node ที่ฟังดูน่าเบื่อที่สุดของเทรนด์ผู้สูงวัย ถึงกลายเป็นหนึ่งในสมรภูมิที่ร้อนแรงและถูกจับตาที่สุดของตลาดการเงินยุคนี้