Megatrend · Brain-Computer Interface
เครื่องเล็กๆ ในอกที่ทำให้มือหยุดสั่น และความปวดเงียบลง — ธุรกิจหมื่นล้านที่ทำกำไรมา 20 ปี
ก่อนจะมีข่าวชิปฝังสมองอ่านความคิด มีเครื่องอีกกลุ่มที่ฝังในตัวคนไปแล้วเป็นแสนๆ ราย ส่งกระแสไฟฟ้าอ่อนๆ เข้าไป “กลบ” อาการสั่นของพาร์กินสัน และ “ตัด” สัญญาณปวดเรื้อรังที่ยาเอาไม่อยู่ นี่คือฝั่งของวงการสมอง-เครื่องจักรที่ ทำเงินจริง เบิกประกันได้จริง และมีคนรวยจากมันมานานแล้ว — ตลาดที่บริษัทแค่ 4 รายแบ่งกันกินเกือบทั้งหมด และตอนนี้กำลังเข้าสู่รอบอัปเกรดครั้งใหญ่ จากเครื่อง “ส่งไฟเท่าเดิม” ไปเป็นเครื่อง “ฟังแล้วปรับเอง”
01มันคืออะไร
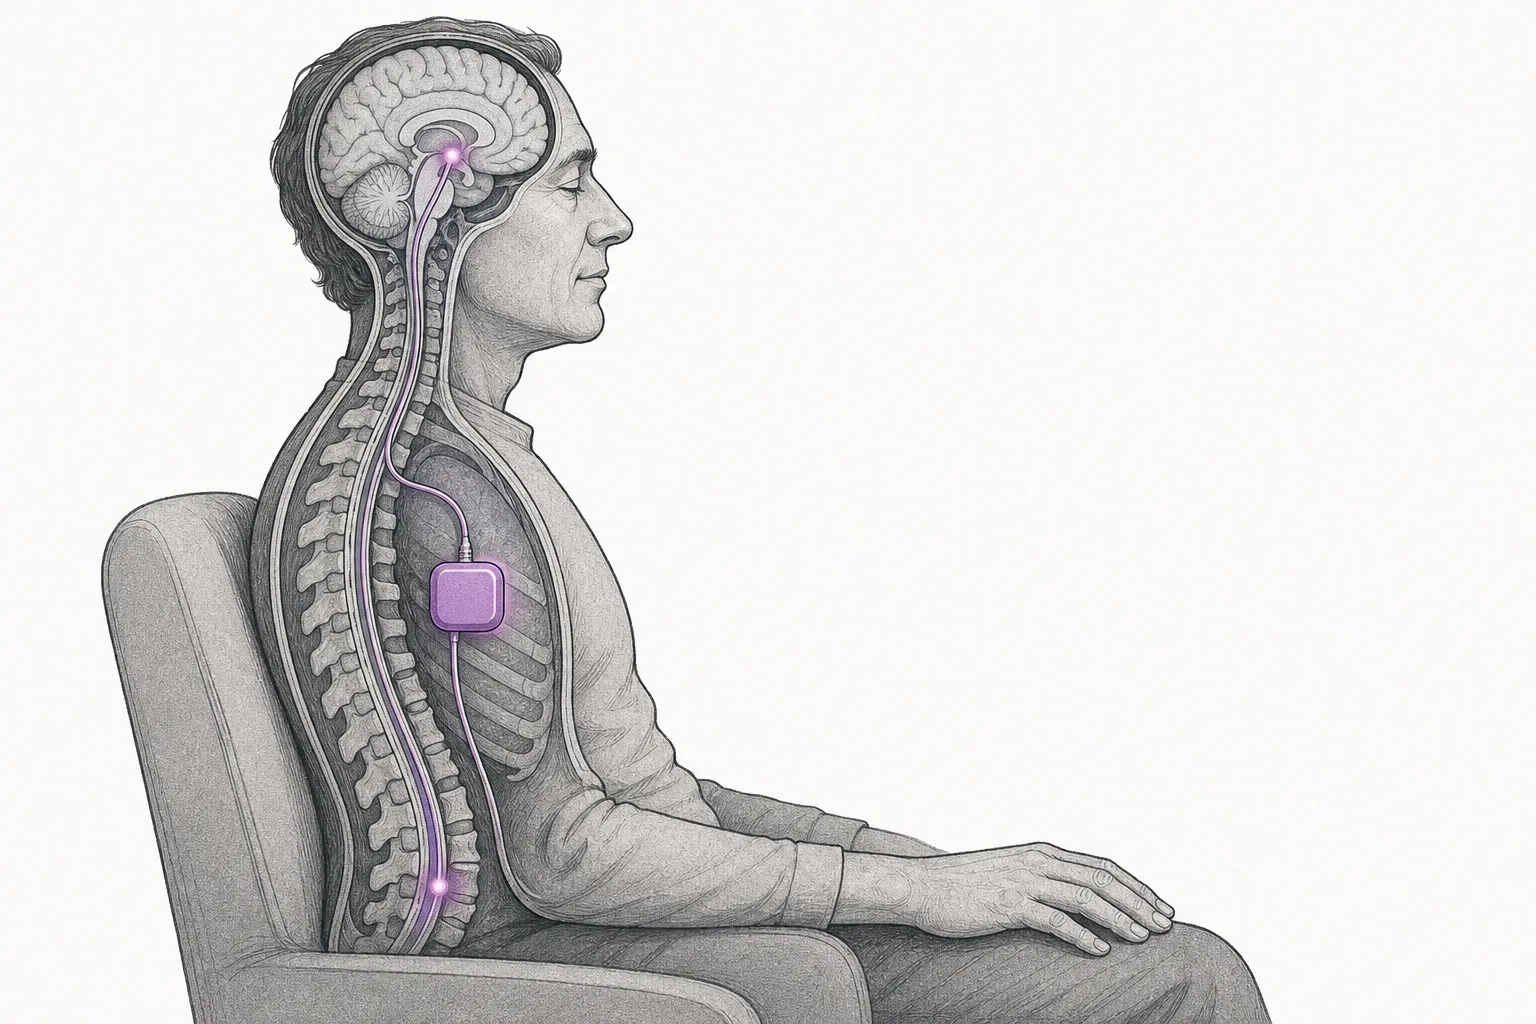
ลองนึกถึงเครื่องกระตุ้นหัวใจ (pacemaker) — กล่องเล็กฝังใต้ผิวหนัง มีสายเดินไปหัวใจ คอยส่งจังหวะไฟฟ้าให้หัวใจเต้นเป็นระเบียบ node นี้ก็คือไอเดียเดียวกัน แต่ปลายสายไม่ได้ไปหัวใจ — มันไปที่ สมองส่วนลึก หรือ ไขสันหลัง แทน
มันคือ สองตัวหลัก ของวงการนิวโรโมดูเลชัน — และเป็นสองตัวที่ “ทำเงิน” มากที่สุด:
- DBS (Deep Brain Stimulation — กระตุ้นสมองส่วนลึก): ฝังขั้วไฟฟ้าลึกเข้าไปในสมองส่วนที่คุมการเคลื่อนไหว ส่งพัลส์ไป “กลบ” สัญญาณที่ยิงรัวเกินจนทำให้ มือสั่นในโรคพาร์กินสัน (รวมถึงอาการสั่นแบบ essential tremor และโรคบิดเกร็ง dystonia) — เปิดเครื่องปุ๊บ มือที่สั่นจนกินข้าวเองไม่ได้ก็นิ่งลงทันที เป็นภาพที่ดูเหมือนมายากล แต่เป็นไฟฟ้าล้วนๆ
- SCS (Spinal Cord Stimulation — กระตุ้นไขสันหลัง): ฝังขั้วไฟฟ้าไว้ที่ช่องเหนือไขสันหลัง ส่งพัลส์ไป “ตัด/กลบ” สัญญาณ ปวดเรื้อรัง ก่อนที่มันจะวิ่งขึ้นไปถึงสมอง ใช้กับคนปวดหลัง-ปวดขาเรื้อรังที่ผ่าตัด ฉีดยา กินยาแล้วก็ยังไม่หาย
คำว่า “incumbents” (เจ้าตลาดเดิม) ในชื่อ node สำคัญมาก — มันหมายถึงนี่คือฝั่ง ที่ผ่านสมรภูมิมาแล้ว ของวงการ ไม่ใช่เทคโนโลยีในห้องแล็บ แต่เป็นการรักษามาตรฐานที่ทำมากว่า 30 ปี ผ่าน FDA มานาน มีรหัสเบิกประกัน และมียักษ์ใหญ่อุปกรณ์การแพทย์ไม่กี่รายที่ครองตลาดนี้แบบทำกำไรมาตลอด
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Neuromodulation & Closed-Loop Neurostimulation ในเทรนด์ใหญ่ Brain-Computer Interface มันคือ “แกนรายได้” ของวงการ ส่วนพี่น้องอีกสองแขนง — เครื่องวงจรปิด/responsive รุ่นหน้า และ การกระตุ้นเส้นประสาทรอบนอก — เป็นฝั่งที่ “ใหม่กว่า/โตเร็วกว่า” แต่ยังเล็กกว่า node นี้มาก
DBS = กระตุ้นสมองส่วนลึก (รักษาอาการเคลื่อนไหว เช่นพาร์กินสัน) · SCS = กระตุ้นไขสันหลัง (รักษาปวดเรื้อรัง) · IPG (Implantable Pulse Generator) = กล่องเครื่องกำเนิดพัลส์พร้อมแบตเตอรี่ที่ฝังใต้ผิวหนัง — เป็น “หัวใจ” ที่ใช้ร่วมกันทั้งสองระบบ ต่างกันแค่ปลายสายไปคนละที่
02ทำไมถึงสำคัญ — ตลาดใหญ่ที่ทำกำไร
เวลาคนพูดถึง “หุ้นธีมสมอง-เครื่องจักร” ผู้เล่นที่ดังที่สุดส่วนใหญ่ยังไม่มีรายได้จริงด้วยซ้ำ แต่ DBS กับ SCS คือข้อยกเว้นที่ชัดเจนที่สุด — มันคือฝั่งที่ ขายของได้ เบิกประกันได้ และทำกำไรมานานแล้ว
ตัวเลขเล่าเรื่องนี้ได้ดี: ตลาด SCS ปี 2025 อยู่ที่ราว $3,300–3,500 ล้าน และคาดว่าจะโตเป็นราว $6,500 ล้านในปี 2030 ส่วนตลาด DBS ปี 2025 อยู่ที่ราว $1,400 ล้าน โตเป็นราว $2,500–2,850 ล้านในปี 2030 ทั้งคู่โตด้วย CAGR ราว 10% ต่อปี — ไม่หวือหวาแบบ AI แต่เป็นการเติบโตที่ “แน่นและทนทาน”
ทำไม SCS ถึงเป็นเม็ดเงินก้อนใหญ่กว่า DBS เกือบเท่าตัว? เพราะ คนปวดเรื้อรังมีมากกว่าคนเป็นพาร์กินสันมหาศาล ปวดหลัง-ปวดขาเรื้อรังเป็นปัญหาระดับประชากร ขณะที่พาร์กินสันเป็นโรคเฉพาะกลุ่ม นี่จึงเป็นเหตุผลที่ SCS กลายเป็น “สมรภูมิหลัก” ที่ยักษ์ทุกรายชนกันดุที่สุด
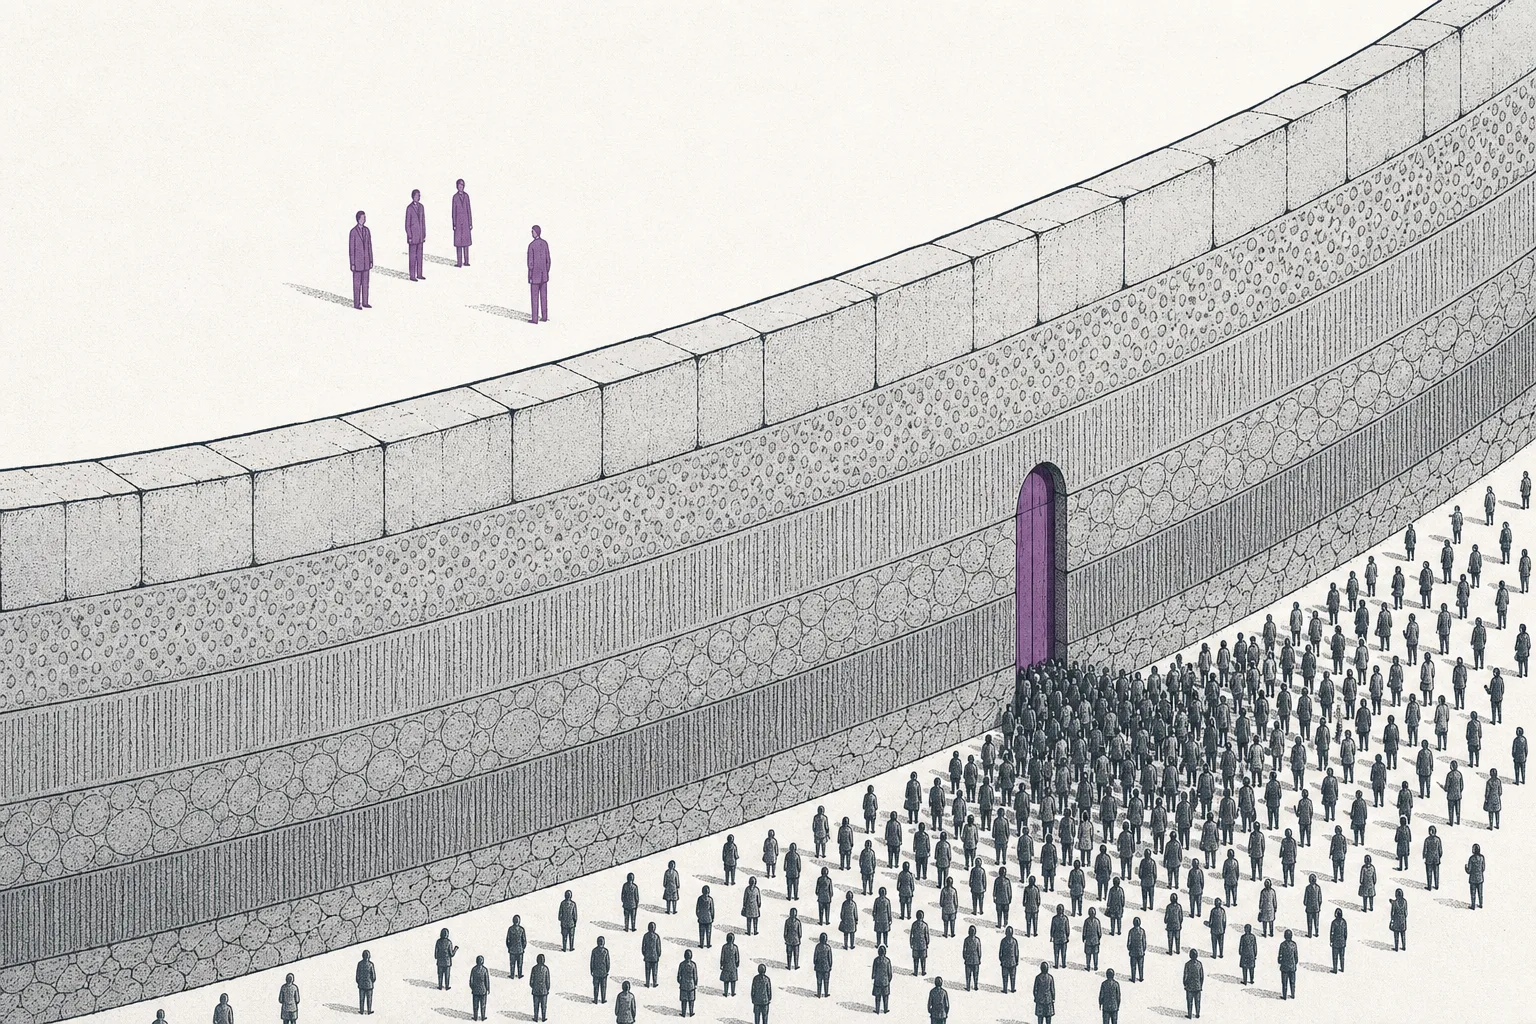
แต่ที่สำคัญกว่าขนาดตลาดคือ โครงสร้างของมัน — นี่คือตลาดผู้เล่นน้อยรายและกำแพงสูงมาก บริษัทใหม่จะเข้ามาต้องผ่านการทดลองทางคลินิกหลายปี ต้องได้ FDA ต้องมีรหัสเบิกประกัน และต้องอาศัยศัลยแพทย์ที่ฝึกเฉพาะทาง ผลคือ บริษัทแค่ 4 ราย — Medtronic, Abbott, Boston Scientific และ Nevro — รวมกันคุมยอดขายนิวโรสติมูเลชันทั่วโลกราว 75%
03มันทำงานยังไง (IPG → สาย → ขั้วไฟฟ้า)
หลักการง่ายกว่าที่คิด เครื่องทุกตัวมีสามชิ้นส่วนเดียวกัน ต่างกันแค่ “ปลายสายไปลงที่ไหน”
ความลึกของจุดเป้าหมายคือสิ่งที่แยกความ “ยาก” ของสองตัวนี้ออกจากกัน DBS ต้องเจาะกะโหลกแล้วสอดสายลึกเข้าไปในสมองให้ตรงจุดระดับมิลลิเมตร — เป็นการผ่าตัดใหญ่ที่ต้องอาศัยศัลยแพทย์ระบบประสาทและการนำทางด้วยภาพ ส่วน SCS ผ่าตื้นกว่ามาก เพราะแค่วางขั้วไฟฟ้าไว้ในช่องเหนือไขสันหลัง บางเคสใช้เข็มสอดได้โดยไม่ต้องผ่าใหญ่ และที่ดีคือ คนไข้ลองใช้ก่อนได้ — ฝังขั้วชั่วคราวทดลองสักสัปดาห์ ถ้าได้ผลค่อยฝังเครื่องถาวร
จุดที่กำลังเปลี่ยนทั้งวงการอยู่ที่คำว่า “loop” เครื่องรุ่นดั้งเดิมเป็น open-loop (วงจรเปิด) — ส่งพัลส์ที่ตั้งค่าไว้เท่าเดิมตลอด ไม่ว่าอาการคนไข้จะเป็นยังไง เหมือนเปิดแอร์ทิ้งไว้ระดับเดียวทั้งวัน ส่วนรุ่นใหม่เริ่มเป็น closed-loop / sensing (วงจรปิด) คือ เครื่องเดียวกันแต่ “ฟัง” สัญญาณกลับมาด้วย แล้วปรับความแรงพัลส์เองตามอาการจริง — นี่คือเส้นทางอัปเกรดที่เราจะพูดถึงในบทอนาคต
04มันอยู่ตรงไหนในระบบนิเวศ
node นี้คือ “ฐานราก” ที่แขนงอื่นๆ ของนิวโรโมดูเลชันต่อยอดขึ้นไป มองความสัมพันธ์ได้เป็นสามเส้น:
- เป็นฐานของ เครื่องวงจรปิด/responsive รุ่นหน้า: closed-loop ไม่ใช่เครื่องคนละชนิด — มันคือ DBS/SCS เครื่องเดิมที่เพิ่มความสามารถ “ฟังสมอง” เข้าไป คนไข้ที่มีฐาน IPG อยู่แล้วคือลูกค้ากลุ่มแรกที่จะอัปเกรด ฝั่ง incumbent จึงเป็น “สนามที่ของใหม่ต้องมายืนต่อ” ไม่ใช่คู่แข่งที่จะถูกแทนที่
- ต่างจาก การกระตุ้นเส้นประสาทรอบนอก: แขนงนั้นไม่แตะสมอง/ไขสันหลังโดยตรง แต่กระตุ้นเส้นประสาทรอบนอก (เช่นเส้นประสาทใต้ลิ้นรักษานอนกรน หรือเส้นประสาทเวกัสที่คอ) — ผ่าง่ายกว่า เสี่ยงน้อยกว่า โตเร็วกว่า แต่ยังเป็นตลาดที่เล็กกว่า DBS/SCS รวมกันมาก
- เป็น “หุ้น BCI” ที่จับต้องได้ภายใต้ Brain-Computer Interface: ขณะที่ชิปฝังสมองอ่านความคิดยังอยู่ในขั้นทดลอง DBS/SCS คือฝั่งที่ฝังในตัวคนจริงเป็นแสนราย ทำรายได้จริง — มันคือทางเข้าเทรนด์ BCI ที่นักลงทุนซื้อได้วันนี้
นอกวงนิวโรโมดูเลชัน node นี้ยังพันกับเทรนด์ใหญ่อื่นอีกหลายเส้น:
- ทั้งเสริมและแข่งกับ ยาชีวภาพและการแพทย์จีโนม (Biotech & Genomic Medicine): โรคที่ DBS/SCS รักษา — พาร์กินสัน, ปวดเรื้อรัง — ก็มียาเป็นทางเลือก เครื่องจึงทั้ง “เสริม” (ใช้คู่ยาเมื่อยาเอาไม่อยู่) และ “แข่ง” (แทนยาเมื่อยาใช้ไม่ได้ผลหรือผลข้างเคียงเยอะ) กับฝั่งยา
- พึ่ง AI เพื่อก้าวสู่ closed-loop: การจะ “ฟัง” คลื่นสมองแล้วตัดสินใจปรับพัลส์เรียลไทม์ ต้องใช้อัลกอริทึมแยกสัญญาณอาการกำเริบออกจาก noise — AI ยิ่งเก่ง เครื่อง adaptive ยิ่งแม่น
- ขี่คลื่น ประชากรสูงวัย (Aging Population): นี่คือลมหนุนระยะยาวตัวจริง พาร์กินสันและอาการปวดเรื้อรังล้วนเพิ่มตามอายุของประชากรโลก — ดีมานด์ของ node นี้จึงโตไปกับโครงสร้างประชากร ไม่ใช่แค่กระแส
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025 เป็นปีที่ทั้งวงการขยับแรง — ทั้งฝั่งเทคโนโลยีและฝั่งดีล จุดเปลี่ยนที่ดังที่สุดคือเมื่อ 24 กุมภาพันธ์ 2025 FDA อนุมัติ adaptive DBS ตัวแรกของโลก — ระบบ BrainSense ของ Medtronic ที่ทำให้เครื่อง DBS รักษาพาร์กินสันสามารถ “ฟัง” คลื่นสมอง (beta oscillation) แล้วปรับการกระตุ้นเองได้ คนไข้ที่ใช้เครื่อง Percept อยู่แล้ว กว่า 40,000 รายทั่วโลก มีสิทธิ์อัปเกรดเป็นโหมดนี้ — Medtronic เรียกมันว่า “การเปิดตัว BCI เชิงพาณิชย์ที่ใหญ่ที่สุดเท่าที่เคยมีมา” และมันก็จริง เพราะนี่คือฐานเครื่องที่ฝังในตัวคนไปแล้วจริงๆ
ฝั่งดีลธุรกิจก็ร้อนไม่แพ้กัน 6 กุมภาพันธ์ 2025 Globus Medical ประกาศซื้อ Nevro — ผู้บุกเบิก SCS ความถี่สูง (HF10 / 10 kHz) — ด้วยมูลค่าราว $250 ล้าน ($5.85 ต่อหุ้น แบบเงินสดทั้งหมด) ปิดดีลกลางปี 2025 ที่น่าสนใจคือราคานี้ ต่ำกว่ามูลค่าที่ Nevro เคยทำได้ในยุครุ่งเรืองมาก — สะท้อนว่าสมรภูมิ SCS แข่งดุจนแม้แต่ผู้บุกเบิกเทคโนโลยีเองก็ยังเหนื่อย
แล้วใครครองอะไร? นี่คือ oligopoly ที่ผู้เล่นแต่ละรายมี “ลายเซ็น” ของตัวเอง:
Medtronic คือเจ้าตลาดตัวจริงและผู้นำด้าน DBS — เครื่อง Percept และระบบ BrainSense adaptive ทำให้มันนำหน้าด้านการ “รับรู้สัญญาณสมอง” (closed-loop sensing) Abbott เด่นด้าน DBS รุ่น Infinity และ SCS แบบ burst กับการกระตุ้นปมประสาท (DRG) Boston Scientific มีจุดขายที่ความยืดหยุ่นของรูปคลื่น (multi-waveform) ทั้งใน DBS รุ่น Vercise และ SCS รุ่น WaveWriter — และเป็นเจ้าที่นิวโรโมดูเลชันทำรายได้ระดับพันล้านดอลลาร์ต่อปี ส่วน Nevro คือผู้บุกเบิก SCS ความถี่สูง 10 kHz (HF10) ที่เคยพลิกตลาด แต่หลังเจอแรงแข่งก็ขายตัวให้ Globus ในปี 2025
06อนาคต — รอบอัปเกรด closed-loop
ทิศทางที่ชัดที่สุดของ node นี้คือ “รอบอัปเกรดจาก open-loop เป็น closed-loop” เมื่อ adaptive DBS ผ่าน FDA แล้วในปี 2025 ทั้งวงการกำลังเคลื่อนจากเครื่อง “ส่งไฟเท่าเดิม” ไปเป็นเครื่อง “ฟังแล้วปรับเอง” — และนี่คือเรื่องของธุรกิจไม่แพ้เรื่องของการแพทย์ เพราะมันปลดล็อกมูลค่าจาก ฐานคนไข้เดิมที่ฝังเครื่องไปแล้ว
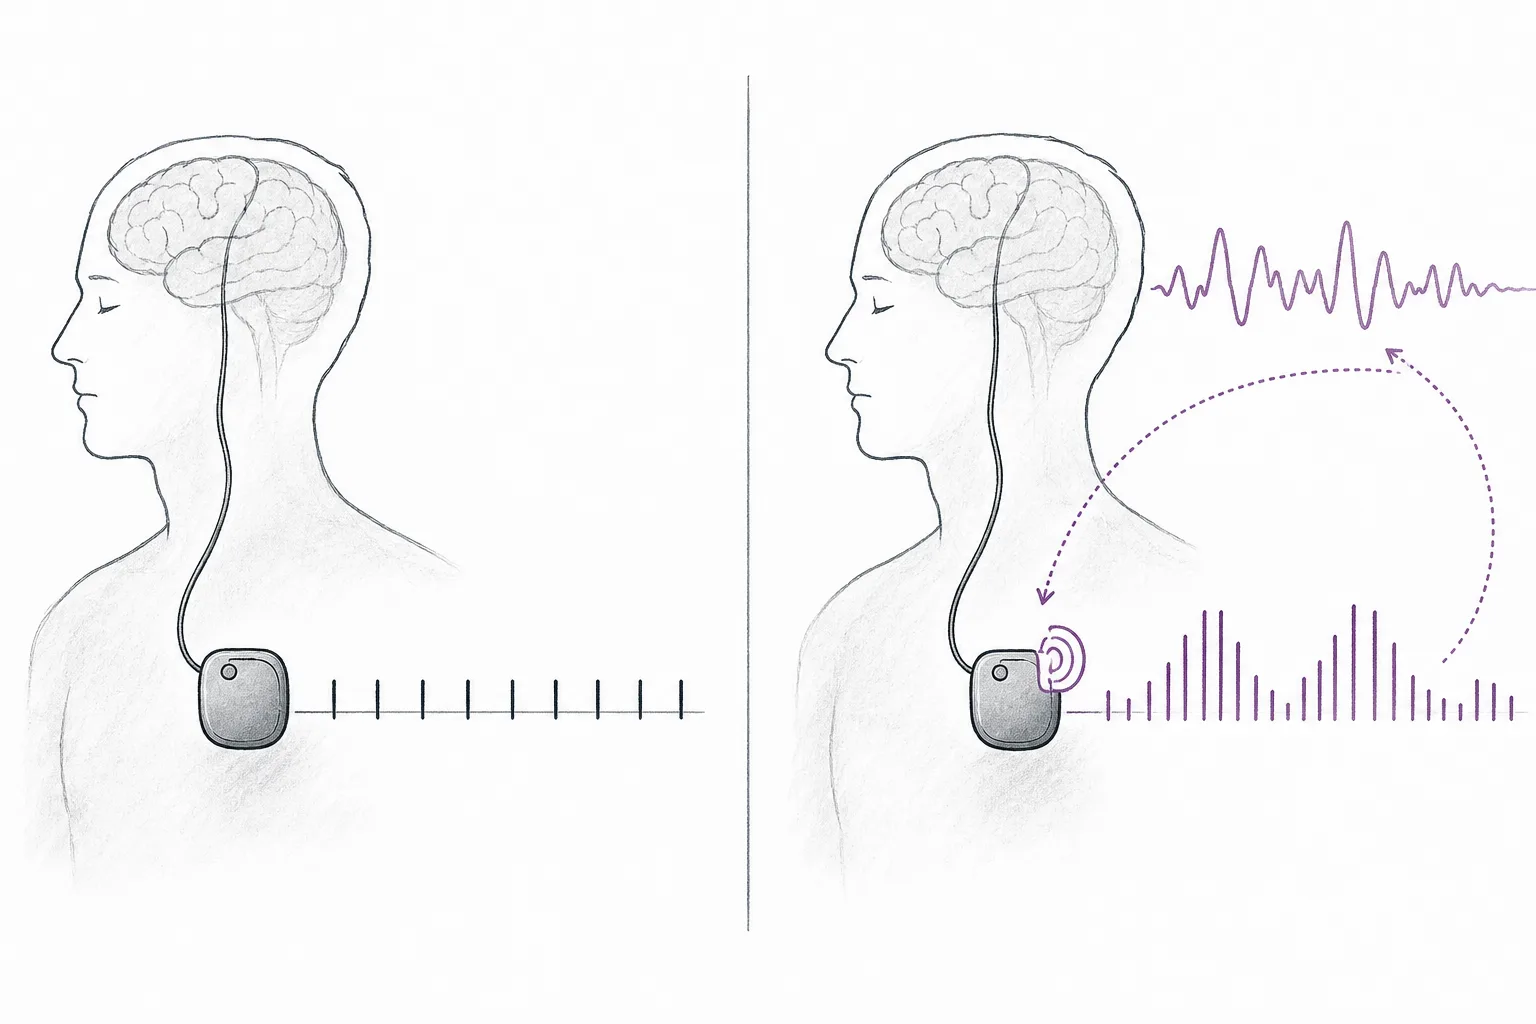
ทำไมเรื่องนี้สำคัญต่อกำไร? เพราะการขายเครื่องใหม่ต้อง “หาคนไข้ใหม่ + ผ่าตัดใหม่” ซึ่งช้าและจำกัดด้วยจำนวนศูนย์ผ่าตัด แต่การ อัปเกรดฐานเดิมให้เป็น adaptive — อย่าง Percept กว่า 40,000 เครื่องของ Medtronic — เป็นการสร้างมูลค่าเพิ่มจากของที่อยู่ในตัวคนไปแล้ว ลดผลข้างเคียง ยืดอายุแบตเตอรี่ และผูกคนไข้ไว้กับระบบของตัวเองแน่นขึ้น เป็นเหตุผลที่ทั้ง 4 ยักษ์เร่งแข่งกันที่ฟีเจอร์ “sensing/adaptive” มากกว่าตัวฮาร์ดแวร์
ทิศทางที่สองคือ การกระจายไปสู่โรคใหม่ๆ และผ่าตัดที่รุกล้ำน้อยลง — ขั้วไฟฟ้าเล็กลง แบตเตอรี่อยู่นานขึ้น (รุ่นชาร์จไฟได้ลดการผ่าเปลี่ยนแบต) และวิธีฝังที่ง่ายขึ้น ยิ่งผ่าง่ายและเสี่ยงน้อย ตลาดยิ่งขยายไปถึงคนไข้ที่เดิม “ไม่คุ้มเสี่ยง” ที่จะผ่า ด้านภูมิภาค เอเชียแปซิฟิก เป็นตลาดที่โตเร็วที่สุด ขณะที่อเมริกาเหนือยังเป็นตลาดใหญ่สุด
แต่ต้องเข้าใจให้ตรง: node นี้คือฝั่ง “เจ้าตลาดเดิม” — มันจะไม่โตแบบก้าวกระโดด สิ่งที่มันให้คือ การเติบโตที่นิ่ง คาดเดาได้ มีลมหนุนจากประชากรสูงวัย และรอบอัปเกรด closed-loop ที่ค่อยๆ เพิ่มมูลค่าต่อคนไข้หนึ่งราย ส่วน “ความหวือหวา” อยู่ที่พี่น้องแขนง responsive และ peripheral มากกว่า
07ความท้าทายและความเสี่ยง
ถึงจะเป็นธุรกิจที่ทำเงินจริงและกำแพงสูง แต่ node นี้มีความเสี่ยงเฉพาะตัวที่ต้องเข้าใจ
ความเสี่ยงข้อแรกคือ สงครามราคาในตลาด SCS นี่คือสมรภูมิที่ยักษ์ทุกรายชนกันบนเงินก้อนใหญ่ที่สุด ทำให้แรงกดดันด้านราคาสูงและการแข่งขันดุ — ดูได้จากการที่ Nevro ผู้บุกเบิกเทคโนโลยี HF10 เองยังต้องขายตัวให้ Globus ในราคาเพียง ~$250 ล้าน ต่ำกว่ามูลค่ายุครุ่งเรืองมาก ผลการรักษาของ SCS บางอย่างก็ยัง “ไม่ชนะขาด” คู่แข่ง ทำให้การแย่งส่วนแบ่งต้องลงไปแข่งที่ราคาและบริการ ไม่ใช่แค่เทคโนโลยี
ความเสี่ยงข้อสองคือ มันคือการผ่าตัดฝังเครื่อง โดยเฉพาะ DBS ที่ต้องเจาะกะโหลกฝังขั้วไฟฟ้าลึกในสมอง — มีความเสี่ยงติดเชื้อ เลือดออก สายเลื่อน และต้องอาศัยศัลยแพทย์เฉพาะทาง การขยายตลาดจึงถูกจำกัดด้วยจำนวนศูนย์และแพทย์ที่ทำได้ (นี่คือเหตุผลที่ DBS โตช้ากว่าแขนงที่ผ่าง่ายอย่างเครื่องรักษานอนกรน) แม้แต่ SCS ที่ผ่าตื้นกว่าก็ยังมีเรื่องสายเลื่อนและการต้องผ่าแก้
ความเสี่ยงข้อสามคือ การเบิกจ่าย (reimbursement) เครื่องพวกนี้ราคาแพง — ตัวอุปกรณ์ DBS อย่างเดียวก็ราว $15,000–20,000 และค่าผ่าตัดรวมในสหรัฐฯ ขึ้นไปได้ถึงหลัก $35,000–100,000 ต่อเคส เกือบทั้งหมดต้องพึ่งการที่ประกัน/Medicare ยอมจ่าย ถ้าหน่วยงานอย่าง CMS ปรับลดความคุ้มครองหรือเข้มเกณฑ์ขึ้น ดีมานด์อาจสะดุดทันที — เป็นตัวแปรนอกการควบคุมของบริษัทที่ทำให้หุ้นกลุ่มนี้ไหวตามข่าวนโยบายประกัน
สรุปสั้นๆ: นี่คือเครื่องเล็กๆ ที่ทำให้มือพาร์กินสันหยุดสั่นและความปวดเรื้อรังเงียบลง ฝังในตัวคนไปแล้วเป็นแสนราย ทำกำไรมา 20 ปี และตอนนี้กำลังเข้าสู่รอบอัปเกรดครั้งใหญ่ — จากเครื่องที่ “ส่งไฟเท่าเดิม” ไปเป็นเครื่องที่ “ฟังสมองแล้วปรับเอง” ซึ่งจะเป็นตัวตัดสินว่าใครจะครองฝั่งเจ้าตลาดเดิมนี้ต่อไปในทศวรรษหน้า