Megatrend · ภาพรวมทั้งเทรนด์
บันไดแห่งการสร้างยา: จากเม็ดยา สู่การแก้ไขยีน
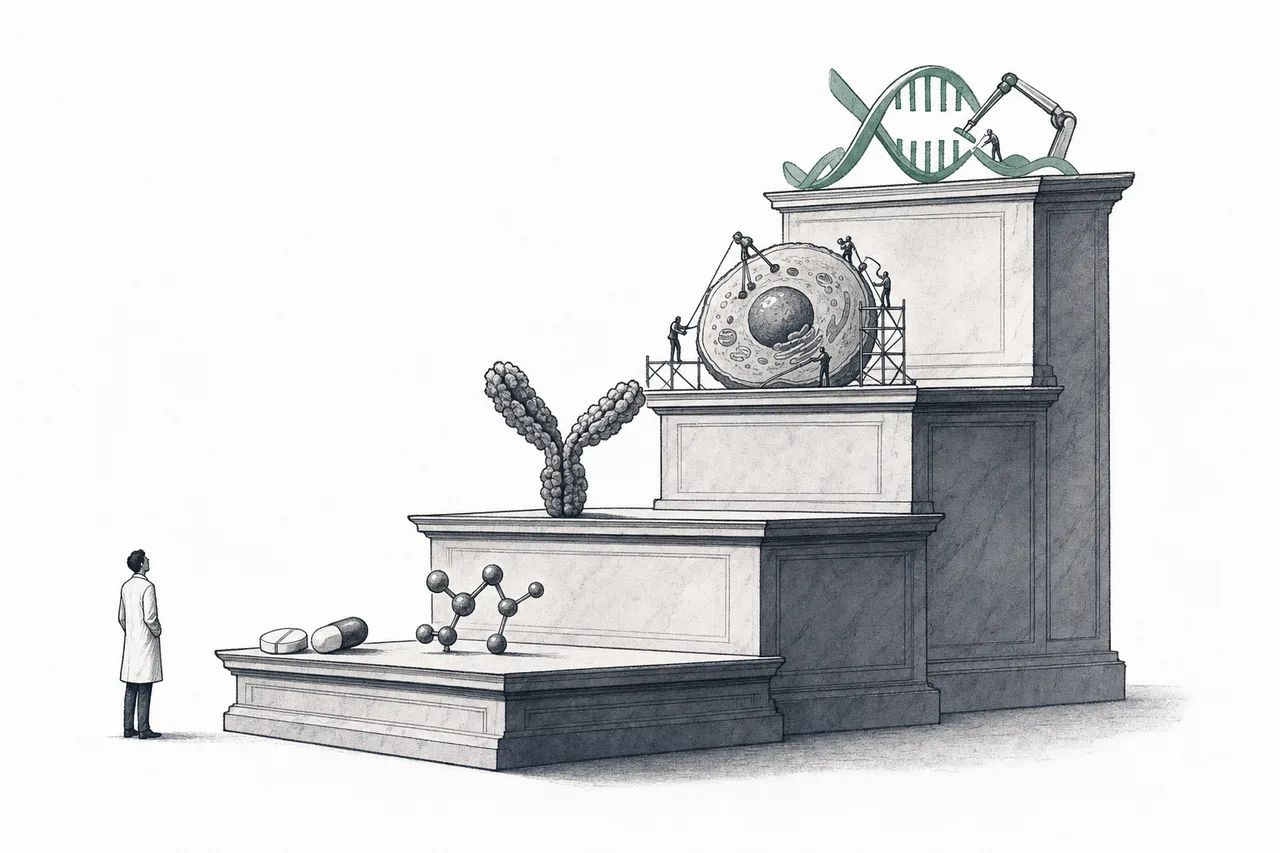
ตลอดประวัติศาสตร์ มนุษย์รักษาโรคด้วย “เม็ดยา” ที่เป็นโมเลกุลเล็กๆ แต่ในรอบ 40 ปีที่ผ่านมา เราไต่ขึ้นบันไดทั้งขั้น — จากเม็ดยา สู่ยาชีวภาพที่สร้างจากเซลล์มีชีวิต สู่การฉีดเซลล์และยีนเข้าไปซ่อมร่างกาย ไปจนถึง RNA ที่สั่งให้ร่างกายผลิตยาเอง บทเรียนนี้คือ แผนที่ ที่ร้อย 16 หมวดของวงการ Biotech เข้าด้วยกัน — ว่า “วิธีทำยา” แต่ละแบบต่างกันยังไง ใครป้อนใคร และทำไมคลื่นยาลดน้ำหนักถึงเขย่าทั้งวงการ (รายละเอียดแต่ละหมวดมีบทเจาะลึกแยกให้อ่าน)
01ภาพใหญ่: ทำไมยากลายเป็น “เทคโนโลยี”
เวลาเราป่วยแล้วกินยาหนึ่งเม็ด เรามักไม่ได้คิดว่ายาเม็ดนั้นมาจากไหน แต่เบื้องหลังคือหนึ่งในอุตสาหกรรมที่ลงทุนวิจัยหนักที่สุดในโลก และที่สำคัญ — มันกำลัง เปลี่ยนนิยามของคำว่า “ยา” ไปเรื่อยๆ จากสารเคมีเล็กๆ ที่สังเคราะห์ในโรงงาน กลายเป็นโปรตีนที่เพาะจากเซลล์มีชีวิต และล่าสุดคือ “คำสั่ง” ทางพันธุกรรมที่เราฉีดเข้าไปให้ร่างกายซ่อมตัวเอง
ขนาดของวงการนี้มหาศาล เฉพาะตลาดยาชีวภาพ (biopharmaceutical) อยู่ที่ราว $452,000 ล้านในปี 2024 และคาดว่าจะโตเป็นราว $740,000 ล้านภายในปี 2030 (CAGR ~8.8%) — และนี่ยังไม่รวมยาเคมีดั้งเดิม เครื่องมือ และการวินิจฉัย ถ้านับทั้งระบบนิเวศ มันคือตลาดระดับหลายล้านล้านดอลลาร์ที่ทุกคนบนโลกเป็น “ลูกค้า” ไม่ช้าก็เร็ว
แต่สิ่งที่ทำให้วงการนี้เข้าใจยากกว่าอุตสาหกรรมอื่น คือมันไม่ได้แบ่งตาม “โรค” อย่างเดียว — มันแบ่งตาม “วิธีทำยา” (modality) ด้วย และวิธีทำยาแต่ละแบบก็มีระดับความซับซ้อนต่างกันมาก เหมือนบันไดที่ไต่ขึ้นทีละขั้น นี่คือสิ่งที่เราจะกางแผนที่ให้เห็นในบทนี้
02แผนที่: 16 หมวดย่อยคืออะไร
วงการ Biotech & Genomic Medicine แบ่งเป็น 16 หมวด ซึ่งจัดกลุ่มได้เป็น 3 “ตระกูล” ใหญ่ — แพลตฟอร์ม (วิธีทำยาแบบใหม่), กลุ่มโรค (เอาวิธีเหล่านั้นไปรักษาอะไร), และ โครงสร้างพื้นฐาน (เครื่องมือและการผลิตที่ทุกคนต้องใช้) แต่ละหมวดมีบทเรียนเจาะลึกแยก (กดเข้าไปอ่านได้):
ตระกูลที่ 1 — แพลตฟอร์ม (วิธีทำยาแบบใหม่)
- Gene & Cell Editing: การแก้ไขยีนโดยตรง (เช่น CRISPR) และการดัดแปลงเซลล์เพื่อรักษา — ขั้นสูงสุดของบันได เพราะแก้ที่ “ต้นเหตุระดับ DNA”
- RNA Therapeutics: ยาที่ใช้ RNA สั่งให้ร่างกายผลิตโปรตีนเองหรือ “ปิดเสียง” ยีนที่ก่อโรค — แพลตฟอร์มเดียวกับที่ทำให้วัคซีนโควิดสำเร็จ
- AI Drug Discovery: การใช้ AI ออกแบบและคัดกรองโมเลกุลยา — ไม่ใช่ตัวยา แต่เป็น “เครื่องเร่ง” การค้นพบที่กำลังเปลี่ยนทั้งวงการ
- Regenerative Medicine & Tissue Engineering: การฟื้นฟูและสร้างเนื้อเยื่อ/อวัยวะใหม่ทดแทนส่วนที่เสียหาย — สเต็มเซลล์ วิศวกรรมเนื้อเยื่อ และการซ่อมร่างกายระดับโครงสร้าง แทนที่จะแค่ “ให้ยา” ตลาดราว $42,000 ล้าน (2024) โตแรงระดับ CAGR ~25%
ตระกูลที่ 2 — กลุ่มโรค (เอาไปรักษาอะไร)
- Metabolic, Diabetes & Obesity: เบาหวานและโรคอ้วน — บ้านของยา GLP-1 (Ozempic, Mounjaro) ที่เป็นคลื่นใหญ่ที่สุดของวงการตอนนี้
- Oncology Therapeutics: ยารักษามะเร็ง — กลุ่มโรคที่ใหญ่ที่สุด (~37% ของตลาดยาชีวภาพ) และโตเร็วที่สุดกลุ่มหนึ่ง
- Autoimmune & Immunology: โรคภูมิคุ้มกันทำลายตัวเอง (เช่น รูมาตอยด์ สะเก็ดเงิน) — บ้านของยา “บล็อกบัสเตอร์” อย่าง Humira
- Neuroscience & Neurodegenerative: โรคทางสมองและประสาทเสื่อม (อัลไซเมอร์ พาร์กินสัน) — สนามที่ยากที่สุดและรางวัลใหญ่ที่สุด
- Cardiovascular & Heart-Failure: ยาโรคหัวใจและหลอดเลือด (หัวใจล้มเหลว คอเลสเตอรอล ความดัน) — หนึ่งในกลุ่มโรคที่ใหญ่ที่สุด ตลาดราว $156,000 ล้านปี 2025 และมียา RNAi รุ่นใหม่อย่าง Leqvio เข้ามาเปลี่ยนเกม
- Antiviral & Infectious-Disease: ยาต้านไวรัสและโรคติดเชื้อ (HIV ตับอักเสบ ไข้หวัดใหญ่ โควิด) — ตลาดราว $66,000 ล้านปี 2025 ฐานที่มั่นของ Gilead และ GSK
- Rare Disease: โรคหายาก — ที่ที่ยีนบำบัดและ RNA ออกผลงานชัดที่สุด เพราะมักเกิดจากยีนผิดเพียงตัวเดียว
- Vaccines: วัคซีนทั้งแบบดั้งเดิมและแบบรีคอมบิแนนต์ — ป้องกันก่อนป่วย จุดเชื่อมสำคัญกับแพลตฟอร์ม RNA
- Biosimilars 📘: “ยาชีวภาพเวอร์ชันก๊อป” ที่เข้ามาแข่งเมื่อยาต้นตำรับหมดสิทธิบัตร — มีบทเรียนเจาะลึกแล้ว
ตระกูลที่ 3 — โครงสร้างพื้นฐาน (เครื่องมือและการผลิต)
- Tools, Diagnostics & CDMO: เครื่องมือวิจัย การตรวจวินิจฉัย และโรงงานรับจ้างผลิตยา — “พลั่วและจอบ” ที่ทุกบริษัทยาต้องซื้อ ไม่ว่าใครจะชนะ
- Plasma-Derived & Blood Products: ยาที่สกัดจากพลาสมาเลือดมนุษย์ — โครงสร้างพื้นฐานเก่าแก่แต่ขาดไม่ได้ มีผู้เล่นน้อยราย
- Diabetes Devices (CGM & Insulin): อุปกรณ์วัดน้ำตาลต่อเนื่องและปั๊มอินซูลิน — ฮาร์ดแวร์ที่ทำงานคู่กับยาเบาหวาน
03มันเชื่อมกันยังไง (บันไดของโมดาลิตี)
แกนที่ทำให้ทั้งแผนที่นี้เข้าใจง่ายขึ้น คือ “บันไดของวิธีทำยา” (modality ladder) — แต่ละขั้นคือวิธีสร้างยาที่ซับซ้อนขึ้น แก้โรคได้ลึกขึ้น แต่ก็ทำยากและแพงขึ้นด้วย ทุกกลุ่มโรคในแผนที่ ล้วนหยิบ “ยา” มาจากขั้นใดขั้นหนึ่งของบันไดนี้:
โมเลกุลเล็ก = สารเคมีที่สังเคราะห์ได้แน่นอน เหมือนสูตรอาหารที่ทำซ้ำได้เป๊ะ จึงมีรุ่นก๊อป (generic) ราคาถูกเมื่อหมดสิทธิบัตร · ยาชีวภาพ = โปรตีนขนาดใหญ่ที่เพาะจากเซลล์มีชีวิต ทำซ้ำให้เหมือนเป๊ะไม่ได้ จึงมีแค่เวอร์ชัน “คล้าย” (biosimilar) ที่ยังแพงและก๊อปยากกว่ามาก
ความเชื่อมโยงที่สำคัญคือ กลุ่มโรค “หยิบ” ยาจากบันได ส่วนชั้นเครื่องมือ “รองรับ” ทุกขั้น — เช่น มะเร็งใช้ทั้งยาชีวภาพ (แอนติบอดี) และเซลล์บำบัด (CAR-T) ส่วนโรคหายากมักต้องใช้ยีนบำบัดหรือ RNA และไม่ว่าจะทำยาขั้นไหน ทุกบริษัทล้วนต้องพึ่ง เครื่องมือ การวินิจฉัย และโรงงาน (CDMO) เดียวกัน — นี่คือเหตุผลที่ผู้ขายเครื่องมือทำเงินได้ไม่ว่าใครจะชนะ
04มูลค่าและอำนาจอยู่ตรงไหน
กฎสำคัญของวงการนี้คือ มูลค่ากองอยู่ที่ “สิทธิบัตรของยาที่ขายดี” — ยาบล็อกบัสเตอร์ตัวเดียวที่ยังมีสิทธิบัตรคุ้มครอง ทำเงินได้มหาศาลและมีอำนาจตั้งราคาเกือบเต็มที่ ส่วนเมื่อสิทธิบัตรหมด คู่แข่ง (generic/biosimilar) เข้ามาทันที ราคาดิ่ง และมูลค่าก็ระเหย
ลองดูพลังของยาตัวเดียว: Humira (ยาภูมิคุ้มกัน) เคยทำเงินกว่า $20,000 ล้านต่อปี ในช่วงพีค ก่อนหมดสิทธิบัตรและถูก biosimilar กัดส่วนแบ่ง — เม็ดเงินระดับนั้นจากยาเพียงตัวเดียว อธิบายว่าทำไมบริษัทยาถึงทุ่มวิจัยมหาศาลเพื่อหายา “ตัวต่อไป”
สังเกตว่า แอนติบอดี (mAb) ครองตลาดถึง ~61% — เพราะมันใช้ได้กว้างทั้งมะเร็งและโรคภูมิคุ้มกัน ขณะที่เซลล์/ยีน/RNA แม้จะเป็นขั้นบนสุดของบันไดและเป็น “อนาคต” แต่ยังเป็นส่วนแบ่งเล็ก (เพิ่งเริ่มขยายตัว) นี่คือภาพคลาสสิกของเทคโนโลยีที่ “อนาคตสดใสแต่ปัจจุบันยังเล็ก”
บทเรียนสำหรับการมองเทรนด์นี้: อย่าถามแค่ “บริษัทนี้ทำยาไหม” แต่ถามว่า “ยาเรือธงของมันเหลือสิทธิบัตรอีกกี่ปี และในไปป์ไลน์มีตัวต่อไปไหม”
05แรงที่กระทบทั้งเทรนด์
แม้แต่ละหมวดจะต่างกัน แต่มี 4 แรงใหญ่ที่ขยับทั้งวงการพร้อมกัน:
1. คลื่นยาลดน้ำหนัก (GLP-1 / obesity) — นี่คือแรงที่ใหญ่และเร็วที่สุดในตอนนี้ ยากลุ่ม GLP-1 อย่าง Ozempic, Mounjaro และ Zepbound เปลี่ยนจากยาเบาหวานกลายเป็นยาลดน้ำหนักที่ดีมานด์ล้นทะลัก ตลาด incretin/GLP-1 ทั้งหมดคาดว่าจะพุ่งจากราว $53,000 ล้าน (2024) ไปแตะระดับ $150,000–200,000 ล้านภายในปี 2030 โดยมีแค่สองเจ้า (Eli Lilly กับ Novo Nordisk) กินส่วนแบ่งรวมกันราว 94%
2. AI เข้ามาในห้องแล็บ — การค้นพบยาแบบเดิมแพงและช้ามาก (เฉลี่ย ~$2,600 ล้านและนานถึง 15 ปี ต่อยาหนึ่งตัว) AI กำลังเข้ามาช่วยออกแบบและคัดกรองโมเลกุลให้เร็วขึ้น ตลาด AI drug discovery ยังเล็ก (~$1,700 ล้านในปี 2024) แต่โตเร็วระดับ CAGR ~30% — เป็นแรงที่อาจเปลี่ยน “เศรษฐศาสตร์ของการค้นพบยา” ทั้งระบบ
3. สังคมสูงวัย — โลกแก่ลงเรื่อยๆ และคนสูงวัยคือลูกค้ารายใหญ่ที่สุดของยา (มะเร็ง สมองเสื่อม โรคเรื้อรัง) แรงนี้ผูกวงการ Biotech เข้ากับเทรนด์ สังคมสูงวัย และ การยืดอายุ (longevity) โดยตรง — ดีมานด์ฝั่งโรคจะโตตามโครงสร้างประชากร ไม่ว่าเศรษฐกิจจะเป็นยังไง
4. หน้าผาสิทธิบัตร (patent cliff) — นี่คือแรง “ลบ” ที่กดทั้งวงการ ยาที่ทำรายได้รวมกว่า $180,000 ล้านต่อปีในสหรัฐฯ (และเกือบ $300,000 ล้านทั่วโลก) กำลังจะหมดสิทธิบัตรในช่วงปี 2024–2030 — บีบให้บริษัทยายักษ์ต้องเร่งหา (หรือซื้อ) ยาตัวใหม่มาแทน ก่อนรายได้เก่าจะร่วงลงหน้าผา
06ตอนนี้ไปถึงไหน + แชมป์แต่ละหมวด
ปี 2025–2026 คือยุคที่บันไดทั้งขั้นกำลังทำงานพร้อมกัน — ยา GLP-1 ขายดีจนของขาด, CRISPR รักษาคนไข้จริงรายแรกได้สำเร็จ, และยีนบำบัด “ในร่างกาย” (in vivo) เพิ่งผ่านการทดลองเฟส 3 เป็นครั้งแรก ด้านล่างคือ “แชมป์” ของแต่ละหมวด ที่สะท้อนว่าอำนาจกระจายข้ามทั้งโมดาลิตีและภูมิภาค (สหรัฐฯ/ยุโรป):
07อนาคตและความเสี่ยง
มองไปข้างหน้า วงการนี้มีทั้งแรงส่งและความเสี่ยงที่ต้องดูคู่กัน
ฝั่ง โอกาส: บันไดขั้นบน (เซลล์/ยีน/RNA) กำลังขยับจาก “คำสัญญา” มาเป็น “ของจริง” — ตลาดเซลล์และยีนบำบัดคาดโตจากราว $14,000 ล้าน (2024) ไปแตะระดับ $80,000–105,000 ล้านภายในปี 2030–2033 (CAGR ~22–25%) และ FDA อนุมัติยากลุ่มนี้ไปแล้ว ~37 ตัว โดยตั้งเป้าอนุมัติ 10–20 ตัวต่อปี เมื่อรวมกับคลื่น GLP-1 และ AI ที่เร่งการค้นพบ วงการนี้มี “เครื่องยนต์การเติบโต” หลายตัวพร้อมกัน
ฝั่ง ความเสี่ยง มีหลายชั้นที่ต้องระวัง:
- หน้าผาสิทธิบัตร: ยายักษ์หลายตัวกำลังจะหมดสิทธิบัตรพร้อมกัน — ถ้าหาตัวใหม่มาแทนไม่ทัน รายได้ของบริษัทใหญ่จะร่วงแรง
- การค้นพบยายังเสี่ยงสูง: แม้มี AI ช่วย แต่ยาส่วนใหญ่ยังล้มในคลินิก ต้นทุน ~$2,600 ล้านต่อตัวคือเดิมพันที่อาจสูญเปล่า — productivity ของ R&D เป็นปัญหาเรื้อรังของวงการ
- ราคาและการเมือง: ยีนบำบัดบางตัวราคาหลักล้านดอลลาร์ต่อโดส จุดชนวนแรงกดดันเรื่อง “ใครจ่ายไหว” และนโยบายควบคุมราคายา (เช่น ในสหรัฐฯ) คือความเสี่ยงที่อยู่นอกงบการเงิน
- กระจุกตัวที่ GLP-1: เมื่อทุนวิจัยและความสนใจไหลไปกองที่ยาลดน้ำหนัก ถ้าคลื่นนี้ชะลอหรือมีผลข้างเคียงระยะยาวโผล่ ทั้งกระดานก็สะเทือน
และนั่นคือเหตุผลที่บทนี้เป็น “แผนที่” ไม่ใช่ “คู่มือเจาะลึก” — เพราะคุณค่าที่แท้จริงของการมองทั้งเทรนด์ คือการเห็นว่า ทุกหมวดร้อยเข้าด้วยกันบนบันไดเดียวกัน ก่อนจะเดินเข้าไปสำรวจแต่ละขั้นอย่างละเอียด — กดเข้าไปอ่านบทเจาะลึกของหมวดที่คุณสนใจได้เลย (เริ่มจาก Biosimilars ที่มีบทเรียนพร้อมแล้ว)