Megatrend · Synthetic Biology
ขายพลั่วให้ทุกคนที่มาขุดทอง
ทุกครั้งที่มีกระแสตื่นทอง คนที่รวยแน่ๆ ไม่ใช่นักขุด แต่คือคนขายพลั่ว — ในยุคที่ทุกคนอยากออกแบบสิ่งมีชีวิตขึ้นมาใหม่ “พลั่ว” คือเครื่องเขียนดีเอ็นเอ น้ำยา ซอฟต์แวร์ และโรงงานชีววิทยาอัตโนมัติ บทเรียนนี้เล่าเรื่องชั้นที่อยู่ ใต้ ทุกความฝันของ synbio — และความจริงอันโหดร้ายว่า แม้แต่คนขายพลั่วก็ยังขาดทุน
01มันคืออะไร
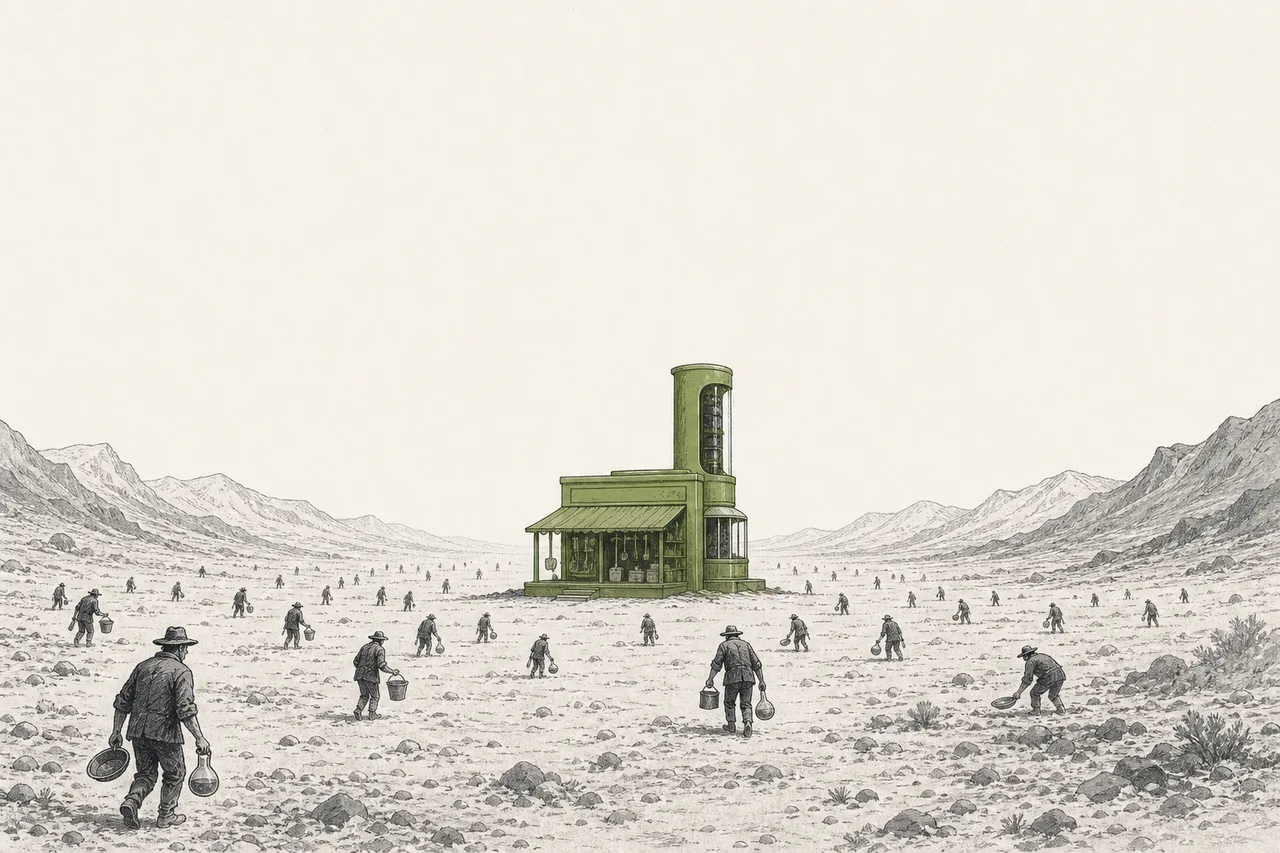
ลองนึกภาพยุคตื่นทองแคลิฟอร์เนีย คนนับแสนแห่กันไปขุดทอง ส่วนใหญ่กลับบ้านมือเปล่า แต่มีคนกลุ่มหนึ่งรวยแทบทุกคน — คนขายพลั่ว ขายกางเกงยีนส์ ขายเสบียง วลี “picks and shovels” (ขายพลั่วและจอบ) มาจากตรงนี้: แทนที่จะเดิมพันว่าใครจะเจอทอง คุณขายเครื่องมือให้ทุกคนที่มาขุด
node นี้คือ “คนขายพลั่ว” ของ Synthetic Biology ทั้งวงการ มันคือชั้นเครื่องมือ — เครื่องจักร น้ำยา ซอฟต์แวร์ และบริการ “วิศวกรรมสิ่งมีชีวิต” — ที่ทำให้คนอื่นสร้างชีววิทยาขึ้นมาได้ ไม่ว่าเป้าหมายปลายทางจะเป็นเนื้อจากการหมัก พลาสติกชีวภาพ ยา หรือเชื้อเพลิง ทุกคนต้องผ่านชั้นนี้ก่อน
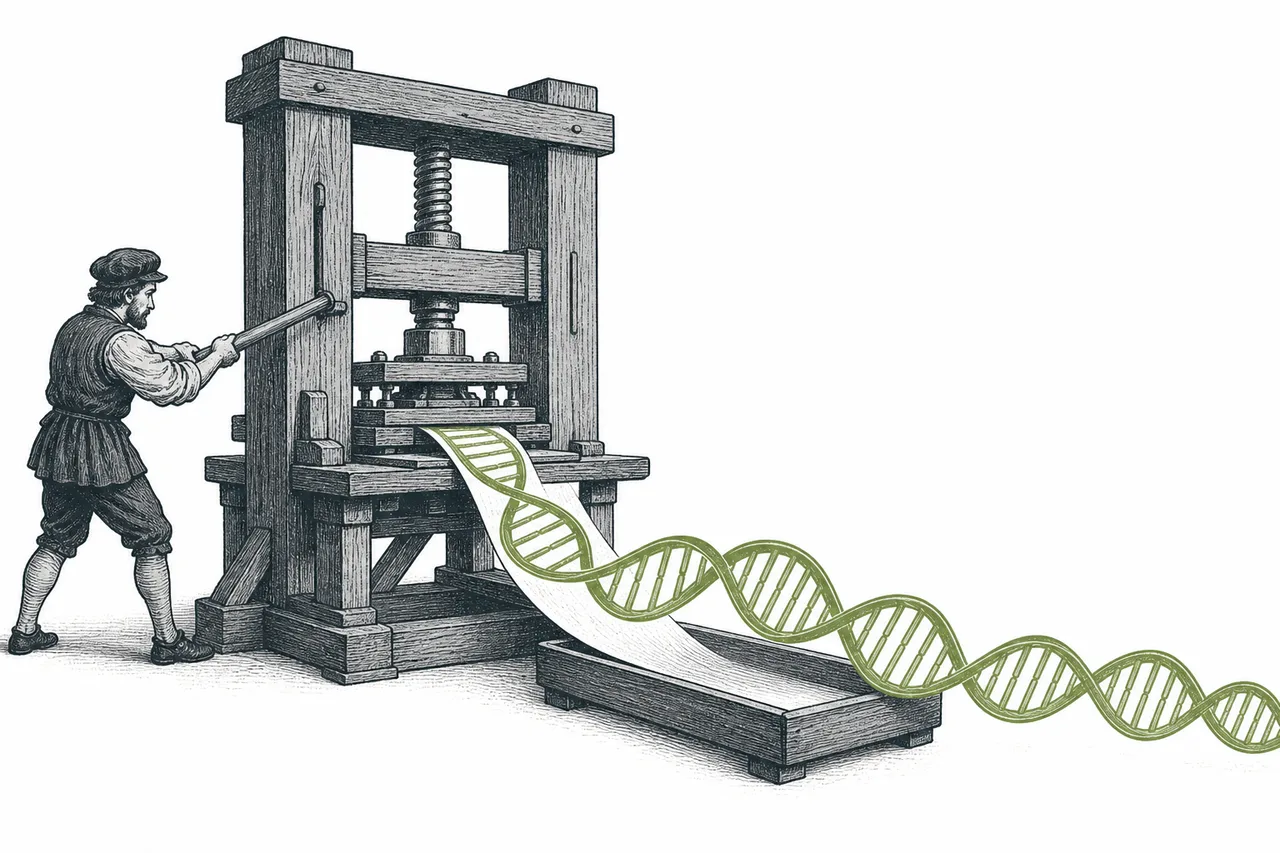
หัวใจของชั้นนี้คือ การสังเคราะห์ดีเอ็นเอ (DNA synthesis) — การ “เขียน” ดีเอ็นเอขึ้นมาใหม่จากศูนย์ ทีละตัวอักษร (A, T, C, G) แทนที่จะคัดลอกของที่ธรรมชาติเขียนไว้แล้ว ถ้าการอ่านดีเอ็นเอ (sequencing) คือการ อ่านหนังสือ การสังเคราะห์ก็คือการ พิมพ์หนังสือเล่มใหม่ — และมันคือคอขวดที่ทำให้ทั้งวงการเดินช้าหรือเร็ว
อ่าน (sequencing): เอาดีเอ็นเอที่มีอยู่มาแปลว่าลำดับตัวอักษรคืออะไร — ถูกและเร็วลงมหาศาลในรอบ 20 ปี (เจ้าตลาดคือ Illumina) ส่วน เขียน (synthesis): สร้างสายดีเอ็นเอที่ ยังไม่เคยมี ขึ้นมาจริงๆ ตามที่เราออกแบบ — ยากกว่า แพงกว่า และพัฒนาช้ากว่าการอ่านมาก นี่คือเหตุผลที่ “การเขียน” กลายเป็นธุรกิจที่น่าสนใจ (และโหด) ที่สุดของชั้นเครื่องมือ
ชั้นเครื่องมือนี้มี 4 ส่วนหลักที่ทำงานต่อกัน: (1) สังเคราะห์ดีเอ็นเอ (เขียนยีน/โอลิโก), (2) ระบบอัตโนมัติและโรงงานชีววิทยา (foundry) ที่รันการทดลองด้วยแขนกล, (3) ซอฟต์แวร์ ออกแบบและวิเคราะห์ และ (4) น้ำยาและเอนไซม์ ที่ใช้ในทุกขั้นตอน
02ทำไมถึงสำคัญ — ขายพลั่วให้ทุก gold rush
เหตุผลที่ชั้นนี้สำคัญสรุปได้ประโยคเดียว: ทุกแอปพลิเคชันของ synbio ต้องซื้อดีเอ็นเอและเครื่องมือจากที่นี่ก่อน ไม่ว่าสุดท้ายผู้ชนะจะเป็นบริษัทเนื้อหมัก พลาสติกชีวภาพ หรือยีนบำบัด — คนทำเครื่องมือได้เงินไปแล้วตั้งแต่ต้นน้ำ นี่คือเสน่ห์ของโมเดล picks-and-shovels: คุณไม่ต้องทายถูกว่าใครจะชนะ
ตลาดรวมของชั้นนี้กำลังโตในอัตราที่ดูสวยมาก ตลาด การสังเคราะห์ดีเอ็นเอ โดยรวมประเมินกันราว $3–8 พันล้านในปี 2025 (ตัวเลขต่างกันตามนิยาม) และคาดโตด้วย CAGR ราว 15% ส่วนตลาด synthetic biology ทั้งระบบ ที่ชั้นนี้รองรับ ประเมินกันว่าจะโตจาก ~$24 พันล้านในปี 2025 ไปแตะระดับแสนล้านดอลลาร์ในทศวรรษหน้า
ตัวเลขพวกนี้คือเหตุผลที่นักลงทุนเคยตื่นเต้นกับชั้นนี้สุดขีดในปี 2020–2021 ความฝันคือ: ถ้าวันหนึ่ง “การเขียนชีววิทยา” กลายเป็นเรื่องง่ายและถูกเหมือนการพิมพ์เอกสาร ใครคุมแท่นพิมพ์ก็คุมทั้งเศรษฐกิจชีวภาพ แต่อย่างที่เราจะเห็น ความจริงเดินช้ากว่าความฝันมาก
03มันทำงานยังไง — วงจร Design-Build-Test-Learn
วิศวกรรมชีววิทยาสมัยใหม่ทำงานเป็น วงจร 4 ขั้นที่หมุนซ้ำ เรียกว่า DBTL: ออกแบบ → เขียน → สร้าง → ทดสอบ แล้วเอาผลที่ได้ เรียนรู้ กลับไปออกแบบใหม่ ยิ่งหมุนวงจรนี้ได้เร็วและถูกเท่าไร ก็ยิ่งวิศวกรรมชีวิตได้เก่งเท่านั้น และชั้นเครื่องมือนี้คือสิ่งที่ทำให้แต่ละขั้นหมุนได้
ขั้นที่เป็น “คอขวด” จริงๆ คือ การเขียน (ขั้น 2) การอ่านดีเอ็นเอถูกลงเร็วมากจนเป็นตำนาน (ดูกล่องด้านล่าง) แต่การเขียนกลับติดเพดานทางเทคนิค — วิธีเคมีดั้งเดิม (phosphoramidite) ที่ใช้มา 40 ปี เขียนได้ทีละสายสั้นๆ และเกิดข้อผิดพลาดสะสมเมื่อสายยาวขึ้น ความหวังใหม่คือ การสังเคราะห์ด้วยเอนไซม์ (enzymatic synthesis) ที่เลียนแบบวิธีที่เซลล์เขียนดีเอ็นเอเอง — สะอาดกว่าและอาจเขียนสายยาวขึ้นได้
นักวิทยาศาสตร์ Rob Carlson ตั้งข้อสังเกตว่าต้นทุนการอ่าน/เขียนดีเอ็นเอ ลดลงเร็วพอๆ กับกฎของมัวร์ในวงการชิป จึงเรียกกันว่า “Carlson Curve” แต่จุดสำคัญที่หลายคนมองข้ามคือ: เส้นของ การอ่าน ดิ่งลงต่อเนื่อง ส่วนเส้นของ การเขียน กลับ แทบหยุดนิ่งในช่วงหลัง — ราว $0.03–0.05 ต่อเบสมาตั้งแต่ปี 2022 Carlson เองเตือนว่าตลาดสังเคราะห์ดีเอ็นเอยังเล็กเกินกว่าจะดึงดูดการลงทุนวิจัยมหาศาลแบบวงการชิป การเขียนดีเอ็นเอจึงอาจไม่ได้ถูกลงเร็วอย่างที่ฝัน
04มันอยู่ตรงไหนใน SynBio
ถ้าวาดแผนผัง Synthetic Biology เป็นชั้นๆ node นี้คือ ชั้นล่างสุดที่รองรับทุกอย่าง ส่วนพี่น้องของมันคือ “แอปพลิเคชัน” ที่อยู่ชั้นบน — ทุกตัวต้องพึ่งดีเอ็นเอและเครื่องมือจากชั้นนี้:
- ป้อน Alt-Protein & Precision Fermentation: การออกแบบสายพันธุ์จุลินทรีย์ให้ “หมัก” โปรตีนเป้าหมายออกมา เริ่มจากการเขียนยีนในชั้นนี้
- ป้อน Bio-Based Materials: จุลินทรีย์ที่ผลิตพลาสติกชีวภาพหรือสารเคมีอุตสาหกรรม ก็ถูกวิศวกรรมด้วยเครื่องมือชุดเดียวกัน
- ป้อน Sustainable Aviation Fuel & Bio-Fuels และ Agri-Biotech: เชื้อเพลิงชีวภาพและจุลินทรีย์เกษตร ล้วนเริ่มที่การออกแบบและเขียนดีเอ็นเอ
และมันเชื่อมข้ามไปยังเมกะเทรนด์อื่นอีกหลายเส้น:
- ทำให้ Biotech & Genomic Medicine เป็นไปได้: ยีนบำบัด วัคซีน mRNA และการพัฒนายา ล้วนต้องการดีเอ็นเอสังเคราะห์คุณภาพสูง — ตลาดยาคือลูกค้าที่จ่ายแพงที่สุดของชั้นนี้
- พึ่ง AI มากขึ้นเรื่อยๆ: ขั้น “ออกแบบ” และ “เรียนรู้” ของวงจร DBTL กำลังถูกขับด้วยโมเดล AI ที่ทำนายว่าลำดับดีเอ็นเอแบบไหนจะให้ผลตามต้องการ ลดจำนวนรอบการลองผิดลองถูก
- เป็นเครื่องมือให้ Climate Adaptation: ตั้งแต่จุลินทรีย์ตรึงไนโตรเจนไปจนถึงพืชทนแล้ง การออกแบบสิ่งมีชีวิตเพื่อรับมือสภาพภูมิอากาศ เริ่มที่ชั้นเครื่องมือนี้
05ตอนนี้ไปถึงไหนแล้ว — ฤดูหนาวของคนขายพลั่ว
นี่คือส่วนที่ต้องพูดตรงๆ: ชั้นเครื่องมือ synbio กำลังอยู่ในฤดูหนาว หลังกระแสปี 2021 ที่บริษัทกลุ่มนี้เข้าตลาดหุ้นด้วยมูลค่าพุ่งเกินจริง (หลายตัวผ่าน SPAC) ฟองสบู่ก็แตก ราคาหุ้นดิ่ง เงินทุนเหือดหาย และโมเดลธุรกิจ “foundry” ที่เคยถูกเชียร์ ก็ยังพิสูจน์ไม่ได้ว่ากำไรได้จริง
เรื่องที่บอกสภาพได้ชัดที่สุดคือ Ginkgo Bioworks (DNA) — เคยเป็นดาวเด่นของโมเดล foundry ที่ขายบริการ “ตั้งโปรแกรมเซลล์” ให้ลูกค้า เข้าตลาดผ่าน SPAC ในปี 2021 ด้วยมูลค่าราว $15,000 ล้าน แล้วราคาหุ้นร่วงกว่า 95% จากจุดสูงสุด จนต้องปรับโครงสร้างครั้งใหญ่ ปลดพนักงาน และเร่งลดการเผาเงิน (cash burn) ลง 55% จากปี 2024 ถึง 2025 เรื่องนี้คือบทเรียนว่าโมเดล foundry สวยบนสไลด์ แต่เศรษฐศาสตร์จริงยังไม่ลงตัว
ฝั่ง Twist Bioscience (TWST) — เจ้าตลาดการเขียนดีเอ็นเอด้วยเทคโนโลยี “DNA บนซิลิคอน” — เล่าเรื่องอีกแบบที่ให้ความหวังกว่า ปีงบประมาณ 2025 ทำรายได้สถิติ $376.6 ล้าน (+20%) และที่สำคัญคือ ขาดทุนลดลงเหลือ $77.7 ล้าน จากที่เคยขาดทุน $208.7 ล้านปีก่อน อัตรากำไรขั้นต้นขยับขึ้นเป็น 50.7% — แต่ย้ำว่า ยังขาดทุน นี่คือสภาพทั่วไปของชั้นนี้: รายได้โตจริง แต่เส้นทางสู่กำไรยังยาว
ในด้านเทคโนโลยี ความเคลื่อนไหวที่น่าสนใจที่สุดคือ “เครื่องพิมพ์ดีเอ็นเอตั้งโต๊ะ” — DNA Script เปิดตัวเครื่อง SYNTAX ที่ใช้การสังเคราะห์ด้วยเอนไซม์ พิมพ์โอลิโกได้ 96 เส้นพร้อมกันในห้องแล็บเอง ไม่ต้องสั่งซื้อแล้วรอส่ง ส่วน Ansa Biotechnologies (เอกชน) ก็เพิ่งระดมทุน $54 ล้านเพื่อขยายบริการสังเคราะห์ด้วยเอนไซม์ — สัญญาณว่าแม้ในตลาดที่ฝืด นักลงทุนยังเชื่อใน picks-and-shovels
และในปี 2025 Twist ยัง แยกธุรกิจจัดเก็บข้อมูลด้วยดีเอ็นเอ (DNA data storage) ออกไปเป็นบริษัทอิสระชื่อ Atlas Data Storage โดย Twist ยังถือหุ้นและรับค่าลิขสิทธิ์ — เป็นการตัดส่วนที่เผาเงินออก เพื่อโฟกัสธุรกิจหลักที่ใกล้กำไรกว่า สะท้อนวินัยใหม่ของทั้งวงการในยุคเงินแพง
06อนาคตข้างหน้า
ทิศทางแรกคือ การสังเคราะห์ด้วยเอนไซม์จะมาแทนเคมีเดิม ถ้าทำได้สำเร็จ มันจะปลดล็อกการเขียนสายดีเอ็นเอที่ยาวขึ้น สะอาดขึ้น และทำในแล็บเองได้ ไม่ต้องรอส่งของหลายวัน นักวิเคราะห์บางสำนักคาดว่าภายในปี 2030 อาจมีเครื่องตั้งโต๊ะที่เขียนยีนยาวระดับหลายพันเบสได้ในราคาต่ำกว่า $200K — ตลาดเฉพาะของ enzymatic DNA synthesis ถูกประเมินว่าจะโตเร็วมาก (CAGR ราว 27%) แม้ฐานยังเล็ก
ทิศทางที่สองคือ AI จะเปลี่ยนสมการของทั้งวงจร ถ้าโมเดล AI ทำนายได้แม่นขึ้นว่าลำดับดีเอ็นเอแบบไหนจะให้ผลตามต้องการ จำนวนรอบ “ลองผิดลองถูก” จะลดลง — แปลว่าต้องเขียนดีเอ็นเอ น้อยลง เพื่อให้ได้ผลเท่าเดิม นี่เป็นดาบสองคมสำหรับคนขายพลั่ว: ดีต่อทั้งวงการ แต่อาจกดดีมานด์การสังเคราะห์ดิบลง
ทิศทางที่สามคือ การคัดกรองจะดำเนินต่อ ยุคเงินฝืดบังคับให้บริษัทกลุ่มนี้เลิกไล่รายได้แบบไม่สนกำไร หันมาตัดส่วนที่เผาเงิน (อย่างที่ Twist ทำกับ Atlas) และโฟกัสตลาดที่จ่ายแพงจริง — โดยเฉพาะ ยาและการแพทย์ ผู้ที่รอดจะเป็นผู้ที่พิสูจน์ได้ว่า “ขายพลั่ว” แล้วกำไรจริง ไม่ใช่แค่โตเร็ว
07ความท้าทายและความเสี่ยง
บทเรียนนี้ต้องจบด้วยความซื่อสัตย์ เพราะชั้นเครื่องมือ synbio คือกรณีศึกษาว่า “ทฤษฎี picks-and-shovels ที่สวยงาม” อาจไม่จริงในทางปฏิบัติ
ความเสี่ยงข้อแรกคือ กำไรที่ยังไม่มา Twist ยังขาดทุน Ginkgo เพิ่งเร่งลดการเผาเงิน คนขายพลั่วควรจะได้เงินไม่ว่าใครจะชนะ — แต่ในความจริง ต้นทุนการสร้างเครื่องมือและ foundry สูงมาก จนรายได้ที่โตยังไม่พอกลบ ตำราบอกว่าคนขายพลั่วปลอดภัย แต่ถ้าพลั่วแพงเกินกว่าจะผลิตคุ้ม คนขายก็เจ็บได้เหมือนกัน
ความเสี่ยงข้อสองคือ โมเดล foundry ที่ยังพิสูจน์ไม่ได้ ไอเดีย “โรงงานชีววิทยาที่รับทำทุกอย่าง” ฟังดูเหมือนโรงหล่อชิป (TSMC) แต่ชีววิทยาไม่ได้เป็นมาตรฐานเหมือนซิลิคอน แต่ละโปรเจกต์ต่างกันมาก ทำให้ยากจะได้ economies of scale แบบเดียวกัน Ginkgo คือบททดสอบที่ยังไม่จบ
ความเสี่ยงข้อสามคือ “กฎของมัวร์แห่งดีเอ็นเอ” ที่แผ่วลง ต่างจากชิปที่ถูกลงต่อเนื่อง การเขียนดีเอ็นเอเกือบหยุดถูกลงในช่วงหลัง เพราะตลาดยังเล็กเกินกว่าจะดึงการลงทุนวิจัยมหาศาล ถ้าราคาต่อเบสไม่ลงต่อ ความฝัน “เขียนชีวิตได้ถูกเหมือนพิมพ์กระดาษ” ก็ถูกเลื่อนออกไป
ความเสี่ยงข้อสี่คือ ความปลอดภัยทางชีวภาพและกฎเกณฑ์ (biosecurity) ยิ่งใครก็เขียนดีเอ็นเอได้ง่ายและถูก ความเสี่ยงที่จะถูกใช้สร้างเชื้อโรคอันตรายก็ยิ่งสูง บริษัทสังเคราะห์ดีเอ็นเอต้องคัดกรองคำสั่งซื้อ และกฎเกณฑ์ที่เข้มขึ้นอาจเพิ่มต้นทุนและจำกัดตลาด
สรุปสั้นๆ: นี่คือชั้นที่ สำคัญที่สุด ของ synbio เพราะทุกอย่างเริ่มที่นี่ แต่ก็เป็นชั้นที่เจ็บที่สุดในรอบนี้ บทเรียนคือ “picks-and-shovels” ไม่ใช่คาถาวิเศษ — แม้แต่คนขายพลั่วก็ต้องขายพลั่วให้กำไร ไม่ใช่แค่ขายให้เยอะ