Megatrend · Critical Materials
โลหะที่ขุดขึ้นมาแล้วไม่เคยหายไปไหน — และปีนี้ราคาทะลุ $4,000
ทองแดงถูกฝังในสายไฟจนหมด น้ำมันถูกเผาทิ้ง แต่ทองคำแทบทุกกรัมที่มนุษย์เคยขุดขึ้นมาในประวัติศาสตร์ยังอยู่ครบจนวันนี้ นั่นทำให้ทองไม่ใช่ของอุตสาหกรรมแต่เป็น เงินที่ไม่มีใครพิมพ์เพิ่มได้ ปี 2025 ธนาคารกลางทั่วโลกแย่งกันซื้อทองเพื่อหนีจากดอลลาร์ ดันราคาทำสถิติใหม่ 53 ครั้งในปีเดียวและทะลุ $4,000 ต่อออนซ์เป็นครั้งแรก บทเรียนนี้จะเล่าว่าทำไมทองถึงพิเศษ ใครเป็นคนขยับราคา ทองถูกขุดขึ้นมาจากหินยังไง และใครคือเจ้าของเหมืองตัวจริง
01ทองคืออะไร (ของที่ไม่เคยถูกใช้หมด)
ลองคิดเล่นๆ ว่าแหวนทองที่คุณใส่อยู่ อาจมีอะตอมทองที่เคยเป็นเหรียญของจักรวรรดิโรมัน เคยเป็นเครื่องประดับของฟาโรห์ แล้วถูกหลอมใหม่นับสิบรอบข้ามสองพันปี — เป็นไปได้จริง เพราะทองคำเป็นโลหะที่ แทบไม่ทำปฏิกิริยากับอะไรเลย ไม่ขึ้นสนิม ไม่สึกกร่อน ไม่ผุ ผลคือทองแทบทุกกรัมที่มนุษย์เคยขุดขึ้นมาในประวัติศาสตร์ ยังอยู่ครบจนวันนี้
นี่คือจุดที่ทำให้ทองต่างจากพี่น้องทุกตัวในหมวดวัตถุดิบ ทองแดงถูกฝังในสายไฟ ลิเทียมถูกขังในแบตเตอรี่ น้ำมันถูกเผาเป็นควัน — พวกนี้ถูก “ใช้จนหมด” (consumed) แต่ทองไม่ถูกใช้หมด มันแค่ย้ายที่ จากเหมืองไปเป็นเครื่องประดับ ไปเป็นแท่งในห้องนิรภัย แล้ววันหนึ่งก็ถูกหลอมกลับมาใหม่ ทองที่ขุดมาทั้งประวัติศาสตร์รวมกันราว 216,000 ตัน — ถ้าหลอมรวมกันจะเป็นลูกบาศก์กว้างแค่ราว 22 เมตรต่อด้าน พอวางในสนามฟุตบอลได้สบายๆ
ปริมาณทองทั้งหมดที่เคยถูกขุดขึ้นมาและยังอยู่ในโลก — เครื่องประดับ แท่งลงทุน ทุนสำรองธนาคารกลาง และในอุปกรณ์อิเล็กทรอนิกส์ รวมกันราว 216,000 ตัน เพราะทองไม่สลาย สต็อกนี้จึง โตขึ้นเรื่อยๆ ไม่เคยลด ต่างจากโภคภัณฑ์อื่นที่ผลิตแล้วก็ถูกใช้หายไป
ในแผนที่เมกะเทรนด์ ทองเป็นสาขาย่อยของ Precious Metals ภายใต้เมกะเทรนด์ Critical Materials & Supply Chain แต่มันเป็น “แกะดำ” ของหมวดนี้ ตรงที่พี่น้องอย่างทองแดงหรือแร่หายากมีค่าเพราะ โลกกำลังจะขาด ส่วนทองมีค่าเพราะ โลกกลัว — ราคาของมันแทบไม่ขึ้นกับโรงงานหรือรถยนต์ แต่ขึ้นกับดอกเบี้ย ค่าเงินดอลลาร์ และความไม่ไว้ใจในระบบการเงิน
02ทำไมมันไม่เหมือนโภคภัณฑ์อื่น
กุญแจอยู่ที่คำว่า “พิมพ์เพิ่มไม่ได้” ธนาคารกลางพิมพ์เงินดอลลาร์หรือเยนเพิ่มได้ในพริบตา แต่ไม่มีใครเสกทองเพิ่มได้ ทองใหม่มาจากทางเดียวคือขุดขึ้นจากดิน และเหมืองทั่วโลกรวมกันผลิตทองใหม่ได้แค่ราว 3,300 ตันต่อปี — คิดเป็นเพียง ~1.5% ของสต็อกที่มีอยู่แล้ว พูดอีกแบบคือ ต่อให้เหมืองทั้งโลกเร่งขุดสุดกำลัง ปริมาณทองในโลกก็เพิ่มขึ้นแค่ปีละไม่ถึง 2%
อัตราส่วนนี้มีชื่อเรียกว่า stock-to-flow และมันสูงมากสำหรับทอง (สต็อกใหญ่ ไหลเข้าใหม่น้อย) นี่คือหัวใจว่าทำไมราคาทองไม่ได้ถูกกำหนดโดยเหมือง เพราะทองที่ขุดใหม่ในปีหนึ่งเป็นแค่เศษเสี้ยวของทองที่หมุนเวียนอยู่แล้ว ราคาจึงถูกกำหนดโดย “คนที่ถืออยู่ อยากถือต่อหรืออยากขาย” มากกว่า “เหมืองขุดได้เท่าไร” — ต่างจากทองแดงที่ราคาวิ่งตามอุปทานเหมืองโดยตรง
สินทรัพย์ที่คนแห่เข้าถือยามตลาดผันผวนหรือไม่ไว้ใจระบบการเงิน ทองเป็นราชาของกลุ่มนี้เพราะไม่มีความเสี่ยงว่าใครจะ “เบี้ยว” (ไม่เหมือนพันธบัตรที่รัฐอาจผิดนัด) และไม่มีใครพิมพ์เพิ่มมาเจือจางได้ ข้อเสียคือทอง ไม่ให้ดอกเบี้ยหรือปันผล — ถือแล้วได้แค่ตัวราคา จึงน่าถือที่สุดตอนดอกเบี้ยต่ำ
ปี 2025 ตอกย้ำเรื่องนี้ชัดที่สุด ความต้องการทองทั้งโลกทะลุ 5,000 ตันเป็นครั้งแรกในประวัติศาสตร์ คิดเป็นมูลค่ากว่า $555,000 ล้าน และเกือบทั้งหมดของแรงซื้อที่โตขึ้นไม่ได้มาจากโรงงาน แต่มาจากคนที่ต้องการ “ที่หลบภัย” — นักลงทุนและธนาคารกลาง
03ทองไปอยู่ที่ไหน + ใครขยับราคา
ทองที่ขุดและหมุนเวียนในแต่ละปีไหลไปสี่ทางใหญ่ๆ และการรู้ว่าใครซื้อทองไปทำอะไร คือกุญแจเข้าใจว่าทำไมราคาถึงวิ่ง ปี 2025 ความต้องการทองแบ่งเป็น เครื่องประดับ ~1,638 ตัน, ทองแท่งและเหรียญ ~1,374 ตัน, ธนาคารกลาง ~863 ตัน, กองทุน ETF ~801 ตัน และ อุตสาหกรรม/เทคโนโลยี ~323 ตัน
ดูเผินๆ เครื่องประดับดูเหมือนใหญ่สุด แต่นี่คือกับดักความเข้าใจ เพราะ คนซื้อเครื่องประดับเป็น “ผู้รับราคา” (price-taker) — ราคาแพงขึ้นก็ซื้อน้อยลง (ปี 2025 ปริมาณเครื่องประดับ ร่วง 18% เพราะราคาแพงเกินเอื้อม) เครื่องประดับจึงไม่ใช่ตัวดันราคา แต่เป็นตัว “ตามราคา” ต่างหาก
ตัวที่ ขยับราคาจริงๆ คือสองกลุ่มที่ซื้อเพราะ “กลัว” ไม่ใช่เพราะ “อยากสวย” — นั่นคือ นักลงทุน (ผ่านทองแท่ง เหรียญ และ ETF รวมกันกว่า 2,000 ตันในปี 2025 มูลค่าการลงทุนพุ่งเท่าตัวเป็นราว $240,000 ล้าน) และ ธนาคารกลาง สองกลุ่มนี้ยิ่งราคาขึ้นยิ่งซื้อ (ตรงข้ามกับเครื่องประดับ) และนี่คือเครื่องยนต์ของตลาดกระทิงรอบนี้
สังเกตการเปลี่ยนเกียร์ครั้งใหญ่: ก่อนปี 2022 ธนาคารกลางทั้งโลกซื้อทองเฉลี่ยแค่ ~473 ตัน/ปี แต่ตั้งแต่ปี 2022 พวกเขาซื้อทะลุ 1,000 ตันสามปีติด แม้ปี 2025 จะ “ชะลอ” เหลือ 863 ตัน (เพราะราคาแพงจนซื้อยากขึ้น) ก็ยังเกือบเท่าตัวของยุคก่อน คำถามคือ ทำไมธนาคารกลางถึงจู่ๆ หันมากว้านซื้อทอง? — คำตอบอยู่ในบทถัดไป
04ทำไมราคาทะลุ $4,000
ปี 2025 คือปีประวัติศาสตร์ของทอง ราคาทำสถิติสูงสุดใหม่ตลอดกาล ถึง 53 ครั้งในปีเดียว ราคาเฉลี่ยทั้งปีพุ่งเป็น $3,431/ออนซ์ (+44% จากปีก่อน) และในเดือนตุลาคม 2025 ทองทะลุ $4,000/ออนซ์เป็นครั้งแรกในประวัติศาสตร์ ก่อนจะยืนเหนือระดับนั้นต่อเนื่องมาถึงปี 2026
อะไรดันให้ทองวิ่งแรงขนาดนี้? มีสามแรงหลักที่มาพร้อมกัน
แรงแรกและใหญ่ที่สุดคือ การหนีจากดอลลาร์ (de-dollarisation) จุดเปลี่ยนคือปี 2022 เมื่อชาติตะวันตกอายัดทุนสำรองดอลลาร์ของรัสเซียหลังสงครามยูเครน นั่นส่งสัญญาณช็อกไปทั่วโลกว่า “เงินดอลลาร์ในทุนสำรองของคุณ อาจถูกแช่แข็งได้ถ้าขัดใจวอชิงตัน” ธนาคารกลางหลายชาติ — โดยเฉพาะจีน อินเดีย ตุรกี โปแลนด์ — จึงเริ่มลดสัดส่วนดอลลาร์แล้วหันมาถือทอง เพราะทองเป็นสินทรัพย์เดียวที่ ไม่มีใครแช่แข็งได้ และไม่ใช่หนี้ของประเทศใด
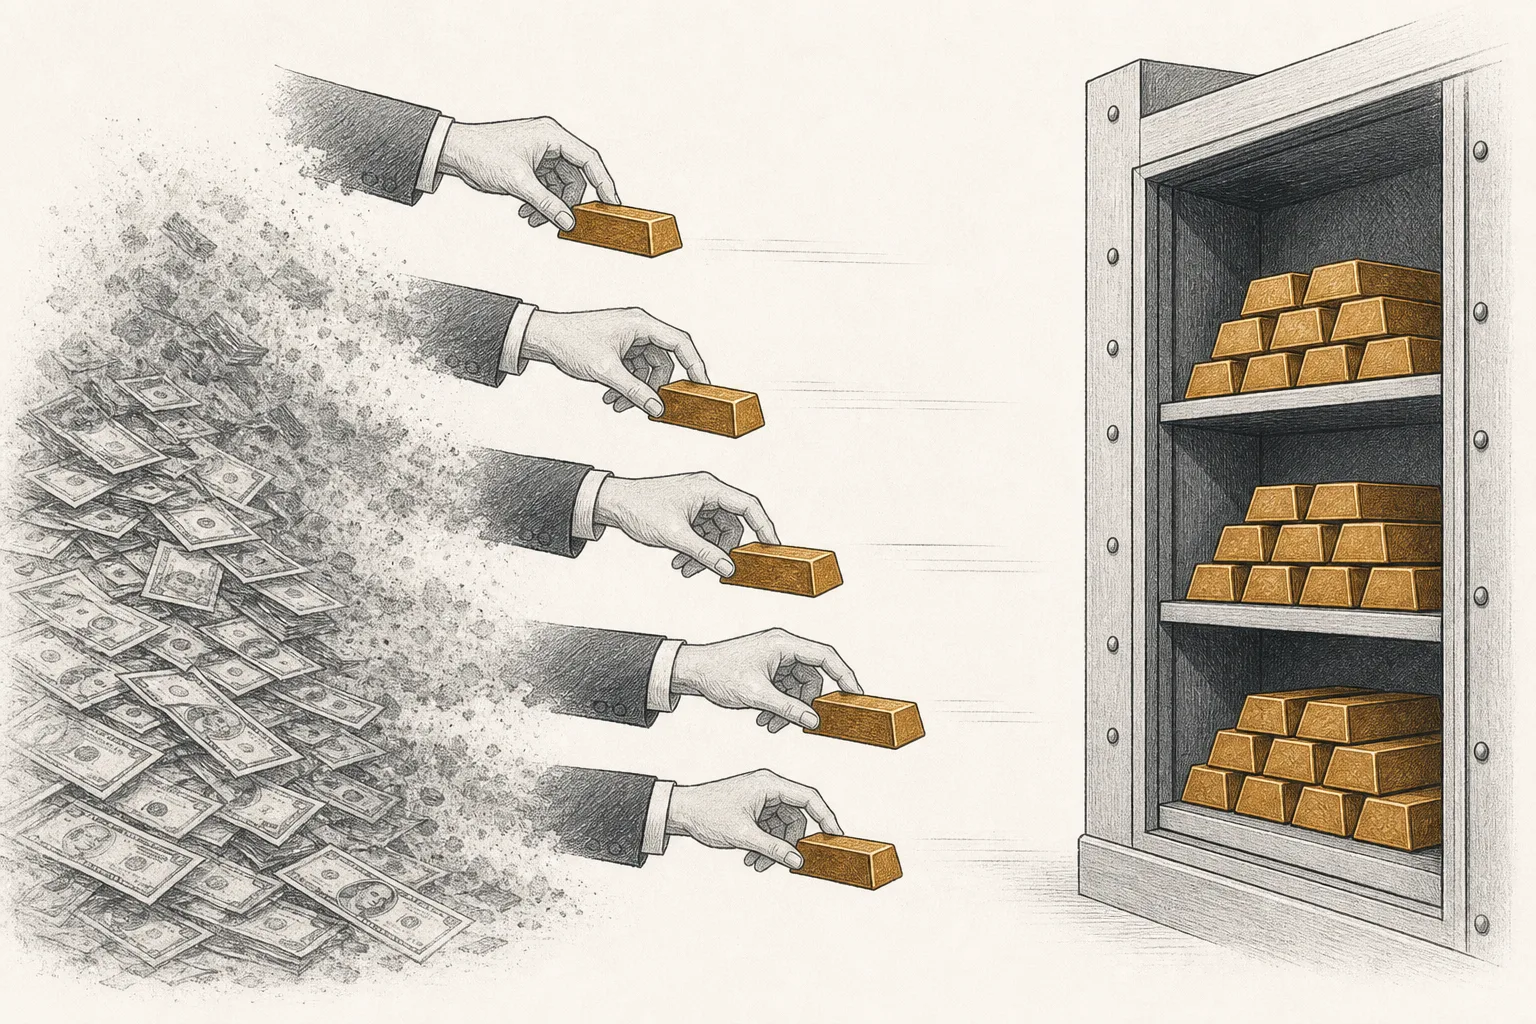
แรงที่สองคือ ดอกเบี้ยขาลง ทองไม่ให้ดอกเบี้ย ดังนั้นเวลาพันธบัตรให้ผลตอบแทนสูง คนก็ไม่อยากถือทอง แต่เมื่อธนาคารกลางสหรัฐ (เฟด) เริ่มลดดอกเบี้ยในเดือนตุลาคมและธันวาคม 2025 และตลาดคาดว่าจะลดต่อในปี 2026 “ต้นทุนค่าเสียโอกาส” ของการถือทองก็ลดลง ทองจึงน่าถือขึ้นทันที
แรงที่สามคือ ความกลัวภูมิรัฐศาสตร์และหนี้ ทั้งสงคราม ความตึงเครียดการค้า และหนี้ภาครัฐของประเทศใหญ่ๆ ที่พุ่งไม่หยุด ทำให้นักลงทุนมองหา “ประกัน” ที่อยู่นอกระบบการเงินปกติ — ยิ่งโลกดูไม่แน่นอน ทองยิ่งเปล่งประกาย นักวิเคราะห์จากธนาคารใหญ่หลายแห่งถึงกับตั้งเป้าราคาทองปี 2026 ไว้ในกรอบ $4,800-6,500/ออนซ์ แม้จะเป็นเพียงประมาณการที่ยังต้องรอพิสูจน์
05ขุดทองยังไง (เกรด · ต้นทุน · มาร์จิ้น)
ทีนี้มาดูฝั่ง “ของจริง” บ้าง ทองใหม่ทุกกรัมเริ่มจากการขุดหิน และตัวเลขที่ช็อกที่สุดของอุตสาหกรรมนี้คือ “เกรดแร่” (grade) — สัดส่วนทองในหิน เหมืองทองสมัยใหม่ขุดหินที่มีทองปนอยู่เฉลี่ยแค่ราว 1 กรัมต่อหิน 1 ตัน (เหมืองเปิดหน้าดินราว 1-4 กรัม/ตัน เหมืองใต้ดินเกรดสูงกว่าที่ 4-10 กรัม/ตัน) พูดง่ายๆ คือทองเจือจางในหินระดับ “หนึ่งในล้าน”
เกรด 1 กรัม/ตัน แปลว่าอะไร? แปลว่าเพื่อทองแค่ 1 ออนซ์ (หนักราว 31 กรัม เท่าเหรียญทองหนึ่งเหรียญ) เหมืองต้องขุดและบดหินราว 31 ตัน — หนักพอๆ กับรถบรรทุกทั้งคัน และเกรดนี้กำลัง “จางลง” ทุกทศวรรษ ในยุค 1950 หินหนึ่งตันเคยให้ทองราว 10 กรัม วันนี้เหลือไม่ถึง 1 กรัมในหลายเหมือง เพราะแหล่งแร่เกรดสูงถูกขุดไปหมดก่อนแล้ว
นี่พาเรามาที่ตัวเลขสำคัญที่สุดของธุรกิจเหมืองทอง คือ AISC (All-In Sustaining Cost) — ต้นทุน “ครบวงจร” ในการขุดทองหนึ่งออนซ์ รวมทุกอย่างตั้งแต่ค่าแรง พลังงาน สารเคมี ไปจนถึงค่าบำรุงเหมือง ปี 2025 ค่ากลางของอุตสาหกรรมอยู่ราว $1,600/ออนซ์ (เหมืองต้นทุนต่ำในแอฟริกาตะวันตกทำได้ต่ำกว่า $1,000 ส่วนเหมืองลึกในแอฟริกาใต้แตะ $1,650)
แล้วทองมาจากประเทศไหนบ้าง? ต่างจาก PGM ที่กระจุกในแอฟริกาใต้ ทองกระจายทั่วโลกน่าสนใจมาก ผู้ผลิตรายใหญ่สุดคือ จีน (~380 ตัน/ปี) ตามด้วย รัสเซีย (~330 ตัน) และ ออสเตรเลีย (~284 ตัน) โดยไม่มีประเทศไหนครองเกิน ~11% ของโลก การกระจายตัวนี้ทำให้ทองไม่มี “คอขวดประเทศเดียว” แบบแร่หายากหรือ PGM
06มันเชื่อมกับอะไรบ้าง
ทองนั่งอยู่ใต้ Precious Metals ร่วมกับพี่น้องสองตัวที่มีนิสัยต่างกันลิบ — PGM (แพลตินัม-แพลเลเดียม) ที่เป็น “ของอุตสาหกรรม” ฝังในท่อไอเสียรถยนต์ ราคาขึ้นกับยอดผลิตรถ และ เงิน (silver) ที่เป็น “ลูกครึ่ง” — ครึ่งหลบภัยแบบทอง อีกครึ่งเป็นของอุตสาหกรรม (แผงโซลาร์) ทองเป็นตัวเดียวในสามพี่น้องที่ แทบไม่พึ่งอุตสาหกรรมเลย ดีมานด์เทคโนโลยีของมันมีแค่ ~323 ตัน หรือราว 6% ของทั้งหมด
แต่ความเชื่อมโยงที่น่าสนใจที่สุดของทองไม่ได้อยู่ในหมวดวัตถุดิบ — มันอยู่กับ โลกการเงิน ทองเป็น “คู่แข่ง/สิ่งทดแทน” (substitute) ของ Digital Finance & Tokenization โดยตรง เพราะบิตคอยน์ถูกขายในฐานะ “ทองดิจิทัล” — สินทรัพย์นอกระบบที่พิมพ์เพิ่มไม่ได้เหมือนกัน คนรุ่นใหม่บางส่วนเลือกบิตคอยน์แทนทอง สองสินทรัพย์นี้จึงแย่งเม็ดเงิน “ที่หลบภัยนอกระบบ” กันเอง
อีกด้าน ทองได้แรงหนุนจาก Defense & Geopolitical Fragmentation โดยตรง — ยิ่งโลกแตกเป็นขั้ว ยิ่งมีสงครามและการคว่ำบาตร ธนาคารกลางยิ่งกลัวการพึ่งดอลลาร์ และยิ่งหันมาถือทอง นี่คือสาเหตุที่นิยามของ node ระบุว่าทองถูกขับด้วย “ดอกเบี้ยและความกลัว” ไม่ใช่ “การขาดแคลนจากการเปลี่ยนผ่านพลังงาน” แบบทองแดงหรือลิเทียม
07ใครครองสนามนี้
ถ้าอยากลงทุนใน “ทอง” ผ่านหุ้น ต้องเข้าใจก่อนว่าบริษัทเหมืองทองไม่ได้เคลื่อนตามราคาทองแบบหนึ่งต่อหนึ่ง — มันเคลื่อนแบบ “เลเวอเรจ” เพราะต้นทุน (AISC) ค่อนข้างคงที่ ดังนั้นเวลาราคาทองขึ้น 20% กำไรเหมืองอาจพุ่ง 50-100% (และตรงข้ามเวลาราคาลง) ผู้เล่นในสนามนี้แบ่งได้ราว 4 กลุ่ม
กลุ่มแรก — ยักษ์ระดับโลก ที่ผลิตทองปีละหลายล้านออนซ์ กระจายเหมืองหลายทวีปเพื่อลดความเสี่ยงประเทศเดียว นำโดย Newmont (เจ้าตลาดโลก) Barrick และ Agnico Eagle กลุ่มสอง — แชมป์ตลาดเกิดใหม่ อย่าง AngloGold Ashanti (รากแอฟริกาใต้) และทัพจีนที่กำลังผงาด กลุ่มสาม — บริษัท royalty/streaming ที่ไม่ขุดเอง แต่ซื้อ “สิทธิ์ส่วนแบ่งทอง” จากเหมืองคนอื่น (โมเดลมาร์จิ้นสูงสุดในวงการ) นำโดย Franco-Nevada
โมเดลที่บริษัทอย่าง Franco-Nevada จ่ายเงินก้อนให้เหมืองวันนี้ แลกกับสิทธิ์ซื้อทองจากเหมืองนั้นในราคาถูกมากตลอดอายุเหมือง พวกเขาจึงได้ “เลเวอเรจราคาทอง” โดยมีต้นทุนคงที่ ไม่ต้องเจอความเสี่ยงค่าแรง ไฟดับ หรือต้นทุนขุดบานปลาย — เป็นเหตุผลที่กลุ่มนี้มักมีมาร์จิ้นสูงที่สุดในอุตสาหกรรมเหมือง
08อนาคตและความเสี่ยง
คำถามใหญ่สุดของทองตอนนี้คือ “ตลาดกระทิงรอบนี้เป็นเชิงโครงสร้างหรือแค่ฟองสบู่?” ฝ่ายที่มองบวกชี้ว่าแรงซื้อธนาคารกลางเป็นเรื่อง โครงสร้างระยะยาว — การหนีจากดอลลาร์ไม่ใช่กระแสชั่วคราว แต่เป็นการปรับพอร์ตทุนสำรองของทั้งโลกที่จะใช้เวลาหลายปี บวกกับดอกเบี้ยขาลงและหนี้ภาครัฐที่ยังพุ่ง ทำให้ธนาคารใหญ่หลายแห่งตั้งเป้าทองแตะ $5,000-6,000 ในปี 2026
ฝั่งอุปทานก็หนุนราคา มีคำเตือนเรื่อง “peak gold” — แหล่งแร่เกรดสูงถูกขุดไปเกือบหมด เกรดเฉลี่ยจางลงทุกปี และการเปิดเหมืองใหม่ใช้เวลาเป็นสิบปี ทำให้อุปทานทองใหม่โตช้ามาก แม้ราคาจะพุ่ง เหมืองก็เพิ่มกำลังผลิตไม่ทันดีมานด์ในระยะสั้น
แต่ความเสี่ยงก็ชัดพอกัน ข้อแรก — ทองคือ “ความเชื่อ” ล้วนๆ มันไม่ให้ดอกเบี้ยหรือปันผล มูลค่าทั้งหมดมาจากการที่คนอื่นยอมรับว่ามันมีค่า ถ้าดอกเบี้ยจริงกลับมาสูง หรือความกลัวคลายลง ทองที่ทำสถิติติดกันมาทั้งปีก็เสี่ยงปรับฐานแรง — ทองเคยนิ่งยาวหลายปีหลังพีคปี 2011 มาแล้ว
ข้อสอง — ถ้าธนาคารกลางหยุดซื้อหรือเริ่มขาย แรงหนุนที่ใหญ่ที่สุดของรอบนี้ก็จะหายไป ปี 2025 ที่แรงซื้อ “ชะลอ” เหลือ 863 ตันก็เป็นสัญญาณว่าราคาที่แพงเกินไปทำให้แม้แต่ธนาคารกลางยังลังเล ข้อสาม — ความเสี่ยงเฉพาะเหมือง สำหรับคนที่ลงทุนผ่านหุ้น (ไม่ใช่ถือทองตรง) ยังต้องเจอความเสี่ยงต้นทุนพุ่ง ค่าแรง การเมืองในประเทศที่ตั้งเหมือง และการบริหารที่ผิดพลาด — หุ้นเหมืองอาจแพ้ราคาทองได้ถ้าบริหารต้นทุนไม่ดี
สรุปสั้นๆ: ทองคือโลหะที่ประหลาดที่สุดในโลกวัตถุดิบ — ของที่ขุดขึ้นมาแล้วไม่เคยหายไปไหน มีค่าเพราะ “พิมพ์เพิ่มไม่ได้” และราคาไม่ได้ขึ้นกับโรงงานหรือเหมือง แต่ขึ้นกับความกลัวของทั้งโลก ในยุคที่ความไว้ใจในเงินกระดาษกำลังสั่นคลอน ทองจึงกลับมาเป็นดาวเด่นอีกครั้ง — และเข้าใจว่าทำไมธนาคารกลางถึงแย่งกันซื้อมัน ก็คือเข้าใจว่าโลกการเงินกำลังกลัวอะไรอยู่