Megatrend · Critical Materials
โลหะมีค่าสองโลกที่อยู่คนละจักรวาล: หนึ่งคือชิ้นส่วนเครื่องยนต์ อีกหนึ่งคือความกลัว
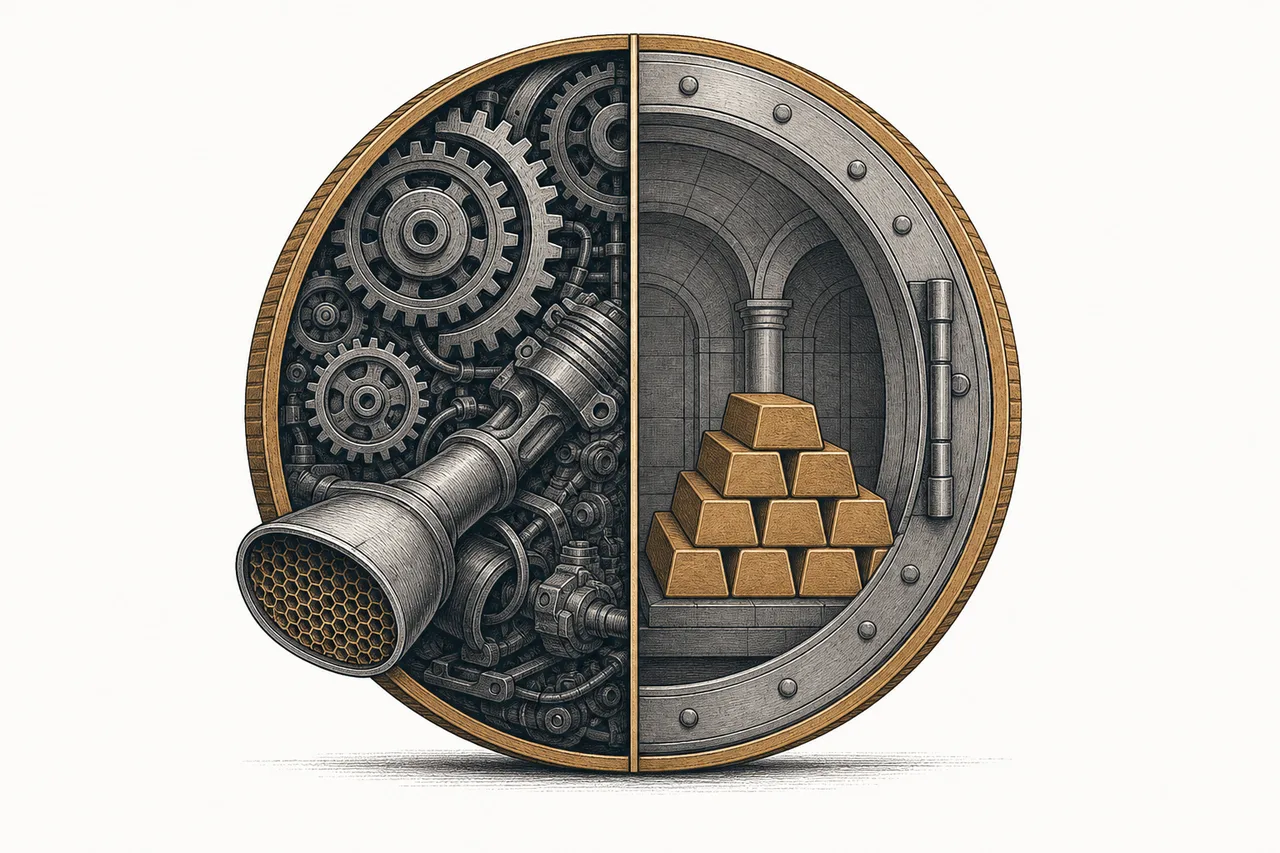
เราชอบเหมารวมว่า “โลหะมีค่า” เป็นพวกเดียวกัน — ทอง เงิน แพลตินัม แพลเลเดียม แต่จริงๆ มันแยกเป็นสองเรื่องที่แทบไม่เกี่ยวกัน เรื่องแรกคือกลุ่ม PGM (แพลตินัม-แพลเลเดียม-โรเดียม) ที่เป็น “ของอุตสาหกรรม” ฝังอยู่ในท่อไอเสียรถยนต์ — และกำลังถูกรถ EV คุกคามถึงตาย แต่มีเส้นชีวิตใหม่ชื่อ “ไฮโดรเจน” ส่วนเรื่องที่สองคือ “ทองคำ” ที่แทบไม่ใช่ของอุตสาหกรรมเลย แต่เป็นที่หลบภัยทางการเงินที่ธนาคารกลางทั่วโลกแย่งกันซื้อจนราคาทำสถิติใหม่ 53 ครั้งในปีเดียว
01มันคืออะไร (สองโลกในชื่อเดียว)
เวลาเราได้ยินคำว่า “โลหะมีค่า” เรามักนึกถึงของหรูที่เก็บมูลค่า — ทอง เงิน เครื่องประดับ แต่ถ้ามองในมุมการลงทุนจริงๆ node นี้ซ่อนเรื่องราว สองเรื่องที่อยู่คนละจักรวาล และขับเคลื่อนด้วยแรงคนละชุดกันโดยสิ้นเชิง
เรื่องแรกคือกลุ่ม PGM (Platinum-Group Metals) — แพลตินัม แพลเลเดียม และโรเดียม พวกนี้เป็น “ของอุตสาหกรรม” ที่คนทั่วไปแทบไม่เคยจับ เพราะส่วนใหญ่มันถูกฝังอยู่ใน ท่อไอเสียรถยนต์ ราคาของมันขึ้นกับว่าโลกผลิตรถน้ำมันกี่คัน ไม่ใช่ขึ้นกับความกลัว
เรื่องที่สองคือ ทองคำ (และพี่น้องอย่างเงิน) ทองคำแทบไม่ใช่ของอุตสาหกรรม — มันคือ “สินทรัพย์ทางการเงิน” ที่คนถือไว้ยามไม่ไว้ใจเงินกระดาษ ราคาของมันขึ้นกับดอกเบี้ย ค่าเงินดอลลาร์ และความกลัวในตลาดโลก ไม่ใช่ขึ้นกับยอดผลิตรถยนต์เลยแม้แต่น้อย
กลุ่มโลหะ 6 ชนิดที่มีสมบัติทางเคมีคล้ายกัน ตัวหลักในเชิงการค้าคือ แพลตินัม (Pt), แพลเลเดียม (Pd), โรเดียม (Rh) จุดเด่นคือเป็น “ตัวเร่งปฏิกิริยา (catalyst)” ที่ทรงพลังมาก — เร่งปฏิกิริยาเคมีโดยตัวมันเองไม่สึกหรอ จึงเป็นหัวใจของ เครื่องฟอกไอเสีย (catalytic converter) ในรถยนต์ และของเซลล์เชื้อเพลิงไฮโดรเจน
node นี้อยู่ใต้เมกะเทรนด์ Critical Materials & Supply Chain ซึ่งเป็นเรื่องของ “วัตถุดิบตั้งต้น” ที่โลกยุคใหม่ขาดไม่ได้ แต่จุดที่แปลกคือ — พี่น้องส่วนใหญ่ใน node นี้ (ทองแดง ลิเทียม แร่หายาก) เป็นของที่ ยิ่งโลกเปลี่ยนผ่านพลังงานยิ่งขาด ส่วนโลหะมีค่ากลับมีเรื่องราวที่ สวนทาง: การเปลี่ยนผ่านพลังงาน (รถ EV) คือ ภัยคุกคาม ต่อ PGM ไม่ใช่ตัวเร่ง นี่คือเหตุผลที่นิยามของ node เขียนชัดว่ามันถูกขับด้วย “ดอกเบี้ยและอุตสาหกรรม” ไม่ใช่ “การขาดแคลนจากไฟฟ้า”
02PGM: หัวใจอยู่ในท่อไอเสีย
มาเริ่มที่เรื่องแรกก่อน เพราะมันคือ “ลูก” ของ node นี้ — Platinum Group Metals (PGM) ถ้าจะเข้าใจ PGM ต้องเข้าใจสิ่งเดียว: มันคือธุรกิจของรถยนต์น้ำมัน
เกือบทุกคันที่ใช้เครื่องยนต์สันดาป (เบนซิน/ดีเซล) ต้องมี “เครื่องฟอกไอเสีย” ที่ขาไอเสีย ข้างในมีตาข่ายเซรามิกเคลือบด้วย PGM บางๆ ทำหน้าที่เปลี่ยนก๊าซพิษ (CO, ไนโตรเจนออกไซด์, ไฮโดรคาร์บอน) ให้กลายเป็นก๊าซที่ไม่อันตราย ปฏิกิริยานี้เกิดได้เพราะ PGM เป็นตัวเร่งที่เก่งมาก โดยที่ตัวมันแทบไม่สึกหรอ — โลกจึงต้องขุดมันออกมาเรื่อยๆ เพื่อใส่รถคันใหม่
ความผูกพันนี้ลึกขนาดไหน? กว่า 80% ของดีมานด์แพลเลเดียมมาจากอุตสาหกรรมรถยนต์อย่างเดียว นี่ไม่ใช่ “หนึ่งในการใช้งาน” แต่มันคือ เกือบทั้งหมด ของตลาด แพลเลเดียมจึงเป็นโลหะที่ชะตาผูกกับเครื่องยนต์น้ำมันแน่นที่สุด ขณะที่แพลตินัมกระจายตัวกว่า (รถยนต์ + เครื่องประดับ + อุตสาหกรรมเคมี) และโรเดียมเป็นตัวจิ๋วที่ราคาเหวี่ยงโหดที่สุดในสามตัว
ปัญหาคือ — ความผูกพันที่ลึกขนาดนี้กลายเป็น “จุดอ่อนถึงตาย” เมื่อโลกเริ่มเลิกใช้เครื่องยนต์น้ำมัน เพราะนี่คือหัวใจของบทถัดไป
03ภัยคุกคาม EV ปะทะเส้นชีวิตไฮโดรเจน
เหตุผลที่ PGM น่าสนใจในเชิงเมกะเทรนด์ ไม่ใช่เพราะมันโต — แต่เพราะมันยืนอยู่บน “ทาง 3 แพร่ง” ที่ชี้ชะตามูลค่าทั้งกลุ่ม
ทางแรกคือ ภัยคุกคามจากรถ EV รถไฟฟ้าล้วน (BEV) ไม่มีท่อไอเสีย จึง ไม่ต้องใช้เครื่องฟอกไอเสีย เลย แปลว่าทุกคัน EV ที่ขายได้ คือรถน้ำมันหนึ่งคันที่หายไป — และคือ PGM ที่หายไปจากตลาด นักวิเคราะห์ประเมินว่าการเปลี่ยนไป EV เคยกัดดีมานด์แพลเลเดียมหายไป 1.5–2.25 ล้านออนซ์ต่อปี หรือราว 15–22% ของตลาดทั้งหมดที่มีแค่ ~10 ล้านออนซ์
แต่ทางที่สองคือ เส้นชีวิตจากไฮโดรเจน เมื่อโลกหันมาใช้ ไฮโดรเจนและเซลล์เชื้อเพลิง แพลตินัมกลับเป็นหัวใจอีกครั้ง — ทั้งใน “เซลล์เชื้อเพลิง” ที่เปลี่ยนไฮโดรเจนเป็นไฟฟ้า (ใช้ในรถบรรทุก รถบัส) และใน “อิเล็กโทรไลเซอร์” ที่แยกน้ำเป็นไฮโดรเจนสีเขียว WPIC (สภาการลงทุนแพลตินัมโลก) ประเมินว่าดีมานด์จากไฮโดรเจนอาจดูดซับ ~11% ของดีมานด์แพลตินัมทั้งหมดภายในปี 2030 หรือราว 875,000–900,000 ออนซ์ — ชดเชยส่วนที่ EV กินไปได้บางส่วน
เซลล์เชื้อเพลิง (fuel cell) = เครื่องที่เอาไฮโดรเจน + ออกซิเจน มาทำให้เกิดไฟฟ้า (ไอเสียเป็นแค่น้ำ) ใช้แพลตินัมเป็นตัวเร่ง · อิเล็กโทรไลเซอร์ (electrolyzer) = ทำกลับด้าน เอาไฟฟ้า (จากแสงแดด/ลม) มาแยกน้ำให้ได้ไฮโดรเจน “สีเขียว” ทั้งสองอย่างนี้คือต้นทางและปลายทางของเศรษฐกิจไฮโดรเจน — และทั้งคู่ต้องพึ่งแพลตินัม
ทางที่สามคือ ภาวะของขาด (deficit) ในปัจจุบัน ที่พยุงราคาไว้ ไม่ว่าดีมานด์ระยะยาวจะไปทางไหน วันนี้แพลตินัม “ผลิตไม่พอใช้” — WPIC คาดปี 2025 จบด้วยภาวะขาดราว 1.08 ล้านออนซ์ (มากที่สุดนับตั้งแต่ปี 2014) และจะขาดต่อเนื่องไปถึงปี 2029 ผลคือในปี 2025 ราคาแพลตินัมพุ่งกว่า 130% แตะราว $2,400/ออนซ์ ขณะที่แพลเลเดียม (ที่ผูกกับรถน้ำมันล้วน) ก็เด้งกลับ ~70% หลังจากร่วงหนักมาหลายปี
04ทองคำ: สินทรัพย์แห่งความกลัว
ทีนี้มาเรื่องที่สอง ซึ่งคนละโลกกับ PGM โดยสิ้นเชิง — และเป็นอีก “ลูก” ของ node นี้: ทองคำ (Gold) แทบไม่ใช่ของอุตสาหกรรม — ความต้องการทองส่วนใหญ่มาจากเครื่องประดับ การลงทุน และที่สำคัญที่สุดในยุคนี้คือ ธนาคารกลาง ทองจึงไม่ได้ขึ้นกับยอดผลิตรถยนต์หรืออะไรในโรงงานเลย มันขึ้นกับ “ความกลัว” และความไม่ไว้ใจในระบบเงินกระดาษ
ปี 2025 คือปีประวัติศาสตร์ของทอง ราคาทำสถิติสูงสุดใหม่ ถึง 53 ครั้งในปีเดียว ราคาเฉลี่ยทั้งปีพุ่งเป็น $3,431/ออนซ์ (+44% จากปีก่อน) และไตรมาส 4 เฉลี่ยแตะ $4,135/ออนซ์ ความต้องการทองรวมทะลุ 5,000 ตัน เป็นครั้งแรก
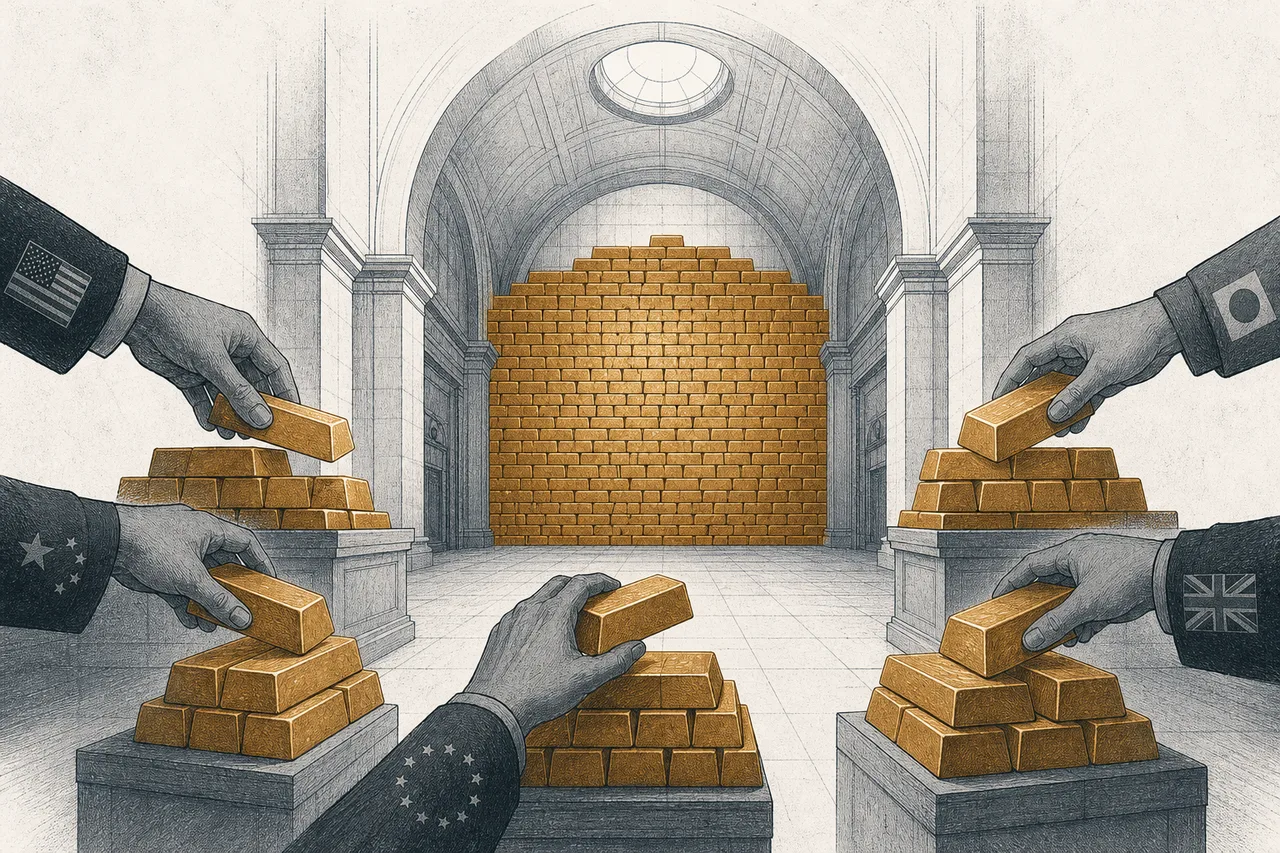
ใครเป็นคนซื้อ? พระเอกตัวจริงคือ ธนาคารกลางทั่วโลก ที่กว้านซื้อทองเข้าทุนสำรอง เพื่อ “กระจายความเสี่ยง” ออกจากดอลลาร์ ปี 2025 ธนาคารกลางซื้อทองรวม 863 ตัน — ดูเหมือนชะลอจากปี 2022–2024 ที่ทะลุ 1,000 ตัน/ปี แต่ยังเกือบเท่าตัวของค่าเฉลี่ยยุคก่อน 2022 ที่ซื้อเฉลี่ย ~473 ตัน/ปี ธนาคารกลางโปแลนด์เป็นผู้ซื้อรายใหญ่สุดปีที่สอง เพิ่มทอง 102 ตัน
แล้ว เงิน (silver) ล่ะ? เงินคือ “ลูกครึ่ง” — ครึ่งหนึ่งเป็นที่หลบภัยแบบทอง อีกครึ่งเป็นของอุตสาหกรรมจริงๆ โดยเฉพาะแผงโซลาร์เซลล์ที่ใช้เงินเป็นตัวนำไฟฟ้า ภาคโซลาร์โตจนกินสัดส่วน 29% ของดีมานด์เงินอุตสาหกรรม ในปี 2024 (จากแค่ 11% ในปี 2014) ปี 2025 ตลาดเงินขาดดุลเป็นปีที่ 5 ติดต่อกัน (~95–117 ล้านออนซ์) ดันราคาเงินทะลุ $60/ออนซ์ ในเดือนธันวาคม 2025 เป็นครั้งแรกในประวัติศาสตร์ — เงินจึงได้แรงหนุนทั้งจาก “ความกลัว” แบบทอง และจาก การเปลี่ยนผ่านพลังงาน พร้อมกัน
05มันอยู่ตรงไหนใน Critical Materials
node นี้นั่งอยู่ใต้ Critical Materials & Supply Chain ร่วมกับพี่น้องอย่างทองแดง ลิเทียม นิกเกิล-โคบอลต์ และแร่หายาก แต่อย่างที่บอกไปตอนต้น — มันเป็น “แกะดำ” ของครอบครัวนี้
พี่น้องส่วนใหญ่เป็นวัตถุดิบที่ การเปลี่ยนผ่านพลังงานทำให้ขาดแคลน (ยิ่งทำแบตเตอรี่/มอเตอร์/สายไฟ ยิ่งต้องใช้ทองแดง-ลิเทียม-นิกเกิลมากขึ้น) แต่โลหะมีค่าแยกเป็นสองขั้ว:
- PGM สวนทางครอบครัว: รถ EV (ส่วนหนึ่งของ Electrification & Mobility) คือ ภัยคุกคาม ไม่ใช่ตัวเร่ง เพราะ EV ฆ่าดีมานด์เครื่องฟอกไอเสีย — นี่คือจุดที่เมกะเทรนด์หนึ่งกินอีกเมกะเทรนด์หนึ่ง
- PGM เชื่อมกับไฮโดรเจน: แต่มันก็ป้อน Hydrogen & Fuel Cells โดยตรง — แพลตินัมคือวัตถุดิบสำคัญของเซลล์เชื้อเพลิงและอิเล็กโทรไลเซอร์ ถ้าเศรษฐกิจไฮโดรเจนมาจริง PGM ได้อานิสงส์เต็มๆ
- ทองคำเชื่อมกับการเงิน: ทองเป็น “คู่แข่ง/ทางเลือก” ของระบบการเงิน เวลาคนไม่ไว้ใจเงินกระดาษหรือดอลลาร์ พวกเขาหนีเข้าทอง — และนี่คือจุดที่มันไปสัมพันธ์กับ Digital Finance & Tokenization ที่นิยามของ node บอกว่าเป็น “สิ่งทดแทน (substitute)”: ทั้งทองและบิตคอยน์ถูกขายในฐานะ “ของหลบภัยนอกระบบ” ที่แย่งเม็ดเงินกันเอง
สรุปคือ node เดียวนี้แตะทั้งโลกของ “เครื่องยนต์” (อุตสาหกรรมรถ) โลกของ “พลังงานสะอาด” (ไฮโดรเจน) และโลกของ “เงิน” (ธนาคารกลาง) — น้อย node ที่จะกางขาคร่อมสามโลกที่ไม่เกี่ยวกันได้ขนาดนี้
06ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
ภาพปี 2025–2026 คือ “สองความเร็ว” ฝั่งทองคำร้อนแรงสุดขีด — ทะลุ $4,000/ออนซ์ เป็นครั้งแรกในเดือนตุลาคม 2025 และทำสถิติสูงสุดใหม่ถึง 53 ครั้งในปีเดียว จากแรงซื้อธนาคารกลางและความกลัวภูมิรัฐศาสตร์ ส่วนฝั่ง PGM กำลังฟื้นจากก้นเหวหลังราคาแพลเลเดียมพังยับ — มันเคยพุ่งแตะ $3,420/ออนซ์ ในเดือนมีนาคม 2022 (ตอนตลาดกลัวรัสเซียถูกตัดอุปทาน) แล้ว ร่วงลงถึง 76% เหลือ ~$813 ในเดือนสิงหาคม 2024 เมื่อความกลัวคลายและกระแส EV กดดีมานด์
อีกแกนที่ต้องเข้าใจคือ “ใครเป็นเจ้าของแร่” ฝั่ง PGM กระจุกตัวน่ากลัวมาก — แอฟริกาใต้ผลิตแพลตินัม ~70% ของอุปทานเหมือง (และ ~91% ของปริมาณสำรอง) และเป็นแหล่งแพลเลเดียมราว 35–40% ส่วน รัสเซีย (ผ่านเหมือง Norilsk) คุมแพลเลเดียมอีก ~26% แปลว่าแค่สองประเทศนี้ก็กำหนดชะตาราคาได้ทั้งตลาด — และทั้งคู่มีปัญหา: แอฟริกาใต้เจอไฟดับเรื้อรังกับต้นทุนพุ่งจนหลายเหมืองขาดทุน ส่วนรัสเซียก็มีความเสี่ยงคว่ำบาตร
ผู้เล่นในกลุ่มนี้แบ่งได้ 3 พวกชัดเจน: (1) เหมืองทอง ที่ได้อานิสงส์ราคาทองทำสถิติ · (2) เหมือง PGM ที่กระจุกในแอฟริกาใต้และยืนบนทาง 3 แพร่ง · และ (3) บริษัท royalty/streaming — โมเดลที่ฉลาดที่สุดในวงการ คือไม่ขุดเอง แต่เอาเงินไปซื้อ “สิทธิ์ส่วนแบ่งทอง” จากเหมืองคนอื่นล่วงหน้า ทำให้ได้กำไรเมื่อทองขึ้น โดยไม่ต้องแบกต้นทุนขุดและความเสี่ยงเหมือง
โมเดลธุรกิจที่บริษัทอย่าง Franco-Nevada, Wheaton จ่ายเงินก้อนให้เหมืองวันนี้ แลกกับสิทธิ์ซื้อทอง/เงินจากเหมืองนั้นในราคาถูกมากตลอดอายุเหมือง พวกเขาจึงได้ “เลเวอเรจราคาทอง” โดยมีต้นทุนคงที่ ไม่ต้องเจอความเสี่ยงค่าแรง ไฟดับ หรือต้นทุนขุดบานปลาย — เป็นเหตุผลที่บริษัทกลุ่มนี้มักมีมาร์จิ้นสูงที่สุดในอุตสาหกรรมเหมือง
07อนาคตข้างหน้า
อนาคตของ node นี้ต้องดูแยกสองเรื่องเหมือนเดิม
ฝั่ง PGM คำถามใหญ่คือ “ไฮโดรเจนจะมาทันชดเชย EV ไหม” ถ้าเศรษฐกิจไฮโดรเจนเดินหน้าจริง (รถบรรทุกเซลล์เชื้อเพลิง + อิเล็กโทรไลเซอร์ผลิตไฮโดรเจนสีเขียว) ดีมานด์แพลตินัมก้อนใหม่จะเข้ามาเติม ~11% ภายในปี 2030 ตามที่ WPIC ประเมิน บวกกับภาวะของขาดที่คาดว่าจะลากยาวถึงปี 2029 ก็พอจะพยุงราคาแพลตินัมไว้ได้ แต่ถ้าไฮโดรเจนมาช้ากว่าที่หวัง (ซึ่งเกิดได้ง่ายมาก) แพลเลเดียมที่ผูกกับรถน้ำมันล้วนจะเจ็บที่สุด
ฝั่ง ทองคำ ทิศทางขึ้นกับสามแรง: ดอกเบี้ย (ดอกเบี้ยลง = ทองน่าถือขึ้น), แรงซื้อธนาคารกลาง (ที่ยังสูงกว่ายุคก่อนเกือบเท่าตัว) และความกลัวภูมิรัฐศาสตร์ ตราบใดที่โลกยังไม่ไว้ใจดอลลาร์และยังเต็มไปด้วยความไม่แน่นอน ทองก็ยังมีฐานรองรับ — แต่ก็ต้องระวังว่าราคาที่ทำสถิติติดกันมาแล้ว ย่อมเสี่ยงต่อการปรับฐานแรงเมื่อความกลัวคลาย
ส่วน เงิน น่าสนใจตรงที่ได้สองแรงพร้อมกัน — ทั้งหลบภัยแบบทองและดีมานด์อุตสาหกรรมจากโซลาร์/EV/ดาต้าเซ็นเตอร์ ที่คาดว่าจะโตต่อถึงปี 2030 ทำให้เงินอาจเป็น “จุดบรรจบ” ที่หายากของสองโลกในบทเรียนนี้
08ความท้าทายและความเสี่ยง
ความเสี่ยงของ node นี้ก็แยกสองโลกเช่นกัน
ความเสี่ยงข้อแรกของ PGM คือ รถ EV ฆ่าดีมานด์รถน้ำมัน นี่คือภัยเชิงโครงสร้าง ไม่ใช่วัฏจักร ทุก EV ที่ขายได้คือ PGM ที่หายไปถาวร แพลเลเดียมซึ่งพึ่งรถน้ำมัน ~85% เปราะที่สุด ถ้า EV โตเร็วกว่าที่ไฮโดรเจนจะมาชดเชย ดีมานด์ก็หดต่อเนื่อง — และโรเดียมที่ราคาเหวี่ยงโหดยิ่งอันตรายกว่า
ความเสี่ยงข้อสองคือ การกระจุกตัวของอุปทาน เมื่อแอฟริกาใต้คุมแพลตินัม ~70% และรัสเซียคุมแพลเลเดียม ~26% ปัญหาในประเทศใดประเทศหนึ่ง (ไฟดับ ประท้วง คว่ำบาตร) ก็เหวี่ยงราคาทั้งตลาดได้ทันที นี่เป็นดาบสองคม: ของขาดดันราคาขึ้นก็จริง แต่ความเปราะของห่วงโซ่ก็สูง — และหลายเหมืองในแอฟริกาใต้ก็ขาดทุนจนต้องปิดชาฟต์ในรอบราคาตกที่ผ่านมา
ความเสี่ยงข้อสามคือ ทองคำอ่อนไหวต่อดอกเบี้ยและอารมณ์ตลาด ทองไม่ให้ดอกเบี้ยหรือปันผล มูลค่าของมันคือ “ความเชื่อ” ล้วนๆ เมื่อดอกเบี้ยจริงสูงขึ้น หรือความกลัวคลายลง ทองมักถูกขายทำกำไรแรง ราคาที่ทำสถิติติดกันมาทั้งปี 2025 ยิ่งทำให้ความเสี่ยงปรับฐานสูงขึ้น — และถ้าวันหนึ่งธนาคารกลางหยุดซื้อหรือเริ่มขาย แรงหนุนที่ใหญ่ที่สุดก็จะหายไป
สรุปสั้นๆ: นี่คือ node ที่สอนเราว่าชื่อหมวดหมู่หลอกตาได้ “โลหะมีค่า” ฟังดูเป็นพวกเดียวกัน แต่จริงๆ ข้างในมีโลหะที่อยู่ในท่อไอเสียรถคุณ กับโลหะที่อยู่ในห้องนิรภัยธนาคารกลาง — สองสิ่งที่แทบไม่เคยเดินทางเดียวกัน และนั่นแหละคือสิ่งที่ทำให้มันน่าศึกษา