Megatrend · Critical Materials
โลหะ 4 ตัวที่ขุดได้จากแค่สองประเทศ — กำลังถูกรถ EV ฆ่า แต่ไฮโดรเจนอาจชุบชีวิตมันกลับมา
แพลตินัม แพลเลเดียม โรเดียม อิริเดียม — สี่โลหะที่คนทั่วไปแทบไม่เคยเห็น แต่มันซ่อนอยู่ในท่อไอเสียรถยนต์ทุกคันที่ใช้น้ำมัน ทำหน้าที่เปลี่ยนก๊าซพิษให้กลายเป็นอากาศสะอาด ปัญหาคือมันขุดได้จริงแค่สองที่บนโลก — แอฟริกาใต้กับรัสเซีย — และตอนนี้มันกำลังยืนอยู่บนทางสองแพร่ง: รถไฟฟ้า (EV) ที่ไม่มีท่อไอเสียกำลังกัดดีมานด์เก่าหายไป ขณะที่เศรษฐกิจไฮโดรเจนกำลังเปิดดีมานด์ก้อนใหม่ บทเรียนนี้พาดูตั้งแต่หินในเหมืองจนถึงหุ้นในตลาด ว่าทำไมโลหะกลุ่มนี้ถึงเป็นหนึ่งในเดิมพันที่น่าตื่นเต้นที่สุดของยุคเปลี่ยนผ่านพลังงาน
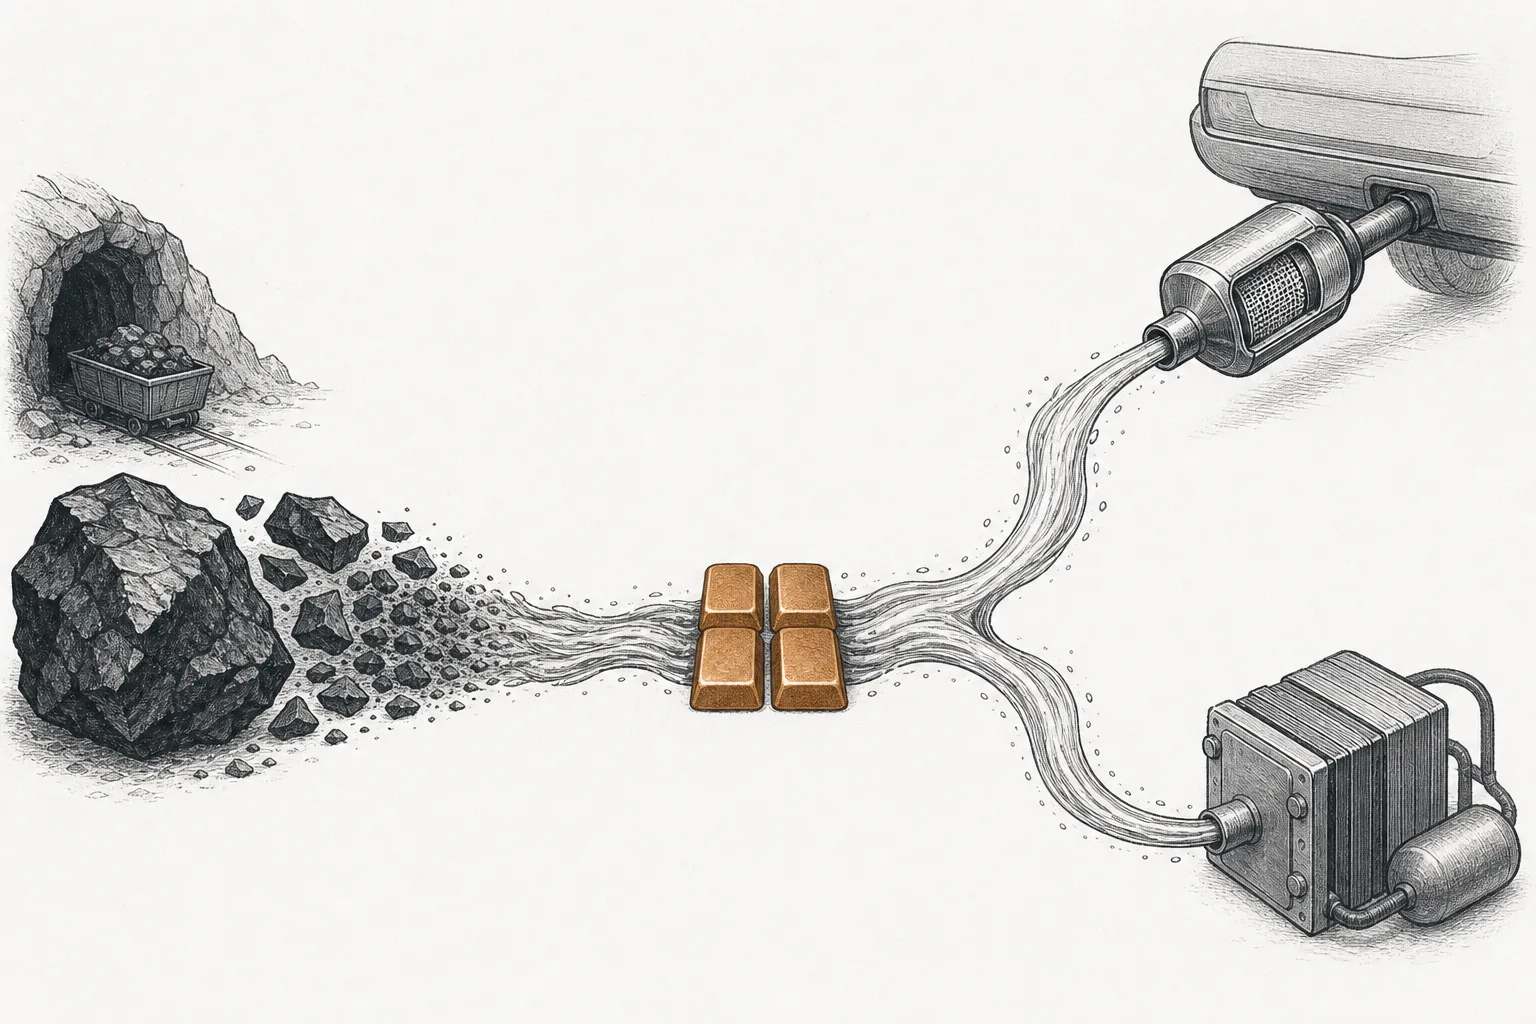
01มันคืออะไร (Pt · Pd · Rh · Ir)
ลองนึกถึงโลหะกลุ่มหนึ่งที่หายากกว่าทองมาก หนักกว่าตะกั่ว ทนความร้อนได้สุดขีด และมีความสามารถพิเศษอย่างหนึ่งที่ทำให้มันมีค่ามหาศาล — มันเร่งปฏิกิริยาเคมีให้เกิดเร็วขึ้นได้ โดยที่ตัวมันเองแทบไม่สึกหรอ นี่คือ โลหะกลุ่มแพลทินัม หรือ PGM (Platinum-Group Metals) — ครอบครัวโลหะ 6 ตัวที่มีสมบัติทางเคมีคล้ายกันมาก แต่ตัวที่สำคัญในเชิงการค้าจริงๆ มีอยู่สี่: แพลตินัม (Pt), แพลเลเดียม (Pd), โรเดียม (Rh) และ อิริเดียม (Ir)
แต่ละตัวมีนิสัยต่างกัน — แพลตินัม เป็นพี่ใหญ่ ใช้กระจายตัวที่สุด (ท่อไอเสีย เครื่องประดับ อุตสาหกรรมเคมี และกำลังกลายเป็นหัวใจของไฮโดรเจน) · แพลเลเดียม เป็นโลหะที่ชะตาผูกกับ “รถน้ำมัน” แน่นที่สุด · โรเดียม เป็นตัวจิ๋วที่ราคาเหวี่ยงโหดที่สุดในกลุ่ม (เคยพุ่งทะลุ $20,000 ต่อออนซ์ — แพงกว่าทองหลายเท่า) · ส่วน อิริเดียม หายากสุดและทนสุด เป็นวัสดุเฉพาะทางในอิเล็กโทรไลเซอร์ผลิตไฮโดรเจน เซ็นเซอร์ และเบ้าหลอมอุณหภูมิสูง
ในแผนผังเมกะเทรนด์ node นี้เป็นใบ (leaf) ที่ลึกที่สุดใต้ Precious & Platinum-Group Metals ในเทรนด์ใหญ่ Critical Materials & Supply Chain มันต่างจากพี่น้องในครอบครัว “วัตถุดิบวิกฤต” อย่างหนึ่ง: ทองแดง ลิเทียม นิกเกิล ยิ่งโลกเปลี่ยนผ่านพลังงานยิ่ง ขาด แต่ PGM กลับมีเรื่องราวที่ซับซ้อนกว่า — การเปลี่ยนผ่านพลังงานเป็นทั้ง ภัยคุกคาม และ โอกาส ในเวลาเดียวกัน
สารที่ทำให้ปฏิกิริยาเคมีเกิดเร็วขึ้นมาก โดยที่ตัวมันเองไม่ถูกใช้หมดไป — เหมือน “แม่สื่อ” ที่จับคู่โมเลกุลให้เจอกัน แต่ตัวเองยังอยู่ครบ PGM เป็นตัวเร่งที่เก่งที่สุดในธรรมชาติ จึงเป็นหัวใจของทั้ง เครื่องฟอกไอเสีย (เปลี่ยนก๊าซพิษเป็นก๊าซไม่อันตราย) และ เซลล์เชื้อเพลิง/อิเล็กโทรไลเซอร์ (จับคู่ไฮโดรเจนกับออกซิเจน) นี่คือเหตุผลที่โลหะสี่ตัวนี้มีค่าเกินขนาดของมัน
02ทำไมถึงสำคัญ — ตัวเร่งที่ขาดไม่ได้ & ขุดได้แค่สองที่
ความสำคัญของ PGM มาจากสองด้านที่ตรงข้ามกัน: ด้านหนึ่งคือ มันขาดไม่ได้ อีกด้านคือ มันหายากและกระจุกตัวอย่างน่ากลัว
ด้าน “ขาดไม่ได้” คือเรื่องของท่อไอเสีย เกือบทุกคันที่ใช้เครื่องยนต์สันดาป (เบนซิน/ดีเซล/ไฮบริด) ต้องมี เครื่องฟอกไอเสีย (catalytic converter) ข้างในเป็นตาข่ายเซรามิกเคลือบ PGM บางๆ ที่เปลี่ยนก๊าซพิษ — คาร์บอนมอนอกไซด์ ไนโตรเจนออกไซด์ ไฮโดรคาร์บอน — ให้กลายเป็นก๊าซที่ไม่อันตราย กฎหมายมลพิษทั่วโลกบังคับให้รถทุกคันต้องมี ผลคือ ราว 40% ของดีมานด์แพลตินัม และกว่า 80% ของดีมานด์แพลเลเดียม มาจากอุตสาหกรรมรถยนต์อย่างเดียว นี่ไม่ใช่ “หนึ่งในการใช้งาน” แต่มันคือเส้นเลือดใหญ่ของทั้งตลาด
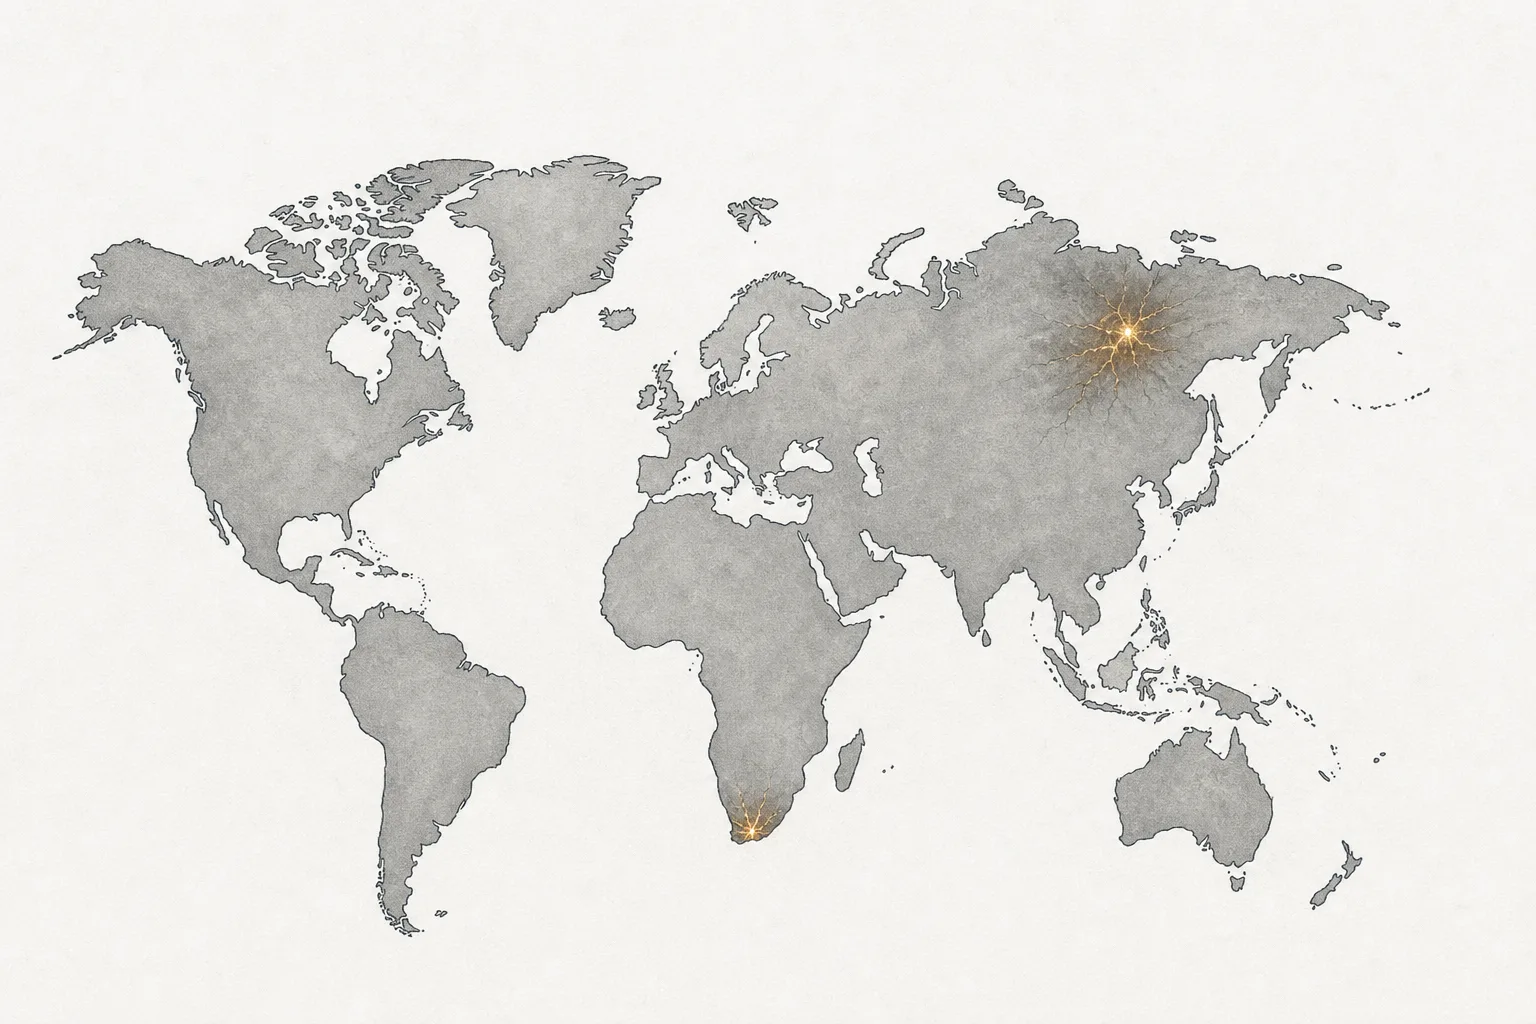
ด้าน “หายากและกระจุก” คือเรื่องของแผนที่โลก PGM แทบทั้งหมดมาจากแค่สองแหล่ง — เทือกหิน Bushveld ในแอฟริกาใต้ และ เหมือง Norilsk ในไซบีเรีย รัสเซีย แอฟริกาใต้ถือ ~91% ของปริมาณสำรองแพลตินัมทั้งโลก และผลิตราว 70–80% ของอุปทานเหมืองต่อปี (70.8% ในปี 2024) ส่วนรัสเซียคุมแพลเลเดียมก้อนใหญ่ผ่าน Norilsk แปลว่าแค่สองประเทศนี้ก็กำหนดชะตาราคาทั้งตลาดได้
ความกระจุกตัวนี้คือดาบสองคม — เวลาของขาด ราคาพุ่งแรงเพราะไม่มีแหล่งสำรองให้หันไป แต่มันก็เปราะบางสุดขีด: แอฟริกาใต้เจอ ไฟดับเรื้อรัง (load-shedding) ต้นทุนค่าไฟ-ค่าแรงพุ่ง จนหลายเหมืองขาดทุนต้องปิดชาฟต์ ส่วนรัสเซียก็แบกความเสี่ยงคว่ำบาตรตลอดเวลา ทำให้ PGM เป็นทั้ง “วัตถุดิบยุทธศาสตร์” และ “จุดเปราะของห่วงโซ่อุปทานโลก” ไปพร้อมกัน
03มันทำงานยังไง (จากหินถึงท่อไอเสีย)
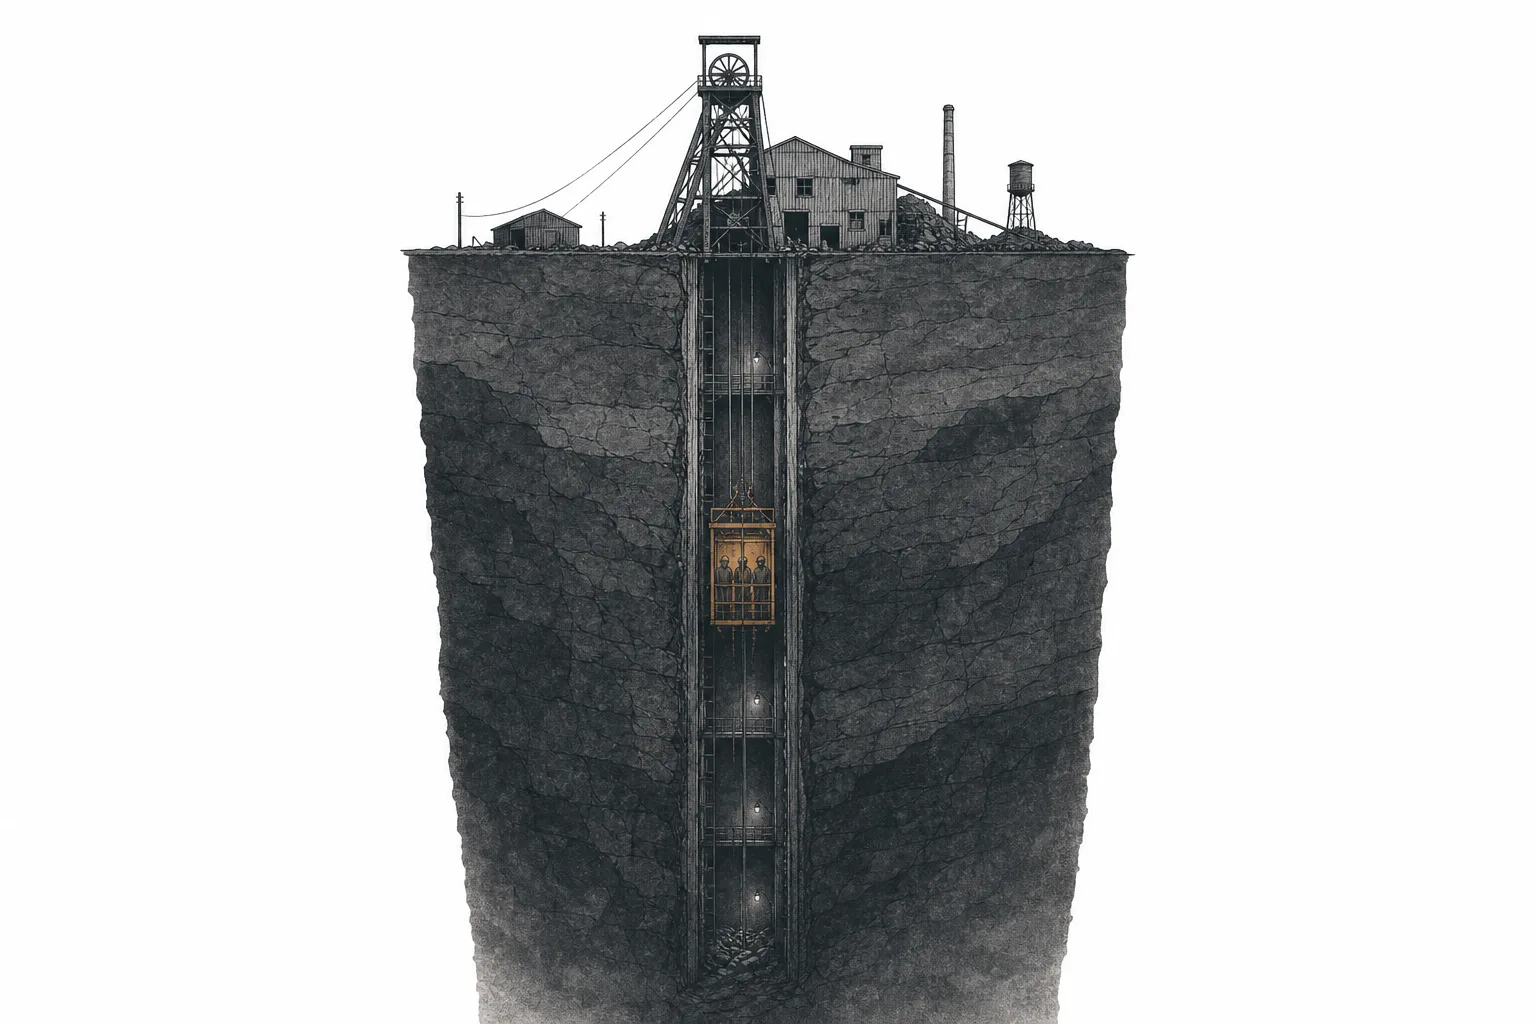
เส้นทางของ PGM จาก “หินใต้ดิน” ไปถึง “ของในมือเรา” ยาวและซับซ้อนกว่าที่คิด — ในหินหนึ่งตันมี PGM แค่ไม่กี่กรัม ต้องผ่านการบด ถลุง และกลั่นหลายขั้นกว่าจะแยกโลหะแต่ละตัวออกจากกันได้ ลองไล่ดูทีละก้าว
จุดที่ทำให้เส้นทางนี้ “ยาก” คือสองอย่าง อย่างแรกคือ ความเข้มข้นต่ำมาก — ต้องขุดและบดหินมหาศาลเพื่อให้ได้โลหะแค่นิดเดียว ทำให้ต้นทุนต่อออนซ์สูงและแพ้ค่าไฟ-ค่าแรงทันทีเมื่อราคาตก อย่างที่สองคือ การแยกโลหะออกจากกัน — Pt, Pd, Rh, Ir อยู่ปนกันในแร่เดียว และมีสมบัติเคมีคล้ายกันมาก การกลั่นให้บริสุทธิ์จึงต้องใช้เทคโนโลยีเฉพาะที่บริษัทไม่กี่รายในโลกทำได้ (เช่น Johnson Matthey ที่เป็นทั้งโรงกลั่นและผู้ผลิตแคทาลิสต์)
อีกเสาหนึ่งของอุปทานที่สำคัญขึ้นเรื่อยๆ คือ การรีไซเคิล — เมื่อรถเก่าถูกทิ้ง เครื่องฟอกไอเสียในรถยังมี PGM อยู่ และดึงกลับมาใช้ใหม่ได้ด้วยประสิทธิภาพสูงถึง ~95% ตอนนี้การรีไซเคิลจากแคทาลิสต์รถยนต์คิดเป็น ราว 75–84% ของอุปทาน PGM ที่มาจากการรีไซเคิลทั้งหมด และเมื่อราคาพุ่งในปี 2025 การรีไซเคิลก็คุ้มขึ้น — อุปทานแพลตินัมจากรีไซเคิลรถยนต์คาดโต ~6% แตะ 1,210,000 ออนซ์ในปี 2025 กลับทิศจากที่ลดลงมาตั้งแต่ปี 2022
04มันอยู่ตรงไหนในระบบนิเวศ — EV ปะทะไฮโดรเจน
สิ่งที่ทำให้ PGM น่าสนใจในเชิงเมกะเทรนด์ ไม่ใช่เพราะมันโต — แต่เพราะมันยืนอยู่ระหว่าง เมกะเทรนด์สองตัวที่ดึงมันคนละทาง ตัวหนึ่งกำลังกัดดีมานด์เก่าของมัน อีกตัวกำลังสร้างดีมานด์ใหม่
ฝั่ง ภัยคุกคาม คือ รถยนต์ไฟฟ้า (Passenger EV) รถ BEV ล้วนไม่มีท่อไอเสีย จึง ไม่ต้องใช้เครื่องฟอกไอเสีย เลย แปลว่าทุกคัน EV ที่ขายได้ คือรถน้ำมันหนึ่งคันที่หายไป — และคือ PGM ที่หายไปจากตลาดถาวร แพลเลเดียมซึ่งพึ่งรถน้ำมัน ~85% เปราะที่สุดต่อแรงนี้ นี่คือกรณีหายากที่ เมกะเทรนด์หนึ่งกำลัง “กิน” อีกเมกะเทรนด์หนึ่ง
ฝั่ง โอกาส คือ ไฮโดรเจนและเซลล์เชื้อเพลิง (Hydrogen & Fuel Cells) เมื่อโลกหันมาใช้ไฮโดรเจน แพลตินัม (และอิริเดียม) กลับเป็นหัวใจอีกครั้ง — ทั้งใน เซลล์เชื้อเพลิง ที่เปลี่ยนไฮโดรเจนเป็นไฟฟ้า (ใช้ในรถบรรทุก รถบัส) และใน อิเล็กโทรไลเซอร์ ที่แยกน้ำเป็นไฮโดรเจน “สีเขียว” ทั้งสองอย่างต้องพึ่ง PGM เป็นตัวเร่ง
นอกจากสองเมกะเทรนด์นี้ PGM ยังป้อนวงกว้าง — เป็นตัวเร่งในอุตสาหกรรมเคมีและการกลั่นน้ำมัน เป็นวัสดุในเซ็นเซอร์และอิเล็กทรอนิกส์ และเป็นเครื่องประดับชั้นสูง ขณะเดียวกันมันก็เป็นพี่น้องในครอบครัวเดียวกับ ทองคำและโลหะมีค่า ที่เล่าในบทเรียนแม่ — แต่ต่างกันตรงที่ทองเป็น “ของหลบภัยทางการเงิน” ส่วน PGM เป็น “ของอุตสาหกรรม” ที่ราคาขึ้นกับโรงงานและรถยนต์ ไม่ใช่ความกลัวในตลาด
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025 คือปีที่ PGM กลับมาเป็นข่าวอีกครั้ง หลังจากซบเซามาหลายปี เหตุผลคือ ภาวะของขาด (deficit) ที่ลึกที่สุดเป็นประวัติการณ์ — WPIC (สภาการลงทุนแพลตินัมโลก) ยืนยันว่าตลาดแพลตินัมปี 2025 ขาดดุลถึง 1.082 ล้านออนซ์ ซึ่งเป็นการขาดดุลรายปีที่ใหญ่ที่สุดเท่าที่มีข้อมูลมาตั้งแต่ปี 2014 (ต่อจากที่ขาดดุลมาแล้วสามปีติด: ~500koz ในปี 2022, ~896koz ในปี 2023, ~992koz ในปี 2024)
ของขาดดันราคาให้พุ่งแรง — แพลตินัมขึ้นกว่า 130% เมื่อเทียบปีต่อปี ทำสถิติสูงสุดใหม่ปลายเดือนธันวาคม 2025 แตะราว $2,400 ต่อออนซ์ ส่วนโรเดียมที่ราคาเหวี่ยงโหดสุดก็พุ่งตามไปด้วย สาเหตุของขาดมาจากฝั่งอุปทานเป็นหลัก — อุปทานเหมืองของแอฟริกาใต้ลดลงต่อเนื่อง (ผลผลิตหดจาก ~5.3 ล้านออนซ์ในปี 2006 เหลือ ~3.9 ล้านออนซ์ในปี 2025 หรือลดราว 26%) จากปัญหาไฟดับ ต้นทุนพุ่ง และเหมืองเก่าที่แร่จางลง
ฝั่งผู้เล่นในสนามนี้แบ่งได้สามพวก: (1) เหมือง PGM ในแอฟริกาใต้ ที่เป็นหัวใจของอุปทานโลก — Anglo American Platinum (ที่แยกตัวออกมาและเปลี่ยนชื่อเป็น Valterra ในปี 2025), Sibanye-Stillwater, Impala Platinum (Implats) และ Northam Platinum · (2) ผู้กลั่นและผู้ผลิตแคทาลิสต์ อย่าง Johnson Matthey ที่อยู่ปลายน้ำ · และ (3) บริษัทเหมืองหลายโลหะ + รีไซเคิล ที่มี PGM เป็นส่วนหนึ่งของพอร์ต
06อนาคตข้างหน้า
อนาคตของ PGM ขึ้นกับการแข่งกันของ สามแรง ที่ดึงราคาคนละทิศ
แรงแรกคือ ภาวะของขาดที่ยังลากยาว WPIC คาดว่าตลาดแพลตินัมจะขาดดุลต่อเนื่อง เฉลี่ยราว 689,000 ออนซ์ต่อปีในช่วงปี 2026–2029 หรือราว 9% ของดีมานด์ทั้งหมด แม้บางสำนักมองว่าปี 2026 อาจเข้าใกล้สมดุล (ขาดแค่ ~240koz หรือเกือบสมดุล ขึ้นกับการฟื้นของอุปทานและรีไซเคิล) แต่ภาพรวมคือ “ผลิตไม่ทันใช้” ซึ่งเป็นฐานที่พยุงราคาไว้ นักวิเคราะห์หลายรายคาดราคาเฉลี่ยปี 2026 ในช่วง $1,500–2,200 ต่อออนซ์ (Metals Focus มองสูงสุดที่ ~$2,190 +71% YoY) ขณะที่โรเดียมอาจขึ้นอีก ~62% แตะ ~$10,200
แรงที่สองคือ เส้นชีวิตไฮโดรเจน ถ้าโครงการไฮโดรเจนทั่วโลกเดินหน้าตามแผน (รถบรรทุกเซลล์เชื้อเพลิง + อิเล็กโทรไลเซอร์ผลิตไฮโดรเจนสีเขียว) ดีมานด์แพลตินัม-อิริเดียมก้อนใหม่จะเข้ามาเติมในครึ่งหลังของทศวรรษนี้ — เป็นแรงหนุนเชิงโครงสร้างที่ช่วยชดเชยส่วนที่ EV กินไป แต่ก็เป็นแรงที่ “มาช้ากว่าที่หวัง” ได้ง่าย เพราะเศรษฐกิจไฮโดรเจนยังอยู่ช่วงเริ่มต้น
แรงที่สามคือ การทดแทนกันเองของโลหะ (substitution) เมื่อแพลเลเดียมเคยแพงกว่าแพลตินัมมาก ผู้ผลิตรถก็ค่อยๆ ออกแบบแคทาลิสต์ให้ใช้แพลตินัมแทนแพลเลเดียมได้ — ดีต่อแพลตินัม แต่กดดันแพลเลเดียมเพิ่ม นี่คือเหตุผลที่อนาคตของสามตัวนี้ แยกทางกัน: แพลตินัมได้ทั้งของขาด ไฮโดรเจน และการทดแทน · ส่วนแพลเลเดียมที่ผูกกับรถน้ำมันล้วนเสี่ยงสุด (บางสำนักคาดแพลเลเดียมพลิกเป็นภาวะ “เหลือ” ตั้งแต่ปี 2027)
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกคือ รถ EV ฆ่าดีมานด์รถน้ำมันถาวร นี่คือภัยเชิงโครงสร้าง ไม่ใช่วัฏจักร ทุก EV ที่ขายได้คือ PGM ที่หายไปจากตลาดแบบไม่กลับมา ถ้า EV โตเร็วกว่าที่ไฮโดรเจนจะมาชดเชย ดีมานด์ก็หดต่อเนื่อง — แพลเลเดียม (พึ่งรถน้ำมัน ~85%) เปราะที่สุด และโรเดียมที่ราคาเหวี่ยงโหดยิ่งอันตรายกว่าเมื่อดีมานด์พลิก
ความเสี่ยงข้อสองคือ ปัญหาในแอฟริกาใต้ เมื่อประเทศเดียวคุมอุปทานเหมือง ~70% ปัญหาในประเทศก็เหวี่ยงทั้งตลาด — ไฟดับเรื้อรัง (load-shedding) ที่หยุดการผลิต ต้นทุนค่าไฟ-ค่าแรงที่พุ่ง และเหมืองลึกเก่าที่แร่จางลงและอันตรายขึ้น ทำให้หลายเหมืองขาดทุนจนต้องปิดชาฟต์หรือปลดคนในรอบราคาตกที่ผ่านมา การขาดทุนวันนี้กลายเป็นอุปทานที่หายไปในวันหน้า — ดีต่อราคาแต่ร้ายต่อความมั่นคงของห่วงโซ่
ความเสี่ยงข้อสามคือ รัสเซียและภูมิรัฐศาสตร์ แพลเลเดียมก้อนใหญ่ของโลกมาจากเหมือง Norilsk ในรัสเซีย ความเสี่ยงคว่ำบาตรหรือการตัดอุปทานสามารถเหวี่ยงราคาขึ้นแรง (อย่างที่เคยเกิดต้นปี 2022) แต่ก็สร้างความไม่แน่นอนให้ทั้งห่วงโซ่ — เป็นดาบสองคมที่ทำให้ราคา PGM ผันผวนกว่าวัตถุดิบทั่วไป
ความเสี่ยงข้อสี่คือ ความผันผวนของราคาเอง PGM เป็นตลาดเล็ก (ทั้งตลาดแพลตินัมมีแค่ ~7–8 ล้านออนซ์ต่อปี) เมื่อตลาดเล็กแต่ดีมานด์/อุปทานเหวี่ยง ราคาจึงสวิงรุนแรง — แพลเลเดียมเคยพุ่งแตะ ~$3,400 ในปี 2022 แล้วร่วงกว่า 70% ในสองปี ใครจะลงทุนกลุ่มนี้ต้องทนความผันผวนระดับนี้ให้ได้
สรุปสั้นๆ: PGM คือโลหะสี่ตัวที่ขุดได้จากแค่สองมุมโลก ฝังอยู่ในรถทุกคันที่ใช้น้ำมัน และกำลังยืนอยู่บนรอยต่อของยุคพลังงาน — ด้านหนึ่งกำลังถูกรถไฟฟ้ากลืน อีกด้านกำลังถูกไฮโดรเจนชุบชีวิต ใครเข้าใจว่าสองแรงนี้แรงไหนจะชนะ ก็เข้าใจชะตาของโลหะกลุ่มนี้ทั้งหมด