Megatrend · Robotics & Physical AI
หุ่นยนต์ที่ทำเงินจริงมาแล้ว 40 ปี — ไม่ใช่ตัวที่เพิ่งเดินได้
ขณะที่ทั้งโลกตื่นเต้นกับหุ่นยนต์ฮิวแมนอยด์ที่ยังเผาเงินอยู่ แขนกลในโรงงานกลับเงียบๆ ทำกำไรมาตั้งแต่ยุค 1980 ปีหนึ่งติดตั้งกว่า 540,000 ตัว และตอนนี้มีหุ่นยนต์รุ่นใหม่ที่ “ปลอดภัยพอจะยืนทำงานข้างคน” กำลังเปิดประตูออโตเมชันให้โรงงานเล็กๆ ที่ไม่เคยเอื้อมถึง นี่คือหัวใจที่ทำเงินจริงของวงการหุ่นยนต์ — และมันก็มีด้านมืดเป็นวัฏจักรที่โหดเอาเรื่อง
01มันคืออะไร
เวลาพูดถึง “หุ่นยนต์” คนมักนึกถึงหุ่นเดินสองขาในคลิปไวรัล แต่หุ่นยนต์ที่ ทำงานจริงและทำเงินจริง มาหลายสิบปีแล้ว หน้าตาน่าเบื่อกว่านั้นเยอะ — มันคือ แขนกล ที่ยึดติดกับพื้นโรงงาน เชื่อม ประกอบ หยิบ-วาง และพ่นสีรถยนต์กับมือถือมาตั้งแต่ยุค 1980 node นี้คือเรื่องของพวกมัน
ในแผนผังเมกะเทรนด์ node นี้อยู่ภายใต้ Robotics & Physical AI และนิยามของมันบอกชัดว่าเป็น “แกนรายได้ที่โตเต็มวัยของวงการหุ่นยนต์” — ตรงข้ามกับฮิวแมนอยด์ที่ยังเป็นความหวังในอนาคต ตรงนี้คือธุรกิจที่มีกำไร มีลูกค้าจริง และมีตัวเลขให้จับต้องได้
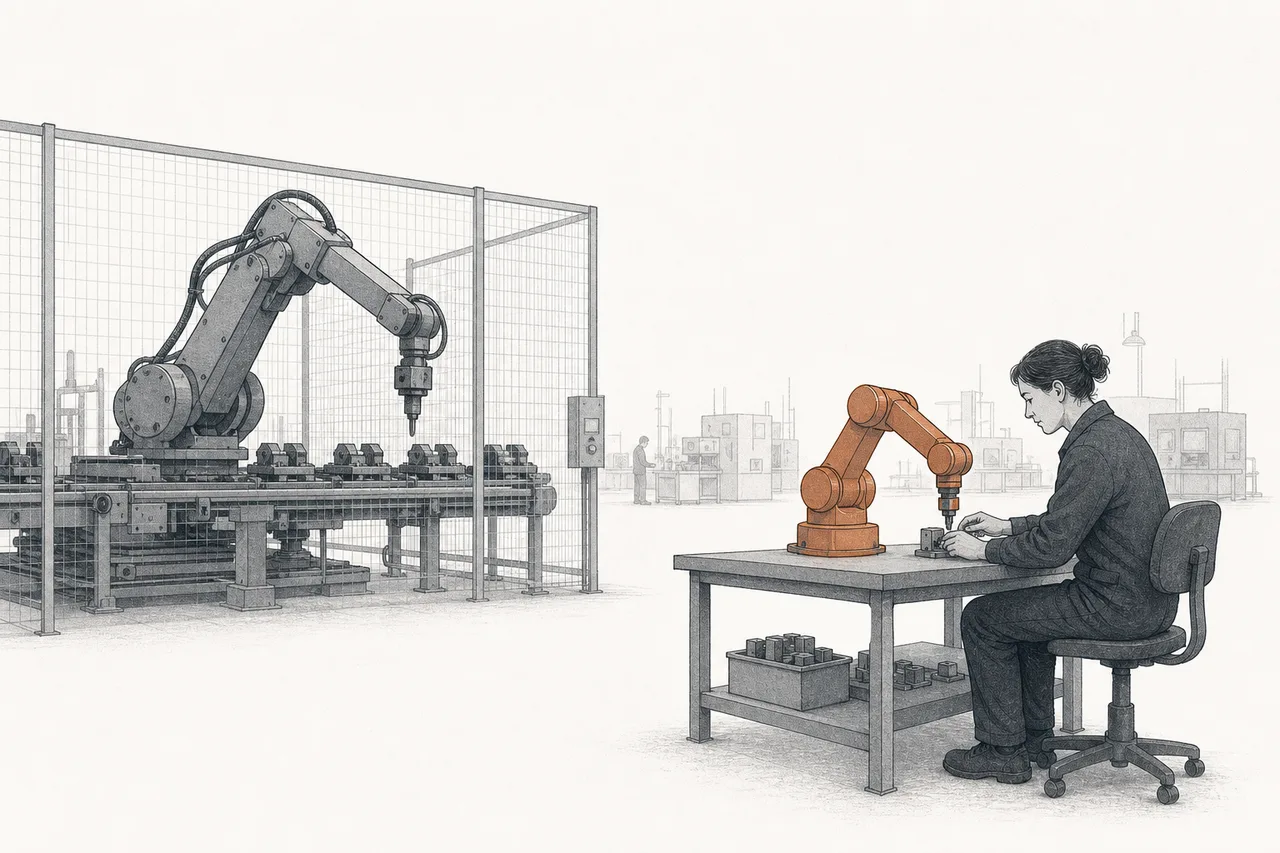
มันมีสามองค์ประกอบหลัก: (1) แขนกลอุตสาหกรรมแบบดั้งเดิม ตัวใหญ่ เร็ว แรง ทำงานหลังรั้วนิรภัย · (2) cobot (collaborative robot / หุ่นยนต์ทำงานร่วม) ตัวเล็กกว่า ปลอดภัยพอจะยืนทำงานข้างคนได้ · และ (3) ระบบควบคุมการเคลื่อนไหวกับ PLC ซึ่งเป็น “สมองสั่งการ” ที่บอกแขนกลว่าให้ขยับเมื่อไหร่ ไปตรงไหน เร็วแค่ไหน
PLC (Programmable Logic Controller) = คอมพิวเตอร์เฉพาะทางที่ทนทาน คอยควบคุมเครื่องจักรในโรงงานทั้งสายให้ทำงานประสานกัน · Motion control = ระบบที่สั่งมอเตอร์ให้เคลื่อนแม่นยำระดับเศษมิลลิเมตร นี่คือ “เส้นประสาท” ของออโตเมชัน — ไม่ได้หวือหวาเท่าตัวหุ่น แต่ถ้าไม่มีมัน แขนกลก็ขยับไม่ได้
02ทำไมถึงสำคัญ — กำไรที่พิสูจน์แล้ว
เหตุผลที่ node นี้สำคัญที่สุดคือคำเดียว: มันทำเงินจริงแล้ว วันนี้ ไม่ใช่ “จะทำเงินในอนาคต” ในปี 2024 ทั้งโลกติดตั้งหุ่นยนต์อุตสาหกรรมใหม่ 542,000 ตัว — เป็นปีที่สี่ติดต่อกันที่ทะลุ 500,000 ตัว และเป็นตัวเลขที่มากกว่าเมื่อ 10 ปีก่อนถึงสองเท่า ตลาดแขนกลอุตสาหกรรมอยู่ที่ราว $17,000 ล้านในปี 2024 และคาดว่าจะโตเป็น ~$29,000 ล้านในปี 2029
แต่ที่ทำให้มันเป็น “ธุรกิจดี” ไม่ใช่แค่ปริมาณ — มันคือ กำไร เจ้าตลาดอย่าง ABB, Fanuc และ Yaskawa ทำอัตรากำไรจากการดำเนินงาน (operating margin) เกิน 20% โดยเฉพาะจากซอฟต์แวร์และบริการหลังการขาย ส่วน Keyence บริษัทเซ็นเซอร์/ระบบอัตโนมัติของญี่ปุ่น ขึ้นชื่อเรื่องมาร์จิ้นสูงระดับตำนานในวงการฮาร์ดแวร์ นี่คือคุณภาพกำไรที่ทั้งวงการหุ่นยนต์รุ่นใหม่ยังไปไม่ถึง
คนที่จ่ายเงินคือใคร? อุตสาหกรรม รถยนต์และอิเล็กทรอนิกส์ เป็นลูกค้าหลักมานาน เพราะผลิตของเหมือนกันจำนวนมหาศาล — เป็นงานที่แขนกลทำได้คุ้มที่สุด สิ่งที่ออโตเมชันมาแทนคือ “แรงงานที่หายาก ราคาแพงขึ้น และไม่อยากทำงานซ้ำซากอันตราย”
03แขนกลแบบเดิม vs cobot — ต่างกันยังไง
ความเข้าใจที่สำคัญที่สุดของ node นี้คือเส้นแบ่งระหว่างหุ่นยนต์ สองสายพันธุ์ ที่ดูเผินๆ เหมือนกัน แต่ออกแบบมาคนละโลก
แขนกลอุตสาหกรรมแบบดั้งเดิม ถูกสร้างมาเพื่อความเร็วและพละกำลัง มันยกของหนักหลายร้อยกิโล เคลื่อนที่เร็วระดับอันตราย และทำงานตามโปรแกรมที่ตั้งไว้แบบตายตัว เพราะมันแรงและเร็วมาก จึงต้อง ขังไว้หลังรั้วนิรภัย — ถ้าคนเดินเข้าไปขณะมันทำงาน อันตรายถึงชีวิต เหมาะกับงานผลิตจำนวนมากๆ ที่ทำซ้ำเดิมเป็นปี เช่น เชื่อมตัวถังรถ
cobot กลับออกแบบจากโจทย์ตรงข้าม: ทำยังไงให้ปลอดภัยพอจะยืนข้างคนได้โดยไม่ต้องมีรั้ว มันเล็กกว่า ช้ากว่า แรงน้อยกว่า แต่มีเซ็นเซอร์วัดแรง — พอชนคนปุ๊บก็หยุดทันที และที่สำคัญที่สุดคือมัน “สอนง่าย” คนงานจับแขนมันลากไปยังจุดที่ต้องการได้เลย แทนที่จะต้องเขียนโค้ด นี่แหละคือสิ่งที่เปิดประตูออโตเมชันให้โรงงานเล็กๆ ที่ไม่มีวิศวกรหุ่นยนต์
หุ่นยนต์ที่ออกแบบให้ทำงาน “ร่วมพื้นที่” กับคนได้อย่างปลอดภัยโดยไม่ต้องมีรั้วกั้น หัวใจคือ การจำกัดแรง (force-limited) — มันถูกสร้างให้แรงน้อยและไวต่อการสัมผัส พอชนอะไรก็หยุดทันที จุดขายไม่ใช่ “เร็วกว่า” แต่คือ “ติดตั้งง่าย ย้ายไปทำงานอื่นได้เร็ว และไม่ต้องสร้างรั้ว” ซึ่งลดต้นทุนและเวลาลงมาก
04ทำไม “ตอนนี้” ถึงเร่งตัว
ออโตเมชันมีมานานแล้ว แต่มีสามแรงที่ทำให้ปี 2020s กลายเป็นจังหวะเร่งตัวจริงๆ
หนึ่ง — แรงงานหายและแพงขึ้น โรงงานทั่วโลกหาคนทำงานยากขึ้นเรื่อยๆ ในสหรัฐฯ ตำแหน่งช่างฝีมือว่างถึงครึ่งหนึ่งหาคนมาทำไม่ได้ มีการประเมินว่าช่องว่างทักษะแรงงานอาจทำให้เศรษฐกิจสหรัฐฯ เสียโอกาสถึง ~$1 ล้านล้านในปี 2030 เมื่อหาคนไม่ได้ หุ่นยนต์ก็กลายเป็นทางออก ไม่ใช่ทางเลือก
สอง — reshoring (ย้ายฐานผลิตกลับบ้าน) สงครามการค้าและความเสี่ยงซัพพลายเชนดันให้บริษัทย้ายการผลิตกลับมาในประเทศที่ค่าแรงสูง — ซึ่งแปลว่า “ต้องอัตโนมัติให้ได้ ไม่งั้นต้นทุนสู้ไม่ไหว” ผลสำรวจพบว่า 95% ของผู้ผลิตสหรัฐฯ วางแผนติดตั้งออโตเมชันใหม่ภายใน 3 ปีข้างหน้า
สาม — AI ทำให้หุ่นยนต์ “สั่งง่ายขึ้น” อุปสรรคใหญ่ที่สุดของออโตเมชันมาตลอดคือ “โปรแกรมยาก” ต้องจ้างวิศวกรเฉพาะทาง แต่ตอนนี้ AI และวิธีสอนแบบใหม่ (เช่น lead-through ของ ABB ที่ให้คนจับแขนหุ่นลากสอนงานเชื่อม) ทำให้คนทั่วไปตั้งค่าหุ่นได้เอง ในปี 2025 หุ่นยนต์ที่ใช้ AI คิดเป็น ~15% ของการติดตั้งใหม่ทั้งหมดแล้ว — และนี่คือจุดที่ node นี้เชื่อมโยงเข้ากับ Artificial Intelligence โดยตรง
05มันอยู่ตรงไหนในวงการหุ่นยนต์
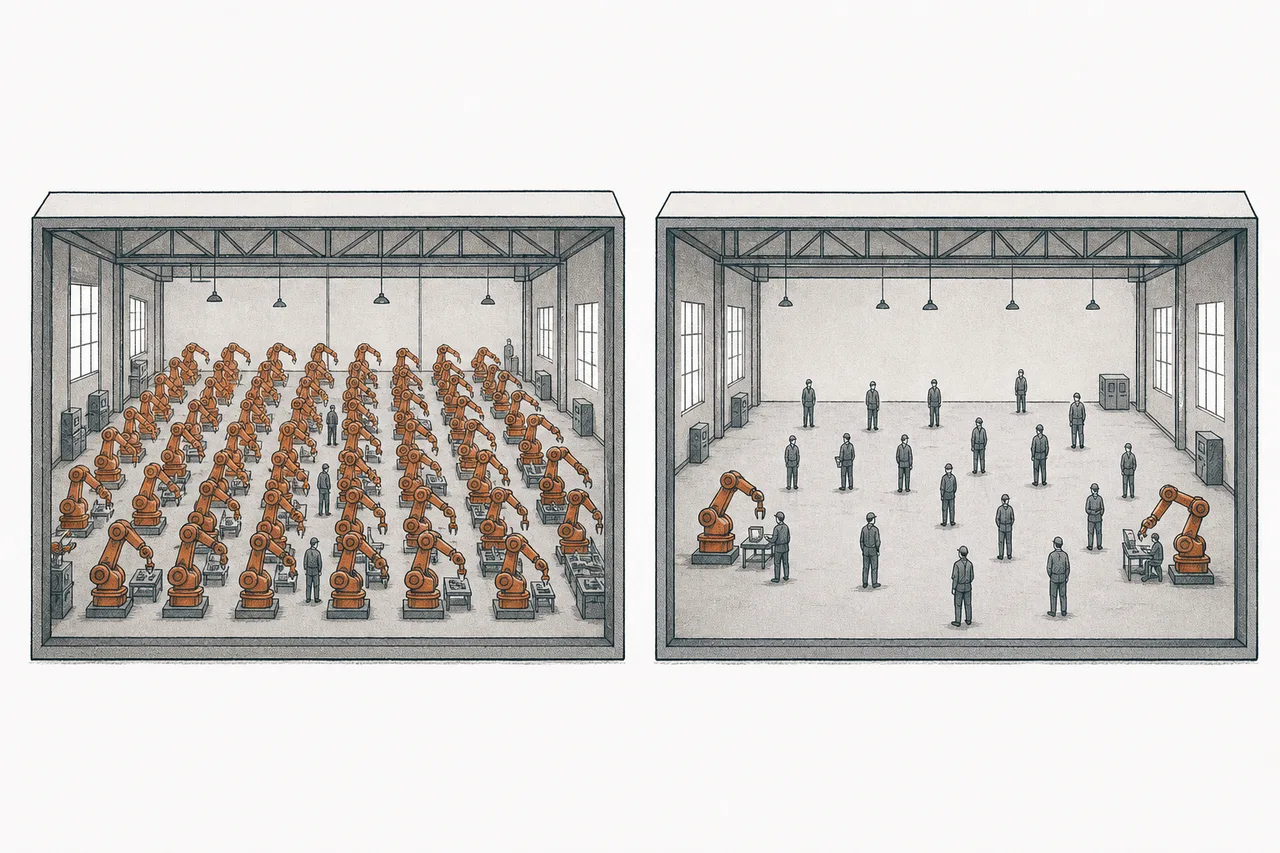
node นี้เป็น “พี่ใหญ่ที่ทำเงิน” ในตระกูล Robotics & Physical AI และมันเชื่อมกับพี่น้องอย่างมีเหตุผล:
- ต่างกับ Humanoid Robots คนละขั้ว: ฮิวแมนอยด์คือเดิมพันอนาคตที่ยังเผาเงิน ส่วน Industrial Automation คือกำไรที่พิสูจน์แล้ววันนี้ — เป็นคู่เปรียบเทียบที่ดีว่า “หุ่นยนต์ทำเงินจริง” หน้าตาเป็นยังไง
- พึ่ง Robotics Components & Actuation เป็นวัตถุดิบ: แขนกลทุกตัวสร้างจากมอเตอร์ เกียร์ทด (harmonic/cycloidal) และเซ็นเซอร์แรง — ชิ้นส่วนพวกนี้คือต้นทุนและคุณภาพของหุ่น
- คาบเกี่ยวกับ Warehouse & Logistics Robotics: เทคโนโลยีแขนกลกับระบบควบคุมเดียวกัน แค่ย้ายจากสายการผลิตไปอยู่ในคลังสินค้า (หยิบของ จัดพาเลท)
- ป้อนพลังให้ Electrification & Mobility: โรงงานรถ EV และแบตเตอรี่คือลูกค้ารายใหญ่ที่สุดกลุ่มหนึ่งของแขนกลยุคนี้ — ยิ่งโลกเปลี่ยนไปสู่ EV ยิ่งต้องการสายการผลิตอัตโนมัติใหม่ทั้งหมด
พูดง่ายๆ ถ้า Robotics & Physical AI คือ “ครอบครัว” node นี้คือสมาชิกที่มีงานประจำมั่นคงและส่งเงินเลี้ยงบ้าน ขณะที่ฮิวแมนอยด์คือน้องคนเล็กที่ยังเรียนอยู่แต่มีพรสวรรค์สูง
06ตอนนี้ไปถึงไหนแล้ว
ภาพปัจจุบันมีสองเรื่องใหญ่ที่ต้องเข้าใจ: ใครครองตลาด และ จีนกำลังเปลี่ยนเกม
หัวใจของแขนกลอุตสาหกรรมถูกครองโดยกลุ่มที่เรียกว่า “Big Four” — Fanuc (ญี่ปุ่น), ABB (สวิตเซอร์แลนด์), Yaskawa (ญี่ปุ่น) และ KUKA (เยอรมนี ปัจจุบันเจ้าของคือ Midea ของจีน) สี่รายนี้รวมกันคุมการส่งมอบหุ่นยนต์ทั่วโลกราว 75% โดย Fanuc นำที่ ~10%, ABB ~8.3%, Yaskawa ~6.3% และ KUKA ~3.4%
เรื่องที่สองคือ จีน ซึ่งตอนนี้เป็นทั้งตลาดที่ใหญ่ที่สุดและผู้ผลิตที่มาแรงที่สุด ในปี 2024 จีนติดตั้งหุ่นยนต์ใหม่ 295,000 ตัว = 54% ของทั้งโลก และที่สำคัญกว่านั้น — เป็นครั้งแรกที่ ผู้ผลิตจีนขายในบ้านตัวเองได้มากกว่าแบรนด์ต่างชาติ ส่วนแบ่งในประเทศของแบรนด์จีนพุ่งจาก ~28% เมื่อสิบปีก่อนเป็น 57% ในปี 2024 ในตลาด cobot ยิ่งสุดขั้ว — แบรนด์จีนครองตลาดในประเทศกว่า 92%
ที่น่าสังเกตคือผู้ท้าชิงจีนอย่าง Estun (เบอร์ 2 ในจีน ส่วนแบ่ง ~9.5% เกือบแซง Fanuc) และ Inovance กำลังไล่บี้แบรนด์ต่างชาติในบ้านตัวเอง โดยเฉพาะในตลาด cobot ที่จีนครองเกือบเบ็ดเสร็จ — ส่วนใหญ่ยังไม่ใช่บริษัทที่นักลงทุนต่างชาติเข้าถึงง่าย แต่เป็นแรงกดดันที่เปลี่ยนสมการกำไรของทั้งวงการ
07อนาคตข้างหน้า
ทิศทางแรกคือ cobot จะเป็นเครื่องยนต์การเติบโต ตลาดแขนกลแบบเดิมโตเรื่อยๆ (~12% ต่อปี) แต่ cobot โตเร็วกว่ามาก — จาก ~$1,400 ล้านในปี 2025 ไปแตะ ~$3,400 ล้านในปี 2030 (CAGR ~19%) บางสำนักมองว่า cobot จะกินสัดส่วนถึง ~29% ของตลาดหุ่นยนต์รวมภายในปี 2030 จากเพียง 5% ในปี 2019 เหตุผลคือมันเปิดประตูให้ลูกค้ากลุ่มใหม่ทั้งหมด — โรงงานเล็กและกลาง (SME) ที่ไม่เคยมีหุ่นยนต์มาก่อน ในปี 2025 กว่า 42% ของ SME ที่เริ่มทำออโตเมชันเลือก cobot
ทิศทางที่สองคือ AI ฝังลึกเข้าไปในหุ่น รายงานปี 2025 ใช้คำว่าวงการกำลังเคลื่อนจาก “automation สู่ autonomy” — จากหุ่นที่ทำตามโปรแกรมตายตัว ไปสู่หุ่นที่ปรับตัวกับงานที่เปลี่ยนได้เอง BMW, Mercedes-Benz และ Tesla เริ่มทดลองหุ่นยนต์ AI/ฮิวแมนอยด์ในโรงงานจริงแล้ว นี่จะค่อยๆ ลบเส้นแบ่งระหว่าง “แขนกล” กับ “หุ่นยนต์ฉลาด”
ทิศทางที่สามคือ การไล่ขึ้นมาของจีน ที่จะไม่หยุดแค่ตลาดในประเทศ เมื่อ Estun, Inovance และพวกพ้องคุมตลาดบ้านตัวเองได้แล้ว ก้าวต่อไปคือการส่งออก — ซึ่งจะกดราคาและเปลี่ยนภูมิทัศน์การแข่งขันของทั้งโลก เหมือนที่จีนเคยทำกับแผงโซลาร์และ EV มาแล้ว
08ความท้าทายและความเสี่ยง
ถึง node นี้จะ “ทำเงินจริง” แต่ก็มีจุดอ่อนที่ฝังลึกในธรรมชาติของมัน
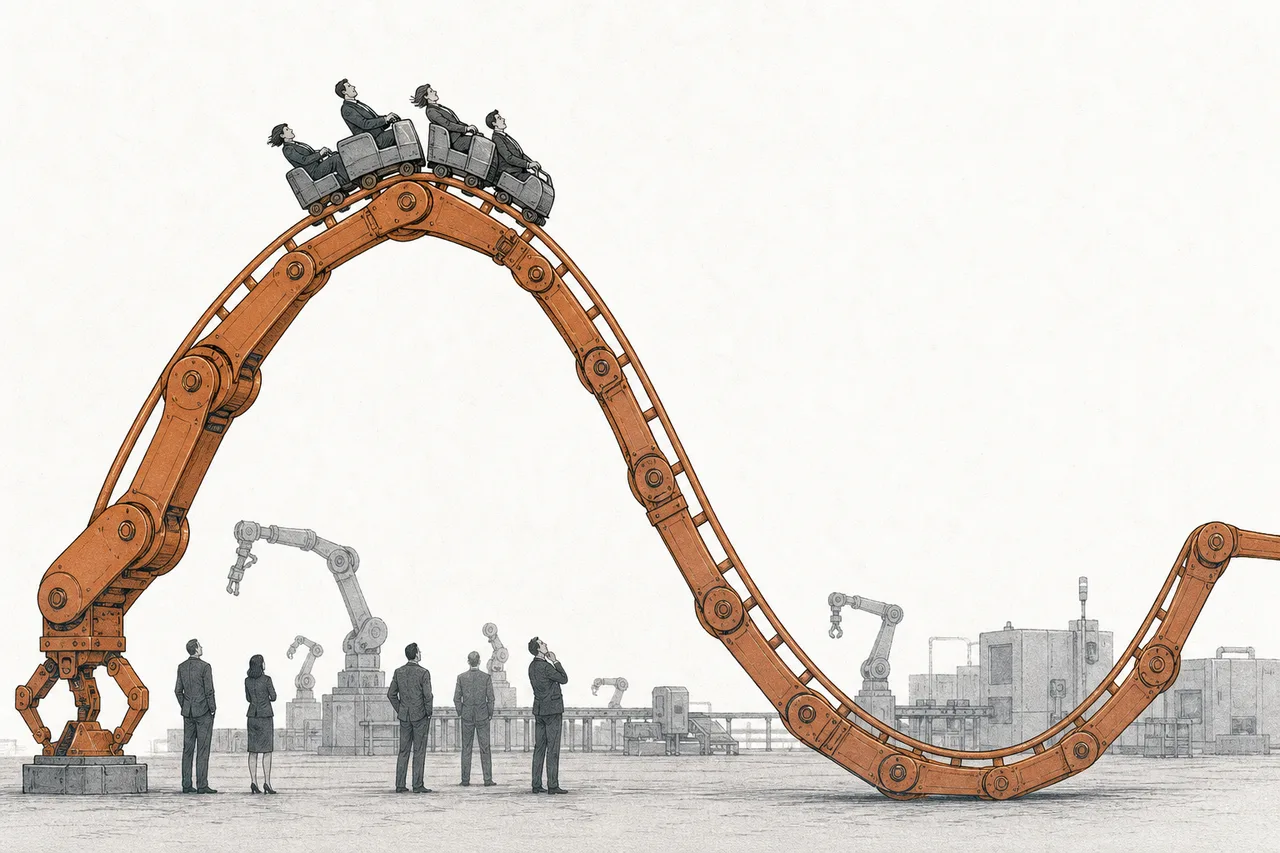
ความเสี่ยงข้อแรกคือ วัฏจักร (cyclicality) ยอดขายหุ่นยนต์ผูกกับการลงทุนซื้อเครื่องจักร (capex) ของโรงงาน ซึ่งเป็นค่าใช้จ่ายก้อนใหญ่ที่บริษัทเลื่อนได้ทันทีเมื่อเศรษฐกิจไม่แน่นอน ตัวอย่างจริงล่าสุด: ยอดขายหุ่นยนต์ของ Fanuc — เบอร์ 1 ของโลก — ร่วงถึง ~16% จากดีมานด์รถยนต์ในจีนและยุโรปที่อ่อนลง นี่ไม่ใช่ธุรกิจที่โตเป็นเส้นตรง แต่ขึ้นลงเป็นคลื่นตามวัฏจักรอุตสาหกรรม
ความเสี่ยงข้อสองคือ การแข่งขันจากจีน แบรนด์จีนกำลังกินส่วนแบ่งในบ้านตัวเอง (จาก 28% เป็น 57% ในสิบปี) และเริ่มมองตลาดส่งออก เกมนี้มักจบด้วยสงครามราคาที่บีบมาร์จิ้นของผู้นำเดิม — โดยเฉพาะใน cobot ที่จีนครองตลาดในประเทศกว่า 92% แล้ว
ความเสี่ยงข้อสามคือ การพึ่งลูกค้าไม่กี่อุตสาหกรรม รายได้ก้อนใหญ่ของวงการยังผูกกับ รถยนต์และอิเล็กทรอนิกส์ เมื่อสองอุตสาหกรรมนี้ชะลอพร้อมกัน (เช่นช่วงเปลี่ยนผ่าน EV ที่โรงงานชะลอลงทุน) ยอดขายหุ่นยนต์ก็กระทบหนัก การกระจายไปสู่ลูกค้าใหม่ผ่าน cobot จึงสำคัญทั้งในแง่การเติบโตและการลดความเสี่ยง
สรุปสั้นๆ: ขณะที่พาดหัวข่าวเทไปที่หุ่นยนต์เดินได้ เงินจริงในวงการหุ่นยนต์วันนี้ยังไหลผ่านแขนกลในโรงงานและ cobot ที่ทำงานข้างคน มันคือธุรกิจที่ทำกำไรมาแล้ว 40 ปี กำลังเปิดประตูสู่โรงงานเล็กๆ ด้วย cobot และกำลังถูกท้าทายโดยจีน — เข้าใจ node นี้ คือเข้าใจว่า “หุ่นยนต์ทำเงินจริง” หน้าตาเป็นยังไง ก่อนที่ฮิวแมนอยด์จะพิสูจน์ตัวเองได้