Megatrend · ภาพรวมทั้งเทรนด์
รถทั้งโลกกำลังเปลี่ยน “เครื่องยนต์” ใหม่
ในปี 2025 รถยนต์ใหม่ราว 1 ใน 5 คันทั่วโลกเป็นรถไฟฟ้า และในจีนกว่าครึ่งคันเป็นไฟฟ้าแล้ว นี่ไม่ใช่แค่การเปลี่ยนรถ — แต่คือการรื้อห่วงโซ่อุตสาหกรรมรถยนต์ทั้งใบ จากเครื่องยนต์สันดาปไปสู่ แบตเตอรี่ หัวใจใหม่ที่กินมูลค่าทั้งคัน บทเรียนนี้คือ แผนที่ ที่ร้อย 8 หมวดของการเปลี่ยนผ่านสู่ไฟฟ้าเข้าด้วยกัน ว่ามูลค่าย้ายไปไหน ใครคุมคอขวด และทำไมจีนถึงนำหน้าทั้งกระดาน (รายละเอียดแต่ละหมวดมีบทเจาะลึกแยกให้อ่าน)
01ภาพใหญ่: เมื่อหัวใจของรถถูกเปลี่ยน
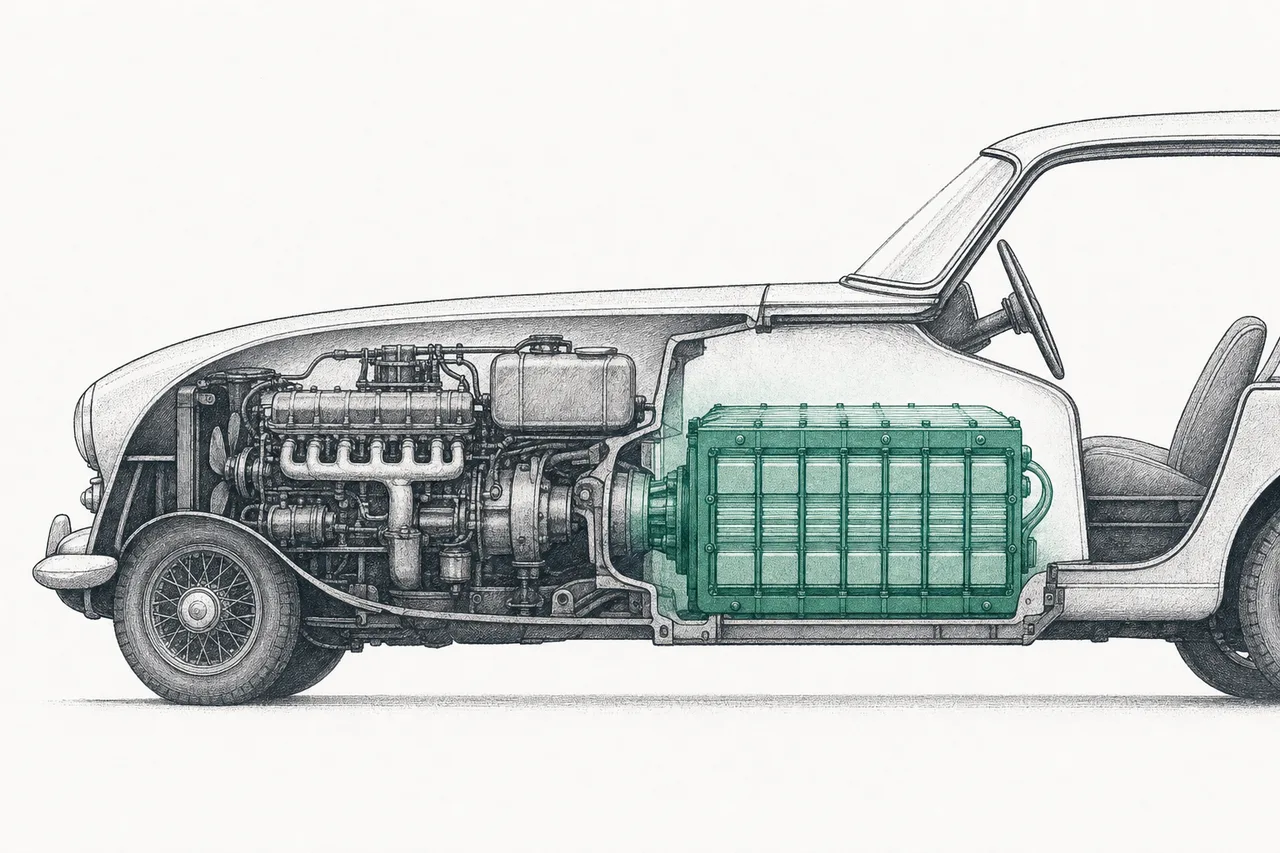
เป็นเวลากว่าร้อยปีที่ “หัวใจ” ของรถยนต์คือเครื่องยนต์สันดาปภายใน — เหล็กหล่อ ลูกสูบ ถังน้ำมัน และอุตสาหกรรมทั้งโลกที่สร้างขึ้นรอบมัน วันนี้หัวใจนั้นกำลังถูกถอดออกแล้วแทนที่ด้วยของใหม่ทั้งหมด: แบตเตอรี่กับมอเตอร์ไฟฟ้า และเมื่อหัวใจเปลี่ยน ทุกอย่างที่ต่อกับมันก็เปลี่ยนตาม
ขนาดของการเปลี่ยนแปลงนี้ไม่ใช่เล่นๆ ในปี 2025 ยอดขายรถไฟฟ้า (EV) ทั่วโลกแตะราว 21.6 ล้านคัน เติบโต ~20% และคิดเป็นเกือบ 1 ใน 5 ของรถใหม่ทั้งหมด ส่วนในจีนเพียงประเทศเดียว รถใหม่ กว่าครึ่ง เป็นไฟฟ้าไปแล้ว นี่คือการเปลี่ยนถ่ายอุตสาหกรรมที่ใหญ่ที่สุดครั้งหนึ่งของยุค
แต่สิ่งที่ทำให้เทรนด์นี้น่าสนใจไม่ใช่แค่ตัวเลขยอดขาย — มันคือ การย้ายมูลค่าครั้งใหญ่ ในรถน้ำมัน มูลค่ากระจายอยู่ที่เครื่องยนต์ เกียร์ และระบบไอเสีย แต่ในรถ EV มูลค่าเกือบ 40% ของทั้งคันไปกองอยู่ที่ แบตเตอรี่ ก้อนเดียว และนั่นเปิดประตูให้ผู้เล่นหน้าใหม่ (โดยเฉพาะจากจีน) ก้าวขึ้นมาท้าทายค่ายรถเก่าแก่ที่ครองตลาดมาทั้งศตวรรษ บทนี้คือการ “กางแผนที่” ว่าใครทำอะไรในห่วงโซ่ใหม่นี้
02แผนที่: 8 หมวดย่อยคืออะไร
การเปลี่ยนผ่านสู่ไฟฟ้าแบ่งเป็น 8 หมวด ซึ่งจัดกลุ่มได้เป็น 4 “ชั้น” ตามลำดับของห่วงโซ่ — จากวัตถุดิบต้นน้ำ ไปจนถึงรถที่วิ่งบนถนนและระบบที่หล่อเลี้ยงมัน แต่ละหมวดมีบทเรียนเจาะลึกแยก (กดเข้าไปอ่านได้):
ต้นน้ำ — วัตถุดิบและชิ้นส่วนแบตเตอรี่ (supply chain)
- Battery Components & Materials: แคโทด แอโนด อิเล็กโทรไลต์ และแผ่นกั้น — “เนื้อใน” ของเซลล์แบตเตอรี่ที่กำหนดทั้งราคา ระยะวิ่ง และความปลอดภัย
- Battery Recycling & Circularity: การรีไซเคิลแบตเตอรี่เก่าเพื่อดึงลิเทียม นิกเกิล โคบอลต์กลับมาใช้ใหม่ — กำลังกลายเป็น “เหมืองในเมือง” ที่ลดการพึ่งแร่ขุดใหม่
กลางน้ำ — หัวใจและกล่องไฟ (infrastructure)
- Battery Cells & Pack Manufacturing: โรงงานผลิตเซลล์และประกอบเป็นแพ็กแบตเตอรี่ — หัวใจที่กินมูลค่าเกือบครึ่งของรถ (CATL, BYD ครองโลก)
- EV Powertrain & Power Electronics: มอเตอร์ อินเวอร์เตอร์ และชิปกำลัง (power semiconductor) ที่แปลงไฟจากแบตเตอรี่ไปขับล้อ — “กล่องเกียร์” ใหม่ของยุคไฟฟ้า
ปลายน้ำ — รถที่วิ่งจริง (application)
- Passenger EV OEMs (BEV / PHEV): ค่ายรถยนต์นั่งไฟฟ้า — สนามรบหลักที่ BYD กับ Tesla ฟาดกัน และที่ค่ายเก่าอย่าง Toyota, Hyundai กำลังไล่ตาม
- Commercial & Heavy-Duty Electric Vehicles: รถบรรทุก รถบัส และรถส่งของไฟฟ้า — ตามรถนั่งมาช้ากว่า แต่ประหยัดค่าเชื้อเพลิงได้มหาศาลเมื่อวิ่งทั้งวัน
- Two-wheeler & Micromobility: มอเตอร์ไซค์ สกู๊ตเตอร์ และจักรยานไฟฟ้า — หมวดที่ “เปลี่ยนเป็นไฟฟ้าเร็วที่สุด” โดยเฉพาะในเอเชีย
เชื่อมต่อ — ที่ชาร์จ (infrastructure)
- Charging Infrastructure & Networks: สถานีชาร์จและเครือข่ายที่เติม “เชื้อเพลิง” ให้รถไฟฟ้า — ถ้าไม่มีที่ชาร์จเพียงพอ ทั้งเทรนด์ก็ติดคอขวด
03มันเชื่อมกันยังไง (จากแร่ถึงล้อ)
หัวใจที่ทำให้เทรนด์นี้น่าทึ่งคือ การส่งต่อเป็นทอดๆ จาก “แร่ถึงล้อ” — แร่และวัสดุถูกแปรเป็นชิ้นส่วนแบตเตอรี่ ป้อนเข้าโรงงานเซลล์ ประกอบเป็นแพ็ก แล้วรวมกับมอเตอร์และกล่องไฟกลายเป็นรถ ก่อนออกวิ่งโดยมีที่ชาร์จคอยเติมพลัง และเมื่อแบตเตอรี่หมดอายุ ก็วนกลับเข้าโรงรีไซเคิล ลองดูภาพรวมการไหลนี้:
จุดที่น่าสนใจที่สุดคือ “แกนกลาง” คือแบตเตอรี่ ในรถน้ำมัน ไม่มีชิ้นส่วนไหนกินมูลค่ามากเท่าเครื่องยนต์เดี่ยวๆ แต่ในรถ EV แบตเตอรี่ก้อนเดียวกินมูลค่าเกือบ 40% ของทั้งคัน ใครคุมการผลิตเซลล์ได้ในต้นทุนต่ำ ก็คุมเกมทั้งห่วงโซ่ — และตอนนี้คนที่คุมคือบริษัทจีนเป็นหลัก
04มูลค่าและอำนาจอยู่ตรงไหน
กฎสำคัญของเทรนด์นี้คือ มูลค่าย้ายจาก “เครื่องยนต์” ไปสู่ “แบตเตอรี่” และอำนาจการตั้งราคาก็ไปกองที่ผู้ผลิตเซลล์ ไม่ใช่ที่โรงงานประกอบรถอย่างที่เคยเป็นมา
นี่อธิบายว่าทำไม CATL (ผู้ผลิตเซลล์อันดับ 1 ของโลก) ถึงทรงอิทธิพลพอๆ กับค่ายรถใหญ่ ทั้งที่ไม่ได้ขายรถสักคัน — เพราะค่ายรถเกือบทุกเจ้าต้องซื้อแบตเตอรี่จากเขา และทำไม BYD ที่ทำเองตั้งแต่แร่ เซลล์ ชิป ไปจนถึงรถทั้งคัน ถึงทำราคาได้ต่ำจนคู่แข่งตามแทบไม่ทัน ส่วนงานที่ใครก็ทำได้ — เช่นการประกอบตัวถัง — กลับเป็นเขตสงครามราคาที่กำไรบางเฉียบ
อีกจุดที่มูลค่ากำลังก่อตัวคือ เครือข่ายชาร์จ — เหมือนปั๊มน้ำมันของยุคไฟฟ้า ใครยึดทำเลและสร้างฐานผู้ใช้ได้ก่อน ก็มีอำนาจต่อรองระยะยาว (Tesla เปิดมาตรฐานหัวชาร์จ NACS ให้คนอื่นใช้ ก็เพื่อยึดจุดนี้)
บทเรียนสำหรับการมองเทรนด์นี้: อย่าถามแค่ “บริษัทนี้ทำรถ EV ไหม” แต่ถามว่า “มันคุมแบตเตอรี่/ชิป/ที่ชาร์จ หรือแค่ประกอบรถในเขตสงครามราคา”
05แรงที่กระทบทั้งเทรนด์
แม้แต่ละหมวดจะต่างกัน แต่มี 3 แรงใหญ่ที่กระทบทั้งเทรนด์พร้อมกัน:
1. แบตเตอรี่ถูกลงเรื่อยๆ — นี่คือแรงที่อยู่เบื้องหลังทุกอย่าง ราคาแพ็กแบตเตอรี่ EV ลดจากระดับหลายร้อยดอลลาร์ต่อ kWh เมื่อสิบปีก่อน มาอยู่ที่ราว $99/kWh ในปี 2025 (ในจีนต่ำถึง ~$84) เมื่อแบตเตอรี่ถูกลง รถ EV ก็เข้าใกล้ราคารถน้ำมันมากขึ้นเรื่อยๆ จนในหลายตลาดเริ่มถูกกว่าด้วยซ้ำ
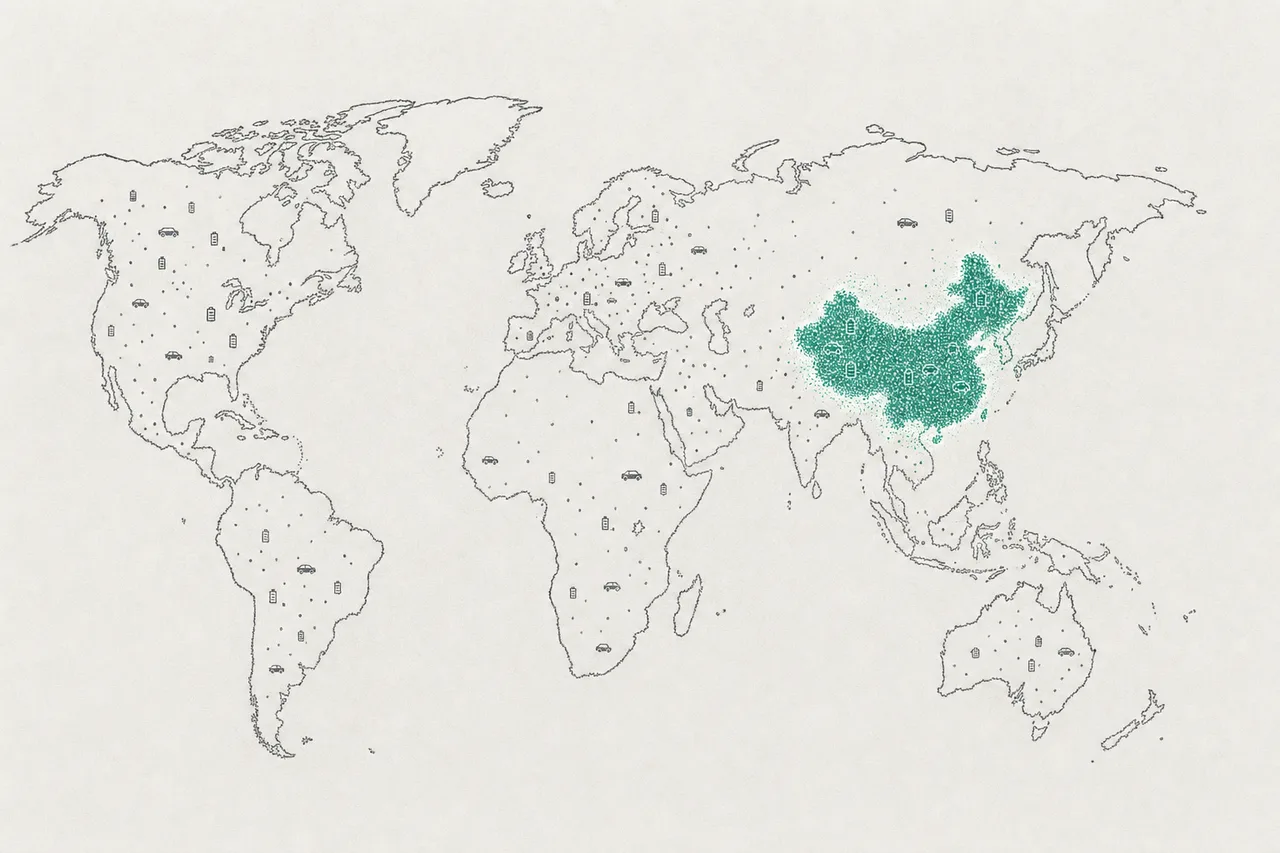
2. จีนครองทั้งกระดาน — นี่คือความจริงที่หลีกเลี่ยงไม่ได้ของเทรนด์นี้ จีนผลิตแบตเตอรี่ EV เกือบ 70% ของโลก (ลำพัง CATL กับ BYD รวมกัน ~56%) ครองที่ชาร์จสาธารณะกว่า 65% ของโลก และเป็นต้นทางของยอดขาย EV เกือบ 2 ใน 3 การจะเข้าใจเทรนด์นี้คือการยอมรับว่าศูนย์กลางของมันอยู่ที่จีน ไม่ใช่ดีทรอยต์หรือยุโรป
3. การชาร์จต้องตามให้ทัน — รถไฟฟ้าจะวิ่งได้ก็ต่อเมื่อมีที่ชาร์จเพียงพอ ปี 2025 โลกมีจุดชาร์จสาธารณะราว 7 ล้านจุด (โต 33%) และคาดว่าจะพุ่งไปถึง ~40 ล้านจุดในปี 2030 ตราบใดที่การสร้างที่ชาร์จยังตามยอดรถไม่ทัน (โดยเฉพาะนอกจีน) ความกังวลเรื่อง “จะชาร์จที่ไหน” ก็ยังเป็นเบรกของทั้งเทรนด์
06ตอนนี้ไปถึงไหน + แชมป์แต่ละหมวด
ปี 2025–2026 เป็นช่วงหัวเลี้ยวหัวต่อ — ฝั่งจีนยอดขายพุ่งจนรถใหม่กว่าครึ่งเป็นไฟฟ้า ขณะที่ฝั่งสหรัฐฯ และยุโรปเริ่มมีอาการ “สะดุด” (EV demand wobble) จากการตัดเงินอุดหนุนและราคาที่ยังสูง หมุดหมายใหญ่ของปีคือ BYD แซง Tesla ขึ้นเป็นผู้ขายรถไฟฟ้าล้วน (BEV) อันดับ 1 ของโลกเป็นครั้งแรก ด้านล่างคือ “แชมป์” ของแต่ละหมวด ที่สะท้อนว่าอำนาจในเทรนด์นี้เอนไปทางเอเชีย (จีน/เกาหลี/ญี่ปุ่น) อย่างชัดเจน:
07อนาคตและความเสี่ยง
มองไปข้างหน้า เทรนด์นี้มีทั้งแรงส่งที่แข็งแกร่งและความเสี่ยงที่ต้องดูคู่กัน
ฝั่ง โอกาส: แบตเตอรี่จะถูกลงและดีขึ้นต่อเนื่อง (เคมีใหม่อย่าง LFP และแบตเตอรี่โซเดียม), หมวดที่เปลี่ยนเร็วที่สุดคือ สองล้อไฟฟ้า (95% ของยอดขายอยู่ในจีน อินเดีย เวียดนาม) ตามด้วยรถบรรทุกที่ราคากำลังเข้าใกล้ดีเซล และเครือข่ายชาร์จที่จะขยายเกือบ 8 เท่าภายในปี 2030 — ใครยึดคอขวด (เซลล์ ชิป SiC ที่ชาร์จ) ได้ก็มีอำนาจต่อรองสูง
ฝั่ง ความเสี่ยง มีสามชั้นที่ต้องระวัง:
- ดีมานด์สะดุดนอกจีน (EV demand wobble): เมื่อสหรัฐฯ และยุโรปตัดเงินอุดหนุนและขึ้นกำแพงภาษี ยอดขายในตลาดเหล่านั้นอาจชะลอกว่าคาด ทำให้ค่ายรถที่ลงทุนล่วงหน้าไว้มากเจ็บตัว
- พึ่งจีนเกินไป + ภูมิรัฐศาสตร์: เมื่อแบตเตอรี่ ชิ้นส่วน และที่ชาร์จกระจุกอยู่ที่จีน ตะวันตกจึงตั้งกำแพงภาษีและพยายามสร้างห่วงโซ่ของตัวเอง — เป็นทั้งความเสี่ยงด้านซัพพลายและสนามแข่งทางการค้า
- สงครามราคาและกำลังผลิตล้น: โรงงานแบตเตอรี่และรถ EV ในจีนผลิตเกินดีมานด์ ทำให้เกิดสงครามราคารุนแรงที่บีบกำไรผู้เล่นทั้งวงการ — ของถูกลงเป็นผลดีต่อผู้บริโภค แต่เป็นพิษต่อผู้ผลิตที่อ่อนแอ
และยังมีความเสี่ยงเชิงเทคโนโลยีที่อยู่ นอก เทรนด์นี้แต่กระทบมัน — เรื่องรถขับเอง (autonomy) ที่อยู่ในเทรนด์ Robotics & Physical AI ถ้า robotaxi มาเร็วกว่าคาด รูปแบบ “เป็นเจ้าของรถ” อาจเปลี่ยนไป กระทบยอดขายรถส่วนตัวในระยะยาว แต่ไทม์ไลน์ของมันยังไม่แน่นอน
และนั่นคือเหตุผลที่บทนี้เป็น “แผนที่” ไม่ใช่ “คู่มือเจาะลึก” — เพราะคุณค่าที่แท้จริงของการมองทั้งเทรนด์ คือการเห็นว่า ชิ้นส่วนทั้งหมดร้อยเข้าด้วยกันจากแร่ถึงล้อเป็นเรื่องเดียว ก่อนจะเดินเข้าไปสำรวจแต่ละห้องอย่างละเอียด — กดเข้าไปอ่านบทเจาะลึกของหมวดที่คุณสนใจได้เลย