Megatrend · ภาพรวมทั้งเทรนด์
เมื่อ AI ลุกออกจากจอ มาเดินอยู่ในโลกจริง
หลายปีที่ผ่านมา AI ฉลาดขึ้นเรื่อยๆ แต่ก็ยังติดอยู่ในจอ — ตอบแชต เขียนโค้ด วาดรูป ปี 2025–2026 คือช่วงที่มันเริ่ม “มีร่างกาย” ออกมาหยิบจับ เดิน ขับ และผ่าตัดในโลกจริง นี่คือสิ่งที่ Jensen Huang เรียกว่า “ChatGPT moment ของหุ่นยนต์” บทเรียนนี้คือ แผนที่ ที่ร้อย 9 หมวดของวงการหุ่นยนต์เข้าด้วยกัน — ตั้งแต่ “ร่างกาย” (มอเตอร์ เกียร์ เซนเซอร์) ไปจนถึง “สมอง” (AI) แล้วประกอบขึ้นเป็นแขนกล หุ่นในคลัง รถไร้คนขับ และหุ่นมนุษย์ ว่ามันเชื่อมกันยังไง และเงินกองอยู่ตรงไหน (แต่ละหมวดมีบทเจาะลึกแยกให้อ่าน)
01ภาพใหญ่: AI ที่มีร่างกาย
ลองนึกถึงความต่างนี้ — AI ที่เราคุ้นเคย (ChatGPT, Gemini, Claude) ฉลาดมาก แต่มันไม่มีมือ มันยกแก้วน้ำให้คุณไม่ได้ ไม่ได้เดินไปหยิบของในโกดัง ไม่ได้ขับรถ Robotics & Physical AI คือการเอาความฉลาดนั้นใส่ลงใน “ร่างกาย” ให้มันออกมาทำงานในโลกจริงที่จับต้องได้ — นี่คือสาเหตุที่มันเป็นเมกะเทรนด์แยกออกมาจาก AI (โมเดลและชิปที่ไม่มีร่างกาย อยู่ในเทรนด์ AI ส่วน “ร่างกาย” มาอยู่ที่นี่)
และตลาดนี้กำลังโตเร็วมาก วงการหุ่นยนต์ทั่วโลกมีมูลค่าราว $90,000 ล้านในปี 2024 และคาดว่าจะโตเป็นกว่า $205,000 ล้านภายในปี 2030 — เติบโตเฉลี่ยราว 15% ต่อปี โดยฝั่ง “หุ่นยนต์บริการ” (นอกโรงงาน — คลังสินค้า การแพทย์ บ้าน) ใหญ่และโตเร็วกว่าฝั่งโรงงานดั้งเดิมไปแล้ว
แต่สิ่งที่ทำให้ปี 2025–2026 พิเศษไม่ใช่แค่ขนาด — มันคือ การมาบรรจบกันของสองคลื่น คลื่นแรกคือ AI ที่เก่งพอจะ “เข้าใจโลกจริง” ได้แล้ว และคลื่นที่สองคือชิ้นส่วนกลไก (มอเตอร์ เกียร์ เซนเซอร์) ที่ถูกและดีพอจะสร้างหุ่นในราคาที่จับต้องได้ เมื่อสองคลื่นนี้มาเจอกัน หุ่นยนต์จึงกระโดดจาก “แขนกลในกรงที่โรงงาน” ไปสู่ “เครื่องจักรที่ทำงานเคียงข้างคน” และนี่คือสิ่งที่เราจะกางแผนที่ให้เห็นในบทนี้
02แผนที่: 9 หมวดย่อยคืออะไร
วิธีที่ดีที่สุดในการเข้าใจวงการนี้ คือมองมันเป็น “สแต็ก” (stack) ที่ซ้อนกัน — ร่างกาย (ชิ้นส่วน) และ สมอง (ซอฟต์แวร์ AI) มาประกอบกันเป็น แอปพลิเคชัน (หุ่นจริงๆ ที่เอาไปใช้งาน) ทั้ง 9 หมวดวางตัวอยู่ใน 3 ชั้นนี้ — แต่ละหมวดมีบทเรียนเจาะลึกแยก (กดเข้าไปอ่านได้):
ชั้นฐาน — ร่างกาย & สมอง (ทุกหุ่นต้องใช้)
- Robotics Components & Actuation: “ร่างกาย” — มอเตอร์แม่นยำ เกียร์ทด (reducer) และเซนเซอร์รับรู้ ชิ้นส่วนที่กำหนดว่าหุ่นทุกตัวจะสร้างได้แค่ไหน เป็น คอขวด ของทั้งวงการ
- Robotics AI & Embodiment Software: “สมอง” — โมเดล AI สำหรับหุ่นยนต์ (robot foundation / VLA models), ซิมูเลชัน และระบบประมวลผลบนตัวหุ่น — หัวใจของคำว่า “Physical AI”
ชั้นบน — แอปพลิเคชัน (หุ่นที่เอาไปใช้จริง)
- Industrial Automation & Cobots: แขนกลในโรงงานและหุ่นที่ทำงานเคียงคน (cobot) — แกนรายได้ที่โตเต็มวัยแล้วของวงการ
- Warehouse & Logistics Robotics: หุ่นในคลังสินค้า — หยิบ จัดเก็บ ขนของ (AMR) สำหรับอีคอมเมิร์ซและศูนย์กระจายสินค้า
- Surgical & Medical Robotics: หุ่นช่วยผ่าตัด — โมเดลธุรกิจที่ดีที่สุดในวงการ เพราะมีรายได้ต่อเนื่องจากเครื่องมือและบริการ
- Autonomous Vehicles & Robotaxi: รถไร้คนขับ L4/L5 — โฟกัสที่ “ระบบขับเอง” (ส่วนระบบขับเคลื่อน EV อยู่ใน Electrification)
- Civil Drones & UAV: โดรนเชิงพาณิชย์ — สำรวจ ส่งของ ตรวจสอบ (ส่วนโดรนทหารอยู่ใน Defense)
- Humanoid Robots: หุ่นมนุษย์อเนกประสงค์ — เรื่องที่ร้อนแรงที่สุดของยุค แต่ผู้สร้างส่วนใหญ่ยังเป็นบริษัทเอกชน
- Consumer & Home Service Robots: หุ่นในบ้าน — เครื่องดูดฝุ่น หุ่นตัดหญ้า ทำความสะอาดสระ และหุ่นบริการ/เพื่อนในบ้าน
03มันเชื่อมกันยังไง (ร่างกาย + สมอง)
หัวใจของแผนที่นี้คือสมการง่ายๆ: หุ่นยนต์ = ร่างกาย + สมอง ไม่ว่าจะเป็นแขนกลในโรงงาน รถไร้คนขับ หรือหุ่นมนุษย์ ทุกตัวล้วนสร้างจากสองชั้นฐานเดียวกัน — แล้วต่างกันแค่ “รูปร่าง” และ “งานที่ทำ” ที่อยู่ชั้นบน
มองมุมนี้แล้วจะเห็นว่าทำไมหุ่นมนุษย์ถึงเป็น “ปลายทาง” ของทั้งเทรนด์ — มันต้องการ ทั้ง ร่างกายที่ซับซ้อนที่สุด (เดินสองขา มือหยิบจับ) และ สมองที่ฉลาดที่สุด (ทำงานทั่วไปได้ไม่ใช่งานเดียว) เมื่อเทคโนโลยีชั้นฐานทั้งสองพัฒนาขึ้น มันไม่ได้ช่วยแค่หุ่นมนุษย์ — มันยกระดับ ทุกหมวด พร้อมกัน นี่คือเหตุผลที่ความก้าวหน้าใน “สมอง” อย่าง AI ส่งผลสะเทือนถึงทั้งวงการหุ่นยนต์ในคราวเดียว
Physical AI = AI ที่เข้าใจ “โลกทางกายภาพ” (แรงโน้มถ่วง การชน วัตถุที่จับได้) ไม่ใช่แค่ข้อความหรือรูป · VLA (Vision-Language-Action) = โมเดลที่รับภาพ + คำสั่งภาษา แล้วออกมาเป็น “การกระทำ” ของหุ่น เช่น “หยิบแก้วสีแดงวางบนถาด” — เป็นหัวใจที่ทำให้หุ่นทำงานใหม่ๆ ได้โดยไม่ต้องโปรแกรมทีละสเต็ป
04มูลค่าและอำนาจอยู่ตรงไหน
กฎสำคัญของวงการนี้คือ มูลค่ามักไม่ได้อยู่ที่ “ตัวหุ่น” แต่อยู่ที่ชิ้นส่วนคอขวดและรายได้ต่อเนื่อง ลองดูตัวอย่างที่ชัดที่สุด — หุ่นมนุษย์หนึ่งตัว ต้นทุนชิ้นส่วน (BOM) กว่าครึ่งหมดไปกับ actuator (มอเตอร์ + เกียร์ทด + เซนเซอร์ที่ทำให้ข้อต่อขยับแม่นยำ)
นี่อธิบายว่าทำไมบริษัทที่ดูเหมือน “ขายของน่าเบื่อ” อย่างผู้ทำเกียร์ทดความแม่นยำสูง (เช่น Harmonic Drive ของญี่ปุ่น, Nabtesco, หรือ Green Harmonic ของจีน) ถึงสำคัญมาก — พวกเขายืนอยู่บน คอขวดของร่างกาย ที่ทุกหุ่นต้องพึ่ง เหมือนกับที่ เซมิคอนดักเตอร์ มี ASML คุมคอขวดเครื่องจักร
ส่วนในชั้นแอปพลิเคชัน หมวดที่ทำเงินดีที่สุดคือหมวดที่มี “รายได้ต่อเนื่อง” ตัวอย่างคลาสสิกคือ หุ่นผ่าตัด ของ Intuitive Surgical — ขายเครื่องครั้งเดียว แต่เก็บเงินจากเครื่องมือผ่าตัดและบริการทุกครั้งที่ใช้งาน ทำให้ราว 85% ของรายได้เป็นแบบต่อเนื่อง ขณะที่หมวดที่ขายแต่ “กล่องฮาร์ดแวร์” อย่างเครื่องดูดฝุ่นหุ่นยนต์ ต้องสู้สงครามราคาดุเดือด
บทเรียนสำหรับการมองเทรนด์นี้: อย่าถามแค่ “บริษัทนี้ทำหุ่นยนต์ไหม” แต่ถามว่า “มันคุมคอขวดของร่างกาย/สมอง หรือมีรายได้ต่อเนื่อง — หรือแค่ขายกล่องฮาร์ดแวร์ในเขตสงครามราคา”
05แรงที่กระทบทั้งเทรนด์
แม้แต่ละหมวดจะต่างกัน แต่มี 3 แรงใหญ่ที่ขยับทั้งวงการหุ่นยนต์พร้อมกัน:
1. คลื่น Physical AI — นี่คือแรงที่ใหญ่ที่สุด เมื่อ AI เก่งพอจะ “เข้าใจโลกจริง” หุ่นก็เริ่มทำงานที่เคยทำไม่ได้ NVIDIA เปิดตัวโมเดลพื้นฐานสำหรับหุ่นยนต์ (Isaac GR00T) และ Jensen Huang ประกาศว่า “ChatGPT moment ของหุ่นยนต์มาถึงแล้ว” และ “ทุกบริษัทอุตสาหกรรมจะกลายเป็นบริษัทหุ่นยนต์” — สมองที่ดีขึ้นยกระดับทุกหมวดในคราวเดียว
2. คนขาด + สังคมสูงวัย — โลกกำลังขาดแรงงานในงานที่หนัก ซ้ำซาก และอันตราย ขณะที่ประชากรสูงวัยขึ้น (ดู Aging Population) หุ่นยนต์จึงไม่ใช่แค่ “ของเล่นไฮเทค” แต่เป็น คำตอบของปัญหาเชิงโครงสร้าง นี่คือเหตุผลที่ Amazon ติดตั้งหุ่นในคลังไปแล้วกว่า 1 ล้านตัว และทำไมโรงงานทั่วโลกแห่ใช้แขนกล — ความต้องการนี้เป็นแรงดันระยะยาวที่ไม่ขึ้นกับกระแส
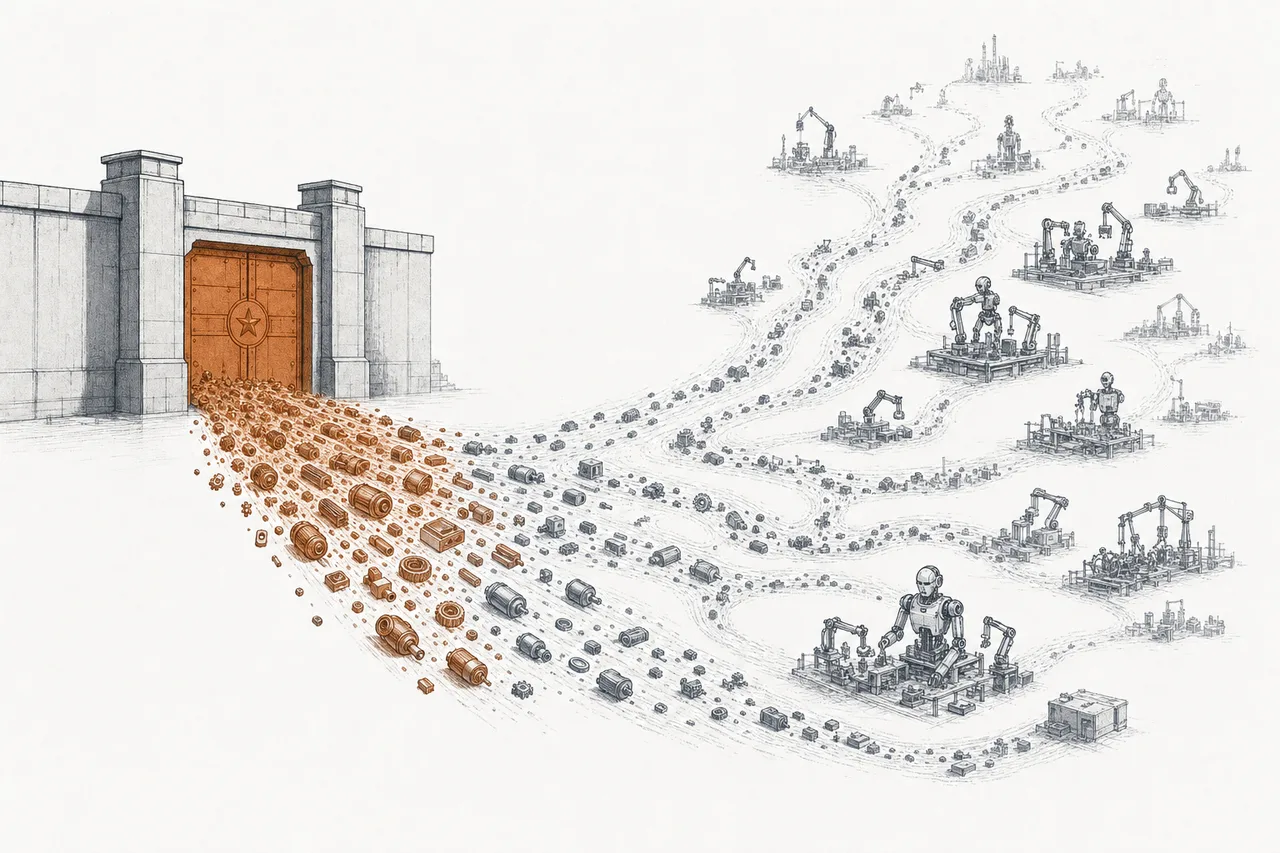
3. ห่วงโซ่อุปทานที่จีนครอง — นี่คือความเสี่ยงเชิงภูมิรัฐศาสตร์ที่ใหญ่ที่สุด จีนคุมการกลั่น แร่หายาก (rare earth) ราว 90% ของโลก ซึ่งจำเป็นต่อแม่เหล็กในมอเตอร์ทุกตัว และยังเป็นฐานผลิตชิ้นส่วนต้นทุนต่ำ — มีการประเมินว่า ถ้าสร้าง Tesla Optimus โดยไม่ใช้ซัพพลายจากจีนเลย ต้นทุนชิ้นส่วนจะพุ่งจากราว $46,000 เป็นกว่า $131,000 ต่อตัว (เกือบ 3 เท่า) เมื่อเดือนเมษายน 2025 จีนออกมาตรการคุมส่งออกแร่หายาก ก็กระทบการผลิตหุ่นทันที
06ตอนนี้ไปถึงไหน + แชมป์แต่ละหมวด
ปี 2025–2026 คือช่วงหัวเลี้ยวหัวต่อ — ฝั่งโรงงานและคลังสินค้า “ใช้จริงในวงกว้างแล้ว” (จำนวนหุ่นอุตสาหกรรมที่ทำงานอยู่ทั่วโลกทะลุ 4.6 ล้านตัว ปี 2024) ขณะที่หุ่นมนุษย์ยัง “อยู่ต้นทาง” (Tesla ตั้งเป้าผลิต Optimus หลักพันตัวในปี 2025 และจะขยายเป็นหลักแสนในปี 2026) ด้านล่างคือ “แชมป์” ของแต่ละหมวด ที่สะท้อนว่าอำนาจกระจายข้ามหลายประเทศ (สหรัฐฯ/ญี่ปุ่น/ยุโรป/จีน):
สังเกตว่าหลายชื่อใหญ่ (Amazon, Alphabet, NVIDIA, Tesla) เป็นบริษัท “หลายขา” ที่หุ่นยนต์เป็นเพียงส่วนหนึ่ง — ส่วนผู้เล่น “เพียวๆ” ที่หุ่นยนต์คือธุรกิจหลักจริงๆ มักเป็นบริษัทญี่ปุ่น/ยุโรปในชั้นร่างกาย (Fanuc, Keyence, Harmonic Drive) หรือบริษัทเอกชนในฝั่งหุ่นมนุษย์ที่ยังเข้าถึงผ่านตลาดหุ้นได้ยาก
07อนาคตและความเสี่ยง
มองไปข้างหน้า วงการนี้มีทั้งแรงส่งและความเสี่ยงที่ต้องดูคู่กัน
ฝั่ง โอกาส: รางวัลใหญ่ที่สุดคือหุ่นมนุษย์ Goldman Sachs คาดว่าตลาดหุ่นมนุษย์จะแตะ $38,000 ล้านภายในปี 2035 (ส่งมอบกว่า 1.4 ล้านตัว) ส่วน Morgan Stanley มองไกลถึง $5 ล้านล้านดอลลาร์ภายในปี 2050 — ถ้าหุ่นมนุษย์กลายเป็นของสามัญเหมือนสมาร์ตโฟนจริง นี่จะเป็นหนึ่งในตลาดที่ใหญ่ที่สุดในประวัติศาสตร์
ฝั่ง ความเสี่ยง มีสามชั้นที่ต้องระวัง:
- คาดหวังล้ำหน้าความจริง: หุ่นมนุษย์ยังอยู่ช่วง “สาธิตในวิดีโอ” มากกว่า “ทำงานจริงในสเกล” การส่งมอบจริงยังเป็นหลักพัน–หลักหมื่นตัว ถ้าตลาดคาดหวังเร็วเกินไปแล้วของไม่มาตามนัด ก็เสี่ยงผิดหวังรุนแรง
- ภูมิรัฐศาสตร์ และแร่หายาก: การพึ่งจีนทั้งด้านวัตถุดิบ (แม่เหล็ก) และชิ้นส่วนต้นทุนต่ำ คือความเสี่ยงที่ไม่อยู่ในงบการเงิน แต่อยู่บนแผนที่โลก — มาตรการคุมส่งออกครั้งเดียวสะเทือนทั้งห่วงโซ่
- ความปลอดภัย และกฎเกณฑ์: เครื่องจักรที่เคลื่อนไหวเองเคียงข้างคน (โดยเฉพาะรถไร้คนขับและหุ่นผ่าตัด) ต้องผ่านมาตรฐานความปลอดภัยและการกำกับที่เข้มงวด — อุบัติเหตุครั้งเดียวอาจชะลอทั้งหมวด
และนั่นคือเหตุผลที่บทนี้เป็น “แผนที่” ไม่ใช่ “คู่มือเจาะลึก” — เพราะคุณค่าที่แท้จริงของการมองทั้งเทรนด์ คือการเห็นว่า ร่างกาย สมอง และแอปพลิเคชันทั้งหมดร้อยเข้าด้วยกันเป็นเรื่องเดียว ก่อนจะเดินเข้าไปสำรวจแต่ละห้องอย่างละเอียด — กดเข้าไปอ่านบทเจาะลึกของหมวดที่คุณสนใจได้เลย