Megatrend · Longevity
ประตูทางเข้าของวงการชะลอวัย คือเครื่องคิดเงิน
วิทยาศาสตร์ชะลอวัยส่วนใหญ่ยังอยู่ในห้องแล็บ แต่มีชั้นหนึ่งที่ “ขายของได้แล้ววันนี้” — คลินิกพรีเมียมที่คิดเงินสดตรงจากกระเป๋าลูกค้า ปีละหลายแสนถึงหลายล้านบาท เพื่อตรวจร่างกายให้ลึกกว่าหมอทั่วไป (สแกนทั้งตัว เลือดร้อยกว่าค่า นาฬิกาวัดอายุชีวภาพ) แล้วออกแบบ “โปรแกรมป้องกันเชิงรุก” เฉพาะตัว นี่คือชั้นที่เปลี่ยน “วิทยาศาสตร์อายุยืน” ให้กลายเป็น “รายได้ที่เกิดซ้ำทุกปี” — เป็นธุรกิจที่กำไรงาม น่าตื่นเต้น และในเวลาเดียวกันก็เป็นที่ถกเถียงว่ามัน “คุ้มจริงไหม” มากที่สุดในทั้งเมกะเทรนด์
01มันคืออะไร
ลองนึกภาพแบบนี้ก่อน — สาขาอื่นๆ ในเมกะเทรนด์ Longevity & Life Extension ส่วนใหญ่กำลังพยายาม คิดค้น อะไรบางอย่าง: ยาที่ย้อนวัยเซลล์, สารกวาดเซลล์แก่ทิ้ง, นาฬิกาวัดอายุที่แม่นขึ้น — ของพวกนี้ยังอยู่ในห้องแล็บ ยังขายไม่ได้ แต่ node นี้ — Longevity Clinics & Healthspan Services — คือสาขาเดียวที่ตอบคำถามว่า “แล้วตอนนี้มีอะไรขายได้จริงๆ แล้วบ้าง?”
มันคือ เครือข่ายคลินิกและบริการสุขภาพแบบสมาชิก ที่ขาย “การป้องกันเชิงรุก” (aggressive prevention) ให้คนที่ยังสุขภาพดี โมเดลคือ: จ่ายค่าสมาชิกรายปี แล้วคลินิกจะตรวจร่างกายคุณให้ ลึกกว่า ที่หมอทั่วไปทำมาก — สแกนทั้งตัวด้วย MRI, เจาะเลือดวัดค่าเป็นร้อย, วัด “อายุชีวภาพ” ด้วย aging clock — แล้วเอาข้อมูลทั้งหมดนั้นมาออกแบบโปรแกรมเฉพาะตัว (ยา, ฮอร์โมน, อาหาร, การออกกำลัง, การติดตามผล) เป้าหมายไม่ใช่ “รักษาโรค” แต่คือ “จับสัญญาณก่อนป่วย แล้วยืดช่วงชีวิตที่ยังแข็งแรง”
คำที่ต้องแยกให้ออกตั้งแต่ต้นคือ healthspan (เฮลธ์สแปน = ช่วงชีวิตที่ยังสุขภาพดี) ไม่ใช่ lifespan (อายุขัยรวม) — วงการนี้ไม่ได้สัญญาว่าจะทำให้คุณอายุ 120 ปี แต่สัญญาว่าจะทำให้ปีท้ายๆ ของชีวิตคุณ “ยังวิ่งได้ ยังคิดได้ ยังไม่ป่วยติดเตียง” และที่สำคัญที่สุดต่อการเข้าใจธุรกิจนี้: เกือบทั้งหมดเป็นการจ่ายเงินสด (cash-pay) ไม่ใช่ผ่านประกัน เพราะประกันสุขภาพทั่วไปไม่จ่ายค่าตรวจคนที่ยัง “ไม่ป่วย”
Healthspan = ช่วงชีวิตที่ยังมีสุขภาพดี (ตรงข้ามกับช่วงปลายที่ป่วยเรื้อรัง) — ต่างจาก lifespan ที่นับแค่ “อยู่นานแค่ไหน” · Cash-pay = ลูกค้าจ่ายเงินเอง 100% ไม่ผ่านประกัน เพราะประกันมองว่าการตรวจคนสุขภาพดีไม่ใช่ “ความจำเป็นทางการแพทย์” — นี่คือเหตุผลที่ทำให้ราคาพุ่งสูงและตลาดจำกัดอยู่ที่คนมีกำลังจ่าย แต่ก็เป็นเหตุผลที่ทำให้กำไรงาม
02ทำไมถึงสำคัญ — ประตูที่เปลี่ยนวิทยาศาสตร์เป็นรายได้
เหตุผลที่ node นี้สำคัญกับ เศรษฐกิจ ของทั้งเมกะเทรนด์ ไม่ใช่เพราะวิทยาศาสตร์ — แต่เพราะมันคือ “ชั้นที่หาเงินได้” สาขาอย่าง Metabolic Aging มีปัญหาใหญ่ว่ายาที่ดีที่สุดเป็นยาสามัญราคาถูกที่ไม่มีใคร “เป็นเจ้าของ” จึงหาเงินยาก คลินิกชะลอวัยแก้ปัญหานี้ได้อย่างเรียบง่าย: ขายไม่ใช่ตัวยา แต่ขาย “บริการ” ที่ห่อหุ้มมัน — สมาชิกภาพ, การตีความผล, การติดตาม — สิ่งเหล่านี้คิดเงินได้เต็มที่ และเกิดซ้ำทุกปี
ตัวเลขช่วยให้เห็นภาพ ตลาด คลินิกชะลอวัย (longevity clinics) ถูกประเมินไว้ราว $5.35 พันล้านในปี 2025 และคาดว่าจะโตเป็น ~$9.55 พันล้านในปี 2030 ที่อัตราเติบโต (CAGR) ราว 12.2% ต่อปี — เร็วกว่าค่าเฉลี่ยของอุตสาหกรรมสุขภาพทั่วไปหลายเท่า
แต่ตัวเลขคลินิกล้วนๆ ยังเล็กเมื่อเทียบกับ “บ่อน้ำ” ที่มันตักจาก — เศรษฐกิจสุขภาพและความเป็นอยู่ที่ดี (wellness economy) ทั่วโลกแตะ $6.8 ล้านล้านในปี 2024 และคาดโตเป็น ~$9.8 ล้านล้านในปี 2029 ส่วนที่เกี่ยวข้องโดยตรงคือ “การแพทย์เฉพาะบุคคล” (personalized medicine) มูลค่าราว $147 พันล้าน โตปีละ ~9.3% เพราะคนที่อยากอายุยืนแห่ไปหาบริการตรวจวินิจฉัยและปรับสุขภาพแบบเฉพาะตัว
เบื้องหลังคือแรง 3 อย่างที่มาบรรจบกันพอดี: (1) ประชากรสูงวัยขึ้นทั่วโลก (ดู Aging Population) (2) มีกลุ่มคนรวยที่กังวลเรื่องสุขภาพและพร้อมจ่ายสด และ (3) เทคโนโลยีตรวจวินิจฉัยถูกลงและเข้าถึงง่ายขึ้น — เมื่อสามอย่างนี้เจอกัน คนกลุ่มหนึ่งก็พร้อมจะ “จ่ายเองเพื่อซื้อสุขภาพ” โดยไม่รอประกัน
03มันทำงานยังไง — “วงจรสมาชิก” ที่เกิดซ้ำทุกปี
ถ้าจะเข้าใจธุรกิจนี้ ต้องมองมันเป็น วงจร 4 ขั้นที่หมุนซ้ำทุกปี ไม่ใช่การไปหาหมอครั้งเดียวจบ และความ “ซ้ำ” นี่แหละคือหัวใจของโมเดลรายได้ — ลูกค้าไม่ได้ซื้อ “การตรวจ” แต่ซื้อ “ความสัมพันธ์ระยะยาว” ที่ต่ออายุทุกปี
- เข้าเป็นสมาชิก: ลูกค้าจ่ายค่าสมาชิกรายปี (cash-pay) — นี่คือจุดที่เครื่องคิดเงินทำงาน
- วัดให้ลึก: สแกนทั้งตัว (whole-body MRI), เจาะเลือดวัดค่าเป็นร้อย (biomarkers), วัดอายุชีวภาพด้วย aging clock — เปลี่ยนร่างกายคนสุขภาพดีให้กลายเป็น “ชุดข้อมูลหนาๆ”
- ออกแบบโปรแกรมเฉพาะตัว: เอาข้อมูลมาตีความ แล้วสั่งโปรแกรม — ยา/ฮอร์โมน, การปรับอาหารและออกกำลัง, การติดตามต่อเนื่อง
- วนกลับมาวัดใหม่: อีกไม่กี่เดือน/ปีถัดมา ลูกค้ากลับมาวัดซ้ำเพื่อดูว่า “นาฬิกาเดินช้าลงไหม” แล้วต่อสมาชิก — วงจรหมุนอีกรอบ
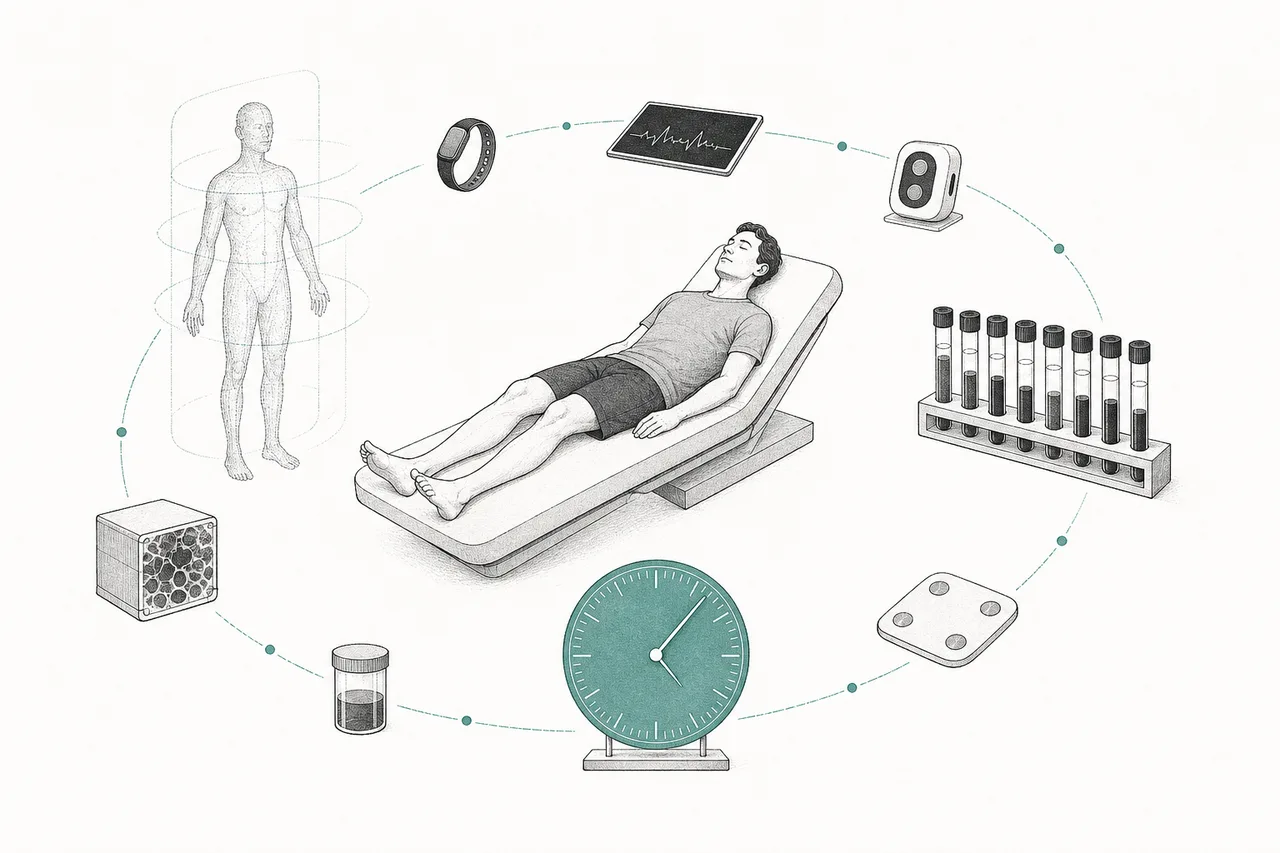
Whole-body MRI = การสแกนด้วยคลื่นแม่เหล็กทั้งตัวเพื่อหาความผิดปกติ (เช่นเนื้องอกระยะแรก) ในคนที่ยังไม่มีอาการ บริการอย่าง Prenuvo/Ezra คิดราว $2,500 ต่อครั้ง · Biomarker panel = ชุดการตรวจค่าในเลือดจำนวนมาก (คอเลสเตอรอล, การอักเสบ, ฮอร์โมน, น้ำตาล ฯลฯ) — Function Health ขายแพ็กเกจตรวจ 160+ ค่าเป็นโมเดลสมาชิก ทั้งคู่คือเครื่องมือ “วัดให้ลึก” ในขั้นที่ 2 ของวงจร
04มันเชื่อมกับอะไรในโลก Longevity
node นี้เป็นหนึ่งใน 7 แนวทางใต้เมกะเทรนด์ Longevity & Life Extension และจุดที่ทำให้มันพิเศษคือ — มันคือ “ชั้นบริการ/การหาเงิน” ที่นั่งอยู่ปลายน้ำของทุกสาขา สาขาอื่นคิดค้นวิทยาศาสตร์ ส่วน node นี้คือที่ที่วิทยาศาสตร์นั้นถูกแปลงเป็นเงิน:
- พึ่ง Longevity Diagnostics & Aging Clocks อย่างขาดไม่ได้: ถ้าไม่มี “นาฬิกาวัดอายุ” และเครื่องมือวินิจฉัย คลินิกจะไม่มี “สินค้า” ให้ขายในขั้นวัดผล — diagnostics คือวัตถุดิบ คลินิกคือหน้าร้านที่เอามาห่อขาย
- เป็นช่องทางจำหน่ายให้ Metabolic Aging: คลินิกหลายแห่งสั่งจ่าย metformin/rapamycin แบบ off-label ให้ลูกค้า — น่าสนใจว่าเงินของยากลุ่มนี้ที่ “หาเงินเองไม่ได้” กลับมาโผล่ที่นี่ ในรูปค่าบริการคลินิก
- ขายต่อยอดจาก NAD+ & Cellular Energetics: การให้ NAD+ ทางหลอดเลือด (IV drip) และอาหารเสริมกลุ่มนี้ เป็นเมนูยอดนิยมในคลินิกและสปาชะลอวัย — เป็นบริการที่จับต้องได้และคิดเงินได้ทันที แม้หลักฐานในคนจะยังจำกัด
- นั่งบนฐานของ Biotech & Genomic Medicine: การตรวจพันธุกรรมและความรู้ชีวเคมีที่อยู่เบื้องหลังการตีความผล มาจากวงการ Biotech — แต่ในอีกแง่ คลินิกก็เป็น คู่แข่ง/ตัวแทน ของยาชีวภาพราคาแพง ด้วยการเสนอ “การป้องกัน” แทน “การรักษา”
- ขับเคลื่อนด้วย Aging Population และพึ่ง AI มากขึ้น: ประชากรสูงวัยและร่ำรวยคือลูกค้า ส่วน AI คือเครื่องมือที่เปลี่ยนข้อมูลตรวจมหาศาลให้กลายเป็น “คำแนะนำเฉพาะตัว” — Function Health ถึงกับเปิดตัวโมเดล AI ตีความผลตรวจในปลายปี 2025
สรุปง่ายๆ: ถ้าวาด Longevity เป็นสายน้ำ สาขาอื่นคือต้นน้ำ (วิจัยและคิดค้น) ส่วน node นี้คือ ปากแม่น้ำ — ที่ที่ทุกอย่างไหลมารวมกันแล้วแลกเป็นเงินจากกระเป๋าผู้บริโภค
05ตอนนี้ไปถึงไหนแล้ว (อย่างตรงไปตรงมา)
ขอพูดตรงๆ ก่อน: ผู้เล่นตัวจริงที่ดังที่สุดของวงการนี้ ส่วนใหญ่ยังเป็นบริษัทเอกชนที่ไม่ได้อยู่ในตลาดหุ้น ไม่ว่าจะ Fountain Life (ของ Tony Robbins และ Peter Diamandis), Human Longevity, Function Health, Hone Health หรือ Superpower — นี่ไม่ใช่จุดอ่อนของวงการ แต่เป็น ลักษณะของอุตสาหกรรมที่ยังใหม่ ที่เงินทุนเอกชนยังหลั่งไหลเข้ามาเร็วกว่าการเข้าตลาดหุ้น
เงินที่ไหลเข้ามาก็ไม่ใช่เล็กๆ Function Health ระดมทุน Series B ได้ $298 ล้านในเดือนพฤศจิกายน 2025 ที่มูลค่ากิจการ $2.5 พันล้าน — บริษัทที่ขายแพ็กเกจตรวจเลือด 160+ ค่าแบบสมาชิก และทำการตรวจไปแล้วกว่า 50 ล้านครั้งตั้งแต่ปี 2023 ส่วน Fountain Life เพิ่งระดมทุนเพิ่ม $18 ล้านกลางปี 2025 ราคาสมาชิกของมันเล่าเรื่องตลาดได้ดี:
ในตลาดหุ้น “การลงทุนตรงๆ” กับ node นี้ยังหายาก ทางเข้าจึงมักเป็นทาง อ้อม ผ่านโครงสร้างพื้นฐานที่คลินิกพึ่งพา — ห้องแล็บตรวจเลือดขนาดยักษ์, บริการสแกนภาพ, และบริษัทที่ขายบริการ optimize ฮอร์โมนผ่านเครือข่ายคลินิก ตัวอย่างเช่น biote (BTMD) ที่ทำรายได้ ~$197 ล้านในปี 2024 ผ่านเครือข่าย 5,300 คลินิก ด้วยมาร์จิ้นขั้นต้นสูงถึง ~70% — เป็นภาพสะท้อนว่าโมเดล “บริการชะลอวัย” ทำกำไรได้จริง
06อนาคตข้างหน้า
ทิศทางแรกคือ “ราคาลดลง ฐานลูกค้ากว้างขึ้น” ตอนนี้บริการเต็มรูปแบบยังเป็นของคนจ่ายสดหลักแสนดอลลาร์ แต่บริษัทอย่าง Function Health กำลังดึงราคาลงมาด้วยโมเดลสมาชิกตรวจเลือด — และยิ่งเครื่องมือวัด (สแกน, นาฬิกาวัดอายุ) ถูกลง บริการก็จะค่อยๆ ขยับจาก “ของเศรษฐี” ไปสู่ “ชนชั้นกลางบน” มากขึ้น
ทิศทางที่สองคือ AI เป็นตัวตีความ ปัญหาของการ “วัดเยอะ” คือได้ข้อมูลมหาศาลจนคนตีความไม่ทัน — นี่คือที่ที่ AI เข้ามา การที่ Function เปิดตัวโมเดล AI ตีความผลตรวจปลายปี 2025 คือสัญญาณว่าวงการกำลังขยับจาก “ขายการตรวจ” ไปสู่ “ขายการตีความและคำแนะนำ” ซึ่ง scale ได้ดีกว่าและกั้นคู่แข่งได้ด้วยข้อมูล
ทิศทางที่สามคือ การเชื่อมกับ “ยาที่ได้ผลจริง” ถ้าวันหนึ่งสาขาอย่าง Metabolic Aging หรือ GLP-1 Healthspan Proxies มียาที่พิสูจน์ได้ว่าชะลอวัยในคนจริง คลินิกเหล่านี้จะกลายเป็น “ช่องทางจ่ายยา” ที่พร้อมอยู่แล้ว — มีลูกค้า มีข้อมูล มีความสัมพันธ์ พวกเขาจึงอาจเป็นผู้ได้ประโยชน์ที่สุดเมื่อยาชะลอวัยตัวจริงมาถึง
07ความท้าทาย & ความเสี่ยง (ตรงไปตรงมา)
วงการนี้ “ขายของได้จริง” ก็จริง แต่ต้องมองด้วยสายตาเย็นชา เพราะคำถามใหญ่ที่สุดยังไม่มีคำตอบชัด: มัน “คุ้ม” จริงไหม?
ความเสี่ยงข้อแรกและใหญ่ที่สุดคือ “หลักฐานเรื่อง ROI ยังถกเถียงกันอยู่” ตัวอย่างชัดที่สุดคือการสแกนทั้งตัว (whole-body MRI) — สมาคมรังสีแพทย์อเมริกัน (ACR) ไม่สนับสนุน การสแกนแบบนี้ในคนที่ยังไม่มีอาการ เพราะงานทบทวนวรรณกรรมพบว่ามี “สิ่งผิดปกติบังเอิญ” (incidental findings) สูงถึง ~32% ซึ่งส่วนใหญ่ไม่อันตราย แต่ทำให้ต้องไปตรวจ/เจาะชิ้นเนื้อเพิ่มโดยไม่จำเป็น — นี่คือปัญหา overdiagnosis (วินิจฉัยเกินจริง) ที่อาจสร้างความกังวลและค่าใช้จ่ายมากกว่าประโยชน์ในคนสุขภาพดี
Incidental finding = สิ่งผิดปกติที่เจอโดยบังเอิญจากการสแกน ทั้งที่ไม่ได้ตามหา ส่วนใหญ่ไม่อันตราย · Overdiagnosis = การตรวจเจอ “ความผิดปกติ” ที่จริงๆ แล้วไม่เคยจะทำให้ป่วย แต่พอเจอแล้วก็ต้องตรวจ/รักษาต่อ ทำให้เกิดความเสี่ยง ความเครียด และค่าใช้จ่ายโดยไม่จำเป็น — ฝ่ายสนับสนุนแย้งว่า “การตรวจไม่เจอตั้งแต่เนิ่นๆ” (underdiagnosis) คือปัญหาที่ใหญ่กว่า การถกเถียงนี้ยังไม่จบ
ความเสี่ยงข้อสองคือ “เส้นแบ่งกับ wellness ที่ขายฝัน” เพราะเป็นตลาดจ่ายสดที่ไม่ต้องผ่านการพิสูจน์แบบยา จึงมีบริการจำนวนมาก (IV drip, อาหารเสริม, การ optimize ฮอร์โมน) ที่หลักฐานในคนยังบาง แต่ขายในแพ็กเกจราคาสูง ความเสี่ยงคือผู้บริโภคแยกไม่ออกระหว่าง “การป้องกันที่มีหลักฐาน” กับ “wellness ที่ขายความหวัง” — และวงการทั้งหมดอาจเสียความน่าเชื่อถือเพราะรายที่ขายเกินจริง
ความเสี่ยงข้อสามคือ “การเข้าถึงและความซ้ำซ้อน” ราคาหลักแสนดอลลาร์ทำให้บริการนี้เป็นของคนรวยกลุ่มเล็ก (คำถามเชิงจริยธรรมว่า healthspan ควร “ซื้อ” ได้ไหม) และในอีกด้าน บริการหลายอย่างก็ ทับซ้อน กับการแพทย์เชิงป้องกันและ concierge medicine กระแสหลักที่มีอยู่แล้ว — ทำให้เส้นแบ่งว่า “อะไรคือคลินิกชะลอวัยจริงๆ” พร่าเลือน และการประเมินขนาดตลาดจึงเหวี่ยงกว้าง
สรุปสั้นๆ: เสน่ห์ของ node นี้คือมันเป็นสาขาเดียวใน Longevity ที่ ขายของได้แล้ววันนี้ และทำกำไรได้จริง — แต่ความจริงที่ต้องยอมรับคือ มันยืนอยู่บนเส้นบางๆ ระหว่าง “การแพทย์ป้องกันที่จริงจัง” กับ “บริการความหวังสำหรับคนมีเงิน” เข้าใจ node นี้ ก็คือเข้าใจว่าทำไม “ชั้นที่หาเงินได้” ของเทรนด์หนึ่ง อาจมาถึงก่อนที่วิทยาศาสตร์จะพิสูจน์ตัวเองเสร็จ