Megatrend · Defense & Geopolitical Fragmentation
เมื่อโลกค้นพบว่า “คลังกระสุน” ของตัวเองว่างเปล่า
สงครามยุคใหม่ไม่ได้แพ้ชนะกันที่อาวุธล้ำแค่ไหน แต่ที่ “ใครมีกระสุนยิงได้นานกว่ากัน” และสงครามยูเครนกับตะวันออกกลางเพิ่งเผยความจริงที่น่าตกใจ: ชาติตะวันตกใช้จรวดและกระสุนเร็วกว่าที่ผลิตทันหลายเท่า นี่คือเรื่องราวของอุตสาหกรรมที่กลายเป็นคอขวดของความมั่นคงโลก
01มันคืออะไร
เวลาเราพูดถึง “อาวุธ” เรามักนึกถึงของชิ้นใหญ่ราคาแพง อย่างเครื่องบินรบหรือเรือดำน้ำ แต่ของเหล่านั้นเปรียบเหมือน “ปืน” — ส่วนสิ่งที่ทำให้มันมีความหมายจริงๆ คือ “กระสุน” ที่ยิงออกไป เครื่องบินรบลำละหลายพันล้านบาทไม่มีประโยชน์เลย ถ้าไม่มีจรวดและระเบิดให้มันบรรทุก node นี้คือเรื่องของ “กระสุน” ของสงครามยุคใหม่ทั้งหมด
มันแบ่งเป็นสองโลกที่ต่างกันมาก ซึ่งเป็นสองสาขาย่อยของ node นี้:
- Missiles & Precision-Guided Munitions (จรวดและอาวุธนำวิถี): ของไฮเทค ราคาแพง (ลูกละหลายสิบล้านถึงร้อยล้านบาท) ยิงแม่นระดับเข้าหน้าต่าง เช่น จรวดร่อน Tomahawk หรือจรวดต่อต้านขีปนาวุธ Patriot
- Ammunition & Energetics (กระสุนและสารระเบิด): ของ “จำนวนมาก” อย่างกระสุนปืนใหญ่ 155 มม. ที่ราคาถูกกว่ามากแต่ต้องใช้นับล้านนัด รวมถึง “energetics” — ดินขับและสารระเบิดที่เป็นวัตถุดิบตั้งต้นของทุกอย่าง
PGM (Precision-Guided Munition) = อาวุธนำวิถีที่ “รู้ว่าจะไปไหน” มีระบบนำทางในตัว ต่างจากกระสุนธรรมดาที่ยิงเป็นวิถีโค้ง · Energetics = กลุ่มสารเคมีที่ปลดปล่อยพลังงานมหาศาล ได้แก่ดินขับ (propellant ที่ดันกระสุนออกจากลำกล้อง) และสารระเบิด (เช่น TNT, RDX ที่บรรจุในหัวรบ) — เป็น “วัตถุดิบตั้งต้น” ที่ถ้าขาด ก็ผลิตอะไรไม่ได้เลย
ในแผนผังเมกะเทรนด์ Missiles & Munitions อยู่ภายใต้ Defense & Geopolitical Fragmentation และมันคือ “ชั้นห่วงโซ่อุปทาน” ที่ลึกที่สุดของการป้องกันประเทศ — เพราะไม่ว่ากองทัพจะทันสมัยแค่ไหน สุดท้ายก็สู้ได้แค่เท่าที่มีกระสุนในคลัง
02ทำไมมันถึงกลายเป็นเรื่องใหญ่
เป็นเวลาหลายสิบปีหลังสงครามเย็น ชาติตะวันตกคิดว่าสงครามใหญ่จบไปแล้ว จึงค่อยๆ ลดกำลังการผลิตกระสุนลง ปิดโรงงาน และปล่อยให้คลังบางลง จนกระทั่งสงครามยูเครนปะทุในปี 2022 และความขัดแย้งในตะวันออกกลางตามมา — แล้วทุกคนก็ตกใจกับความจริงเดียวกัน: เราใช้กระสุนเร็วกว่าที่ผลิตได้หลายเท่า และคลังกำลังจะหมด
ตัวเลขที่สะเทือนใจที่สุดมาจากกองทัพเรือสหรัฐฯ ที่ยิงจรวด Tomahawk ไปกว่า 850 ลูก ในปฏิบัติการช่วงสงครามกับอิหร่าน (มากที่สุดในประวัติศาสตร์) ทั้งที่ผลิตใหม่ได้เพียง ~100 ลูกต่อปี มีคนสรุปสถานการณ์นี้ไว้คมๆ ว่า “กองทัพเรือใช้จรวดที่สะสมมา 30 ปี หมดไปใน 15 เดือน”
ผลที่ตามมาคือ “ซูเปอร์ไซเคิลแห่งการเสริมกำลังอาวุธ” (rearmament supercycle) ทั่วโลกแห่กันเพิ่มงบกลาโหมและสั่งกระสุนล็อตมหึมา ยุโรปที่เคยพึ่งสหรัฐฯ เริ่มลงทุนเอง เยอรมนีประกาศ “จุดเปลี่ยนยุค” (Zeitenwende) เกาหลีใต้กลายเป็นผู้ส่งออกอาวุธรายใหญ่
ขนาดของคลื่นนี้เห็นชัดจาก Rheinmetall บริษัทอาวุธเยอรมันที่กลายเป็นสัญลักษณ์ของยุคนี้ — ยอดคำสั่งซื้อค้างส่ง (backlog) พุ่งทำสถิติที่ €63,800 ล้าน ณ สิ้นปี 2025 (จาก €46,900 ล้านปีก่อน) และคาดว่ายอดขายปี 2026 จะโตอีก 40–45%
และนี่เป็นเพียงส่วนหนึ่งของตลาดที่ใหญ่และโตต่อเนื่อง เฉพาะตลาดอาวุธนำวิถี (PGM) ทั่วโลกอยู่ที่ราว $44,000 ล้านในปี 2025 และคาดว่าจะโตไปแตะ ~$83,000 ล้านในปี 2035
03ทำไมผลิตเพิ่มไม่ทัน
คำถามที่ทุกคนถามคือ “ก็แค่ผลิตเพิ่มสิ ยากตรงไหน?” คำตอบคือ มันยากกว่าที่คิดมาก และเข้าใจเรื่องนี้คือเข้าใจหัวใจของทั้ง node
ปัญหาแรกคือสิ่งที่เรียกว่า “magazine depth” (ความลึกของคลังกระสุน) — ในยามสงบ ไม่มีใครอยากจ่ายเงินเก็บกระสุนเป็นภูเขาไว้เฉยๆ (มันแพงและมีวันหมดอายุ) โรงงานจึงผลิตแบบ “พอใช้” ด้วยสายการผลิตเล็กๆ พอเกิดสงครามจริง อัตราการใช้พุ่งเป็นร้อยเท่าในชั่วข้ามคืน แต่การจะขยายโรงงานต้องใช้เวลาหลายปี
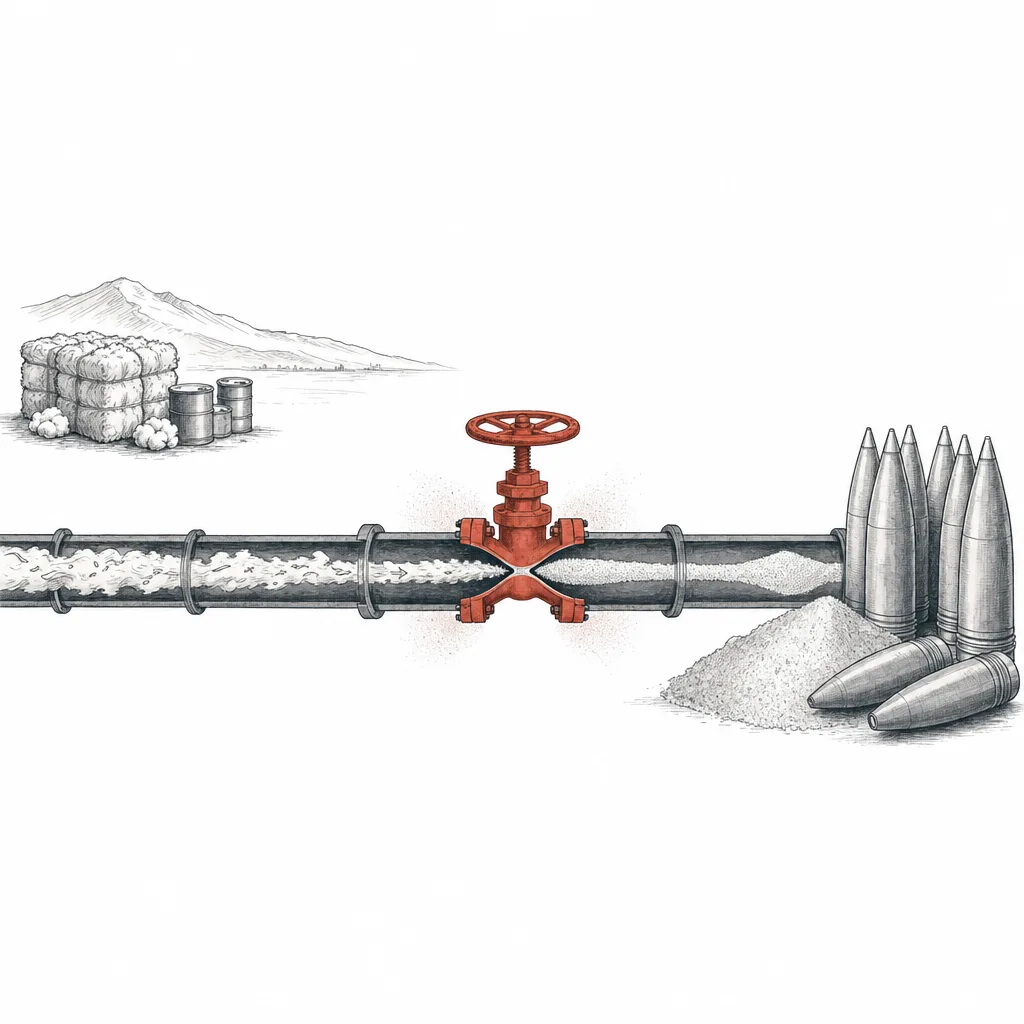
ปัญหาที่สองลึกกว่านั้น และคนนอกวงการแทบไม่รู้ นั่นคือ คอขวดด้าน “energetics” — ไส้ใน energetics (ดินขับ/วัตถุระเบิด) เป็นคอขวดจริงที่พึ่งจีน ทำให้ต่อให้อยากผลิตกระสุนเพิ่ม ก็ติดที่ “ไส้ใน” ที่ผลิตไม่ทันและพึ่งพาคนอื่น (เจาะลึกในบทลูก → Ammunition & Energetics)
คำที่นักยุทธศาสตร์ใช้เรียก “ความสามารถในการรบต่อเนื่องโดยไม่กระสุนหมด” — ไม่ใช่แค่มีอาวุธดี แต่ต้องมีกระสุน มากพอ และ ผลิตทันพอ ที่จะสู้ได้ยาวๆ บทเรียนจากยูเครนคือ สงครามใหญ่กลายเป็น “สงครามของโรงงาน” พอๆ กับ “สงครามของสนามรบ”
04มันเชื่อมกับอะไรบ้างในระบบนิเวศ
node นี้เป็น “กระเพาะ” ของอุตสาหกรรมกลาโหม — มันรับวัตถุดิบจากต้นน้ำ และป้อน “กระสุน” ให้ทุกแพลตฟอร์มปลายน้ำ:
- พึ่ง วัตถุดิบสำคัญ อย่างวิกฤต: นี่คือความสัมพันธ์ที่อันตรายที่สุด เพราะ energetics (nitrocellulose, สารตั้งต้น) พึ่งพาจีน การที่ห่วงโซ่กระสุนของตะวันตกผูกกับคู่แข่งเชิงยุทธศาสตร์ เป็นจุดเปราะบางที่ทุกประเทศกำลังเร่งแก้
- ป้อน บริษัทกลาโหมหลัก (primes): จรวดและกระสุนคือ “ของสิ้นเปลือง” ที่ทำรายได้ซ้ำๆ ให้บริษัทใหญ่ ต่างจากเครื่องบิน/เรือที่ขายครั้งเดียว — เป็นโมเดลรายได้ที่นักลงทุนชอบ
- พึ่ง AI: ความ “แม่นยำ” ของ PGM มาจากระบบนำวิถีที่ใช้ AI และเซนเซอร์มากขึ้นเรื่อยๆ
- ปะทะกับ โดรนและระบบไร้คนขับ (สาขาพี่น้อง): นี่คือจุดพลิกเกมที่สำคัญที่สุด — โดรนราคาถูกกำลังเปลี่ยนสมการทั้งหมดของ node นี้ (เดี๋ยวเล่าต่อในหัวข้อ “ตอนนี้ไปถึงไหน”)
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ทั้งอุตสาหกรรมกำลังอยู่ในโหมด “เร่งเครื่องเต็มสูบ” การผลิตกระสุนปืนใหญ่ 155 มม. ของสหรัฐฯ ขยับจากราว 14,000 นัด/เดือนก่อนสงคราม มาเป็น ~40,000 นัด/เดือนในปี 2025 และตั้งเป้า 100,000 นัด/เดือน (แม้เป้าจะเลื่อนจากปลายปี 2025 ไปกลางปี 2026 เพราะติดคอขวด energetics)
ฝั่งจรวดก็เร่งไม่แพ้กัน หลังคลังพร่องหนัก สหรัฐฯ ทุ่มงบเพิ่มกำลังการผลิตแบบก้าวกระโดด — ตัวอย่างเช่น จรวดต่อต้านขีปนาวุธ Patriot PAC-3 ตั้งเป้าเพิ่มจาก 600 เป็น 2,000 ลูก/ปี ภายในปี 2030 และ Tomahawk จาก ~100 เป็นสูงสุด 1,000 ลูก/ปี
ฝั่งกระสุนปืนใหญ่ก็ร้อนแรงไม่แพ้กัน ตลาดโลกราว $5.6 พันล้าน (2025) โตเลขสองหลักในลำกล้องใหญ่ และ Rheinmetall ถึงขั้นซื้อกิจการผู้ผลิต nitrocellulose มาล็อกไส้ในของตัวเอง (ดู → Ammunition & Energetics)
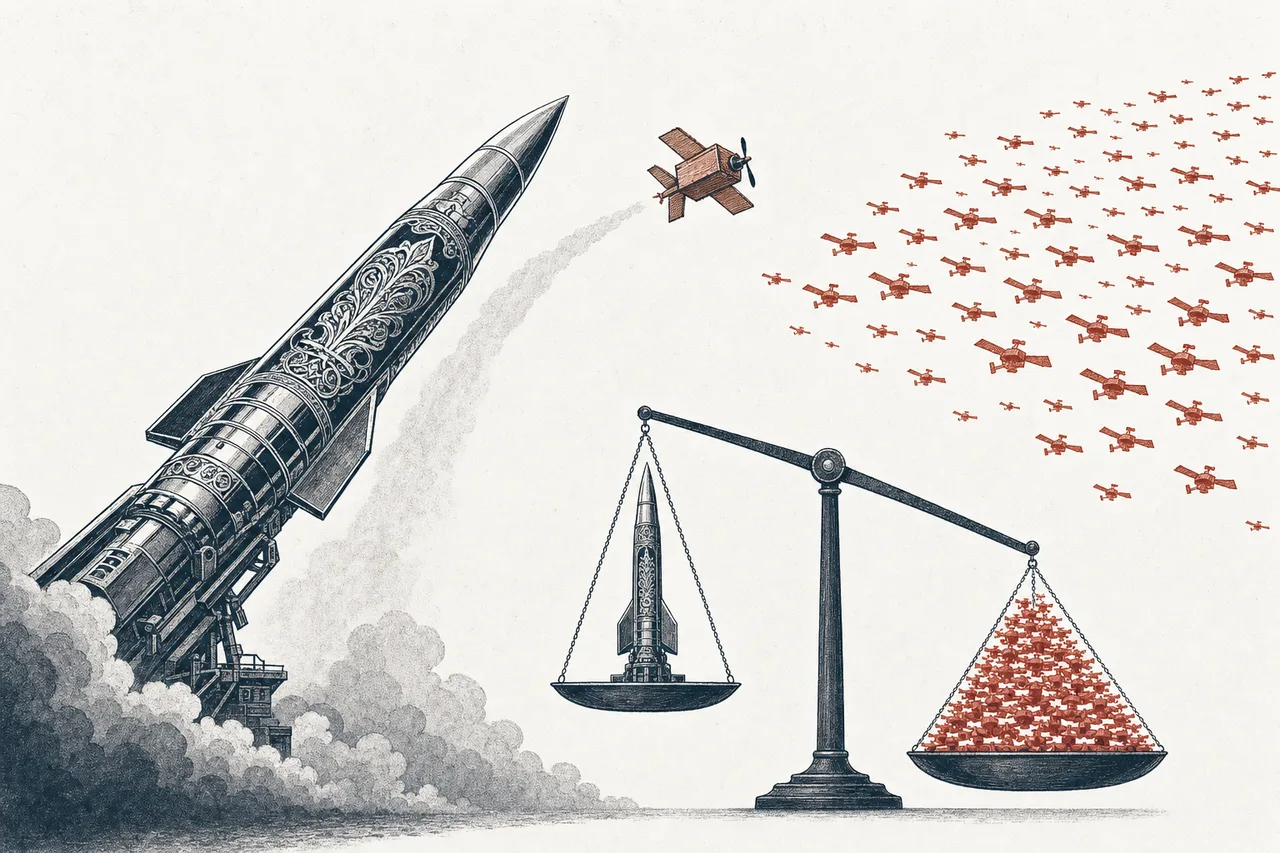
แต่เรื่องที่กำลังเขย่าทั้งวงการที่สุดคือ “สมการต้นทุนที่พลิกกลับหัว” ในทะเลแดงและสงครามอิหร่าน กองทัพต้องใช้จรวดสกัดกั้นราคา $3–5 ล้าน (PAC-3) ไปยิงโดรนราคาแค่ ~$50,000 ทิ้ง — เสียเปรียบด้านต้นทุนหลายสิบต่อหนึ่ง ต่อให้ยิงโดนทุกนัด ฝ่ายป้องกันก็ “ถังแตก” ก่อนฝ่ายโจมตีจะหมดโดรน
06อนาคตข้างหน้า
ทิศทางแรกคือการ “แก้สมการต้นทุน” เมื่อใช้จรวดแพงยิงโดรนถูกไม่ไหว ทางออกคืออาวุธป้องกันรุ่นใหม่ที่ต้นทุนต่อนัดถูกลงมาก — โดยเฉพาะ อาวุธพลังงานกำกับ (directed-energy / เลเซอร์) ที่ต้นทุนต่อการยิงเหลือแค่ไม่กี่บาท และปืนต่อต้านอากาศยานราคาประหยัด นี่จะเป็นสนามทำเงินใหม่ที่ร้อนแรง
ทิศทางที่สองคือ “ของถูกแต่จำนวนมาก” (cheap mass) แทนที่จะมีอาวุธล้ำราคาแพงไม่กี่ชิ้น กองทัพเริ่มหันมาผลิตของที่ถูกพอจะ “ใช้แล้วทิ้ง” ได้เป็นจำนวนมาก — โดรนโจมตีและ loitering munitions ราคาหลักหมื่นถึงแสนบาท กำลังกลายเป็นกระสุนแบบใหม่ของสงคราม
ทิศทางที่สามคือ การ “ดึงการผลิตกลับบ้าน” ทุกประเทศกำลังเร่งสร้างฐานผลิต energetics ของตัวเองเพื่อเลิกพึ่งจีน BAE กำลังพัฒนาดินขับที่ไม่ต้องใช้ nitrocellulose ส่วนสหรัฐฯ กำลังลงทุนสร้างโรงงาน TNT/ดินขับใหม่ — การ reshoring ห่วงโซ่กระสุนจะเป็นธีมการลงทุนสำคัญไปอีกหลายปี
07ความท้าทายและความเสี่ยง
เทรนด์ที่ดูร้อนแรงนี้มีเงาที่ต้องมองให้ครบ
ความเสี่ยงข้อแรกคือ “กับดักต้นทุน” ที่เล่าไปแล้ว — ถ้าฝ่ายผลิตอาวุธแพงตามเกมโดรนถูกไม่ทัน มูลค่าของผลิตภัณฑ์ราคาแพงบางตัวอาจถูกตั้งคำถาม สนามรบยูเครนพิสูจน์ว่า บางครั้งโดรนราคารถมอเตอร์ไซค์ ทำลายรถถังราคาหลายร้อยล้านได้ — นี่คือแรง disrupt ที่อาจเปลี่ยนว่า “อาวุธแบบไหนคุ้มค่าลงทุน”
ความเสี่ยงข้อสองคือ การพึ่งพาเชิงยุทธศาสตร์ ตราบใดที่ไส้ใน energetics ยังผูกกับจีน ห่วงโซ่ทั้งหมดก็ยังเปราะบาง การ reshoring ทำได้แต่ช้าและแพง — ช่องว่างระหว่าง “สั่งของได้” กับ “ผลิตของได้จริง” คือความเสี่ยงที่ซ่อนอยู่
ความเสี่ยงข้อสามคือ วัฏจักรขึ้นลงและความเสี่ยงด้าน “สันติภาพ” ธุรกิจกลาโหมโตแรงในยามขัดแย้ง แต่ถ้าสงครามใหญ่สงบลง คำสั่งซื้อมหาศาลวันนี้อาจชะลอ นอกจากนี้ยังมีประเด็น จริยธรรมและ ESG — กองทุนจำนวนมากมีนโยบายไม่ลงทุนในอาวุธ ทำให้ฐานนักลงทุนของกลุ่มนี้แคบกว่าปกติ (แม้ช่วงหลังหลายกองทุนยุโรปเริ่มผ่อนปรนด้วยเหตุผลความมั่นคง)
สรุปสั้นๆ: node นี้คือบทเรียนว่า ความมั่นคงไม่ได้วัดที่อาวุธล้ำที่สุด แต่วัดที่ “ความสามารถในการผลิตต่อเนื่อง” โลกเพิ่งค้นพบว่าโรงงานกระสุนคือแนวหน้าที่แท้จริง และนั่นได้จุดชนวนการลงทุนครั้งใหญ่ที่สุดในอุตสาหกรรมนี้ในรอบหลายสิบปี