Megatrend · Defense & Geopolitical Fragmentation
ตัวกระสุนผลิตทันอยู่แล้ว สิ่งที่ผลิตไม่ทันคือ “ไส้ใน” ที่อัดอยู่ในนั้น
เมื่อโลกแห่กันสร้างโรงงานปั๊มกระสุนปืนใหญ่ 155 มม. เพิ่ม คนส่วนใหญ่คิดว่าปัญหาคือเหล็กกับเครื่องกลึง แต่ความจริงที่สงครามยูเครนเปิดออกมาคือ คอขวดตัวจริงไม่ใช่ “ตัวกระสุน” เปล่าๆ — มันคือ ดินขับและวัตถุระเบิด (energetics) ที่อัดอยู่ข้างใน ซึ่งทำในโรงงานเคมีที่ทั้งฝั่งตะวันตกเหลืออยู่น้อยจนน่าตกใจ นี่คือเรื่องของกระสุน “โง่ๆ” ที่กลายเป็นจุดเปราะบางที่สุดของความมั่นคงโลก
01มันคืออะไร
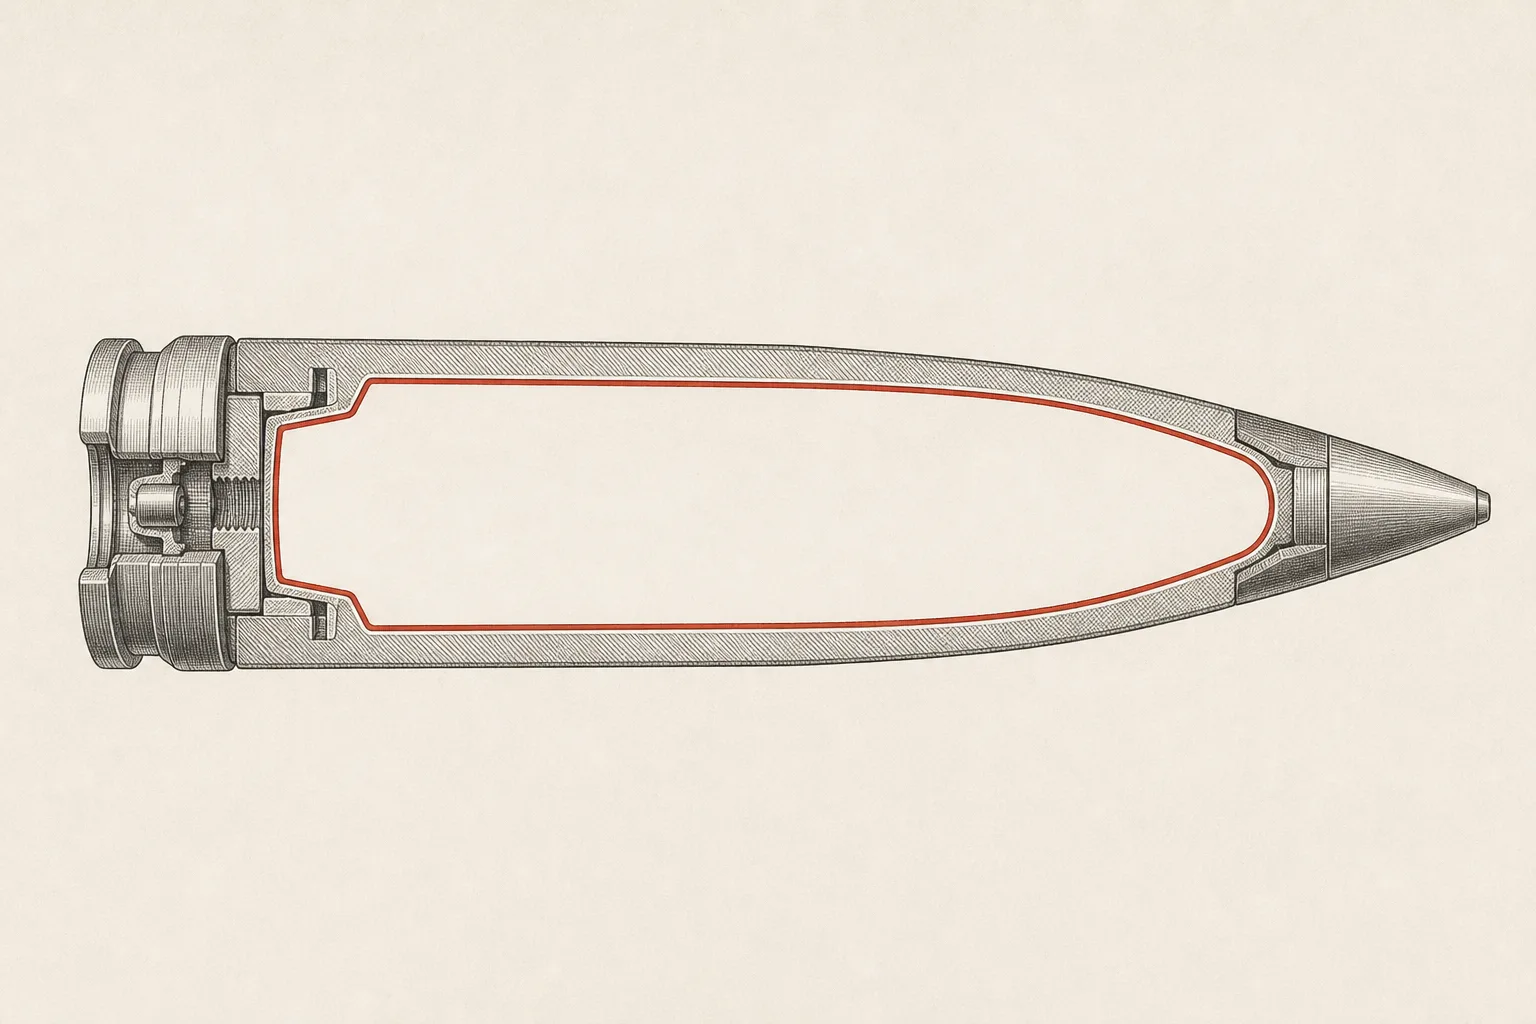
ลองนึกถึงกระสุนปืนใหญ่ 155 มม. หนึ่งนัด — ทรงกระบอกเหล็กหนักราว 45 กิโลกรัม สูงเท่าน่อง หน้าตามันดู “บ้านๆ” มาก ไม่มีจอ ไม่มีชิป ไม่มีระบบนำวิถีอะไรทั้งสิ้น ในโลกของอาวุธที่เต็มไปด้วยจรวดอัจฉริยะราคาลูกละหลายร้อยล้าน เจ้านี่คือของ “โง่ๆ” ที่สุด — ยิงเป็นวิถีโค้งแล้วตกลงไปตรงไหนก็ตามแรงโน้มถ่วง แต่ node นี้คือเรื่องของกระสุนโง่ๆ พวกนี้ — และที่สำคัญกว่า คือ “สิ่งที่อัดอยู่ข้างใน” มัน
กระสุนหนึ่งนัดจริงๆ แล้วมีสองส่วนที่ต้อง “ระเบิด” คนละจังหวะกัน หนึ่งคือ ดินขับ (propellant) ที่จุดในลำกล้องเพื่อดันลูกออกไปไกลหลายสิบกิโลเมตร และสองคือ วัตถุระเบิดในหัวรบ (เช่น TNT) ที่ระเบิดตอนตกถึงเป้า สารเคมีสองกลุ่มนี้รวมเรียกว่า “energetics” — และมันคือพระเอกตัวจริงที่ซ่อนอยู่ในเปลือกเหล็กธรรมดาๆ นั่น
Energetics = กลุ่มสารเคมีที่เก็บพลังงานไว้มหาศาลและปลดปล่อยออกมาเร็วมาก แบ่งคร่าวๆ เป็น ดินขับ (propellant) ที่ “เผาไหม้” เพื่อสร้างแรงดันดันลูกออกจากลำกล้อง (ทำจากดินปืนไร้ควันที่มี nitrocellulose เป็นแกน) กับ วัตถุระเบิด (explosive fill) ที่ “ระเบิด” ในหัวรบ เช่น TNT หรือสูตรใหม่กว่าอย่าง IMX — ทั้งหมดนี้คือ “ไส้ใน” ที่ทำให้เปลือกเหล็กกลายเป็นอาวุธ ถ้าขาดมัน กระสุนก็เป็นแค่ท่อเหล็กเปล่า
ในแผนผังเมกะเทรนด์ Ammunition & Energetics เป็นสาขาย่อย (leaf) ที่ลึกที่สุดภายใต้ Missiles, Munitions & Energetics ในเทรนด์ใหญ่ Defense & Geopolitical Fragmentation มันคือ “ชั้นวัตถุดิบและของสิ้นเปลือง” ที่อยู่ก้นบึ้งของอุตสาหกรรมกลาโหมทั้งหมด สำคัญที่จะเข้าใจว่ามันต่างจาก พี่น้องข้างกัน คือ Missiles & Precision-Guided Munitions (จรวดและอาวุธนำวิถี) ยังไง: จรวดนำวิถีคือของ “ฉลาด ราคาแพง จำนวนน้อย” — ใส่สมองและเซนเซอร์ลงไปให้บินเข้าหาเป้าเอง ส่วน node นี้คือของ “โง่ ราคาถูก จำนวนมหาศาล” ที่ต้องผลิตเป็นล้านๆ นัด และจุดชี้เป็นชี้ตายของมันไม่ใช่ความฉลาด แต่คือ “ผลิตทันหรือเปล่า”
02ทำไมถึงสำคัญ — คอขวดอยู่ที่โรงงานเคมี ไม่ใช่ตัวกระสุน
คนทั่วไปคิดว่า ถ้ายุโรปอยากได้กระสุนเพิ่ม ก็แค่ไปสร้างโรงปั๊มเหล็กเพิ่มสิ ยากตรงไหน? คำตอบที่สงครามยูเครนเปิดออกมาคือ — การปั๊มเปลือกเหล็กไม่ใช่ปัญหาเลย ปัญหาคือไม่มี “ไส้ใน” พอจะเอาไปอัด และนี่คือหัวใจของทั้ง node
ตัวเลขที่ช็อกที่สุดอยู่ที่ TNT ทวีปยุโรปที่เคยมีโรงงาน TNT ขนาดใหญ่ถึง 7 แห่ง ในยุคสงครามเย็น ตอนนี้เหลือโรงงานหลักเพียง แห่งเดียว — คือ Nitro-Chem ที่เมือง Bydgoszcz ประเทศโปแลนด์ ที่ผลิต TNT ได้ราว 10,000 ตันต่อปี และกำลังการผลิตทั้งหมดก็ถูกจองภายใต้สัญญาระยะยาวไปหมดแล้ว แปลว่าต่อให้มีคนมาสั่งเพิ่มวันนี้ ก็แทบไม่มี TNT เหลือให้ ขณะที่ฝั่งรัสเซียผลิตวัตถุระเบิดได้มากกว่ายุโรปทั้งทวีปรวมกันราว 12 เท่า
ฝั่งดินขับก็ติดคอขวดเดียวกัน เมื่อกองทัพสหรัฐฯ พยายามเร่งผลิตกระสุน “พร้อมยิง” ให้ถึง 100,000 นัดต่อเดือน สิ่งที่กลายเป็นตัวจำกัดทันทีคือ ดินขับ (propelling charge) ไม่ใช่ตัวเหล็ก เพราะสหรัฐฯ ผลิต nitrocellulose เกรดที่ต้องใช้เองไม่ได้ ต้องนำเข้าจากฝรั่งเศส เช็ก เกาหลีใต้ และแคนาดา ส่วนยุโรปต้องการ nitrocellulose ราว 20,000 ตัน/ปี แต่ผลิตเองได้แค่ราว 4,500–10,000 ตัน — และวัตถุดิบตั้งต้นของมันคือ “cotton linters” (ขนฝ้ายสั้นๆ ที่เหลือจากอุตสาหกรรมสิ่งทอ) ซึ่งยุโรปนำเข้าจากจีนกว่า 70%
ที่สำคัญในเชิงลงทุนคือ ตลาดนี้ ใหญ่และโตเร็ว ตลาดกระสุนปืนใหญ่ทั่วโลกอยู่ที่ราว $5,600 ล้านในปี 2025 และคาดว่าจะโตไปแตะ ~$7,300 ล้านในปี 2030 (CAGR ~5.7%) โดยกลุ่ม “ลำกล้องใหญ่” (large caliber) เป็นเซกเมนต์ที่โตเร็วที่สุดของตลาดกระสุนทั้งหมด ด้วยอัตราเร่งระดับเลขสองหลัก — เพราะทุกประเทศกำลัง “เติมคลังที่พร่องไป” พร้อมกัน
03มันทำงานยังไง (จากวัตถุดิบเคมี สู่ลูกพร้อมยิง)
วิธีเข้าใจว่าทำไม “ตัวกระสุนไม่ใช่คอขวด แต่ไส้ในเป็น” คือไล่ดูสายการผลิตจริงทีละขั้น มันเดินเป็นสองสายคู่ขนาน แล้วมาบรรจบกันตอนท้าย: สายหนึ่งทำ เปลือกเหล็ก อีกสายทำ สารเคมี (energetics)
ไล่ดูสายบนก่อน: เริ่มจากแท่งเหล็กกล้าผสม (มักเป็นเกรด 4140 หรือ 4340) ถูก ฟอร์จร้อนที่ราว 1,200°C ขึ้นรูปเป็นทรงกระบอกกลวง แล้วเอาไป กลึง อบชุบแข็ง ใส่แถบขับ (driving band) และทาสี — ขั้นตอนพวกนี้เป็นงานโลหะหนักที่ “ยากแต่ขยายได้” ถ้ามีเงินกับเครื่องจักร โรงงานปั๊มรถยนต์ยังดัดแปลงมาทำได้ (Rheinmetall ถึงขั้นแปลงโรงงานชิ้นส่วนรถยนต์ในเบอร์ลินมาปั๊มเปลือกกระสุน)
ทีนี้สายล่างถึงเป็นปัญหา: nitrocellulose ต้องเอาขนฝ้ายไป “แช่กรด” (nitration) แล้วแปรเป็นดินขับ ส่วน TNT ก็เป็นกระบวนการเคมีที่อันตราย ปล่อยของเสียพิษ ต้องมีใบอนุญาตสิ่งแวดล้อม และไม่มีใครอยากให้สร้างใกล้บ้าน — โรงงานเคมีพวกนี้ สร้างใหม่ใช้เวลา 3–5 ปี และเป็นทักษะที่ตะวันตกปล่อยให้ฝ่อไปหลายสิบปี สุดท้ายในขั้นที่ 5 ทั้งสองสายมาเจอกัน: เอาดินขับและวัตถุระเบิด “อัด” เข้าเปลือก ใส่ฟิวส์ (fuze) กับชนวน แล้วถึงได้ลูกพร้อมยิงในขั้นที่ 6 — และจุดที่สายการผลิตทั้งหมด “สะดุด” อยู่ที่สายล่างเสมอ
04มันอยู่ตรงไหนในระบบนิเวศ
node นี้คือ “ฐานราก” ที่ค้ำอาวุธแทบทุกชนิด — ไม่ว่าจะปืนใหญ่ รถถัง หรือแม้แต่จรวด ก็ต้องมี energetics เป็นไส้ใน มันเชื่อมกับส่วนอื่นของจักรวาลกลาโหมแบบนี้:
- พึ่ง Critical Materials & Supply Chain อย่างวิกฤต: นี่คือสายสัมพันธ์ที่เปราะบางที่สุด เพราะวัตถุดิบตั้งต้นของดินขับ — cotton linters และสารเคมีตั้งต้น — ยุโรปนำเข้าจากจีนกว่า 70% การที่ห่วงโซ่กระสุนของตะวันตกผูกไส้ในไว้กับคู่แข่งเชิงยุทธศาสตร์ คือจุดอ่อนที่ทุกประเทศกำลังเร่งแก้
- ต่างจากพี่น้อง Missiles & Precision-Guided Munitions: จรวดนำวิถีคือ “ของฉลาดราคาแพง” ที่ขายทำกำไรต่อชิ้นสูงแต่จำนวนน้อย ส่วน node นี้คือ “ของถูกจำนวนมหาศาล” ที่ทำเงินจาก ปริมาณและการสั่งซ้ำ แต่ทั้งสองใช้ energetics ร่วมกัน — หัวรบจรวดก็ต้องการวัตถุระเบิดจากสายเดียวกัน คอขวดจึงกระทบทั้งคู่
- ป้อน ฐานอุตสาหกรรมกลาโหม (Defense Industrial Base): กระสุนคือ “ของสิ้นเปลือง” (consumable) ที่ยิงแล้วต้องสั่งใหม่เรื่อยๆ ต่างจากเครื่องบินหรือเรือที่ขายครั้งเดียวใช้ 30 ปี — เป็นโมเดลรายได้ซ้ำที่ค้ำฐานการผลิตทั้งระบบให้ “อุ่นเครื่อง” อยู่ตลอด
- เป็นรากของทั้งเทรนด์ Defense & Geopolitical Fragmentation: บทเรียนจากยูเครนคือ สงครามใหญ่กลายเป็น “สงครามของโรงงาน” พอๆ กับ “สงครามของสนามรบ” — และโรงงานที่สำคัญที่สุดคือโรงทำกระสุนกับโรงทำดินขับ
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ทั้งอุตสาหกรรมอยู่ในโหมด “เร่งเครื่องเต็มสูบ” การผลิตกระสุน 155 มม. ของสหรัฐฯ ขยับจากราว 14,000 นัด/เดือน ก่อนสงคราม มาเป็น ~40,000 นัด/เดือน ในปี 2025 และตั้งเป้า 100,000 นัด/เดือน แต่เป้านี้เลื่อนจากปี 2025 มาเป็นกลางปี 2026 — และเหตุผลที่เลื่อนสะท้อนทุกอย่างในบทเรียนนี้: การผลิต 100,000 นัด/เดือนต้องใช้วัตถุระเบิดราว 66,000 ตัน/เดือน ซึ่งฝั่งตะวันตกยังทำเองไม่พอ คอขวดอยู่ที่ “ไส้ใน” เป๊ะตามที่เล่ามา
ฝั่งยุโรปก็เร่งไม่แพ้กัน EU ตั้งเป้าและทำได้จริงในการส่งมอบกระสุนปืนใหญ่ 2 ล้านนัด ภายในสิ้นปี 2025 — แต่จุดที่เผยความอ่อนแอคือ มีเพียงราว 25% เท่านั้นที่มาจากฐานการผลิตในยุโรปเอง ที่เหลือต้องสั่งจากนอกทวีป (เกาหลีใต้และแอฟริกาใต้เป็นหลัก) สะท้อนว่ากำลังผลิตในประเทศยังตามดีมานด์ไม่ทัน
และต้นทุนต่อนัดก็พุ่งตามดีมานด์ — กระสุน 155 มม. มาตรฐานที่เคยราคาราว $2,000/นัด ในปี 2022 ขยับขึ้นเป็น $3,600 ถึงกว่า $8,000/นัด ในช่วงปี 2024–2025 ขึ้นกับสเปกและผู้ผลิต สะท้อนทั้งดีมานด์ที่ล้นและคอขวดด้านวัตถุดิบ
ผู้เล่นที่กลายเป็นสัญลักษณ์ของยุคนี้คือ Rheinmetall ของเยอรมนี ที่ตั้งเป้าเพิ่มกำลังผลิตกระสุนจาก ~70,000 นัด (2022) เป็น ~1.1 ล้านนัด/ปีภายในปี 2027 และ ~1.5 ล้านนัดในปี 2030 โดยโรงงานใหม่ที่ Unterlüß จะปั๊มได้ถึง 350,000 นัด/ปี และที่สำคัญที่สุด — Rheinmetall ไม่ได้แค่ทำเปลือก แต่ เข้าซื้อกิจการผู้ผลิต nitrocellulose (Hagedorn-NC) ในปี 2025 เพื่อล็อกไส้ในเป็นของตัวเอง สะท้อนว่าผู้นำตลาดเข้าใจดีว่ามูลค่าที่แท้จริงอยู่ที่คอขวด ไม่ใช่ตัวเหล็ก
06อนาคตข้างหน้า
ทิศทางแรกและสำคัญที่สุดคือ “การสร้างไส้ในกลับมาเอง” (energetics reshoring) ทุกประเทศกำลังลงเงินมหาศาลสร้างโรงงาน TNT และดินขับใหม่เพื่อเลิกพึ่งคนอื่น — สหรัฐฯ ให้ Repkon สร้างโรงงาน TNT แห่งใหม่ที่รัฐเคนทักกี โปแลนด์ขยาย Nitro-Chem เป็นหน่วยที่สอง ฝรั่งเศส (Eurenco) ฟื้นโรงงานวัตถุระเบิดที่ Bergerac และมีสตาร์ตอัปอย่าง Swebal ในสวีเดนระดมทุนสร้างโรง TNT ใหม่ การ reshoring ห่วงโซ่เคมีนี้จะเป็นธีมการลงทุนที่ยาวที่สุดของ node นี้ เพราะโรงงานเคมีสร้างใช้เวลาหลายปี
ทิศทางที่สองคือ การกระจายแหล่งวัตถุดิบและสูตรใหม่ เมื่อ cotton linters พึ่งจีนเกินไป อุตสาหกรรมก็มองหาทั้งแหล่งฝ้ายอื่นและ nitrocellulose ที่ทำจากเยื่อไม้แทนฝ้าย รวมถึงวัตถุระเบิดสูตรใหม่อย่าง IMX ที่ปลอดภัยกว่า TNT และไม่ต้องพึ่งห่วงโซ่เดิม — ใครพัฒนาสูตรที่ “หลุดจากคอขวด” ได้ก่อน จะได้เปรียบเชิงยุทธศาสตร์มหาศาล
ทิศทางที่สามคือ การผงาดของผู้ส่งออกเอเชีย โดยเฉพาะ เกาหลีใต้ (Hanwha, Poongsan) ที่กลายเป็นแหล่งกระสุนสำรองของตะวันตก — มีกำลังการผลิตเหลือ ราคาแข่งได้ และส่งมอบเร็ว เกาหลีใต้กำลังใช้วิกฤตคลังกระสุนของโลกเป็นโอกาสไต่ขึ้นเป็นผู้ส่งออกอาวุธรายใหญ่ของโลก
07ความท้าทายและความเสี่ยง
เทรนด์ที่ดูร้อนแรงนี้มีเงาที่ต้องมองให้ครบ
ความเสี่ยงข้อแรกคือ คอขวด energetics ที่อาจคาอยู่นานกว่าที่คิด ต่อให้สั่งกระสุนเป็นล้านนัด ถ้าโรงงาน TNT และ nitrocellulose ยังสร้างไม่เสร็จ (ใช้เวลา 3–5 ปี และติดเรื่องใบอนุญาตสิ่งแวดล้อม) กำลังผลิตจริงก็โตช้ากว่าตัวเลขคำสั่งซื้อ — ช่องว่างระหว่าง “สั่งของได้” กับ “ผลิตของได้จริง” คือความเสี่ยงที่ซ่อนอยู่ และเป็นเหตุผลที่เป้า 100,000 นัด/เดือนของสหรัฐฯ ถึงเลื่อนมาแล้วครั้งหนึ่ง
ความเสี่ยงข้อสองคือ การพึ่งพาจีนเชิงยุทธศาสตร์ ตราบใดที่ cotton linters และสารเคมีตั้งต้นยังมาจากจีนกว่า 70% การ reshoring ก็ยังไม่จบจริง ถ้าจีนจำกัดการส่งออกวัตถุดิบเหล่านี้ (อย่างที่เคยทำกับแร่หายาก) ทั้งห่วงโซ่กระสุนของตะวันตกจะสะเทือนทันที
ความเสี่ยงข้อสามคือ วัฏจักรขึ้นลงและประเด็น ESG ธุรกิจกระสุนโตแรงในยามขัดแย้ง แต่ถ้าสงครามใหญ่สงบลง คำสั่งซื้อมหาศาลและการลงทุนสร้างโรงงานวันนี้อาจกลายเป็นกำลังการผลิตล้นเกินในวันหน้า — แรงงานทักษะเฉพาะ (เคมีวัตถุระเบิด) ก็หายากและสร้างใหม่ช้า นอกจากนี้กองทุนจำนวนมากยังมีนโยบายไม่ลงทุนในอาวุธ ทำให้ฐานนักลงทุนของกลุ่มนี้แคบกว่าปกติ (แม้ช่วงหลังหลายกองทุนยุโรปเริ่มผ่อนปรนด้วยเหตุผลความมั่นคง)
สรุปสั้นๆ: node นี้คือบทเรียนว่า ของที่ดู “โง่และธรรมดา” ที่สุดในสนามรบ กลับกลายเป็นจุดเปราะบางที่สุด — เพราะหัวใจของมันไม่ได้อยู่ที่เปลือกเหล็ก แต่อยู่ที่โรงงานเคมีไม่กี่โรงที่ตะวันตกปล่อยให้ฝ่อไปหลายสิบปี และกำลังเร่งปลุกมันกลับมาพร้อมกันทั้งโลก