Megatrend · Electrification & Mobility
เมื่อรถง่ายกว่าโค่นรถซับซ้อน: ใครจะครองรถยนต์ในศตวรรษนี้
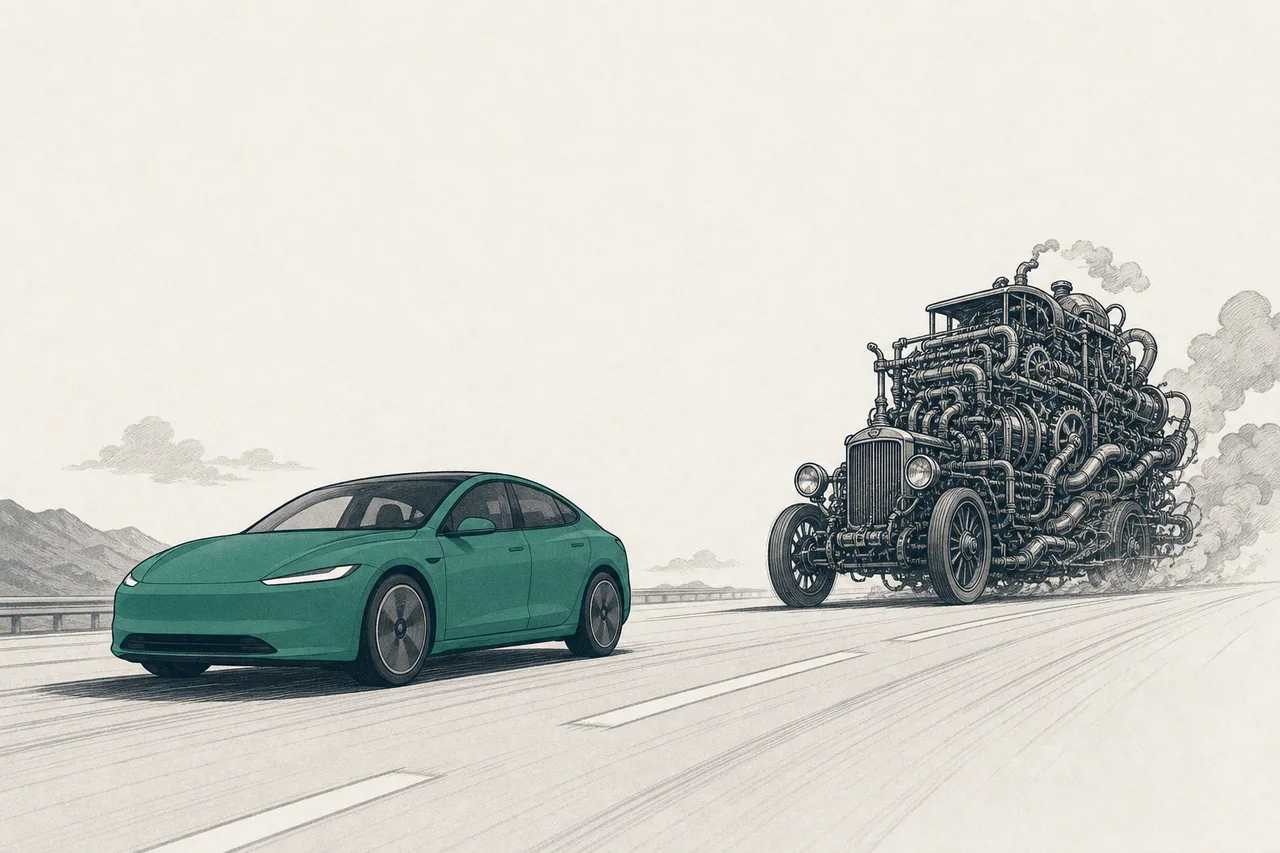
รถยนต์ไฟฟ้าคือด่านหน้าที่มองเห็นได้ชัดที่สุดของการเปลี่ยนผ่านพลังงาน — และมันกำลังพลิกอุตสาหกรรมมูลค่าหลายล้านล้านดอลลาร์ที่นิ่งมาเป็นร้อยปี เหตุผลซ่อนอยู่ในกลไก: รถไฟฟ้ามีชิ้นส่วนเคลื่อนไหวแค่ ~20 ชิ้น ขณะที่รถน้ำมันมีถึง ~2,000 กำแพงการผลิตที่ต่ำลงเปิดทางให้ผู้เล่นหน้าใหม่อย่าง Tesla และคลื่นแบรนด์จีนกระโดดข้ามเจ้าตลาดเก่า จนปี 2025 BYD แซง Tesla ขึ้นเป็นเจ้าตลาดรถไฟฟ้าโลกเป็นครั้งแรก
01มันคืออะไร
node นี้คือหัวใจที่คนทั่วไปนึกถึงเวลาพูดคำว่า “รถไฟฟ้า” — บริษัทที่ผลิตและขายรถยนต์นั่งที่ขับเคลื่อนด้วยไฟฟ้า ไม่ว่าจะเป็น Tesla, BYD, Volkswagen หรือ Toyota มันเป็นสาขาย่อยภายใต้เมกะเทรนด์ Electrification & Mobility และเป็น “ปลายทาง” ที่ผู้บริโภคจับต้องได้จริง ในขณะที่ชิ้นส่วนอื่นในห่วงโซ่ (แบตเตอรี่ มอเตอร์ ที่ชาร์จ) อยู่เบื้องหลัง
แต่ก่อนจะไปต่อ ต้องแยกศัพท์สองคำที่อยู่ในชื่อ node ให้ชัด เพราะมันคือสองสายพันธุ์ที่กำลังแย่งอนาคตกัน:
BEV (Battery Electric Vehicle) = รถไฟฟ้าล้วน ใช้แบตเตอรี่กับมอเตอร์อย่างเดียว ไม่มีเครื่องยนต์ ไม่มีน้ำมัน · PHEV (Plug-in Hybrid) = รถที่มีทั้งมอเตอร์ไฟฟ้า (เสียบชาร์จได้) และ เครื่องยนต์น้ำมันสำรอง วิ่งไฟฟ้าระยะสั้นได้ แต่ไม่ต้องกลัวแบตหมดกลางทาง — เป็น “สะพาน” สำหรับคนที่ยังไม่กล้าทิ้งน้ำมันทั้งหมด
ในแผนผังเมกะเทรนด์ node นี้ยังถูกแบ่งเป็นสองค่ายที่กำลังปะทะกันโดยตรง — และนี่คือโครงเรื่องหลักของทั้งบทเรียน:
- China NEV Leaders (ผู้นำรถพลังงานใหม่จากจีน): BYD, Li Auto, NIO, Xpeng, Geely — กลุ่มที่เกิดในยุคไฟฟ้า ต้นทุนต่ำ ราคาดุ และกำลังบุกออกนอกประเทศ
- Western / Legacy & Pure-play OEMs (เจ้าเก่าตะวันตก + พิวร์เพลย์): Volkswagen, GM, Ford, Toyota — ยักษ์ที่กำไรยังพึ่งเครื่องยนต์น้ำมัน บวกพิวร์เพลย์อย่าง Tesla และ Rivian ที่เกิดมาทำไฟฟ้าอย่างเดียว
คำว่า “NEV” (New Energy Vehicle) เป็นคำที่จีนใช้เรียกรวม BEV + PHEV — เป็นคำทางการที่คุณจะเห็นบ่อยในเรื่องนี้
02ทำไมถึงสำคัญ — อุตสาหกรรม $ ล้านล้านที่ถูกพลิก
อุตสาหกรรมรถยนต์เป็นหนึ่งในอุตสาหกรรมที่ใหญ่ที่สุดในโลก จ้างคนหลายสิบล้านคน และเป็นแกนกลางเศรษฐกิจของหลายประเทศ (เยอรมนี ญี่ปุ่น สหรัฐฯ เกาหลี) มันนิ่งมานานร้อยปี — ใครจะคิดว่าจะมีคนหน้าใหม่โผล่มาท้าชิงได้ แต่ปี 2025 คือปีที่เส้นกราฟทุกเส้นชี้ไปทางเดียวกัน
ปี 2025 รถไฟฟ้าทั่วโลกขายได้ทะลุ 20.7 ล้านคัน โต ~20% และเป็นครั้งแรกที่รถไฟฟ้าคิดเป็น เกิน 1 ใน 4 (25%) ของรถใหม่ที่ขายทั้งโลก นี่ไม่ใช่ตลาดเฉพาะกลุ่มอีกต่อไป — มันคือกระแสหลัก และศูนย์กลางของมันอยู่ที่จีน: จีนขายรถไฟฟ้าเกิน 13 ล้านคันในปี 2025 คิดเป็น 6 ใน 10 คัน ของรถไฟฟ้าที่ขายทั้งโลก
ทำไมเรื่องนี้ถึงสะเทือนทั้งเศรษฐกิจ? เพราะมันไม่ใช่แค่ “เปลี่ยนแหล่งพลังงาน” แต่เปลี่ยน ว่าใครได้กำไร ผู้ผลิตชิ้นส่วนเครื่องยนต์ ระบบเกียร์ ท่อไอเสีย ปั๊มน้ำมัน — ทั้งห่วงโซ่ที่เลี้ยงคนหลายล้าน — กำลังถูกแทนที่ด้วยห่วงโซ่ใหม่ที่มีแบตเตอรี่เป็นศูนย์กลาง และศูนย์กลางใหม่นั้นบังเอิญอยู่ในจีน ไม่ใช่ดีทรอยต์หรือวูล์ฟสบวร์ก
03มันทำงานยังไง — ทำไม “รถง่ายกว่า” ถึงโค่นได้
หัวใจของทั้งเรื่องนี้ไม่ได้อยู่ที่ “ไฟฟ้าสะอาดกว่าน้ำมัน” แต่อยู่ที่ความจริงทางวิศวกรรมข้อเดียว: รถไฟฟ้าง่ายกว่ารถน้ำมันมหาศาล และความง่ายนั้นแหละที่ทำลายกำแพงที่เคยปกป้องเจ้าตลาดเก่า
เครื่องยนต์สันดาป (ICE) คือเครื่องจักรกลที่ซับซ้อนที่สุดชิ้นหนึ่งที่มนุษย์ผลิตเป็นจำนวนมาก — มีลูกสูบ วาล์ว เพลาข้อเหวี่ยง ระบบจุดระเบิด ระบบหล่อเย็น ระบบไอเสีย และต้องต่อเข้ากับ เกียร์หลายสปีด เพราะเครื่องยนต์ทำแรงบิดดีแค่ในช่วงรอบหนึ่งเท่านั้น รวมแล้วระบบขับเคลื่อนของรถน้ำมันมีชิ้นส่วนเคลื่อนไหว หลายร้อยถึง ~2,000 ชิ้น
มอเตอร์ไฟฟ้าทำตรงกันข้าม — มันให้แรงบิดเต็มตั้งแต่รอบศูนย์ จึงต้องการแค่ เกียร์สปีดเดียว ระบบขับเคลื่อนรถไฟฟ้าเหลือองค์ประกอบหลักแค่ไม่กี่อย่าง: แบตเตอรี่ → อินเวอร์เตอร์ → มอเตอร์ ชิ้นส่วน เคลื่อนไหว เหลือราว 20 ชิ้น
นี่คือเหตุผลที่ Tesla — บริษัทที่ไม่เคยทำรถมาก่อน — แจ้งเกิดได้ และเป็นเหตุผลที่แบรนด์จีนหน้าใหม่นับสิบโผล่ขึ้นมาในไม่กี่ปี ความเชี่ยวชาญเรื่องเครื่องยนต์ที่ Toyota หรือ Volkswagen สะสมมาเป็นร้อยปี หมดความหมาย ในโลกที่ขับด้วยมอเตอร์ สมรภูมิย้ายไปอยู่ที่ แบตเตอรี่ ซอฟต์แวร์ และต้นทุน แทน — สามเรื่องที่เจ้าเก่าไม่ได้เก่งกว่าใคร และจีนบังเอิญเตรียมตัวมานานที่สุด
04มันอยู่ตรงไหนในโลกของ Mobility
ผู้ผลิตรถไฟฟ้าคือ “หน้าร้าน” ที่ผู้บริโภคเห็น แต่เบื้องหลังมันนั่งอยู่บนห่วงโซ่ที่ยาวมาก node นี้คือลูกค้ารายใหญ่ที่สุดของพี่น้องร่วมเทรนด์หลายตัว:
- กินหัวใจจาก Battery Cells & Pack: แบตเตอรี่คือ ~30–40% ของต้นทุนรถ ใครคุมแบตได้ถูกและดี คุมเกมได้ — เหตุผลหนึ่งที่ BYD ได้เปรียบคือมันทำแบตของตัวเอง (LFP “Blade”)
- พึ่ง Charging Infrastructure: รถไฟฟ้าจะขายได้ต่อเมื่อมีที่ชาร์จพอ — สองอย่างนี้โตไปด้วยกัน ขาดอย่างใดอย่างหนึ่งไม่ได้
- ขับด้วย EV Powertrain & Power Electronics: มอเตอร์ อินเวอร์เตอร์ และชิปกำลัง (SiC) คือ “เครื่องยนต์” ใหม่ที่ทำให้รถวิ่งได้ไกลขึ้นด้วยแบตเท่าเดิม
และมันยังเชื่อมข้ามเทรนด์ที่กำลังร้อนแรงอีกฝั่ง — การขับเคลื่อนอัตโนมัติ รถไฟฟ้าเป็นแพลตฟอร์มที่เหมาะกับสมองกลที่สุด เพราะควบคุมด้วยไฟฟ้าทั้งคัน แต่เรื่องสมองขับเอง (เซ็นเซอร์ ชิป AI ระบบตัดสินใจ) เป็นโลกของอีก node หนึ่งโดยเฉพาะ ถ้าสนใจฝั่งนั้น ไปต่อที่ Autonomous Vehicles — บทเรียนนี้ขอโฟกัสที่ “ตัวรถ พละกำลัง และศึกแบรนด์” ส่วนเรื่องรถขับเอง เราเล่าแยก
ในมุมพ่อแม่ node นี้เป็นหนึ่งในลูกที่ใหญ่ที่สุดของ Electrification & Mobility — เป็น “แอปพลิเคชันปลายทาง” ที่ดึงดีมานด์ให้ทั้งห่วงโซ่ ตั้งแต่เหมืองลิเทียมยันสถานีชาร์จ ถ้ารถไฟฟ้าขายดี ทุกตัวในเทรนด์ได้อานิสงส์ ถ้ามันสะดุด ทั้งห่วงโซ่สะเทือน
05ตอนนี้ไปถึงไหน — BYD vs Tesla vs เจ้าเก่า
ปี 2025 คือปีแห่งการเปลี่ยนบัลลังก์ เป็นครั้งแรกในประวัติศาสตร์ที่ BYD แซง Tesla ขึ้นเป็นผู้ขายรถไฟฟ้าล้วน (BEV) อันดับ 1 ของโลก — BYD ขาย BEV ได้ 2.26 ล้านคัน (โต ~28%) ขณะที่ Tesla ทำได้ 1.64 ล้านคัน (ลดลง ~9%) ภาพสองเส้นกราฟสวนทางกันนี้เล่าทั้งเรื่องได้ในภาพเดียว
แต่ถ้านับ NEV รวม PHEV ด้วย BYD ทิ้งห่างยิ่งกว่านั้นมาก เพราะครึ่งหนึ่งของยอด BYD เป็นปลั๊กอินไฮบริดราคาย่อมเยา ในตลาดจีนเองปี 2025 BYD ครองส่วนแบ่ง NEV ที่ 27.2% ขณะที่ Tesla ร่วงไปอยู่อันดับ 5 ที่แค่ 4.9% — บ้านเกิดของรถไฟฟ้าระดับโลกกลายเป็นสนามที่เจ้าถิ่นจีนครองเบ็ดเสร็จ
อีกฝั่งของกระดานคือ เจ้าเก่าตะวันตก ที่กำลังเจ็บหนัก ปัญหาของพวกเขาเป็นปัญหาเชิงโครงสร้าง: กำไรยัง มาจากรถน้ำมัน ทุกครั้งที่ดันรถไฟฟ้าออกมา พวกเขาแทบจะขาดทุนทุกคัน เพราะต้นทุนแบตยังสูงและสเกลยังเล็กเมื่อเทียบกับจีน
ผลคือเจ้าเก่าเริ่ม “ถอย” อย่างเปิดเผย — โดยรวมเจ้าเก่าตะวันตกตั้งสำรองและรับผลขาดทุนรถไฟฟ้ารวมกันราว ~$52,000 ล้าน (Big 3: GM, Ford, Stellantis) สำหรับการถอยทัพ เป็นภาพที่ตรงข้ามกับจีนอย่างสิ้นเชิง ฝั่งตะวันตกแยกเป็นสามขั้ว — Tesla ที่โตช้าลงแล้วเบนเข็มสู่ robotaxi, เจ้าเก่าที่เผาเงินแปลงร่าง, และสตาร์ทอัพที่สู้เพื่อเอาตัวรอด (เจาะลึกรายตัว — ใครตัดรุ่นไหน ใครยืดเครื่องยนต์ — ที่ → Western / Legacy & Pure-play OEMs)
แล้วพิวร์เพลย์จีนรายเล็กล่ะ? หลังขาดทุนมาหลายปี ดาวรุ่ง EV จีนหลายรายเริ่มทำกำไรได้จริงในปี 2025 — สัญญาณว่าโมเดลธุรกิจเริ่มยืนได้ด้วยตัวเองจริงๆ ไม่ใช่แค่เผาเงิน (ดูรายตัวใน → China NEV Leaders)
06อนาคต — PHEV กลับมา + สมรภูมิข้างหน้า
เรื่องเซอร์ไพรส์ที่สุดของปี 2025 คือ ปลั๊กอินไฮบริดและไฮบริดกลับมา หลังหลายปีที่ทุกคนคิดว่า BEV ล้วนจะกินรวบ ความจริงคือผู้บริโภคจำนวนมากยัง “กลัวแบตหมดกลางทาง” (range anxiety) และยังไม่มีที่ชาร์จพอ PHEV จึงกลายเป็น สะพาน ที่ลงตัว — วิ่งไฟฟ้าในเมือง เติมน้ำมันตอนเดินทางไกล
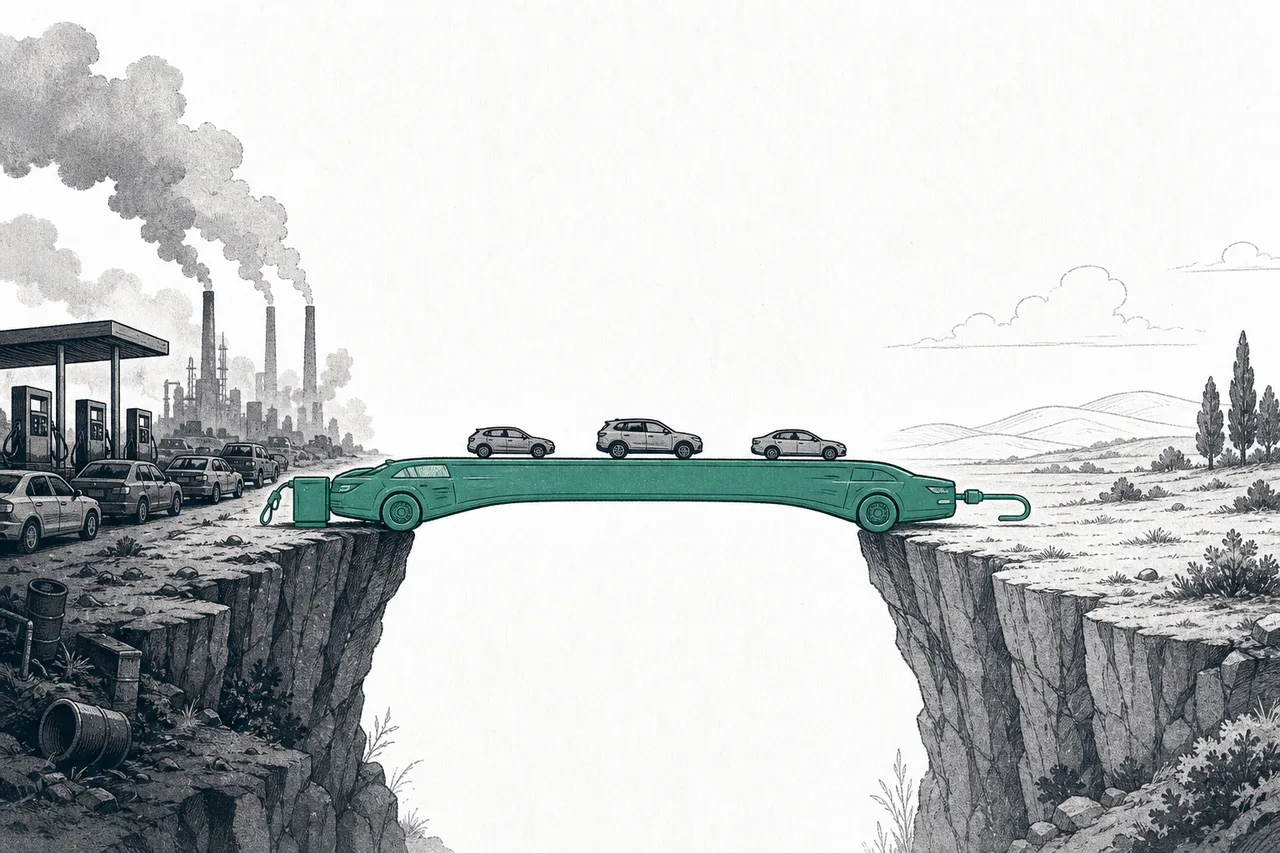
จีนใช้ช่องนี้ได้เก่งที่สุด BYD ขาย PHEV ราคาถูกเป็นล้านคัน ส่วน Li Auto ปั้นตลาดรถ “เพิ่มระยะ” (EREV — เครื่องยนต์ทำหน้าที่ปั่นไฟอย่างเดียว ไม่ขับล้อ) จนกลายเป็นรุ่นขายดี ฝั่ง Toyota ที่ถูกหาว่า “ช้า” กลับได้รับเสียงชมเมื่อกระแสไฮบริดกลับมา — บทเรียนคือ “การเปลี่ยนผ่าน” อาจไม่ใช่เส้นตรงพุ่งสู่ BEV ล้วน แต่เป็นทางคดเคี้ยวที่ PHEV เป็นจุดพักสำคัญ
มองไกลกว่านั้น สามแรงจะกำหนดว่าใครอยู่ใครไป:
- การบุกออกนอกจีน: ตลาดในจีนอิ่มตัวและแข่งจนเลือดสาด แบรนด์จีนจึงต้องส่งออก — ยุโรป ละตินอเมริกา เอเชียตะวันออกเฉียงใต้ (รวมไทย) คือสมรภูมิใหม่ และเป็นเหตุผลที่หลายประเทศเริ่มตั้งกำแพงภาษี
- ซอฟต์แวร์เป็นตัวตัดสิน: เมื่อฮาร์ดแวร์ถูกลงเรื่อยๆ ความต่างจะอยู่ที่ประสบการณ์ในรถ ระบบช่วยขับ และการอัปเดตผ่านอากาศ (OTA)
- การล้มหายตายจาก: นักวิเคราะห์หลายสำนักเชื่อว่าจากแบรนด์จีนนับร้อย จะเหลือรอดถึงปี 2030 เพียง ~15 แบรนด์ — เกมนี้กำลังเข้าสู่ช่วงคัดเลือกที่โหดที่สุด
07ความท้าทายและความเสี่ยง
เสน่ห์ของการเติบโตมาพร้อมแผลที่ลึกพอกัน — และแผลที่ใหญ่ที่สุดชื่อ “สงครามราคา”
ในปี 2025 BYD ลดราคารถ 22 รุ่นเฉลี่ย ~32% จุดชนวนสงครามราคาทั้งวงการจนปักกิ่งเองต้องออกมาเตือนเรื่อง “involution” (การแข่งกันลงเหวจนทุกคนเจ็บ) ผลคืออัตรากำไรของอุตสาหกรรมรถจีนทั้งกลุ่มร่วงเหลือ ~4% และมีแค่ไม่กี่เจ้า (BYD, Li Auto, Seres) ที่ยังมีกำไร ที่เหลือขาดทุนกันถ้วนหน้า
ความเสี่ยงข้อสองคือ กำแพงภาษีและการเมือง เมื่อรถจีนถูกและล้น ประเทศอื่นก็เริ่มกลัวว่าอุตสาหกรรมในบ้านจะตาย สหรัฐฯ และยุโรปจึงตั้งภาษีนำเข้ารถไฟฟ้าจีน — ทำให้การส่งออกที่เป็นทางรอดของแบรนด์จีน (เพราะตลาดในบ้านอิ่มแล้ว) เผชิญแรงต้านหนักขึ้นเรื่อยๆ การเมืองอาจกำหนดชะตามากกว่าคุณภาพรถ
ความเสี่ยงข้อสามคือ ดีมานด์สะดุดและเจ้าเก่าถอย ในตะวันตก การเติบโตของรถไฟฟ้าชะลอลงเมื่อเงินอุดหนุนถูกตัด ทำให้เจ้าเก่าหลายรายถอยกลับไปทำไฮบริด เศรษฐกิจของรถไฟฟ้า “ยังไม่คุ้ม” ถ้าไม่มีรัฐช่วย — เป็นเครื่องเตือนว่ากระแสนี้ยังไม่ยืนด้วยลำแข้งตัวเองเต็มร้อยในทุกตลาด
สรุปสั้นๆ: Passenger EV OEMs คือเรื่องราวของอุตสาหกรรมร้อยปีที่ถูกพลิกด้วยความจริงทางวิศวกรรมข้อเดียว — รถไฟฟ้าง่ายกว่ามาก กำแพงที่เคยกันคนนอกจึงพังลง เปิดทางให้ Tesla แล้วคลื่นแบรนด์จีนแซงเจ้าเก่า ปี 2025 BYD ขึ้นเป็นเจ้าตลาดโลก เจ้าเก่าตะวันตกถอยทัพ และ PHEV กลับมาเป็นสะพาน คำถามใหญ่ของทศวรรษนี้ไม่ใช่ “รถไฟฟ้าจะมาไหม” — มันมาแล้ว — แต่คือ “ใครจะทำเงินจากมันได้จริง เมื่อทุกคนแข่งกันจนกำไรแทบหายไปหมด”