Megatrend · Smart City
โครงข่ายไฟฟ้าที่ “ตาบอด” มาทั้งศตวรรษ กำลังลืมตาขึ้นเป็นครั้งแรก
เป็นร้อยปีที่การไฟฟ้าแทบไม่รู้ว่าเกิดอะไรขึ้นในสายไฟปลายทาง — รู้แค่ว่าเดือนนี้คุณใช้ไฟไปกี่หน่วย ตอนไฟดับยังต้องรอลูกค้าโทรมาบอก แต่พอหลังคาบ้านเริ่มมีโซลาร์ มีรถ EV มีแบตเตอรี่ ไฟฟ้าก็ไม่ได้ไหลทางเดียวอีกต่อไป โครงข่ายแบบเดิมที่ออกแบบมาให้ไฟไหล “ลงทางเดียว” เริ่มเอาไม่อยู่ บทเรียนนี้คือเรื่องของชั้นเทคโนโลยีที่ทำให้กริดเริ่ม “มองเห็น” และ “ควบคุม” ตัวเองได้แบบเรียลไทม์ ตั้งแต่มิเตอร์ในบ้านคุณ ไปจนถึงเซ็นเซอร์บนเสาไฟ
01มันคืออะไร
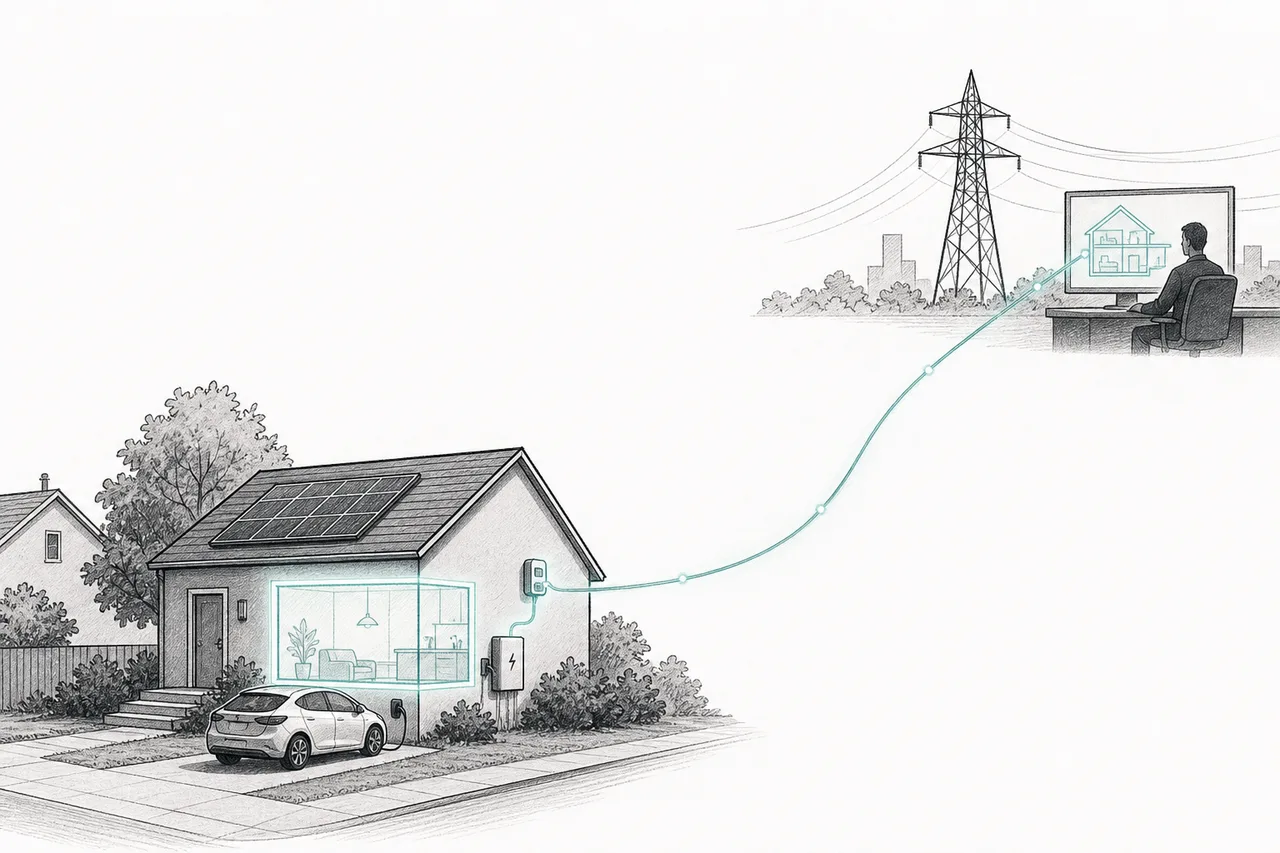
ลองนึกถึงมิเตอร์ไฟหน้าบ้านคุณแบบเดิม — จานหมุนๆ ที่ทุกเดือนจะมีคนเดินมาจดเลข นั่นคือทั้งหมดที่การไฟฟ้า “รู้” เกี่ยวกับบ้านคุณ: ตัวเลขเดียว เดือนละครั้ง ไฟดับเมื่อไหร่เขาไม่รู้จนกว่าคุณจะโทรไปบอก ไฟตกตอนตีสามก็ไม่มีใครเห็น
Smart Metering & Grid Edge คือการเปลี่ยนมิเตอร์โง่ๆ ตัวนั้นให้กลายเป็นเซ็นเซอร์ที่ฉลาด แล้วขยายความฉลาดนั้นออกไปทั่วทั้งโครงข่าย มันคือสาขาย่อยภายใต้เมกะเทรนด์ Smart City / Autonomous Infrastructure — และเป็น “ชั้นรับรู้” (sensing layer) ที่ทำให้โครงสร้างพื้นฐานทั้งเมืองมองเห็นตัวเองได้ แบ่งเป็นสองส่วนที่ทำงานคู่กัน:
- Smart Meter (AMI): มิเตอร์ไฟ-น้ำ-แก๊ส ที่วัดการใช้งานทุกไม่กี่นาที แล้ว สื่อสารสองทาง กับการไฟฟ้าผ่านเครือข่ายไร้สาย — ส่งข้อมูลกลับไป และรับคำสั่งกลับมาได้ (เช่น สั่งตัด-ต่อไฟจากระยะไกล) ตัวย่อในวงการคือ AMI
- Grid Edge: เซ็นเซอร์บนเสาไฟ บนหม้อแปลง บวกกับซอฟต์แวร์ที่คอยอ่านข้อมูลทั้งหมดนี้ แล้ว “บาลานซ์” ไฟฟ้าที่ไหลไป-มาอย่างวุ่นวายจากหลังคาโซลาร์ รถ EV และแบตเตอรี่ คำว่า “edge” (ขอบ) หมายถึงปลายสุดของโครงข่าย — ตรงที่มันไปบรรจบกับบ้านคุณ
ไม่ใช่แค่ “มิเตอร์ดิจิทัล” แต่คือทั้งระบบ: มิเตอร์ + เครือข่ายสื่อสารสองทาง + ระบบหลังบ้านที่เก็บและประมวลผลข้อมูล รุ่นก่อนหน้าเรียก AMR ที่อ่านค่าได้อย่างเดียว (one-way) ส่วน AMI สั่งงานกลับได้ (two-way) — ความต่างของ “สองทาง” นี่แหละคือหัวใจทั้งหมดของบทเรียนนี้
พูดง่ายๆ ถ้า เมืองอัจฉริยะ คือร่างกาย Smart Metering & Grid Edge ก็คือ ระบบประสาท ของโครงข่ายพลังงานและน้ำ — เส้นใยที่ทำให้สมอง (การไฟฟ้า) รับรู้และสั่งการถึงปลายนิ้วได้
02ทำไมถึงสำคัญ — กริดจะ “เขียว” ไม่ได้ ถ้าไม่ดิจิทัลก่อน
นี่คือแก่นของเรื่องทั้งหมด โครงข่ายไฟฟ้าที่เราใช้กันทุกวันนี้ถูกออกแบบมาเมื่อร้อยปีก่อน สำหรับโลกที่ไฟไหล “ทางเดียว” — จากโรงไฟฟ้าใหญ่ ลงสายส่ง ไปยังบ้านเรือน จบ ไม่มีใครส่งไฟย้อนกลับ
แต่โลกกำลังเปลี่ยนสามอย่างพร้อมกัน: บ้านติดโซลาร์เริ่ม ผลิตไฟ ส่งย้อนขึ้นกริด, รถ EV เริ่มเป็นก้อนโหลดมหาศาลที่เสียบชาร์จไม่เป็นเวลา, และพลังงานหมุนเวียนอย่างลมกับแดดก็ ผลิตไม่สม่ำเสมอ ตามดินฟ้าอากาศ กริดทางเดียวแบบเดิมไม่ได้ถูกสร้างมาเพื่อรับมือความวุ่นวายสองทางแบบนี้เลย
นี่แหละคือ thesis ของเทรนด์นี้: กระแสไฟฟ้า (electrification) + พลังงานหมุนเวียน + รถ EV กำลัง “บังคับ” ให้ต้องดิจิทัลโครงข่าย ไม่ใช่ทางเลือก แต่เป็นเงื่อนไขจำเป็น และเพราะมันเป็นโครงสร้างพื้นฐานที่ถูกกำกับโดยรัฐ (regulated) ดีมานด์จึงค่อนข้างทนทานและคาดเดาได้ — เป็นวงจรอัปเกรดยาวๆ ไม่ใช่แฟชั่นชั่วคราว
ขนาดของตลาดสะท้อนแรงผลักนี้ ตลาด smart grid ทั้งระบบประเมินไว้ราว $66,700 ล้านในปี 2025 และมีการคาดว่าจะโตเป็นกว่า $228,000 ล้านในปี 2033 (CAGR ~17%) โดยส่วนของ AMI เป็นชิ้นใหญ่ที่สุด (~26%)
03มันทำงานยังไง
หัวใจของกลไกอยู่ที่คำเดียว: “สองทาง” ลองเทียบกริดสองยุคให้เห็นภาพ
กริดเก่าเป็นเหมือน แม่น้ำสายเดียว ที่ไหลลงทางเดียวจากต้นน้ำ (โรงไฟฟ้า) ลงสู่ปลายน้ำ (บ้าน) การไฟฟ้ามองเห็นแค่ “ต้นน้ำ” ส่วนปลายน้ำมืดสนิท พอบ้านเริ่มมีโซลาร์ที่ดันไฟย้อนขึ้น มี EV ที่ดูดไฟทีละมากๆ ไม่เป็นเวลา แม่น้ำสายเดียวก็กลายเป็น กระแสน้ำวนสองทางที่พันกันยุ่งเหยิง — และถ้าไม่มีมิเตอร์อัจฉริยะคอยส่องดู การไฟฟ้าก็แทบมองไม่เห็นว่าเกิดอะไรขึ้นเลย
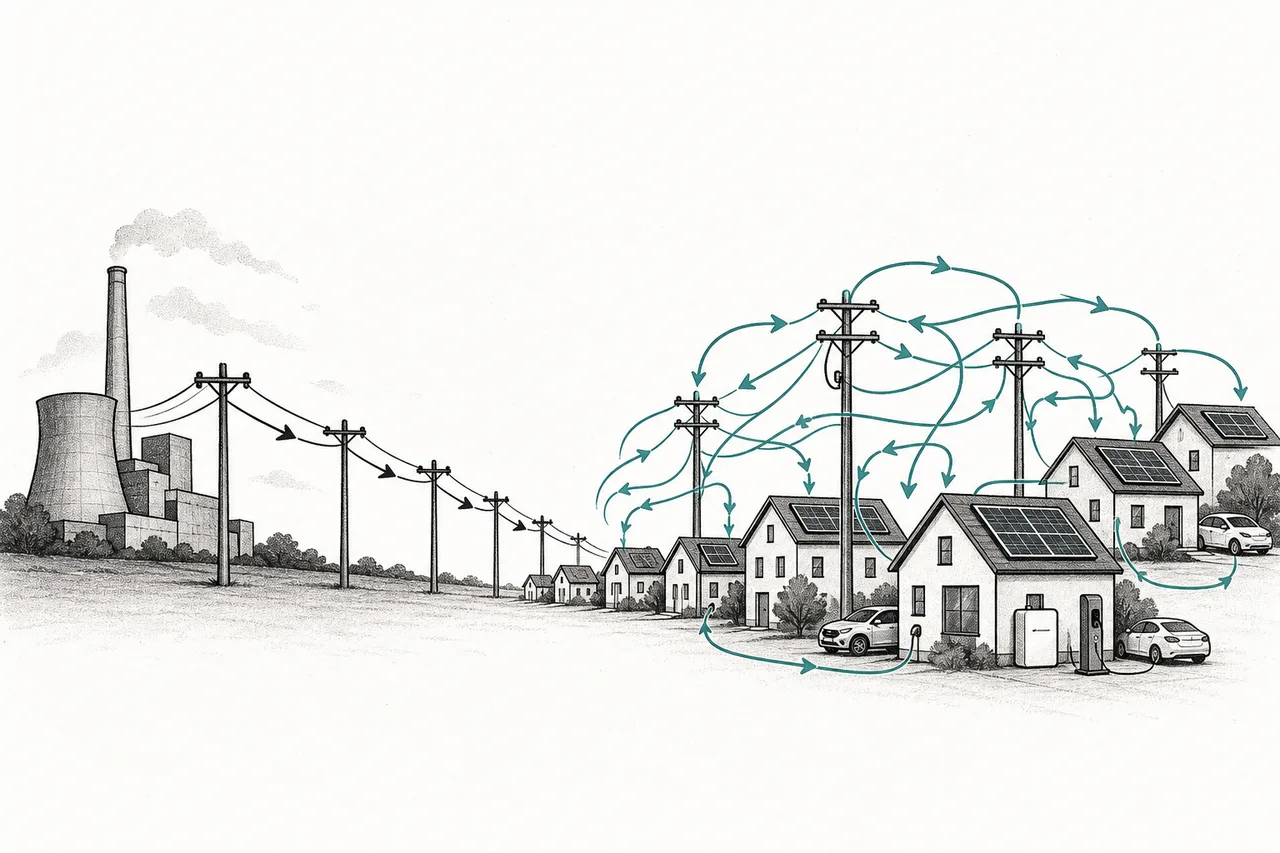
มิเตอร์อัจฉริยะแก้ปัญหานี้ด้วยกลไกที่เรียบง่ายแต่ทรงพลัง: วัดทุกไม่กี่นาที แล้ว คุยกับการไฟฟ้าสองทาง ผ่านเครือข่ายไร้สาย ความสามารถนี้ปลดล็อกของจริงสามอย่างทันที — และ Grid Edge ก็เอาข้อมูลพวกนี้ไปบาลานซ์กริดแบบเรียลไทม์ ดูแผนภาพด้านล่าง
DER = ทรัพยากรพลังงานกระจายตัว เช่น โซลาร์บนหลังคา แบตเตอรี่บ้าน รถ EV — ของเล็กๆ จำนวนมหาศาลที่กระจายอยู่ปลายกริด · DERMS (DER Management System) = ซอฟต์แวร์ที่ “วาทยกร” คอยสั่งให้ของพวกนี้ทำงานประสานกัน เช่น สั่งให้แบตบ้านพันหลังคายไฟพร้อมกันตอนกริดตึง — นี่คือสมองชั้นบนของ Grid Edge ที่อยู่เหนือมิเตอร์ขึ้นไป
ตัวอย่างที่จับต้องได้: ราคาตามช่วงเวลา (time-of-use) — มิเตอร์เก่าคิดราคาเดียวทั้งวัน แต่มิเตอร์อัจฉริยะรู้ว่าคุณใช้ไฟตอนไหน การไฟฟ้าจึงตั้งราคาแพงตอนคนใช้พีค ถูกตอนดึก จูงใจให้คุณเลื่อนไปชาร์จ EV ตอนตีสอง ลดความจำเป็นต้องสร้างโรงไฟฟ้าสำรองไว้รับพีค และ การตรวจไฟดับ — แทนที่จะรอลูกค้าโทรมา มิเตอร์ที่ “เงียบหาย” พร้อมกันหลายตัวบอกการไฟฟ้าได้ทันทีว่าไฟดับตรงไหน ระดับไหน
04มันอยู่ตรงไหนของเมืองอัจฉริยะ
Smart Metering & Grid Edge เป็นหนึ่งในเสาหลักของ Smart City / Autonomous Infrastructure — โดยเฉพาะมันเป็น “ชั้นดิจิทัลของโครงข่ายไฟฟ้า” ในเมืองอัจฉริยะ มันยืนเคียงข้างพี่น้องอย่างระบบจราจรอัจฉริยะ อาคารเชื่อมต่อ และกล้องความปลอดภัยเมือง ทั้งหมดใช้แนวคิดเดียวกัน: ติดเซ็นเซอร์ → เก็บข้อมูล → ทำให้โครงสร้างพื้นฐานมองเห็นและสั่งการตัวเองได้
แต่เส้นที่เชื่อมแน่นที่สุดคือกับเทรนด์พลังงานและน้ำ:
- เป็นแขนขาของ Energy Transition & Power Demand: นี่คือความสัมพันธ์ที่สำคัญที่สุด พลังงานสะอาดผลิตไฟไม่สม่ำเสมอ และดันไฟย้อนสองทาง — ถ้าไม่มีชั้น Grid Edge คอยมองเห็นและบาลานซ์ การเปลี่ยนผ่านพลังงานก็เดินต่อไม่ได้ พูดได้ว่ามันคือ “ระบบประสาท” ที่ทำให้แผนพลังงานเขียวเป็นจริง
- ต่อยอดสู่ Smart Buildings & Connected Lighting: มิเตอร์อัจฉริยะคือจุดที่กริดมาเจอกับอาคาร — อาคารที่รู้ราคาไฟตามช่วงเวลาจะปรับแอร์-ไฟ-โหลดเองอัตโนมัติเพื่อประหยัด
- ครอบคลุมถึง Water Utilities & Treatment: มิเตอร์อัจฉริยะไม่ได้มีแค่ไฟ — มิเตอร์น้ำอัจฉริยะตรวจจับท่อรั่วได้จากเสียง เตือนทีมซ่อมภายในไม่กี่นาที (สหรัฐฯ สูญน้ำราว 6 พันล้านแกลลอน/วัน) นี่คือเหตุผลที่บริษัทอย่าง Xylem ทำทั้งมิเตอร์น้ำและไฟ
- พึ่งพา AI และ Cybersecurity: ข้อมูลถี่ๆ จากมิเตอร์ล้านตัวต้องใช้ AI วิเคราะห์ และเพราะกริดเป็นโครงสร้างพื้นฐานสำคัญ การรักษาความปลอดภัยทางไซเบอร์จึงเป็นเงื่อนไขที่ขาดไม่ได้
มองมุมเศรษฐกิจ: มันเป็นชั้น “ปลาย” (edge) ที่ผลิตข้อมูลดิบ แล้วป้อนขึ้นไปให้ชั้นซอฟต์แวร์-คลาวด์-AI ทำงานต่อ ใครคุมชั้นมิเตอร์ + ซอฟต์แวร์ที่อ่านมันได้ ก็คุมประตูสู่ทั้งระบบ
05ตอนนี้ไปถึงไหนแล้ว
ในสหรัฐฯ การติดตั้งมิเตอร์อัจฉริยะรอบแรกเดินมาไกลแล้ว — ครอบคลุมลูกค้าไฟฟ้ากว่า 78% (ทั้งอเมริกาเหนือแตะ ~82%) และคาดว่าจะแตะ ~91% ภายในปี 2030 แต่นี่ไม่ได้แปลว่างานจบ ตรงกันข้าม คลื่นลูกใหม่กำลังมา: มิเตอร์รุ่นแรกที่ติดเมื่อ 10–15 ปีก่อนกำลังหมดอายุและถูกเปลี่ยนเป็นรุ่นสองที่ฉลาดกว่า บวกกับมูลค่าจริงค่อยๆ ขยับจาก “ตัวมิเตอร์” ไปสู่ “ซอฟต์แวร์และการวิเคราะห์” ที่โตเร็วกว่า
เมื่อรอบติดตั้งแรกใกล้อิ่มตัว สนามใหม่ที่ทุกคนแย่งกันคือ “grid edge” ระดับซอฟต์แวร์ — ตลาด grid edge solutions ประเมินไว้ราว $25,000 ล้านในปี 2025 และคาดว่าจะโตไปแตะราว $100,000 ล้านในปี 2030 ขณะที่ส่วน “Edge AI” สำหรับกริดโตเร็วเป็นพิเศษ (CAGR ~26%)
ฝั่งบริษัท ภาพชัดเจน: ผู้นำเดิมในการ “ขายกล่องมิเตอร์” กำลังเร่งเปลี่ยนตัวเองเป็นบริษัทซอฟต์แวร์-รายได้ประจำ ตัวอย่างชัดที่สุดคือ Itron — รายได้รวมปี 2025 อยู่ที่ ~$2,400 ล้าน (ลดลงเล็กน้อย) แต่ส่วน “Outcomes” ที่เป็นซอฟต์แวร์ grid edge ทำสถิติ ~$360 ล้าน โต 23% และมีรายได้ประจำ (ARR) ~$368 ล้าน โต 20% — นี่คือทิศทางที่ทั้งวงการกำลังมุ่งไป
06อนาคตข้างหน้า
ทิศทางแรกคือ มิเตอร์ที่ “คิดเองได้” (distributed/edge intelligence) แทนที่จะส่งข้อมูลดิบทุกอย่างกลับไปประมวลผลที่ส่วนกลาง มิเตอร์รุ่นใหม่จะมีชิปและ AI ในตัว วิเคราะห์ได้เองตรงปลายกริด — เช่น ตรวจจับว่าหม้อแปลงในซอยกำลังจะพังก่อนที่มันจะพังจริง นี่คือเหตุผลที่ Itron พูดถึง endpoint อัจฉริยะกว่า 16 ล้านจุด และไล่ซื้อบริษัทซอฟต์แวร์ AI เข้ามาเสริม
ทิศทางที่สองคือ มูลค่าเลื่อนจากฮาร์ดแวร์สู่ซอฟต์แวร์-รายได้ประจำ ขายมิเตอร์ครั้งเดียวจบ แต่ขายซอฟต์แวร์ DERMS และการวิเคราะห์ได้รายเดือนตลอดไป นี่คือเหตุผลที่ทุกบริษัทพยายามโตในส่วน ARR (รายได้ประจำต่อปี) — โมเดลธุรกิจกำลังเปลี่ยนจาก “ขายกล่อง” เป็น “ขายบริการ”
ทิศทางที่สามคือ EV และแบตเตอรี่กลายเป็นทรัพยากรของกริด เมื่อรถ EV และแบตบ้านมีมากพอ DERMS จะสั่งให้รถหลายล้านคันคายไฟกลับกริดตอนพีคได้ (vehicle-to-grid) เปลี่ยนของที่เคยเป็น “ภาระโหลด” ให้กลายเป็น “โรงไฟฟ้าเสมือน” กระจายตัว — และทั้งหมดนี้เกิดขึ้นไม่ได้เลยถ้าไม่มีชั้นมิเตอร์ + grid edge คอยมองเห็นและสั่งการ
07ความท้าทายและความเสี่ยง
เทรนด์นี้มีดีมานด์ที่ทนทาน แต่ก็มีความเสี่ยงเฉพาะตัวที่ต้องมองตาตรงๆ
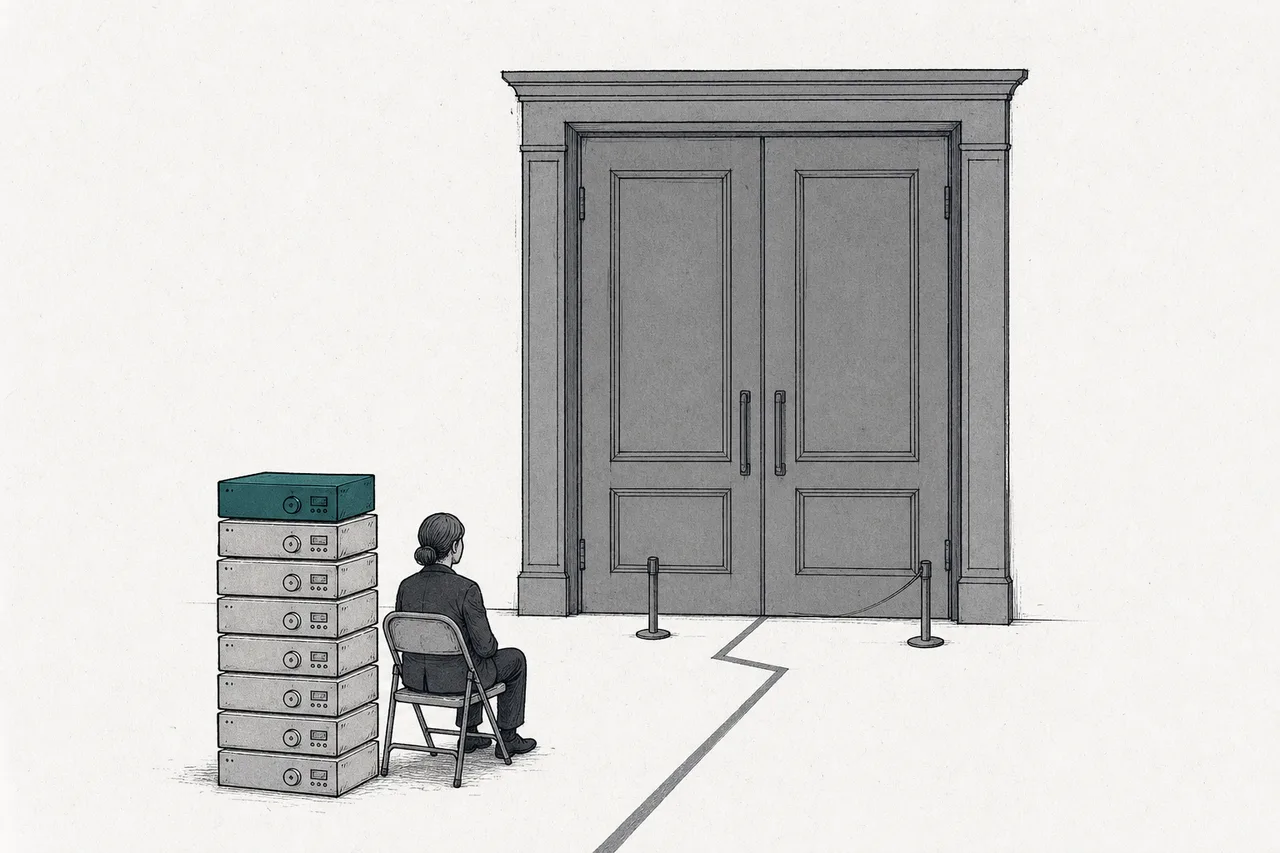
ความเสี่ยงข้อแรกคือ วงจรขายช้าและถูกกำกับเข้ม การไฟฟ้าเป็นองค์กรที่อนุรักษ์นิยมและถูกควบคุมโดยรัฐ การลงทุนใหญ่ๆ ต้องผ่านคณะกรรมการกำกับ ที่ผ่านมาผู้กำกับในหลายรัฐ (เช่น Kentucky และ Massachusetts) เคย ปฏิเสธ ข้อเสนอติดมิเตอร์อัจฉริยะ เพราะมองว่าการไฟฟ้าพิสูจน์ความคุ้มค่าไม่ชัดพอ — โครงการหนึ่งเสนอติด 1.3 ล้านมิเตอร์ด้วยงบ $350 ล้าน ดีลใหญ่แบบนี้ใช้เวลาเป็นปีกว่าจะได้ไฟเขียว
ความเสี่ยงข้อสองคือ ข้อถกเถียงเรื่องความเป็นส่วนตัวและการคืนต้นทุน ข้อมูลการใช้ไฟทุก 15 นาทีบอกได้ละเอียดว่าคุณอยู่บ้านตอนไหน ตื่นกี่โมง ใช้เครื่องใช้ไฟฟ้าอะไร เคยมีคำตัดสินศาลในสหรัฐฯ ที่มองว่าการเก็บข้อมูลแบบนี้เข้าข่าย “การค้นโดยไม่มีหมาย” จนเกิดโครงการ opt-out (เช่น PG&E คิดค่าไม่ติด $75 + เดือนละ $10) คำถามที่ตามมาเสมอคือ “ใครจ่ายค่าอัปเกรดนี้” — สุดท้ายมักผลักภาระไปที่ค่าไฟของผู้ใช้
ความเสี่ยงข้อสามคือ ประโยชน์ที่สัญญาไว้ ยังไม่เกิดจริงทั่วถึง มีรายงานวิจารณ์ว่ามิเตอร์อัจฉริยะส่วนใหญ่ที่ติดไปแล้ว ยังไม่ได้ส่งมอบประโยชน์ตามที่โฆษณา — ติดมิเตอร์แล้วแต่ไม่ได้เอาข้อมูลไปใช้ทำราคาตามช่วงเวลาหรือบริหารโหลดจริง การติดตั้งจึงไม่เท่ากับคุณค่า และความคุ้มค่าก็ยัง ไม่สม่ำเสมอ ระหว่างพื้นที่
สรุปสั้นๆ: โครงข่ายไฟฟ้าที่ตาบอดมาทั้งศตวรรษกำลังลืมตา เพราะโลกที่เต็มไปด้วยโซลาร์ EV และพลังงานหมุนเวียน ทำให้กริดทางเดียวแบบเดิมไปต่อไม่ได้ Smart Metering & Grid Edge คือชั้นเทคโนโลยีที่ทำให้กริด “มองเห็นและสั่งการ” ได้แบบสองทาง — เป็นการอัปเกรดที่จำเป็น ทนทาน และถูกกำกับ แต่ก็เดินช้าตามจังหวะของการไฟฟ้าและผู้กำกับ ใครเข้าใจว่ามูลค่าที่แท้จริงกำลังเลื่อนจาก “กล่องมิเตอร์” ไปสู่ “ซอฟต์แวร์ที่อ่านมันได้” ก็เข้าใจว่าทำไม node เล็กๆ ที่ดูน่าเบื่อนี้ ถึงเป็นกระดูกสันหลังของทั้งการเปลี่ยนผ่านพลังงานและเมืองอัจฉริยะ