Megatrend · Fusion Energy
ในเตาฟิวชันมีสามนรกซ้อนกัน และมีคนขายฮาร์ดแวร์ให้ทั้งสามนรก
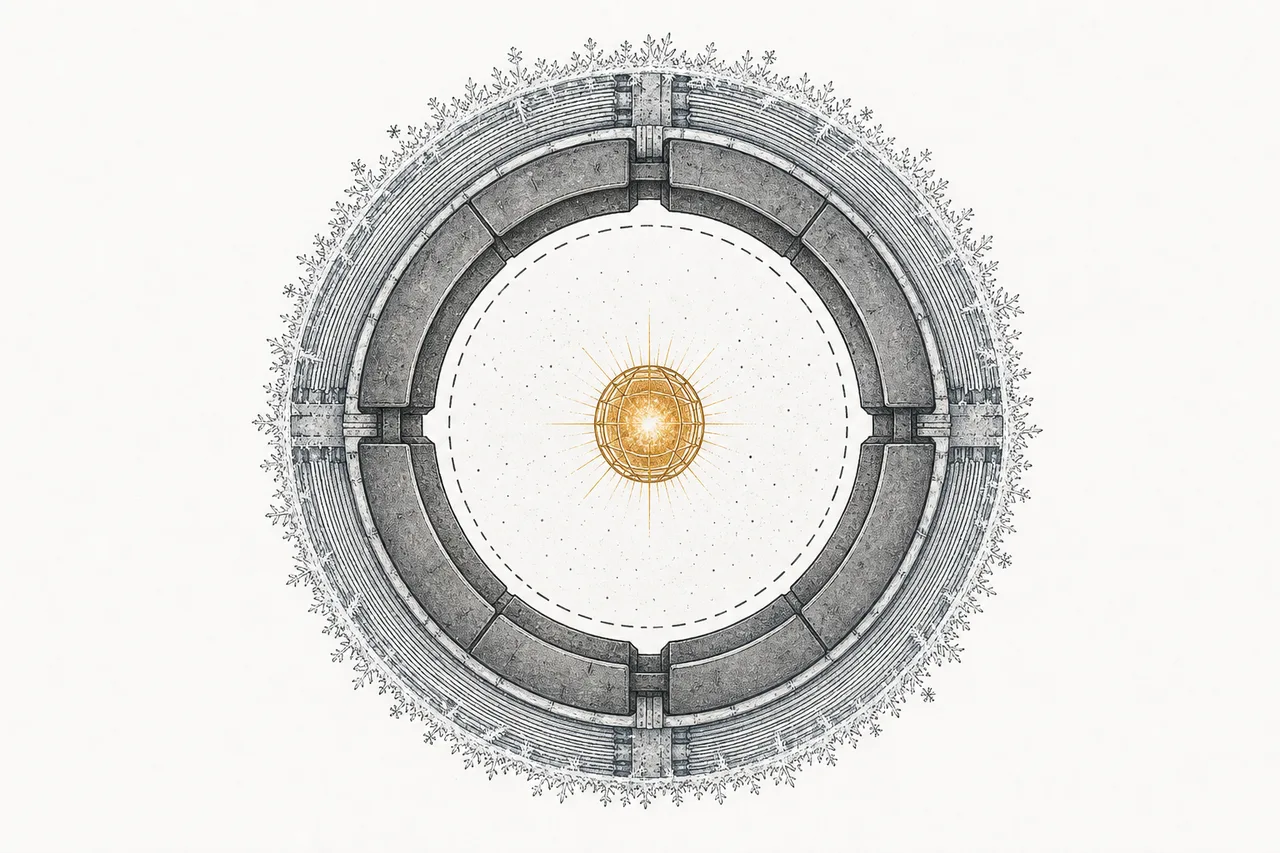
เตาฟิวชันหนึ่งเตาคือสามสภาวะสุดขั้วที่อยู่ห่างกันแค่ไม่กี่เมตร — สุญญากาศที่ว่างกว่าอวกาศ, ความเย็น −269°C ที่เกือบถึงศูนย์สัมบูรณ์ และผนังที่ต้องหันหน้าเข้าหาพลาสมา 100 ล้านองศาโดยไม่ละลาย ฮาร์ดแวร์ที่ทำสามอย่างนี้ได้ไม่ใช่ของในจินตนาการ — มันคือปั๊มสุญญากาศ เครื่องทำความเย็นไครโอ และโลหะทนไฟชื่อทังสเตน ที่ ขายทำเงินจริงวันนี้ ให้โรงงานชิป เครื่อง MRI และห้องแล็บฟิสิกส์ ส่วนฟิวชันคือ “ออปชันอนาคต” ที่แถมมาฟรี
01มันคืออะไร
เวลาเราพูดถึง ฟิวชัน เรามักนึกถึงพลาสมาร้อนๆ กับแม่เหล็กยักษ์ แต่ความจริงที่วิศวกรรู้ดีคือ เตาฟิวชันส่วนใหญ่ ไม่ใช่ ตัวพลาสมา — มันคือ “ระบบประปาอุตสาหกรรม” มหึมาที่ห่อหุ้มพลาสมานั้นไว้ และระบบประปานี้แหละคือเรื่องของ node นี้
พูดให้ตรง node นี้รวมฮาร์ดแวร์ที่ทำงานในสภาวะ “สุดขั้ว” อยู่สามกลุ่ม: (1) ระบบสุญญากาศยิ่งยวด (ultra-high vacuum) ที่ดูดอากาศออกจากห้องเตาจนแทบไม่เหลืออะไรเลย, (2) ระบบไครโอเจนิกส์ (cryogenics) ที่ทำความเย็นแม่เหล็กตัวนำยิ่งยวดให้ลงไปแตะ −269°C และ (3) วัสดุผนังที่หันหน้าเข้าหาพลาสมา (plasma-facing materials) — โดยเฉพาะโลหะ ทังสเตน ที่ต้องทนความร้อนและการระดมยิงของอนุภาคนิวตรอนโดยไม่ละลายหรือกร่อน
ภายในห้องเตาฟิวชันต้องดูดก๊าซออกจนแทบ ว่างเปล่ายิ่งกว่าอวกาศรอบสถานีอวกาศ เพราะแม้แต่อะตอมก๊าซหลงเหลือเพียงไม่กี่ตัว ก็เข้าไปรบกวนพลาสมาและทำให้ปฏิกิริยาดับได้ · เครื่องที่ทำงานนี้คือ ปั๊มสุญญากาศ (vacuum pump) และ ไครโอปั๊ม (cryopump) ที่ใช้ความเย็นจัดดักจับโมเลกุลก๊าซให้ติดอยู่กับผนังเย็น
ในแผนผังเมกะเทรนด์ node นี้เป็นสายส่งวัตถุดิบ (supply chain) ใต้ Fusion Energy นิยามของมันตรงไปตรงมา: “สุญญากาศยิ่งยวด โรงไครโอฮีเลียม และชิ้นส่วนทังสเตนที่หันหน้าเข้าพลาสมา — ระบบประปาอุตสาหกรรมของทุกโทคาแมค” สิ่งที่ทำให้มันน่าสนใจคือ ฮาร์ดแวร์พวกนี้ไม่ได้ถูกประดิษฐ์ขึ้นเพื่อฟิวชัน — มันมีอยู่และทำเงินอยู่แล้วในอุตสาหกรรมอื่น ฟิวชันเป็นแค่ลูกค้ารายใหม่
02ทำไมถึงสำคัญ — ฮาร์ดแวร์ที่ขายได้ก่อนฟิวชันจะมาถึง
นี่คือจุดที่ node นี้ต่างจากพี่น้องในตระกูลฟิวชันอย่างชัดเจน หุ้น นักพัฒนาเตา เดิมพันทั้งหมดกับคำถามว่า “ฟิวชันจะสำเร็จเมื่อไหร่” — ถ้าช้า เงินก็ไหม้ แต่คนขายปั๊มสุญญากาศกับเครื่องไครโอ ไม่ต้องรอ เพราะลูกค้าตัวจริงของพวกเขาวันนี้คือ โรงงานผลิตชิป
ตัวเลขเล่าเรื่องนี้ชัด ตลาดปั๊มสุญญากาศทั่วโลกอยู่ที่ราว $7.5 พันล้าน ในปี 2025 และคาดโตไปแตะราว $11 พันล้าน ในช่วงปี 2030–2031 (CAGR ~6–7%) โดยกลุ่มที่ใหญ่ที่สุดคือ เซมิคอนดักเตอร์และอิเล็กทรอนิกส์ ~32% ของดีมานด์ — เพราะการผลิตชิปทุกขั้น (etching, deposition, lithography) ต้องทำในห้องสุญญากาศ ฟิวชันยังเป็นเศษเสี้ยวเล็กๆ ของตลาดนี้เท่านั้น
ฝั่งไครโอเจนิกส์ก็เรื่องเดียวกัน ตลาดเครื่องทำความเย็นไครโอ (cryocooler) อยู่ที่ $3.5 พันล้าน ในปี 2025 คาดโตเป็น $4.9 พันล้าน ในปี 2030 (CAGR ~7%) โดยตัวขับเคลื่อนหลักคือเครื่อง MRI ที่ไม่ต้องเติมฮีเลียมเหลว คอมพิวเตอร์ควอนตัม และการป้องกันประเทศ — ฟิวชันยังเป็นลูกค้าหน้าใหม่ ส่วนทังสเตนสำหรับผนังเตา ก็เป็นโลหะที่ขายเป็นเครื่องมือตัด เจาะ และชิ้นส่วนทนความร้อนมาเป็นร้อยปีแล้ว
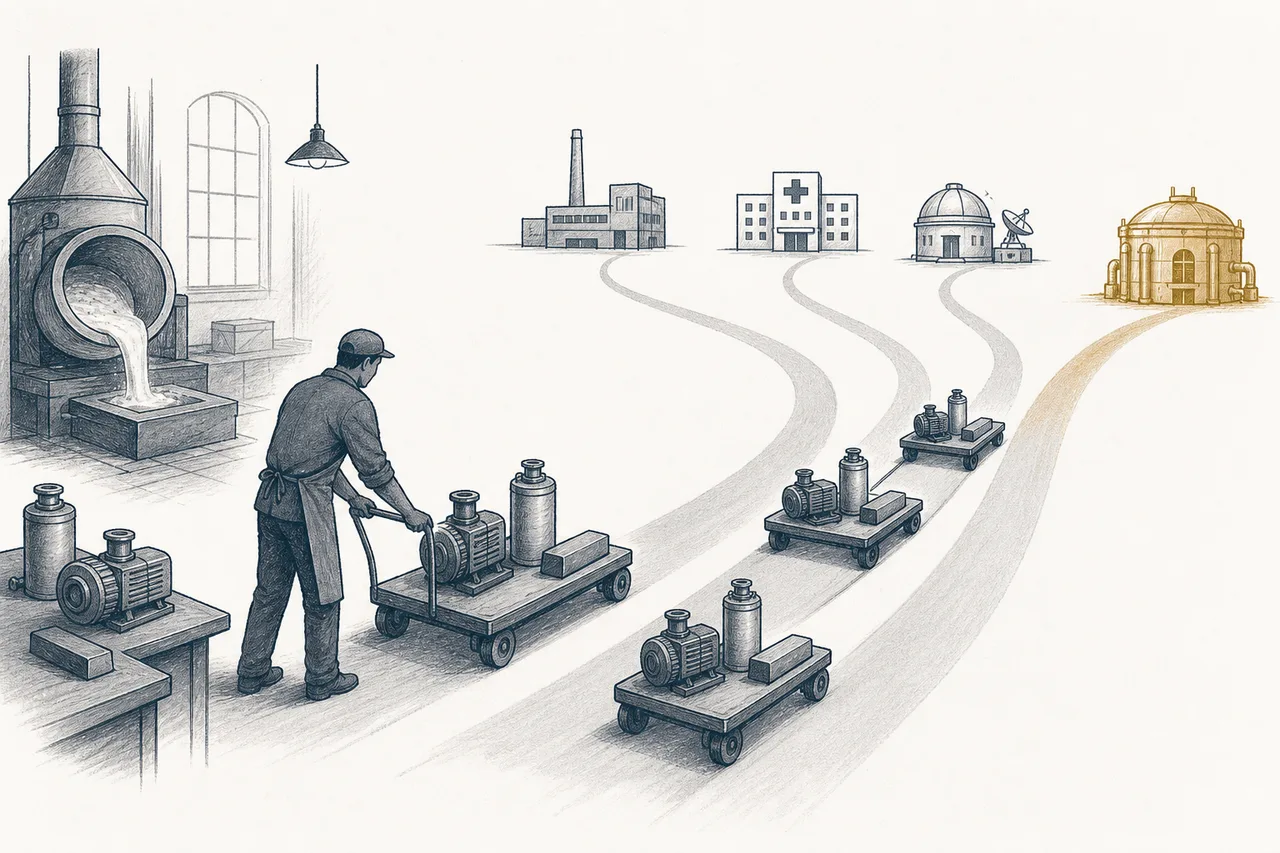
พูดง่ายๆ ถ้าแม่เหล็ก HTS คือ “จอบกับเสียม” ของยุคตื่นทองฟิวชัน node นี้คือ “โรงหล่อที่ทำจอบขายทั้งเมืองอยู่แล้ว” — ฟิวชันเป็นแค่ลูกค้ารายใหม่ที่อาจกลายเป็นรายใหญ่ในวันหน้า
03มันทำงานยังไง — สามนรกที่อยู่ห่างกันไม่กี่เมตร
สิ่งที่ทำให้เตาฟิวชันเป็นงานวิศวกรรมโหดที่สุดชิ้นหนึ่งของมนุษย์ คือมันต้องจัดการสามสภาวะสุดขั้วที่ ขัดแย้งกันเอง ให้อยู่ติดกันในระยะไม่กี่เมตร ลองไล่จากในออกนอก
ชั้นที่ 1 — ตรงกลางคือ “สุญญากาศ” ห้องเตา (vacuum vessel) ของ ITER มีปริมาตรราว 1,400 ลูกบาศก์เมตร และต้องดูดก๊าซออกจนแทบว่างเปล่า เพื่อให้พลาสมาบริสุทธิ์ ไม่มีอะตอมแปลกปลอมมากวน งานนี้ใช้ ไครโอปั๊ม ขนาดยักษ์ — ITER มี 8 ตัว แต่ละตัวเป็นทรงกระบอกเหล็กยาว 3.5 เมตร หนัก 8 ตัน ที่ใช้ผิวเย็น 4K ดักจับโมเลกุลก๊าซให้เกาะติด
ชั้นที่ 2 — รอบนอกคือ “ความเย็นจัด” แม่เหล็กตัวนำยิ่งยวดที่ขังพลาสมาต้องถูกแช่เย็นถึง ~4 เคลวิน (−269°C) เกือบถึงศูนย์สัมบูรณ์ มิฉะนั้นมันจะหมดสภาพตัวนำยิ่งยวดทันที โรงไครโอของ ITER ต้องส่งความเย็นระดับ 75 กิโลวัตต์ที่ 4.5K และผลิตฮีเลียมเหลวได้ราว 12,300 ลิตร/ชั่วโมง เพื่อหล่อเลี้ยงแม่เหล็ก 10,000 ตัน
ชั้นที่ 3 — ผนังในสุดที่หันเข้าพลาสมาคือ “ความร้อนระดับดวงดาว” ผนังและจุดที่ร้อนที่สุด (เรียกว่า divertor) ต้องหันหน้าเข้าหาพลาสมา 100 ล้านองศา และรับการระดมยิงของอนุภาคนิวตรอน วัสดุที่เลือกใช้คือ ทังสเตน เพราะมันมีจุดหลอมเหลวสูงที่สุดในบรรดาโลหะทั้งหมด — 3,422°C — และนำความร้อนได้ดี (~160 W/m·K) ระบายความร้อนออกได้เร็ว
ความมหัศจรรย์ทางวิศวกรรมอยู่ตรงนี้: จุดที่ร้อน 100 ล้านองศา กับจุดที่เย็น −269°C อยู่ห่างกัน ไม่กี่เมตร สิ่งที่กั้นไม่ให้ความร้อนรั่วไปทำลายแม่เหล็กเย็น คือสุญญากาศนั่นเอง (สุญญากาศเป็นฉนวนกันความร้อนชั้นเยี่ยม เพราะไม่มีอากาศพาความร้อน) สามระบบนี้จึงไม่ได้แค่อยู่ด้วยกัน — มันพึ่งพากันและกัน
04มันอยู่ตรงไหนของฟิวชัน — โรงหล่อที่ขายของให้ทุกเตา
ถ้า แม่เหล็ก HTS คือ “จอบกับเสียม” ของยุคตื่นทองฟิวชัน node นี้คือ โรงงานที่ทำเครื่องมือพื้นฐานขายให้ทั้งเมืองอยู่แล้ว — ปั๊ม เครื่องทำความเย็น โลหะทนไฟ ใครจะชนะการแข่งฟิวชันยังไม่รู้ แต่ทุกเตาต้องมีสุญญากาศ ต้องมีไครโอ ต้องมีผนังทนความร้อน
เชื่อมกับส่วนอื่นในเทรนด์ฟิวชันยังไง:
- คู่หูขาดไม่ได้กับ แม่เหล็ก & HTS: แม่เหล็กตัวนำยิ่งยวดจะทำงานได้ก็ต่อเมื่อถูกแช่เย็นถึง 4K ตลอดเวลา — ระบบไครโอเจนิกส์ใน node นี้คือสิ่งที่ทำให้แม่เหล็กพวกนั้น “มีชีวิต” ขาดอันใดอันหนึ่งไม่ได้
- ป้อน นักพัฒนาเตาฟิวชัน: ทุกบริษัทที่สร้างเตา — CFS, Tokamak Energy, รวมถึงโครงการรัฐอย่าง ITER — ต้องสั่งซื้อปั๊มสุญญากาศ โรงไครโอ และผนังทังสเตน นี่คือลูกค้ากลุ่มหลักในวงการฟิวชัน
- พึ่ง วัตถุดิบสำคัญ: ทังสเตนเป็นแร่ที่จีนคุมส่วนแบ่งการผลิตโลกถึงราว 80% และฮีเลียมก็เป็นทรัพยากรจำกัดที่ราคาผันผวน ทำให้ห่วงโซ่ของ node นี้ผูกกับเรื่องแร่หายากและวัตถุดิบยุทธศาสตร์โดยตรง
- ใช้เทคโนโลยีร่วมกับ เซมิคอนดักเตอร์ และเร่งโดย AI: ปั๊มสุญญากาศตัวเดียวกันที่ฟิวชันต้องการ คือหัวใจของการผลิตชิป — ดีมานด์ชิปยุค AI ที่พุ่งทะยานจึงเป็น “รายได้หลัก” ที่ค้ำธุรกิจนี้ไว้ ขณะที่ฟิวชันเป็น “อัปไซด์อนาคต”
จุดที่ทำให้ node นี้ แข็งแรงที่สุดในตระกูลฟิวชัน คือมันแทบไม่มีความเสี่ยง “ฟิวชันล้มเหลว” เลย — เพราะรายได้ส่วนใหญ่ไม่ได้มาจากฟิวชันตั้งแต่แรก ต่างจากหุ้นนักพัฒนาเตาที่เดิมพันทั้งบริษัทกับฟิวชัน
05ตอนนี้ไปถึงไหนแล้ว
ปี 2026 ภาพของ node นี้แบ่งเป็นสองชั้นชัดเจน ชั้นแรกคือ ธุรกิจหลักที่โตเต็มวัยและทำกำไรจริง นำโดยยักษ์สุญญากาศ ชั้นที่สองคือ ดีมานด์ฟิวชันที่เริ่มเป็นรูปเป็นร่าง — โดยเฉพาะที่โครงการ ITER ในฝรั่งเศส ซึ่งเพิ่งทำให้แม่เหล็ก 330 ตันเย็นลงถึง 4K ได้สำเร็จที่ Magnet Cold Test Facility สัญญาณว่าฮาร์ดแวร์สุดขั้วพวกนี้ “ใช้งานจริงในเตาฟิวชันแล้ว” ไม่ใช่แค่ทฤษฎี
ฝั่งสุญญากาศ ตลาดถูกครองโดยไม่กี่เจ้า — Busch, Atlas Copco, Pfeiffer และ ULVAC รวมกันคุมราว 45–50% ของรายได้ทั่วโลก เจ้าใหญ่ที่สุดอย่าง Atlas Copco เป็นเจ้าของแบรนด์ Edwards (รายได้ ~$2.1 พันล้านในปี 2024) และ Leybold ขณะที่ Edwards เพิ่งทุ่ม $300 ล้านสร้างโรงงานปั๊มแบบแห้งแห่งแรกในสหรัฐฯ พร้อมเงินสนับสนุนจาก CHIPS Act — สะท้อนว่าเงินส่วนใหญ่ในธุรกิจนี้มาจากการแข่งขันชิป ไม่ใช่ฟิวชัน
ฝั่งไครโอเจนิกส์สำหรับฟิวชัน ผู้เล่นเด่นคือ Air Liquide ของฝรั่งเศส ที่คว้าสัญญาสร้างโรงไครโอฮีเลียม 3 ชุดให้ ITER — ระบบทำความเย็นรวมศูนย์ที่ใหญ่ที่สุดเท่าที่เคยสร้างมา ส่วน Linde และ Sumitomo Heavy Industries (เจ้าตลาดไครโอคูลเลอร์สำหรับ MRI) ก็เป็นผู้เล่นหลักด้านความเย็นจัด ส่วนทังสเตนสำหรับผนังเตา บริษัทออสเตรีย Plansee เป็นผู้เชี่ยวชาญวัสดุทนไฟชั้นนำที่ป้อนชิ้นส่วน divertor ให้โครงการฟิวชันทั่วโลก
ที่น่าสนใจคือ ผู้เล่นตัวจริงหลายราย — โดยเฉพาะด้านทังสเตน (Plansee เป็นบริษัทเอกชน) — ยังไม่อยู่ในตลาดหุ้น หรือเป็นแค่ส่วนเล็กของบริษัทใหญ่ที่ทำธุรกิจอื่นเป็นหลัก เราจึงจัดวางผู้เล่นตามบทบาทในห่วงโซ่และความเชี่ยวชาญ มากกว่ามูลค่าตลาดดิบ
นอกตลาดหุ้น ตัวขับเคลื่อนดีมานด์ฟิวชันตัวจริงคือนักพัฒนาเตาเอกชน (CFS, Tokamak Energy) และโครงการรัฐอย่าง ITER ที่กำลังทยอยติดตั้งคริโอปั๊ม 8 ตัวและ divertor ทังสเตนเต็มรูปแบบ — ออเดอร์เหล่านี้คือ “น้ำจิ้ม” ที่ทำให้ผู้ผลิตเริ่มมองฟิวชันเป็นตลาดใหม่อย่างจริงจัง
06อนาคตข้างหน้า
ทิศทางแรกคือ ดีมานด์ฟิวชันที่เริ่มไต่ขึ้นจากฐานต่ำ ตัวเลขที่จับต้องได้สุดคือตลาด ฮีเลียมไครโอสำหรับโรงไฟฟ้าฟิวชันต้นแบบ ที่ประเมินไว้ ~$1.2 พันล้านในปี 2024 และคาดโตเป็น ~$2.5 พันล้านในปี 2033 (CAGR ~8.7%) — เมื่อเตาฟิวชันต้นแบบหลายเตาเริ่มสร้างพร้อมกัน ดีมานด์ปั๊ม ไครโอ และทังสเตน จะกระโดดขึ้นเป็นออเดอร์ก้อนใหญ่
ทิศทางที่สองคือ “ขาที่ไม่ใช่ฟิวชัน” ยังโตต่อเนื่อง และนี่คือเกราะป้องกันที่ดีที่สุดของ node นี้ ดีมานด์ปั๊มสุญญากาศจากชิปยุค AI, เครื่อง MRI รุ่นใหม่ที่ใช้ไครโอคูลเลอร์แทนฮีเลียมเหลว, และคอมพิวเตอร์ควอนตัมที่ต้องการความเย็นจัด — ทั้งหมดเติบโตด้วยตัวเอง ไม่ต้องพึ่งฟิวชันเลย
ทิศทางที่สามคือ การแข่งทำวัสดุผนังรุ่นใหม่ นี่คือสมรภูมิวิจัยที่ดุเดือดที่สุด เพราะทังสเตนเปล่าๆ ยังไม่ดีพอ (เดี๋ยวเราจะพูดถึงในบทถัดไป) นักวิจัยกำลังพัฒนาทังสเตนผสมไฟเบอร์ (tungsten composites), โลหะผสมพิเศษ และวัสดุที่ทนนิวตรอนได้ดีขึ้น ใครแก้โจทย์นี้ได้ก่อน จะถือกุญแจสำคัญของฟิวชันเชิงพาณิชย์
07ความท้าทายและความเสี่ยง
ต้องพูดให้ตรง แม้ node นี้จะ “ทนทาน” กว่าหุ้นฟิวชันบริสุทธิ์ แต่ในมุมของ ฟิวชัน มันมีกำแพงจริงสามด้าน
ด้านแรก และหนักที่สุด คือ วัสดุทนนิวตรอนยังเป็นโจทย์ที่ “ยังแก้ไม่ตก” — นี่ไม่ใช่เรื่องเล็ก ในเตาฟิวชันเชิงพาณิชย์ ผนังจะถูกอนุภาคนิวตรอนพลังงานสูงระดมยิงตลอดเวลาเป็นปีๆ นิวตรอนทำให้ทังสเตน เปราะ แตกร้าว และเปลี่ยนสมบัติ (เรียกว่า neutron embrittlement และ transmutation) ทังสเตนที่ถูกฉายรังสีแล้วยังกักเก็บเชื้อเพลิงไฮโดรเจนไว้ได้มากกว่าของใหม่ถึง ~100 เท่า และที่แย่กว่านั้น — ยังไม่มีวัสดุใดในโลกที่พิสูจน์แล้วว่าทนนิวตรอนฟลักซ์ของโรงไฟฟ้าจริงได้นานหลายปี งานวิจัยจำลองความเสียหายด้วยลำไอออนก็ยังให้ผลที่ขัดแย้งกันเอง นี่คือความเสี่ยงทางเทคนิคที่ลึกที่สุดของฟิวชันทั้งวงการ
ด้านที่สองคือ ดีมานด์ฟิวชันยังเป็น “อนาคต” และเป็นตลาดเฉพาะกลุ่ม รายได้ก้อนใหญ่จากฟิวชันยังเป็นคำสัญญา ไม่ใช่ตัวเลขในงบวันนี้ ปั๊มสุญญากาศและไครโอที่ขายให้เตาฟิวชันยังเป็นเศษเสี้ยวเล็กๆ เทียบกับยอดขายให้โรงงานชิป ใครหวังว่า node นี้จะ “พุ่งเพราะฟิวชัน” ต้องเข้าใจว่ามันจะค่อยเป็นค่อยไปตามไทม์ไลน์ที่เลื่อนได้
ด้านที่สามคือ ความเสี่ยงห่วงโซ่วัตถุดิบ ทังสเตนถูกจีนคุมการผลิตโลกถึงราว 80% และเคยถูกใช้เป็นเครื่องมือต่อรองทางการค้า ส่วนฮีเลียมก็เป็นทรัพยากรจำกัดที่ราคาผันผวนรุนแรง ถ้าซัพพลายสะดุดหรือถูกจำกัดด้วยเหตุผลภูมิรัฐศาสตร์ ต้นทุนของทั้ง node นี้ก็สะเทือน
สรุปสั้นๆ: เตาฟิวชันคือสามนรกซ้อนกัน — สุญญากาศ ความเย็นจัด และความร้อนระดับดวงดาว — และ node นี้คือคนขายฮาร์ดแวร์ให้ทั้งสามนรก ที่เก๋ที่สุดคือฮาร์ดแวร์พวกนี้ทำเงินอยู่แล้วในโลกของชิปและการแพทย์ ฟิวชันเป็นแค่ออปชันอนาคต — แต่ก็ต้องไม่ลืมว่า ออปชันนั้นจะกลายเป็นจริงได้ก็ต่อเมื่อมนุษย์แก้โจทย์วัสดุทนนิวตรอนที่ยังไม่มีใครแก้ตกได้ก่อน