Megatrend · ภาพรวมทั้งเทรนด์
แผนที่อุตสาหกรรมที่สำคัญที่สุดในโลก
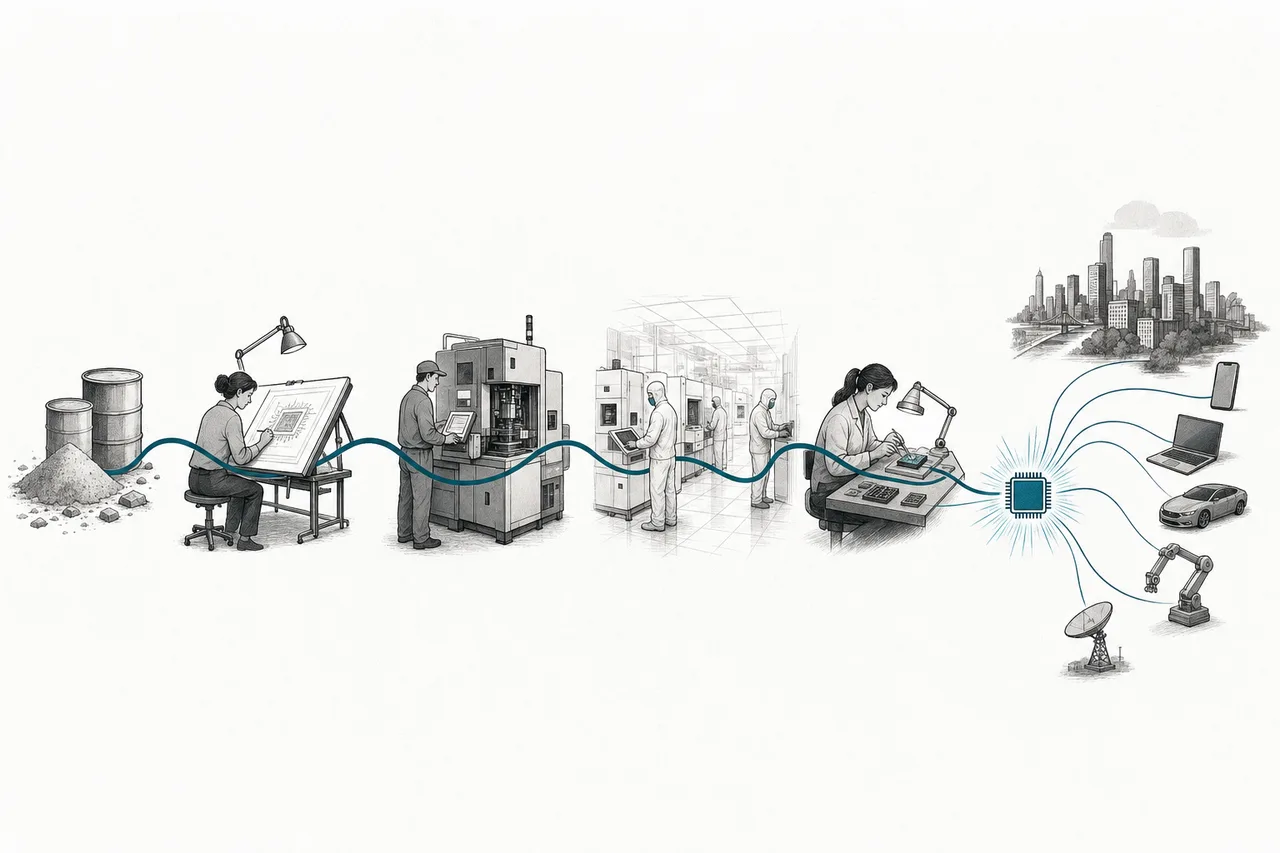
ไม่มีชิป ก็ไม่มี AI ไม่มีมือถือ ไม่มีรถ EV ไม่มีอะไรเลยในยุคดิจิทัล แต่ “การทำชิปหนึ่งตัว” ไม่ได้มีบริษัทเดียวทำทั้งหมด — มันคือการส่งต่องานข้ามผู้เชี่ยวชาญหลายสิบราย บทเรียนนี้คือ แผนที่ ที่ร้อย 9 หมวดของอุตสาหกรรมเข้าด้วยกัน ว่าใครทำอะไร เชื่อมกันยังไง และอำนาจที่แท้จริงอยู่ตรงไหน (ส่วนรายละเอียดแต่ละหมวด มีบทเรียนเจาะลึกแยกให้อ่าน)
01ภาพใหญ่: ทำไมชิปคือหัวใจของทุกอย่าง
ลองมองรอบตัวคุณตอนนี้ — มือถือ คอมพิวเตอร์ รถยนต์ เครื่องใช้ไฟฟ้า ทั้งหมดทำงานได้เพราะชิปเล็กๆ ข้างใน และเบื้องหลังกระแส AI ที่กำลังเปลี่ยนโลก ก็คือชิปอีกเช่นกัน เซมิคอนดักเตอร์จึงไม่ใช่แค่ “อีกอุตสาหกรรมหนึ่ง” แต่เป็น โครงสร้างพื้นฐานที่ทุกอย่างในยุคดิจิทัลตั้งอยู่บนมัน
ขนาดของมันกำลังพุ่ง ตลาดเซมิคอนดักเตอร์ทั่วโลกอยู่ที่ราว $627,000 ล้านในปี 2024 และหลายสำนักคาดว่าจะทะลุ $1 ล้านล้านดอลลาร์ภายในปี 2030 โดยมีแรงขับหลักคือ AI — ลำพังตลาดชิป AI ตัวเดียวคาดว่าจะโตจาก $53,000 ล้าน (2024) เป็นเกือบ $300,000 ล้าน (2030)
แต่สิ่งที่ทำให้อุตสาหกรรมนี้พิเศษไม่ใช่แค่ขนาด — มันคือ ความซับซ้อนของการแบ่งงานกันทำ ไม่มีบริษัทไหนทำชิปได้คนเดียวตั้งแต่ต้นจนจบ มันต้องอาศัยผู้เชี่ยวชาญหลายสิบราย แต่ละรายเก่งเฉพาะทางสุดๆ ในขั้นตอนของตัวเอง และนี่คือสิ่งที่เราจะ “กางแผนที่” ให้เห็นในบทนี้
02แผนที่: 9 หมวดย่อยคืออะไร
อุตสาหกรรมเซมิคอนดักเตอร์แบ่งเป็น 9 หมวด ซึ่งจัดกลุ่มได้เป็น 4 “ด่าน” ตามลำดับการทำงาน — แต่ละหมวดมีบทเรียนเจาะลึกแยก (กดเข้าไปอ่านได้):
ด่านที่ 1 — ออกแบบ (Design)
- EDA & Semiconductor IP: ซอฟต์แวร์และ “พิมพ์เขียวสำเร็จรูป” ที่ใช้ออกแบบชิป — เครื่องมือที่ทุกคนต้องใช้ (สหรัฐฯ ครองตลาดนี้เกือบเบ็ดเสร็จ)
- Logic, Compute & Processors: ชิป “สมอง” ที่ประมวลผล เช่น GPU ของ NVIDIA, CPU — หัวใจของพลังคำนวณ
- Analog, Power & Discrete: ชิปที่จัดการสัญญาณจริงและไฟฟ้า (เสียง แสง พลังงาน) — ไม่หวือหวาแต่ขาดไม่ได้
ด่านที่ 2 — เครื่องจักรและวัตถุดิบ (Inputs)
- Wafer-Fab Equipment & Lithography: เครื่องจักรที่ใช้สร้างชิป — รวมถึงเครื่อง EUV ของ ASML ที่แพงที่สุดและมีคนทำได้เจ้าเดียวในโลก
- Materials & Specialty Chemicals: เวเฟอร์ซิลิคอน ก๊าซ และสารเคมีพิเศษที่ป้อนเข้าโรงงาน
ด่านที่ 3 — ผลิต (Manufacture)
- Foundry & Contract Fabrication 📘: โรงงานรับจ้างผลิตชิปตามแบบที่คนอื่นออกแบบ (TSMC ครองโลก) — มีบทเรียนเจาะลึกแล้ว
- Memory — DRAM, NAND & HBM 📘: หน่วยความจำ รวมถึง HBM ที่เป็นดาวเด่นของยุค AI — มีบทเรียนเจาะลึกแล้ว
ด่านที่ 4 — ประกอบและเชื่อม (Assembly)
- Advanced Packaging & Test (OSAT): ประกอบและทดสอบชิปหลังผลิต — รวมถึง CoWoS ที่ใช้แพ็กชิป AI กับ HBM เข้าด้วยกัน (คอขวดใหม่)
- Interconnect & Passive Components 📘: ชิ้นส่วนจิ๋วและแผ่นวงจรที่ห้อมล้อมชิป — มีบทเรียนเจาะลึกแล้ว
03มันเชื่อมกันยังไง (value chain)
หัวใจที่ทำให้อุตสาหกรรมนี้น่าทึ่งคือ การส่งต่องานเป็นทอดๆ — งานออกแบบไหลไปหาโรงงานผลิต โรงงานต้องพึ่งเครื่องจักรและวัตถุดิบ ผลิตเสร็จก็ส่งไปประกอบ แล้วจึงออกไปอยู่ในอุปกรณ์จริง ลองดูภาพรวมการไหลนี้:
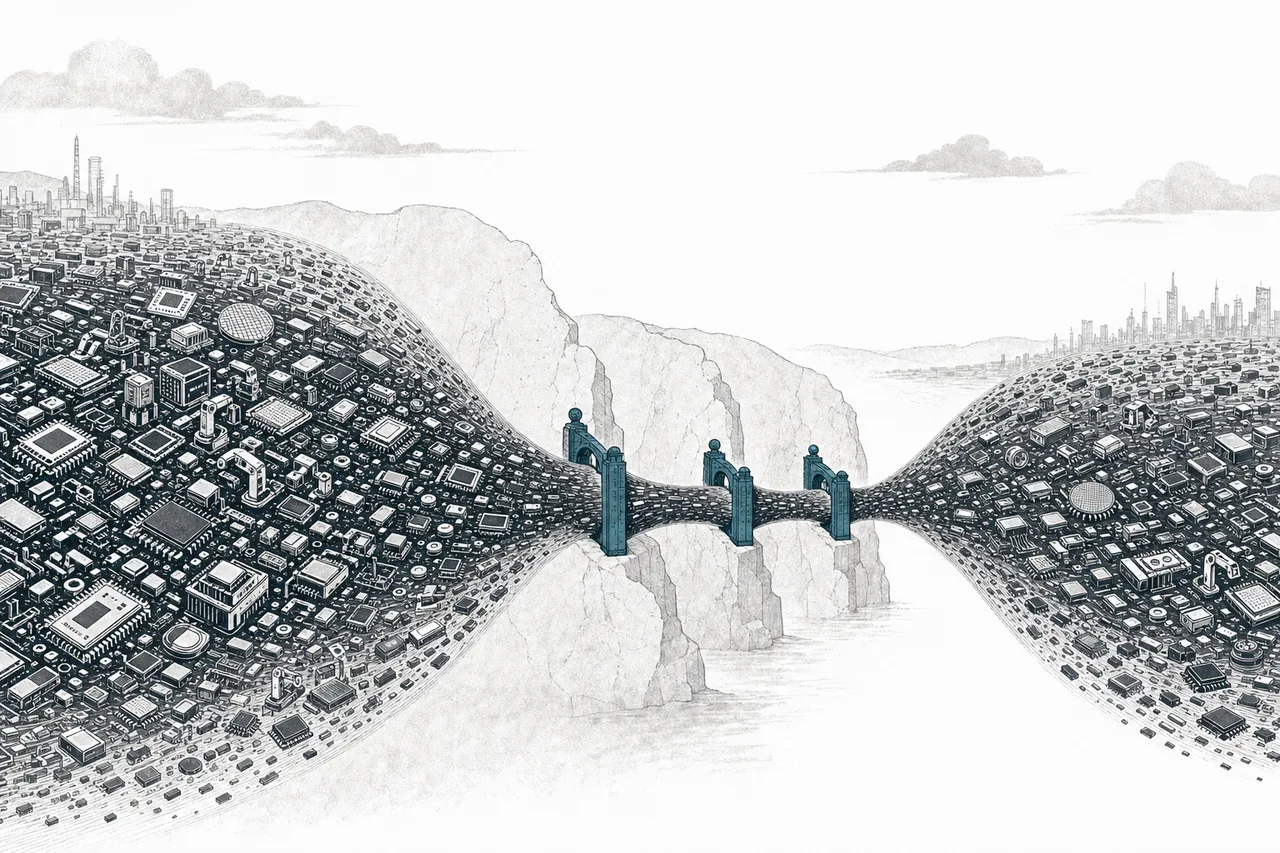
จุดที่น่าสนใจที่สุดคือ “คอขวด” — บางขั้นตอนมีคนทำได้น้อยรายมากจนกลายเป็นจุดที่ทั้งโลกพึ่งพา เช่น เครื่อง EUV ที่ ASML ทำได้เจ้าเดียว, โรงหล่อชิปล้ำสุดที่มี TSMC ครองเกือบเบ็ดเสร็จ, และซอฟต์แวร์ออกแบบ (EDA) ที่สหรัฐฯ ผูกขาด หากจุดใดจุดหนึ่งสะดุด ทั้งห่วงโซ่ก็สะเทือน
04มูลค่าและอำนาจอยู่ตรงไหน
กฎสำคัญของอุตสาหกรรมนี้คือ มูลค่าและกำไรไหลไปกองที่ “คอขวด” ขั้นตอนไหนที่มีคนทำได้น้อยรายและทำยากที่สุด ก็มีอำนาจตั้งราคาและมาร์จิ้นสูงสุด ส่วนขั้นตอนที่ใครก็ทำได้ (โภคภัณฑ์) ก็ต้องสู้สงครามราคา
นี่อธิบายว่าทำไมบริษัทอย่าง ASML (เครื่อง EUV เจ้าเดียวในโลก), TSMC (โรงหล่อล้ำสุด) และ NVIDIA (ออกแบบชิป AI) ถึงมีมูลค่าตลาดมหาศาล — พวกเขายืนอยู่บนคอขวดที่แทบไม่มีใครแทนที่ได้ ขณะที่ผู้ผลิตชิปโภคภัณฑ์หรือชิ้นส่วนทั่วไป ต้องเผชิญสงครามราคา (โดยเฉพาะกับซัพพลายจากจีน)
บทเรียนสำหรับการมองเทรนด์นี้: อย่าถามแค่ “บริษัทนี้อยู่ในวงการชิปไหม” แต่ถามว่า “มันยืนอยู่ตรงคอขวด หรืออยู่ในเขตสงครามราคา”
05แรงที่กระทบทั้งเทรนด์
แม้แต่ละหมวดจะต่างกัน แต่มี 3 แรงใหญ่ที่กระทบทั้งอุตสาหกรรมพร้อมกัน:
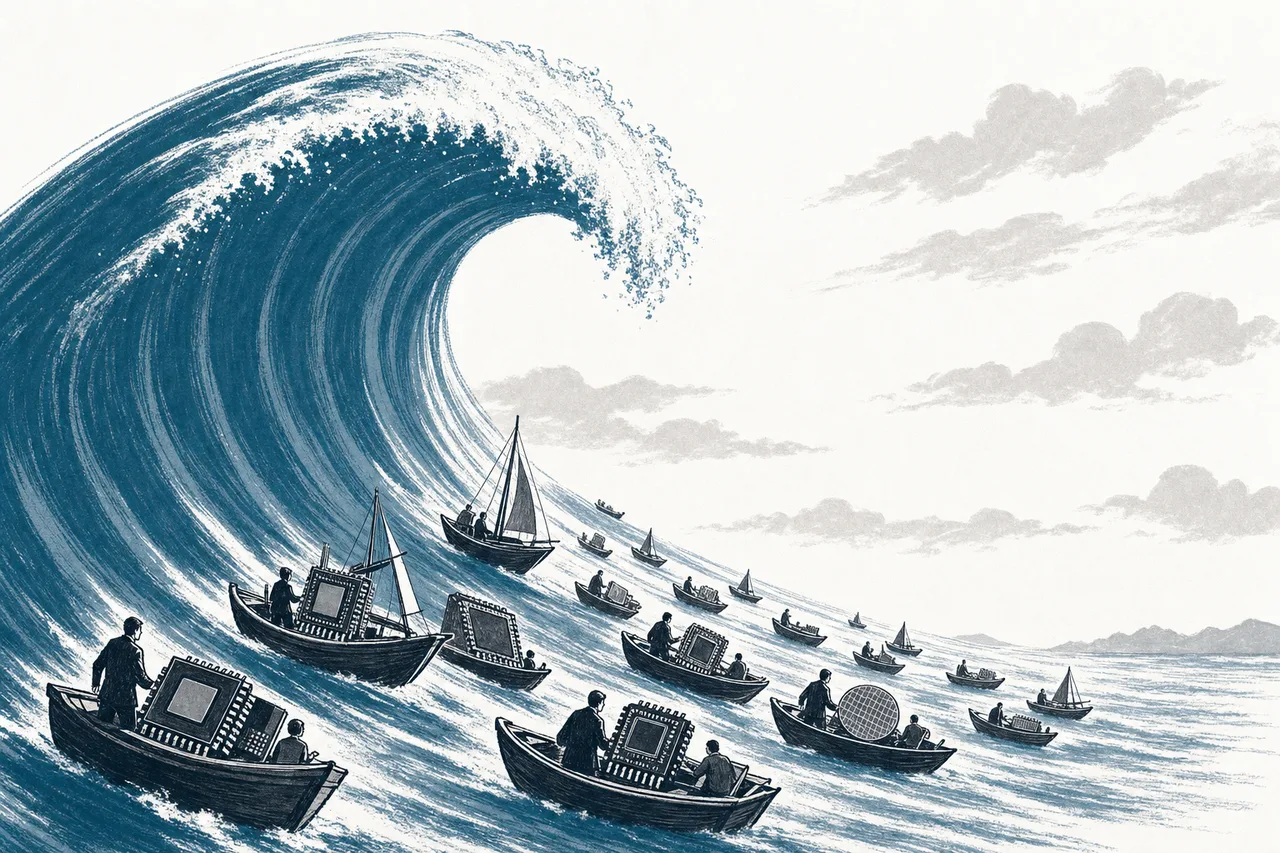
1. คลื่น AI — นี่คือแรงที่ใหญ่ที่สุด ดีมานด์ AI กำลัง “ยกทั้งกระดาน” ตั้งแต่ชิปประมวลผล หน่วยความจำ HBM ไปจนถึงเครื่องจักรและการแพ็กเกจ ทุกหมวดหันมาโฟกัสรับคลื่นนี้พร้อมกัน — เป็นทั้งโอกาสมหาศาลและความเสี่ยงกระจุกตัว (ถ้า AI ชะลอ ทั้งกระดานก็สะเทือน) ลำพังตลาดชิป AI กำลังโตแบบก้าวกระโดด:
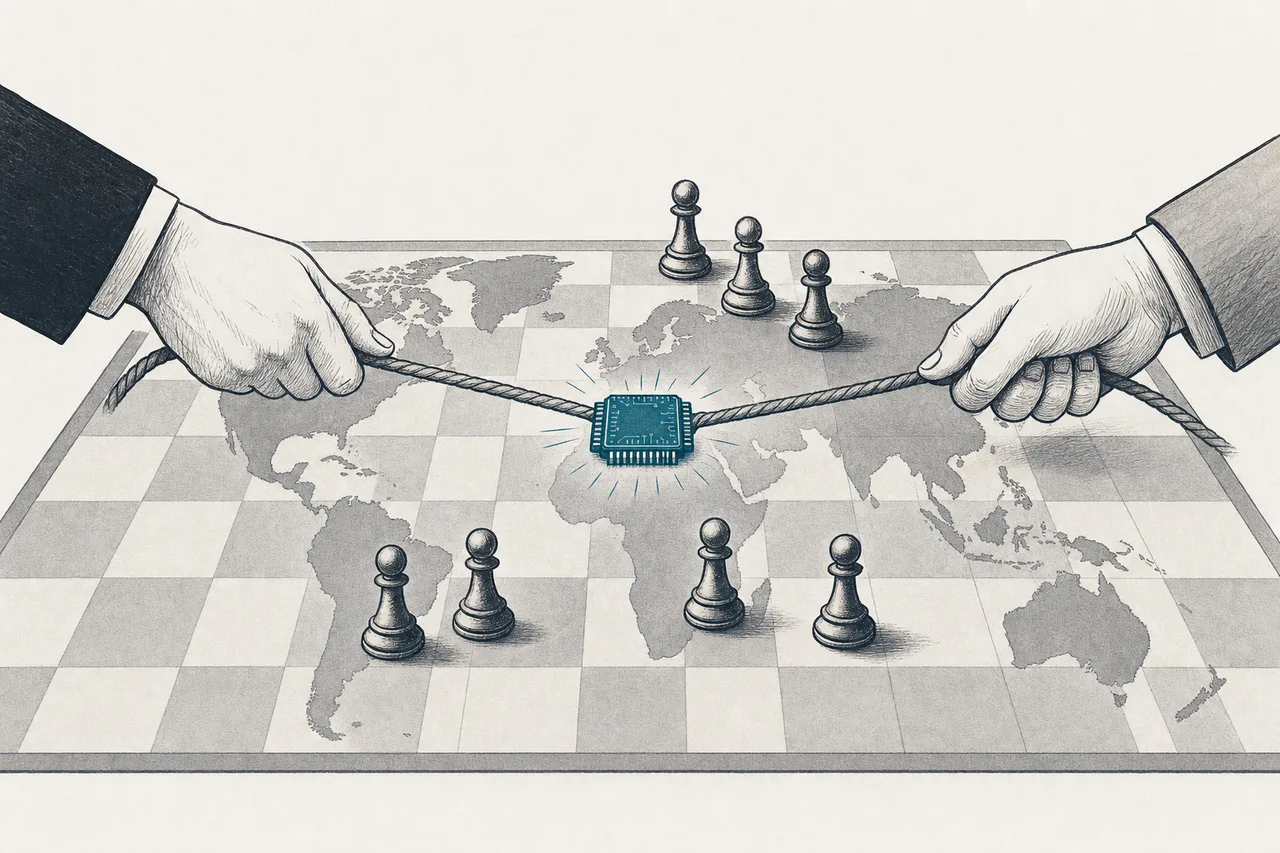
2. ภูมิรัฐศาสตร์ — ชิปกลายเป็น “อาวุธ” ทางเศรษฐกิจ สหรัฐฯ ใช้การคุมคอขวด (เครื่องจักร + EDA) แบนการส่งออกให้จีน ส่วนทุกประเทศก็แห่ดึงการผลิตกลับบ้าน (CHIPS Act) และไต้หวันที่เป็นศูนย์กลางการผลิตล้ำสุด ก็กลายเป็นจุดเปราะบางที่สุดของห่วงโซ่โลก
3. ต้นทุนมหาศาล (capital intensity) — การแข่งในระดับล้ำสุดต้องใช้เงินลงทุนหลายหมื่นล้านดอลลาร์ต่อโรงงาน ทำให้เหลือผู้เล่นที่แข่งได้จริงเพียงไม่กี่รายในแต่ละหมวด — เป็นเหตุผลที่อุตสาหกรรมนี้กระจุกตัวสูงและมีลักษณะ “ผูกขาดโดยธรรมชาติ” ในหลายจุด
06ตอนนี้ไปถึงไหน + แชมป์แต่ละหมวด
ปี 2025–2026 คือยุคทองของอุตสาหกรรม — คลื่น AI ดันให้เกือบทุกหมวดเติบโตและตึงตัวพร้อมกัน ตั้งแต่โรงหล่อที่จองเต็ม หน่วยความจำที่ราคาพุ่ง ไปจนถึงเครื่องจักรและการแพ็กเกจที่ขาดแคลน ด้านล่างคือ “แชมป์” ของแต่ละหมวด ที่สะท้อนว่าอำนาจกระจายตัวข้ามหลายประเทศ (สหรัฐฯ/ไต้หวัน/เกาหลี/ญี่ปุ่น/เนเธอร์แลนด์):
07อนาคตและความเสี่ยง
มองไปข้างหน้า อุตสาหกรรมนี้มีทั้งแรงส่งและความเสี่ยงที่ต้องดูคู่กัน
ฝั่ง โอกาส: ดีมานด์ AI ยังดูแข็งแกร่งและกระจายไปทุกหมวด โหนดล้ำสุด (2nm) คาดว่าดีมานด์จะโตกว่า 130% ถึงปี 2030 และสนามรบใหม่ๆ อย่าง advanced packaging กับ HBM กำลังสร้างมูลค่าเพิ่ม — ใครคุมคอขวดเหล่านี้ได้ ก็มีอำนาจต่อรองสูง
ฝั่ง ความเสี่ยง มีสามชั้นที่ต้องระวัง:
- พึ่ง AI มากเกินไป: เมื่อทั้งกระดานหันไปขี่คลื่นเดียวกัน ถ้าการลงทุน AI ชะลอหรือเกิดภาวะลงทุนเกิน ทุกหมวดก็เสี่ยงพร้อมกัน
- ภูมิรัฐศาสตร์: การกระจุกตัวที่ไต้หวันและการแบ่งขั้วสหรัฐฯ-จีน คือความเสี่ยงที่ไม่ได้อยู่ในงบการเงิน แต่อยู่บนแผนที่โลก
- วัฏจักร: หลายหมวด (โดยเฉพาะหน่วยความจำและชิ้นส่วน) มีธรรมชาติขึ้นลงรุนแรง — ของขาดวันนี้ อาจล้นในอีกไม่กี่ปี
และนั่นคือเหตุผลที่บทนี้เป็น “แผนที่” ไม่ใช่ “คู่มือเจาะลึก” — เพราะคุณค่าที่แท้จริงของการมองทั้งเทรนด์ คือการเห็นว่า ชิ้นส่วนทั้งหมดร้อยเข้าด้วยกันเป็นเรื่องเดียว ก่อนจะเดินเข้าไปสำรวจแต่ละห้องอย่างละเอียด — กดเข้าไปอ่านบทเจาะลึกของหมวดที่คุณสนใจได้เลย