メガトレンド · 合成生物学
植物に、自分で肥料を作らせる
いま世界中で使われている窒素肥料は、じつは天然ガスから作られていて、大量の炭素を出しています。じゃあ、もし「微生物」を種にまとわせて、空気から窒素を取り込んで根に届けさせたら?——これがこの時代の大きな約束です。そして、なぜそれが期待ほど簡単には実現していないのか、という話でもあります。
01これは何?
いまの農業は、ほんの数種類の化学物質の上に立っています——植物を育てるための窒素肥料と、害虫・カビを防ぐための殺虫剤や殺菌剤。どれもよく効くし、値段も安い。でも、その裏には隠れたコストがあります:化石燃料から作られ、炭素を出し、川へ流れ込んで水を汚す。この業界に火をつけた問いはこうです——肥料や植物の保護を、「化学物質」ではなく「生き物」で担えないか?
Agri-Biotech & Microbial Inputs は、合成生物学の道具を使って、化学物質だけに頼らない「新しい農業資材」——生き物や、生き物由来の物質——を設計する分野です。ざっくり3つのグループに分けられます:
- 窒素を固定する微生物(microbial nitrogen): 空気から窒素を取り込んで植物の根に届けるバクテリア。植物が「肥料」の一部を自分で作れるようになり、化学肥料の使用を減らせる
- 生物による植物の保護(biologicals): biopesticide(害虫を抑える微生物・天然由来の物質)と biostimulant(植物の成長を促し、乾燥に強く、養分の吸収を良くする物質)を含む
- 精密に遺伝子を編集した品種(gene-edited traits): CRISPR のような道具で植物の遺伝子を編集し、病気や乾燥に強くしたり、収量を上げたりする。昔の GMO のように別の種の遺伝子を入れる必要はない
農業資材のうち、「生き物、または生き物由来の物質」を有効成分とする製品の総称です——合成化学物質とは違うもの。biofertilizer(微生物が養分の供給を助ける)、biostimulant(成長や耐性を促す)、biopesticide(害虫を抑える)に分かれます。強みは環境や土にやさしいこと。弱みは「効き目が安定しない」こと——生き物なので、その土地の天候に左右されるからです。この点こそ、このレッスン全体の核心です。
Synthetic Biology (non-pharma) のなかで、この node は合成生物学を「畑」という現場に持ち込むものです——Alt-Protein のように発酵タンクで食べ物を作るのではなく、本物の土の上で本物の植物とともにある分野です。
02なぜ重要か
なぜ世界が化学の窒素肥料への依存をやめたがっているのか。それを理解するには、肥料がどう作られているかを知る必要があります——Haber-Bosch という工程で、空気中の窒素を「天然ガス」由来の水素と、高温・高圧のもとで結びつけているんです。要するに、窒素肥料は化石燃料からの直接の産物なのです。
数字が胸に刺さります:この工程は世界の天然ガスの約3〜5%を消費し、合成窒素肥料のサプライチェーン全体で温室効果ガスを年に約11.3億トンのCO₂——世界の排出量の約2.1%も出しています——商業航空業界全体より多いほどです。さらに重いのは、植物が使い切れなかった窒素が川や海へ流れ込み、酸素が足りなくて生き物が住めない「死の海域(dead zone)」を生んでしまうこと。
ここにさらに三つの圧力が加わります——激しく振れる肥料コスト(ウクライナ戦争後に価格が急騰)、厳しくなる規制(EUは化学殺虫剤の使用を半減させ、窒素が水へ流れ込むのを抑える目標を掲げる)、そして土の健康への関心——これらが biologicals の需要を伸ばし続けています。生物農業資材の世界市場は2025年で約184億ドル、2030年には〜350億ドルへ伸びると見られています。
03どう動くのか
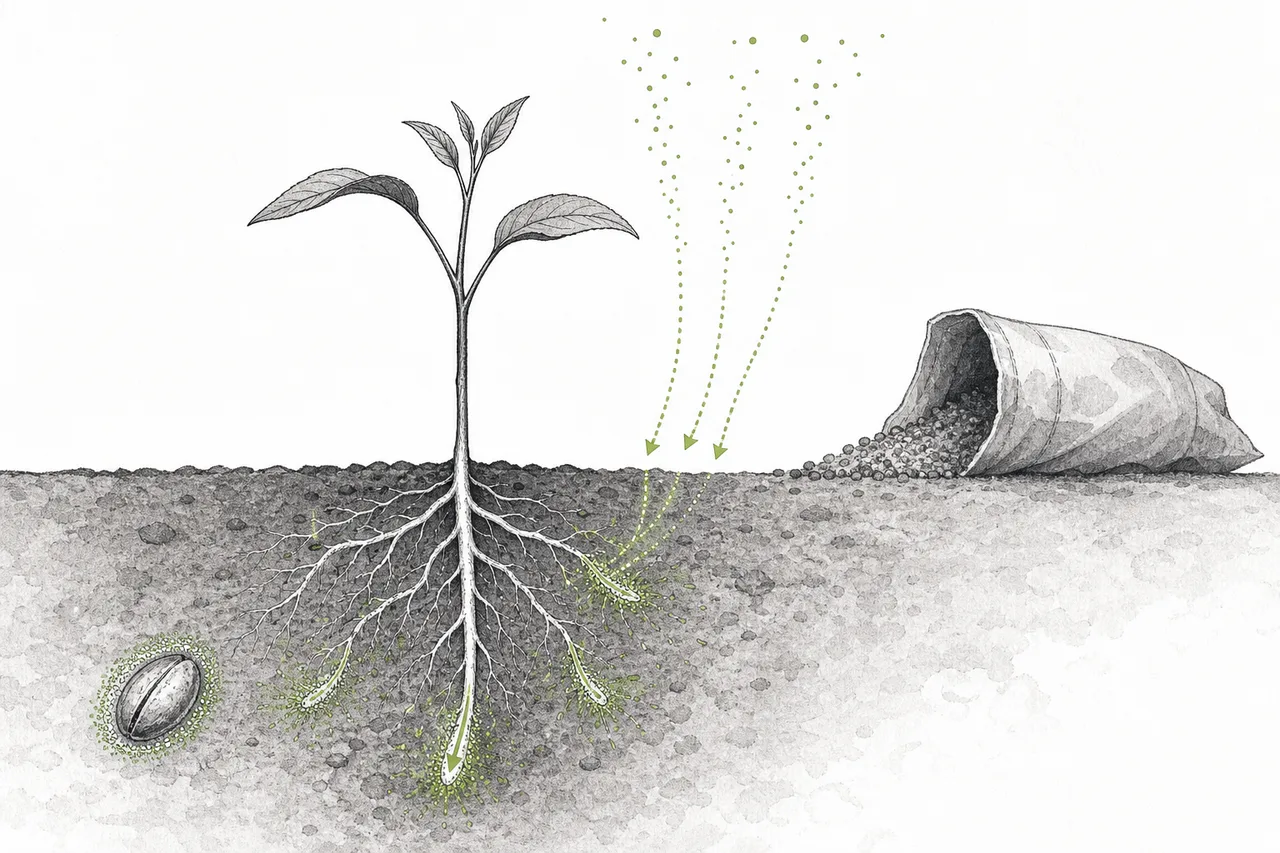
このトレンドの核心は、たった一つの例でとても簡単に理解できます:窒素を固定する微生物。私たちが吸っている空気には、窒素が78%も含まれています——でも植物はそれをそのまま使えません。植物が必要とするのは「アンモニア」の形の窒素で、ふだんは Haber-Bosch 工場で作って肥料として畑にまいています。agri-biotech の発想は、その工場をまるごと植物の根もとに移してしまうこと——バクテリアという形で。
とはいえ現実には、この技術はまだ肥料を全部は置き換えていません——置き換えられるのは「一部」です。この分野のリーダーである Pivot Bio の2025年の圃場データによれば、トウモロコシで使う製品 PROVEN G3 は、合成窒素を平均1エーカーあたり33ポンド分だけ置き換え、収量も平均2.1ブッシェル増やしたとされます。同社は、この製品が窒素肥料より約60%安いとも言っています。一方で biopesticide/biostimulant は別の仕組みで働きます——害虫を食べるカビやバクテリアもあれば、植物に免疫を作らせたりストレス耐性を高めたりする物質もあります。
04SynBio のどこにいるのか
この node は、Synthetic Biology (non-pharma) の「畑」の分野のひとつで、同じ家族の親戚たちと理にかなったかたちでつながっています:
- Alt-Protein & Precision Fermentation と並走: どちらも微生物を「機械」として使う——あちらはタンクでタンパク質を発酵させ、こちらは本物の土に微生物を放つ。現場は違っても、土台にあるバイオ技術は同じ
- Bio-Based Materials へ発展: 微生物に狙った物質を作らせる設計の腕は、生物肥料にもバイオ素材にも使える——同じプラットフォームで、行き先が違うだけ
- Climate-Resilient Agriculture を直接後押し: 乾燥や病気に強い植物と、より健康な土こそ、気候変動に強い農業の核心——biologicals はその道具箱のひとつ
- AI に依存: 「いろいろな土で本当に効く」微生物の系統を選び、設計するには、膨大なゲノムと圃場のデータを分析する必要がある。AI と計算生物学がここを加速する
05いま、どこまで来たのか
この話を正直に語るなら、はっきり言っておくべきことがあります:約束はとても大きい。でも畑での証明はまだ難しい——そして市場は、大げさに約束しすぎた者たちを、すでに何社も罰してきました。
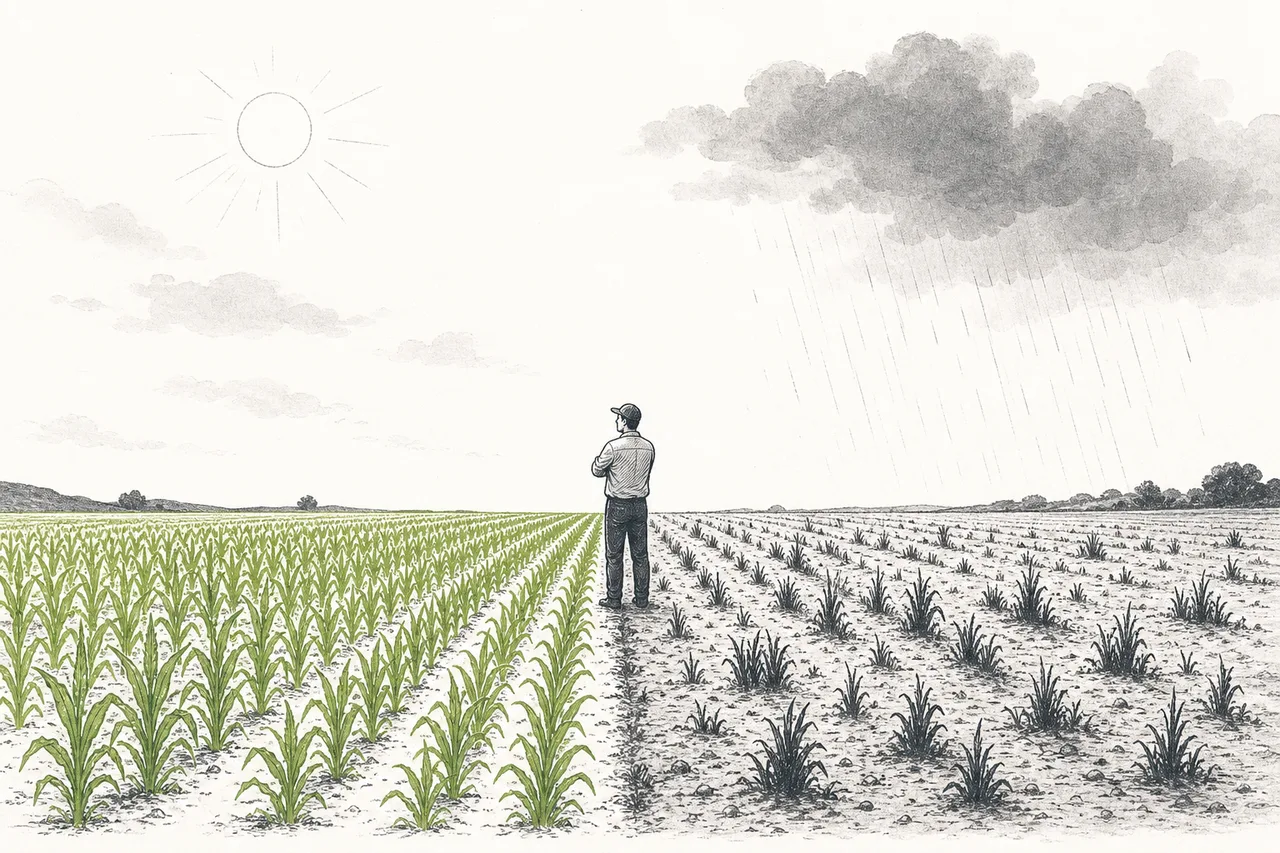
問題の核心は、biologicals は効き目が一定しないこと。化学物質はいつでもどこでも同じように効きますが、微生物は生き物なので、その効き目は土の温度や湿度、そしてその土にもともといる微生物に左右されます。ある調査では、農業資材店と農家の41%が「効果への信頼のなさ」を biologicals 導入のいちばんの障害に挙げました。しかも多くの効能(土の健康、ストレス耐性)はじわじわ表れて、化学物質の即効性より見えにくい。だから普及は遅く、製品は安くて実績のある化学物質と戦わなければなりません。
この難しさは、かつて熱かった会社たちの残骸に映し出されています:Benson Hill は約20億ドルの評価額で SPAC を通じて上場しましたが、結局2025年3月に Chapter 11 の破産を申請。株価は10ドルから〜0.01ドルへ崩れ、上場廃止になりました · Indigo Ag はかつて35億ドルと世界でいちばん評価の高い agtech スタートアップでしたが、直近の資金調達ラウンドでの評価額は約2億ドル(〜94%減)まで縮みました · AgBiome は2.3億ドルを調達したあと、2023年末に全従業員を解雇し、ブランドを売却しました。
でも、これは終わりではありません。むしろ「ふるい分け」です——お金と希望が、現金を燃やすスタートアップから、辛抱強く、販売チャネルを持つ既存の大手へと移っているのです。Corteva は Stoller(12億ドル)と Symborg を買収し、世界でも有数の biologicals 事業部を立ち上げました · Bayer は bioinsecticide 技術を買うディールを続々と進めています · そして Novonesis(Novozymes + Chr. Hansen の合併で誕生)は、すでに利益を出している微生物の巨人——まだ赤字のスタートアップとは別の土俵にいます。非公開で最も注目される Pivot Bio は、シリーズDで4.3億ドルを調達したばかり(DCVC と Temasek が主導)ですが、まだ上場はしていません。
06これからの展開
第一の方向は、「安定性」こそが勝負を決める戦場だということ。biologicals を、いろいろな土と天候のもとで予測できるかたちで効かせられた者が、巨大な市場を開きます。AI と圃場データが重要なのは、まさにこのため——目標は「ときどき効く」から「正しい畑で使えば必ず効く」へ変えることです。
第二の方向は、「置き換え」ではなく「上乗せ」モデル——化学肥料を全部やめるのではなく、肥料を20〜40%減らして、その分を微生物で補う。この絵のほうが「化学を100%やめる」よりずっと現実的で、売りやすく、製品がじわじわと本物の畑に入り込んでいけます。
第三の方向は、既存の大手こそが、いちばん静かな勝者になること。Benson Hill と Indigo Ag の教訓が業界全体に教えたのは、何百万もの農家への販路 + 厚い R&D 予算 + 何シーズンも結果を待てる辛抱強さのほうが、資金が先に尽きるスタートアップの手にある「すごい技術」より大事だ、ということ——だから Corteva、Bayer、Novonesis は、市場が成熟したときに収穫できるいい位置にいます。
07課題とリスク
第一の、そしていちばん大きなリスクは安定しない圃場での効き目です。biologicals が天候しだいで「効いたり効かなかったり」するかぎり、農家はその年の収穫まるごとを賭ける気にはなれません——41%が「効果を信じきれない」と答えています。これが本当の普及の壁です。
第二のリスクは安くて実績のある化学物質と戦わなければならないこと。化学の肥料や薬は即効性があり、安く、農家が何十年も慣れ親しんできました。だから biologicals は、ただ「環境にやさしい」だけではダメで、本当に効くか安いかでなければならない——そして化学肥料の値段が下がると、乗り換える動機はますます弱まります。
第三のリスクは普及の遅さと、スタートアップの墓場。この技術のサイクルは長く(何シーズンも試す必要がある)、いっぽうでスタートアップの資金は限られている。だから多くがモデルを証明する前に資金が尽きてしまう——Benson Hill、Indigo Ag、AgBiome がその生きた証人です。「ホットな agtech スタートアップ」を、利益への道筋を見ずに追いかける投資家は、たいてい大きな痛手を負います。
第四のリスクは追い風にも向かい風にもなりうる規制です。EU が殺虫剤と窒素を厳しく抑えることは biologicals の需要を後押しします——でもいっぽうで、生物製品や遺伝子編集した植物の登録には不確実性が大きく、国ごとに違い、政治によって変わることもあります。
ひとことで言えば:Agri-Biotech は、植物に自分で肥料を作らせ、自分を守らせて、農業を化石由来の化学物質から解き放とうとする試みです——力強く、世界に必要なアイデアです。でも、それは「ボトルの中の化学の処方」ではなく「本物の土の中の生き物」なので、歩みは遅く、よくつまずき、せっかちな者を罰します。この緊張を理解することが、「必要な」トレンドがなぜ今も倒れた会社の残骸であふれているのかを理解することなのです。