メガトレンド · 合成生物学
しぼんだ夢と、発酵タンクの中に隠れていた生き残り
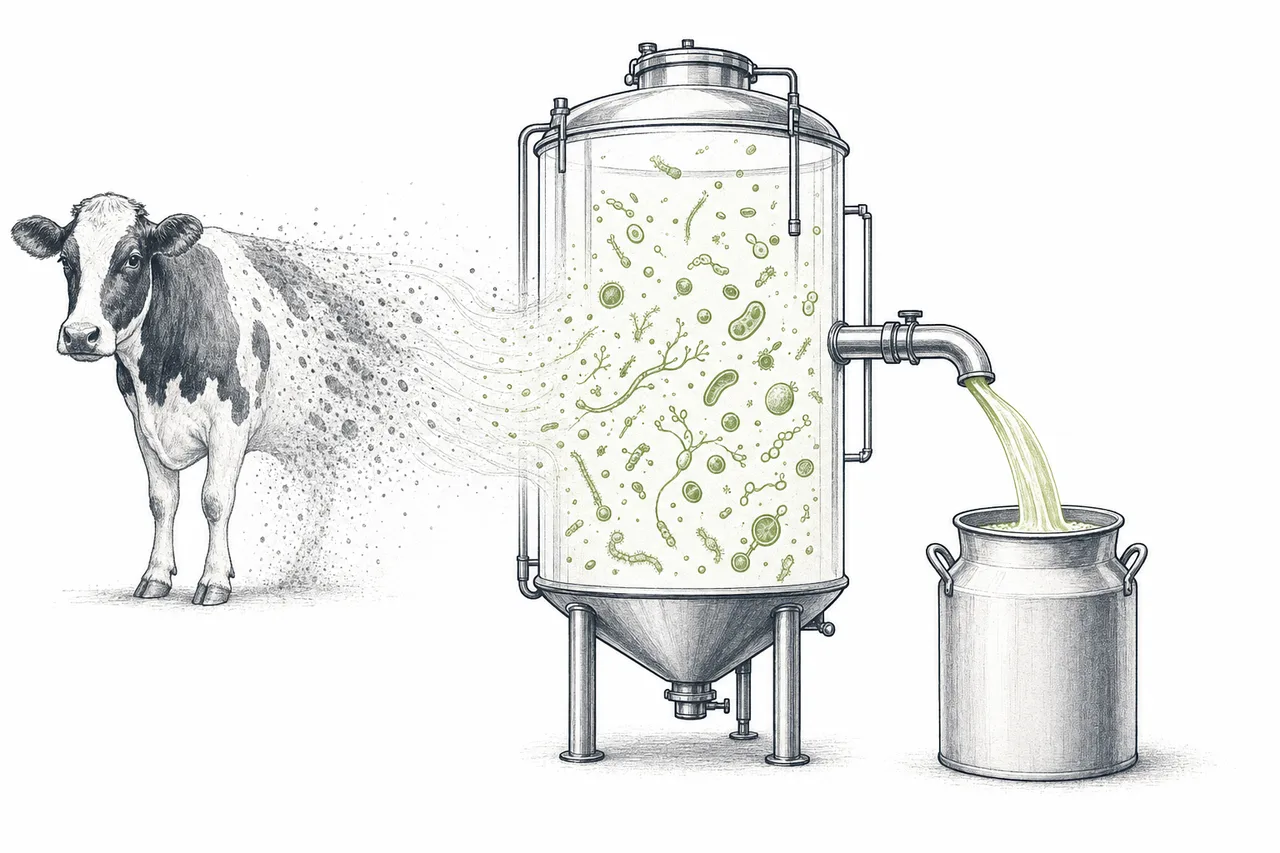
数年前、「植物由来の肉」は世界を変え、気候も救うともてはやされました。でもそのバブルは弾け、株価は90%以上も下落、企業はばたばたと倒れていきます——本当に面白いのは、生き残って、静かに伸びているもののほう。それはスーパーに並ぶバーガーではなく、タンクの中で「発酵」させて作るタンパク質なんです。
01これは何?
肉や乳を得るために動物を飼うことは、地球の資源をいちばん多く使う活動のひとつです——広大な土地を使い、大量の水を使い、世界全体の温室効果ガスの15%ほどを排出する。この業界全体に火をつけた問いはこうです:昔ながらのタンパク質を、動物を飼わずに手に入れられないか?
答えには大きく三つの道があります。これははっきり分けておくことがとても大事です——それぞれの行く末がまるで違うからです:
- Plant-based(植物から作る): 大豆や植物のタンパク質を加工して、肉の味や食感をまねる。たとえば Beyond Meat——いちばん作りやすいが、しょせんは「まがいもの」
- Precision fermentation(精密発酵): 遺伝子を組み換えた微生物に動物タンパク質(たとえば乳のホエイタンパク質)を「発酵」させる。分子レベルで本物そっくり——このレッスンの本当の主役
- Cultivated meat(細胞培養肉): 本物の動物の細胞をタンクで培養する。動物を殺さずに本物の肉が得られる——いちばん先端だが、まだ高くて法規制の壁もある
微生物(たとえば遺伝子を組み換えた酵母)を「小さな工場」として使い、特定のタンパク質や成分を作る技術——ビールの発酵に似ていますが、酵母がアルコールを作るかわりに、ホエイ・カゼイン・卵白を作るようプログラムされています。できあがるのは「動物由来のものとまったく同じ」タンパク質。でも動物はいっさい関わりません(数十年前からインスリンの製造に使われてきたのと同じ技術です)。
メガトレンドの地図のなかで、この node はSynthetic Biology (non-pharma)の下にあります——合成生物学の道具を、薬ではなく「食」に応用したもの、というわけです。
02夢と、弾けたバブル
2019〜2021年ごろ、このブームは過熱の極みにありました。Beyond Meat は上場するや株価が天井知らずに跳ね上がり、投資家は「植物由来の肉」が世界の食肉シェアを奪っていくと信じた。でもやがて現実が訪れます——本物の肉より高い、味は「ほぼそれっぽいけど違う」、「超加工食品(ultra-processed)」批判で健康面に疑問符がつき、目新しさが薄れると売上は急降下しました。
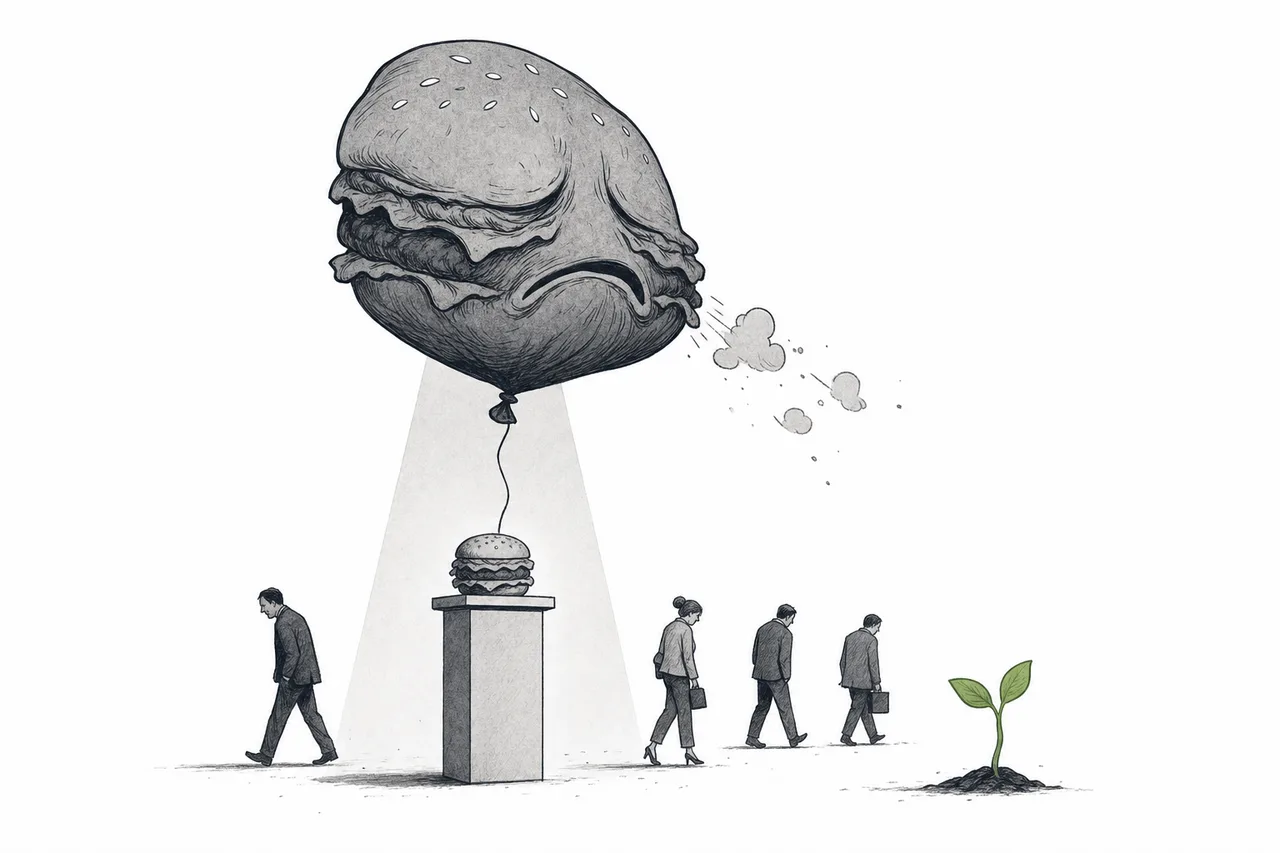
Beyond Meat の数字がそれを物語ります。2025年第1四半期の売上は6,870万ドル(前年から9%減)。さらに重いのは売上総利益率がマイナスだったこと——売れば売るほど赤字になる。株価は高値から90%超も下落し、会社は大きなリストラを迫られ、中国市場からも撤退しました。
でも、これで話は終わりません。むしろ「ふるい分け」なのです。植物由来肉ブームの残骸の下で、代替タンパク質市場全体はなお伸び続けている——ただ、お金と期待が「バーガーのブランド」から「その裏側の技術」へと移っているだけです。
03これはどう動くのか(タンパク質を発酵させる)
precision fermentation を植物由来肉と決定的に分けるカギは、「まねる」のではなく「そっくり同じ」という一点です。植物由来肉は大豆のタンパク質で舌をだまそうとしますが、precision fermentation は本物の乳や卵にあるのと同じ分子のタンパク質を作り出します。
同じタンパク質だからこそ、食品のなかで本物とまったく同じように働きます——溶けるし、泡立つし、チーズも作れるし、栄養も同じ。味や食感が変わってしまう大豆タンパク質とは違うのです。多くの人が precision fermentation を alt-protein の「正しい道」と見るのはこのため。一方で課題はコストとスケール——工業規模の大きなタンクで発酵させるのはまだ高く、生産能力もまだ限られています。
04エコシステムの中でのつながり
この node は、いくつものメガトレンドが交わる面白い地点に座っています:
- 土地と資源を置き換える: タンクでの発酵は、動物を飼うよりはるかに少ない土地と水ですむ。だから地球の資源への圧力を減らす選択肢になる
- 気候目標を助ける: 畜産は世界の温室効果ガスの15%ほどを出すので、発酵タンパク質は食のシステムの脱炭素ツールと見られている
- AIに頼る: 目的のタンパク質を上手に、安く作れる「微生物の株を設計する」作業は、AIと計算生物学にますます頼るようになっている
- Biotechと深くつながる: これはバイオ医薬品の製造と同じ発酵技術を土台に使う——タンクの発酵が得意な会社は、薬と食品の両方で戦える
05いま、どこまで来たのか
いまの姿は二つの世界にくっきり分かれます。植物由来肉はなお低迷、いっぽうprecision fermentation は走り出している——とくに「大手ブランドに原料を売る(B2B)」モデルで。消費者に直接売るのではありません。
いちばんわかりやすい例が Perfect Day です。発酵で作るホエイタンパク質を米国ですでに認可され、Mars・Unilever・General Mills(合計売上1,150億ドル超)といった食品の巨人と手を組んで、発酵タンパク質を彼らの製品に入れている——これは賢い「picks and shovels(つるはしとシャベル)」戦略です:棚でブランド対決をする必要はない、すべてのブランドの「裏側の素材」になればいい。
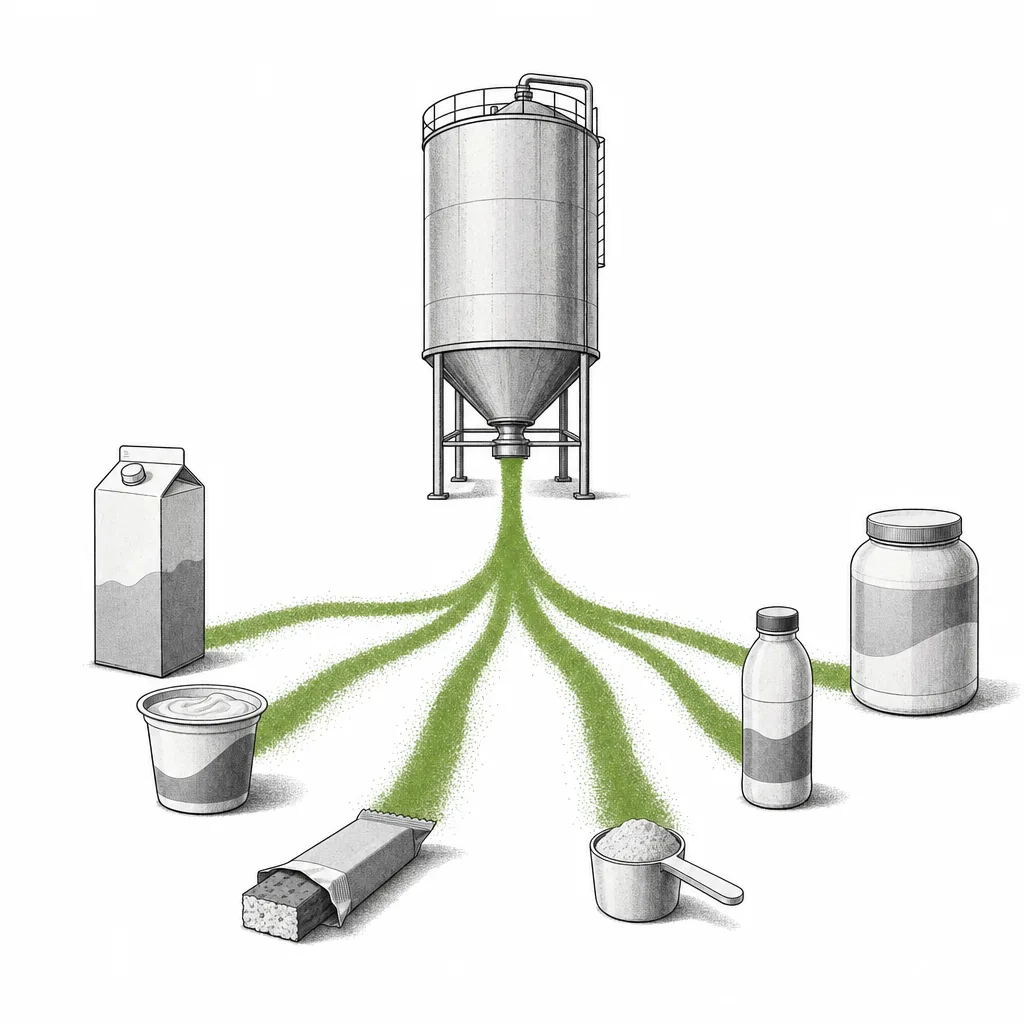
precision fermentation 側は成長率がとても高い(ただしまだ規模が小さいので、読み方には注意が必要)。precision fermentation 市場全体は、2025年の約58億ドルから2030年代初めには数千億ドル規模へと、40%を超える CAGR で伸びると見られています。
そして、国じゅうの食べ方を変えつつある GLP-1 薬という新しい追い風も忘れてはいけません。いまや米国の世帯の約23%がこの種の薬を使い、世界の消費者の半数近くがタンパク質をもっと摂ろうと考えています。
06これからの展開
第一の方向は「コストの分岐点(cost parity)」——precision fermentation の大きな目標は、発酵タンパク質の値段を動物由来タンパク質と同じか、それより安くすること。一部の製品ではそこが近づいていると見る人も多い。そこに届けば、もう「環境のためのプレミアム品」ではなく、本当に割に合う選択肢になります。
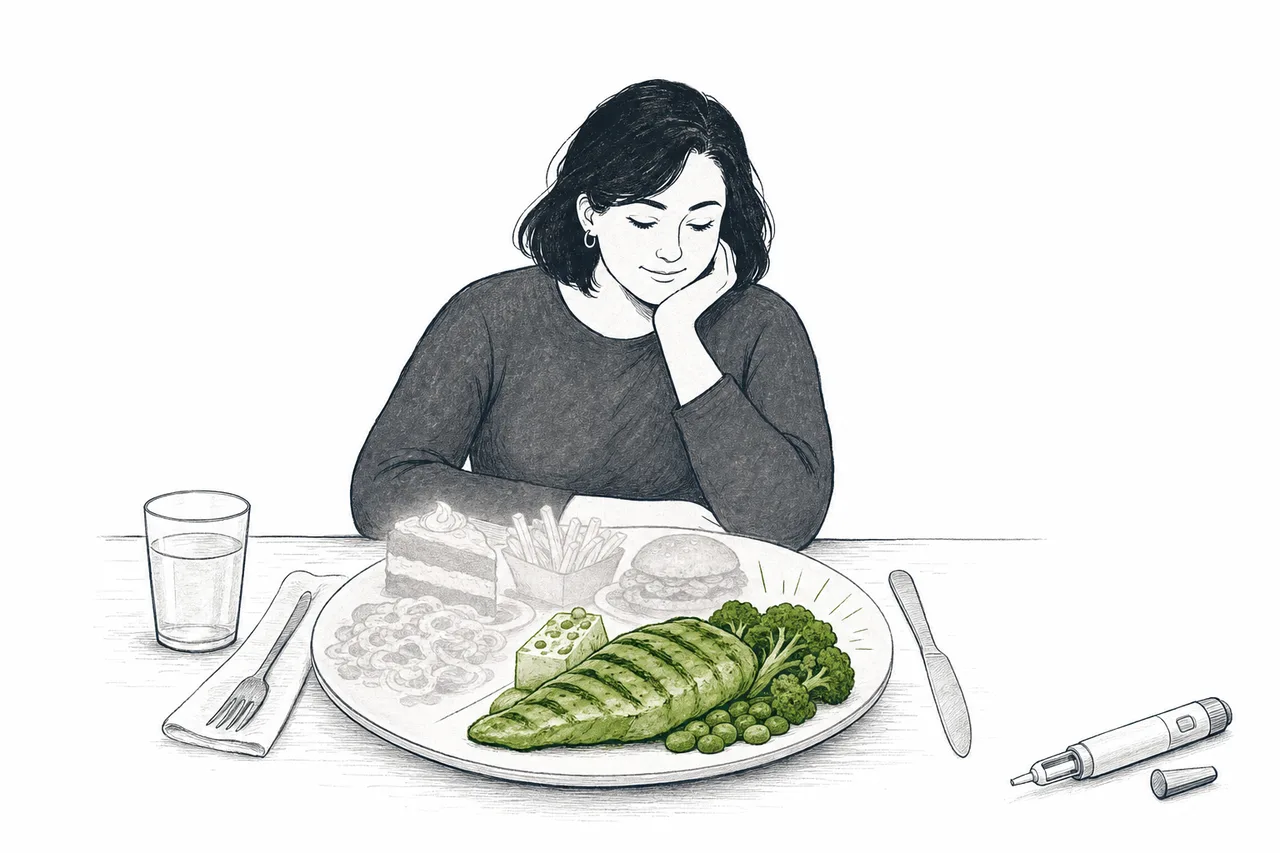
第二の方向は、「乳」からほかの種類のタンパク質への広がりです。同じ発酵技術で卵白・コラーゲン・専門的なタンパク質も作れるので、単一の製品ではなく「プラットフォーム」になっていく——技術と発酵能力を握る者が、いくつもの市場で同時に戦えるのです。
第三の方向は、「裏側の素材」モデルが「ブランド」モデルに勝つ流れがどんどん強まること。Beyond Meat の教訓から業界全体が学んだのは、すでに流通網を持つ食品の巨人に原料を供給するほうが、自分でブランドを立てて競うより安全で、持続的に利益を出せる、ということでした。
07課題とリスク
技術側のストーリーはわくわくしますが、リスクも本物で、しかもつい最近、生々しく証明されたばかりです。
第一のリスクは「消費者ブランドの墓場」——Beyond Meat や Oatly の教訓がはっきり示すのは、この市場で直接販売のブランドになるのは本当に過酷だということ。コストは高く、競争は激しく、消費者の好みは速く変わる。「カッコいいブランド」をうっかり追いかけた投資家は、たいてい大きな痛手を負います。
第二のリスクはコストとスケール。工業規模のタンク発酵はまだ高く、生産能力(fermentation capacity)を作るには大きな投資がいる。コストが本物と競える水準まで下がらなければ、市場は夢より遅くしか育たない——きれいに見える CAGR 40%超という数字も、ごく小さな土台から出ているので、読み方には注意が必要です。
第三のリスクは受け入れられるかと、規制。一部の消費者はいまも「ラボで作った食べ物」や「超加工食品」に不安を抱いている。さらに表示をめぐる争いもある——発酵タンパク質を「乳」、培養肉を「肉」と呼べるのか。これは既存の畜産業界が激しく戦っている論点です。
ひとことでまとめると:Alt-Protein は、大きすぎた夢、それに続く痛みを伴うふるい分け、そして本当の生き残りはもっと静かに裏方にいた——発酵タンクのなかと、原料のサプライチェーンのなかにいて、広告看板の上ではなかった——という発見の物語です。この違いを理解することは、「株価が90%下落した」トレンドが、なぜいまだに時代でいちばん注目すべきトレンドのひとつなのかを理解することなのです。