メガトレンド · トレンド全体の概観
AI時代、数兆ドル規模の投資マップ
AIは、スマホの中のChatGPTだけの話ではありません——経済の歴史で最大級の「建設ラッシュ」なんです。巨大テック企業がいま、年間$700,000百万規模を投じ、途方もないインフラの層を積み上げています。この記事は、AIの9つのカテゴリーをひとつにつなぐ地図。それらがどう「層」として重なり、お金はどこに集まり、なぜ多くの人が「これはバブルでは?」と問い始めたのかを描きます(各カテゴリーには別途、深掘りの記事があります)。
01全体像:歴史上もっとも大きな建設ラッシュ
AIに質問して数秒で答えが返ってくる、その裏側には高価なサーバーや都市規模のデータセンター、そして膨大な電力があります。今のAIは「賢いソフトウェア」というより、巨額の物理投資を要する重厚長大な産業。だからこそ、経済史上でも最大級の建設ラッシュになっているんです。
数字を見ると圧倒されます。ごく少数の巨大クラウド企業(hyperscaler)だけで、設備投資(capex)の合計が今年は$700,000百万規模に達する見込み。2024年の約$290,000百万と比べると、わずか数年で倍以上に膨らんでいます。
この金額は、世界経済全体を揺らすほどの規模です——チップの価格を押し上げ、電力需要を引き上げ、株式市場の成長エンジンにもなっています。でもAIを本当に理解するには、まずこれが「ひとかたまり」ではないと知ること。AIは何層にも重なった「層」なんです。
02地図:3つの層に並ぶ9カテゴリー
AIを理解する一番いい方法は、「三段重ねのケーキ」として見ること。9つのサブカテゴリーは、それぞれどこかの層に位置します。各カテゴリーには深掘りの記事があります(タップして読めます):
上の層 — アプリケーション(私たちが実際に使うもの)
- AI Applications & Copilots: AIを実務に組み込んだソフト。文章作成のアシスタント、顧客対応のチャットボットなど
- Agentic AI & Autonomous Workflows: AIが複数の手順を「自分でこなす」自律型 — 2026年に最も注目される話題
中間の層 — プラットフォーム(頭脳とツール)
- Foundation Models & Research Labs: GPT、Gemini、Claudeのような「頭脳モデル」を作る企業(多くは未上場で、戦略的投資家を通じてアクセス)
- AI Compute Cloud & Neoclouds: AIの計算パワーを貸し出す事業(GPU-as-a-service)— 巨大クラウドも新興プレーヤーも含む
- AI Tooling, Data & MLOps: データを扱いモデルを運用するためのツール — ソフト側の「つるはしとシャベル」
下の層 — インフラ(物理的な土台)
- AI Compute & Accelerator Silicon: AIの計算チップ(GPU)— 最も品薄で、すべての出発点になる層
- AI Networking & Interconnect: クラスター内の数千のチップ同士を高速でつなぐ仕組み
- AI Data Center & Build-out: 建物・土地・データセンターの建設
- AI Power & Cooling: 電力と冷却の仕組み — AIが大量の電力を食うため、新たなボトルネックに
03どうつながっているのか(AI stack)
この地図の核心は「stack(積み重なる層)」という言葉です——各層は下の層の上に立ち、上の層を可能にします。私たちが使うアプリの層は、中間の層のモデルがなければまったく動きません。そしてそのモデルも、下の層のチップとデータセンターがなければ学習できません。
この関係は、強みであると同時に弱点でもあります——アプリ層に投じた1ドルは、最終的に下の層(チップ、電力、データセンター)へと流れて支える必要がある。逆に、上の層(アプリ)が投資に見合う収益を本当に生めなければ、莫大に築いた下の層がそのまま重荷に変わる——これが、記事の最後で話す「バブル問題」の核心です。
04お金はどこに集まっているのか
投資家のあいだで最も激しく議論されるのが——この三つの層のうち「誰が本当にお金を得るのか」。そして今のところ答えはかなりはっきりしています:下の層(インフラ)こそ、お金が集まる場所です。
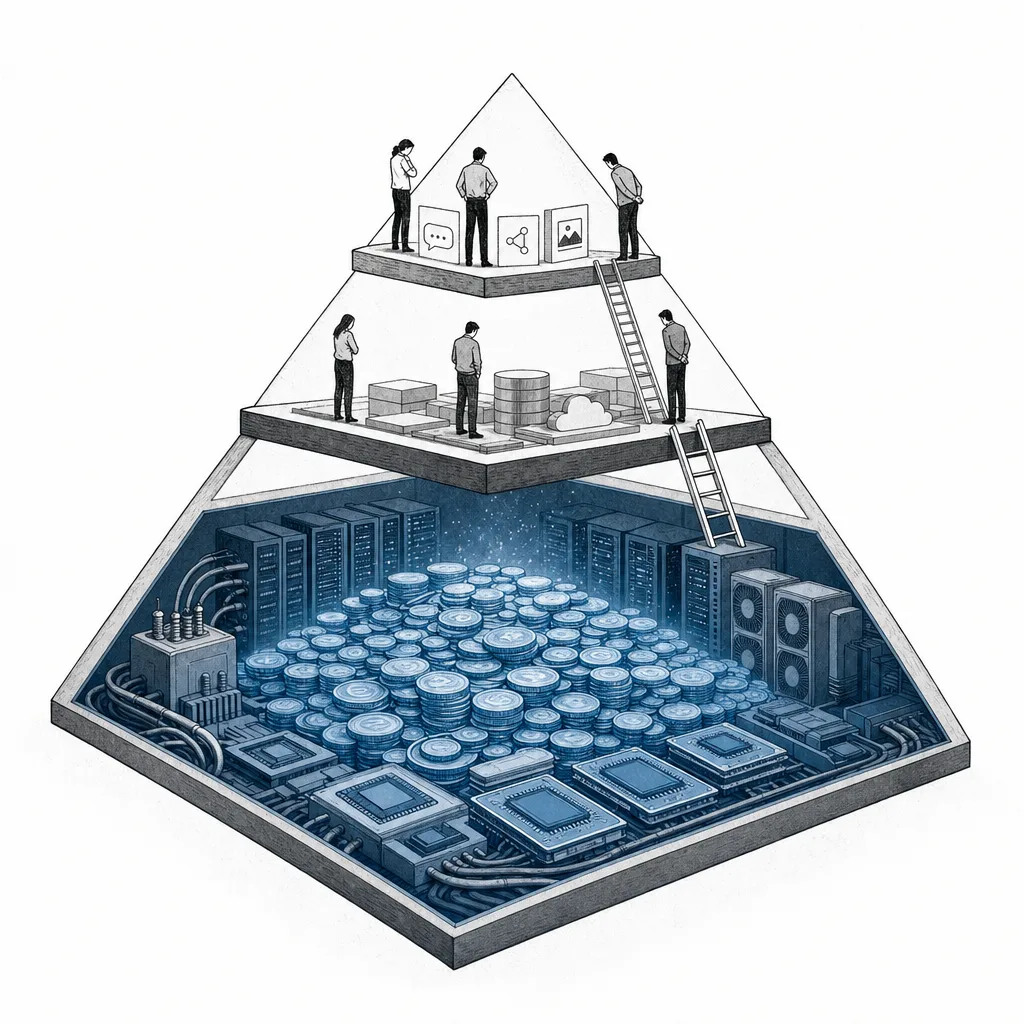
理由は、下の層が「picks and shovels」だから——AI戦争で誰が勝とうと、全員がチップを買い、クラウドを借り、電力を使う必要があります。だからそれらを売る側(NVIDIAを筆頭に)は確実にお金を集められる。一方で上の層(アプリ)は、ユーザーが実際にお金を払う場所ではあるものの、競争が激烈で、その多くが他社のモデルをくるんだだけの「薄い殻」にすぎず、利益を出しにくいのです。
でもここが気がかりな点です——歴史を振り返ると、価値はやがてアプリ層へと上へ流れていくことが多い(インターネット時代に、お金がルーターを売る側ではなくGoogle/Amazonに行き着いたように)。問題は、AIのアプリ層が、下の層への莫大な投資に見合うだけのお金を、十分に速く生めるかどうかです。
このトレンドを見るうえでの教訓:「この会社はAIをやっているか」とだけ問うのではなく、「どの層にいて、その層はもう本当にお金を生んでいるか」と問うこと。
05トレンド全体を動かす力
AI全体を同時に動かす、3つの大きな力があります:
1. 投資のスーパーサイクル — 数兆ドル規模のcapexが下の層へ流れ込んでいます。世界のデータセンターは、投資額が2030年までに$1.7兆ドルに達すると見込まれる。これは、チップから電力、建設まで、バリューチェーン全体を押し上げる力です。
2. 電力のボトルネック — AIは膨大な電力を食うため、エネルギーが本当の制約になっています。AIの拡大はもはや、お金やチップだけの問題ではなく、「電力をどこから持ってくるか」で頭打ちになる。だからAIはエネルギーと深く結びついているのです。
3. 半導体への全面的な依存 — AIの下の層はまるごとチップの上に成り立っています。とくにGPUとHBMメモリ。AIブームはすなわちチップ産業のブームであり、チップのボトルネック(TSMCや、SK HynixのHBMなど)が、そのままAIのボトルネックにもなります。
06いま、どこまで来たか + 各層のチャンピオン
2025〜2026年は、お金が下の層へなだれ込み、その力が複数のタイプのプレーヤーへと分散した時期です。以下は各層の「チャンピオン」:
07これからの展開、そしてバブルという問い
AIを正直に語る記事なら、この問いを避けては通れません——これはバブルなのか?
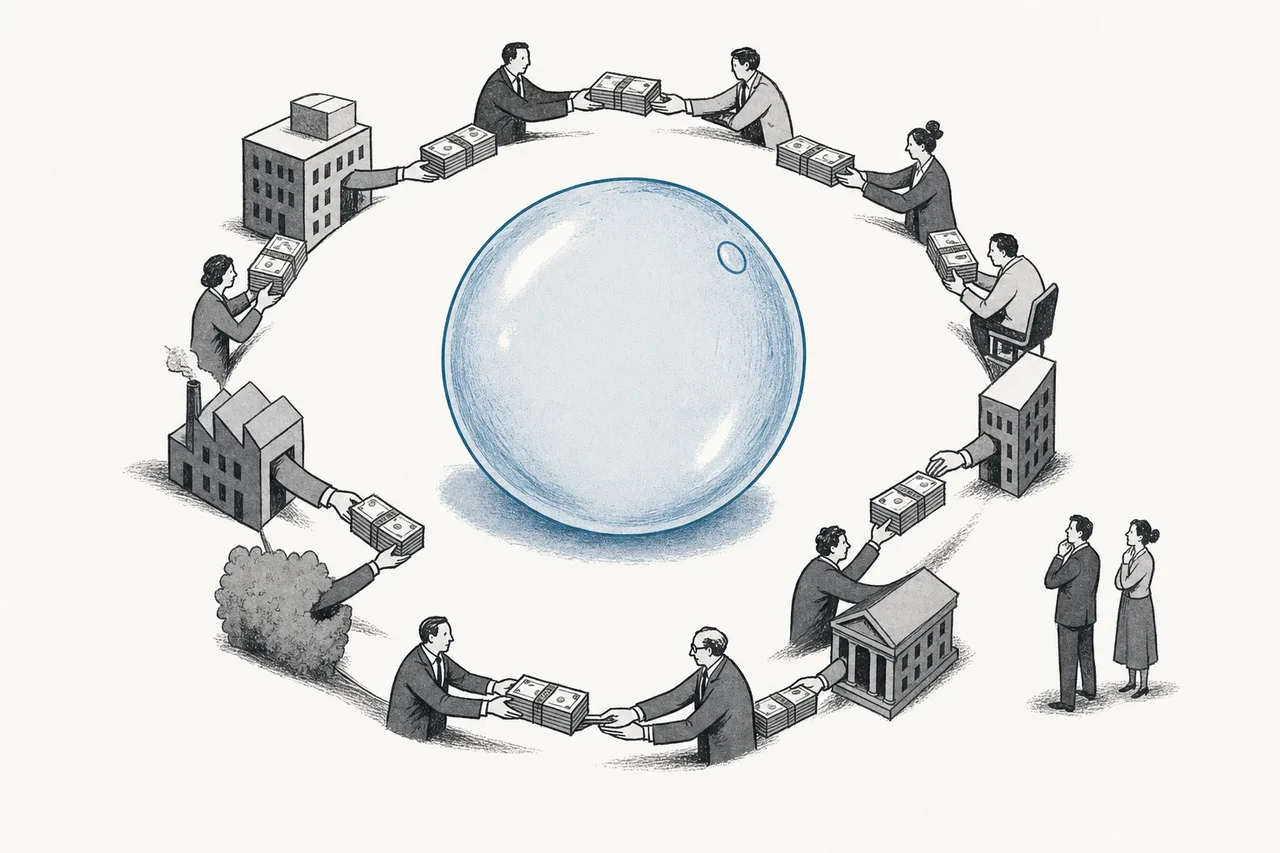
懸念する側は、いくつかのサインを指摘します。まず「循環的な資金調達(circular financing)」。たとえばNVIDIAがOpenAIに約$100,000百万を投資すると発表し、OpenAIはそのお金でNVIDIAのチップを買う——一部のアナリストは、こうした構造が需要を実際より大きく「演出」してしまうと警告し、ドットコム・バブルを思い起こさせると言います。
二つめは釣り合わない数字。OpenAIは、データセンター建設のために8年で約$1.4兆ドルを使うと約束しています。現在の売上は約$13,000百万にすぎず、しかも赤字——この差は、巨額の借入と信用に頼るしかありません。
三つめは「まだ来ていないリターン」。MITの報告によると、企業がgenerative AIにすでに$30,000〜40,000百万を投じているのに、約95%が「測れるリターンはまだ見えない」と回答——「投じたお金」と「返ってきた価値」の間のギャップを映しています。
でも、信じる側にも確かな根拠があります:すでに築かれた基盤技術(チップ、データセンター、電力)は本物で、長く残るものです。短期のバブルがはじけても、インフラには価値が残る——ドットコム期に敷かれた光ファイバーが、のちのインターネット時代の土台になったのと同じです。
ひとことで言えば、AIは時代で最大の賭けです——本物の革命であると同時に、バブルが混じっているということが同時に起こりうる(この二つは併存できます。インターネット時代のように)。それが「層」としてどう組み上がっているかを理解することが、どこが本物で、どこが現実を追い越した期待なのかを見分けるための最良の道具です——気になった層の深掘り記事に、ぜひ進んでみてください。