メガトレンド · 合成生物学
石油を掘って精製するのではなく、タンクの中でプラスチックを「発酵」させる
私たちの身のまわりのほぼすべて——ペットボトル、衣服の繊維、家の壁の塗料——は、もとをたどれば原油から始まっています。この時代の大きな問いはこうです。「同じ原料を、掘る代わりに微生物に発酵させてつくれないか?」。答えは、つくれます——ただしこの道のりには、石油の安さに勝てず倒れていった会社の屍が累々と転がっている。そして、それこそがこの話の核心なんです。
01これは何?
いま、自分のまわりを見回してみてください——水のボトル、スマホケース、シャツの繊維、壁に塗られた塗料、洗剤。そのほとんどが、同じ一点から始まっています。原油です。掘り出して、精製し、分子を割って、何千種類もの素材の出発物質に変えていく。石油化学産業は、モノの世界を支える目に見えない背骨なんです。
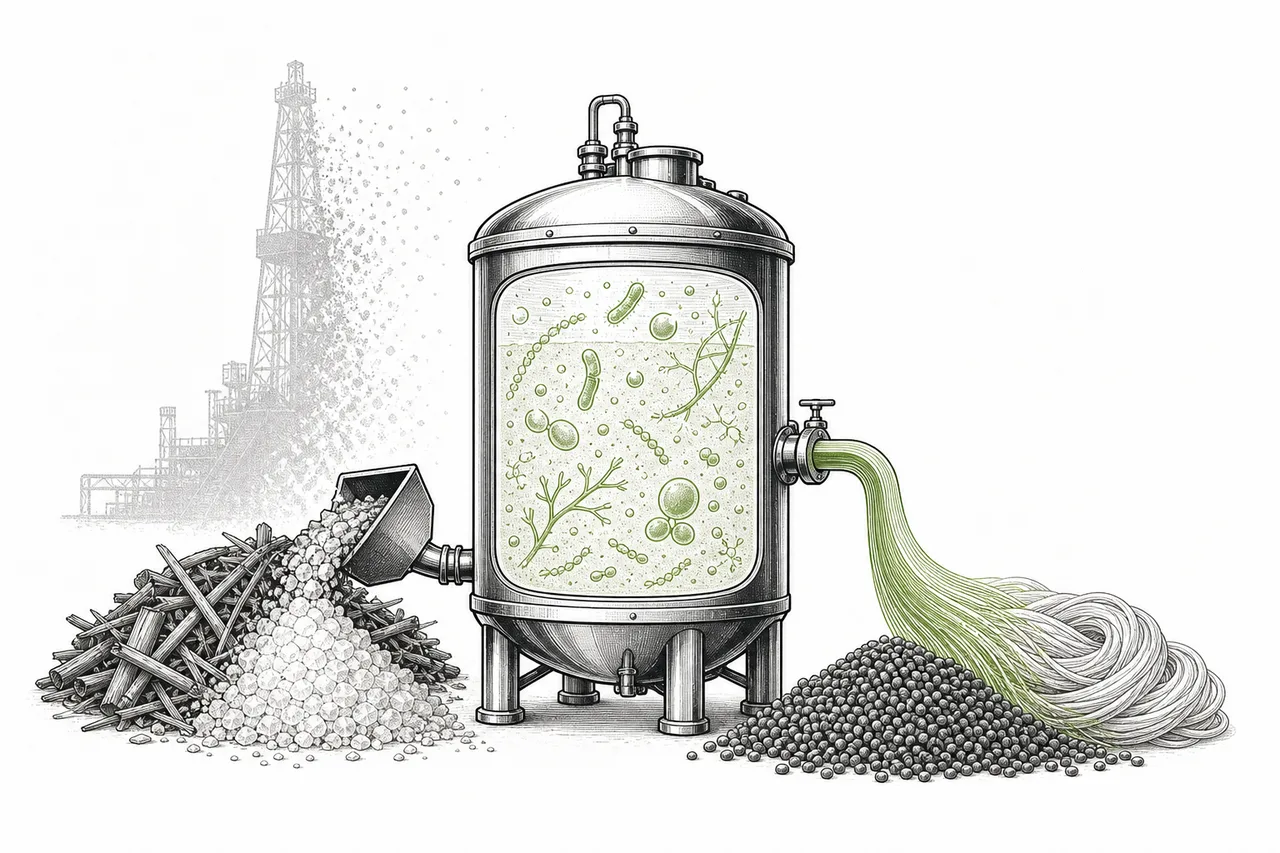
このnodeが投げかけるのは、その背骨まるごとに挑む問いです。同じ素材と化学品を、石油に頼らずつくれないか? やり方は、「掘って精製する」代わりに、糖やバイオマス(トウモロコシ、サトウキビ、植物の残りかすなど)を、設計された微生物や酵素に与えて、その原料を狙った分子へと「発酵」させる——ビールを発酵させるのと同じ、ただし出てくるのはアルコールではなくプラスチックや化学品です。
カバーするのは、大きく4つのグループです。
- バイオプラスチック(bioplastics): 植物由来のプラスチック。たとえば PLA(糖から発酵させた乳酸でつくり、コーヒーカップや包材に使う)や、PHA(微生物が細胞内でつくるプラスチックで、海の中でも分解する)
- バイオ由来の繊維・ポリマー: ナイロンや繊維の出発物質を、石油から合成する代わりに発酵でつくる
- 工業用酵素: 洗剤・飼料・製紙・なめし加工に入れる「生物のハサミ」。エネルギーを大量に使う化学プロセスを置き換える
- 再生可能化学品(renewable chemicals): 1,4-ブタンジオールやアジピン酸といった出発物質を、石油精製ではなく糖の発酵でつくる
バイオテックの世界は「色」で分けられます——赤は医療・医薬、緑は農業、そして白は、生物学を使って工業用の素材や化学品をつくること。このnodeはまるごと white biotech です。その難しさは赤とはまったく別物——薬はどれだけ高くても人は払いますが、プラスチックは100年間ずっと石油から安くつくられてきた相手と戦わなければならない。この勝負を決めるのはコストであって、技術ではないんです。
メガトレンドの地図で見ると、このnodeはSynthetic Biology (non-pharma)の下にあります——合成生物学のツールを、食品(その兄弟がAlt-Protein)でも医薬でもなく、「モノの世界」に応用したものです。
02なぜ世界にとって重要か
このトレンドを同時に押している力が3つあります。1つめは脱炭素(decarbonization)——化学とプラスチックの産業は、出発原料が化石燃料そのものなので、膨大な温室効果ガスを出します。これを(空気から取り込んだ)植物由来の炭素に切り替えれば、素材まるごとの炭素排出の根元を断つことになる。
2つめは循環型経済(circularity)と法規制——EUをはじめ多くの国が使い捨てプラスチックを規制し始め、メーカーに自分の出した廃棄物への責任(EPR)を負わせ始めました。これで PHA のような分解できるプラスチックに居場所が生まれます。3つめはサプライチェーンの安全保障——石油はないが農産物はある国にとって、バイオマスを発酵させて素材をつくることは、石油輸入への依存を減らす道に見えるんです。
ただし数字は読み方が大事です。バイオ由来化学品の市場全体が「大きい」のは、酵素のようにすでに利益を出しているものまで含んでいるから。みんなが沸き立つ主役——バイオプラスチック——は、いまだ世界のプラスチック市場のほんの一片にすぎません(2025年の世界のバイオプラスチック生産能力は約230万トン、対して世界のプラスチック生産は年4億トン超)。これは「方向は正しいが、ベースはまだ小さく、利益を出すのもまだ難しい」という話なんです。
03どう動くのか(同じ分子へ向かう2つの道)
話の核心は、同じ分子にたどり着く道が2つあること。昔ながらの道は地下から始まり、新しい道は畑から始まります。
石油化学の道:原油を掘り出し、高温で大きな分子を砕いて小さな出発物質にするクラッカー(cracker)に送り込み、それを組み立ててプラスチックや化学品にする。バイオの道:植物を育て、糖に変え、発酵タンクの中の遺伝子組み換えされた微生物に与える。微生物は糖を「食べて」狙った分子を「吐き出し」、そこから分離・精製する——できあがるのは、まったく同じ物質です。
だからこそ、すべてはコストで決まります。同じものが手に入るなら、客は安いほうを選ぶ。そして石油はとても安く、精製プロセスは100年かけて磨き上げられてきた。発酵側はその極限まで下がったコストに追いつかなければならない——うまくいく分子もあれば、いかない分子もある仕事です。
04エコシステムの中でのつながり
このnodeは、いくつものメガトレンドが交わる場所に座っています。
- Alt-Proteinの兄弟: どちらも「タンクの中の発酵」という同じ道具を使う。違うのは出口だけ——一方はタンパク質を、もう一方はプラスチックを発酵でつくる。だから工業規模の発酵が得意な会社は、両方の土俵で戦える
- DNA Synthesis & Synbio Platform Toolsに依存: 狙った分子を発酵できる「微生物を設計する」には、まず DNA を書いて組み立てる必要がある——DNA 合成のツールは、この章のすべての上流にある
- 原材料とサプライチェーンの代替: まっすぐな狙いは、石油と化石由来化学品への依存を減らすこと——既存の石油化学チェーンの「substitute(代替)」だ
- AIに依存: 微生物の株を「もっとうまく、もっと安く」つくれるよう設計するのに、計算生物学と AI への頼りが年々強まっている。試行錯誤の回数を縮めるためだ
05いま、どこまで来たか——本物の「ホワイト墓場」
このトレンドを理解したいなら、痛い事実から始めなければなりません。第一波の synbio-materials 企業は、なぎ倒されるように倒れた。技術が効かなかったからではなく、発酵の経済性が石油の安さに勝てなかったから。これが、投資家が知っておくべき「ホワイト墓場(white-biotech graveyard)」です。
Amyrisは、かつてこの業界の花形でした——サトウキビ糖からさまざまな物質を発酵させ、抗マラリア薬から化粧品、燃料までつくった。しかし2023年8月、同社は Chapter 11 で破産を申請。化粧品ブランドを売却し、本業の研究と発酵だけに縮小せざるをえませんでした。Zymergenは2021年に高い期待を背負って上場しましたが、旗艦製品(ディスプレイ向けの光学フィルム)がスケールアップできず、株価は数か月で崩壊。最後は2022年末にGinkgo Bioworksへわずか~3億ドルで会社まるごと買われました。それより前、2017年にはSolazyme/TerraVia(藻類オイルの発酵)もすでに倒れています。
そして話は終わりません——2025年3月、PHA(海で分解するプラスチック、ブランド Nodax)のメーカーで、かつての希望だったDanimer Scientificも Chapter 11 で破産を申請しました。大口顧客(ファストフードチェーン)が突然発注を減らし、増設したばかりの工場がフル稼働できなくなったのです。最後は2025年6月、Teknor Apex に買収されました——PHA という技術は死んでいない、でも独立した上場企業は死んでしまった、というわけです。
でも、この屍の下には、静かに利益を出して伸びている「もう半分」の産業があります——安いプラスチックと正面から戦おうとせず、付加価値の高い「酵素」や発酵原料を他の産業に売るグループです。2025年の工業用酵素市場は約84億ドル、トップのNovonesis(Novozymes + Chr. Hansen の合併で誕生)が約48%のシェアを握ります——利益はたっぷり、ポートが赤字続きのバイオプラスチック勢とは大違いです。
うまくいっているもう一社が中国にあります。Cathay Biotech(688065 上海)は、発酵による long-chain diacid で世界をリードし、バイオナイロンを推し進めています——2024年の売上は約29.6億元、純利益は約4.87億元、~33%の成長。これは、「発酵したほうが本当に精製より安い」分子を選び、需要のある市場で大きなスケールで(電池メーカーの CATL と手を組む形で)つくれば、素材の発酵ビジネスも利益を出せる、という好例です。
06これからの展開
1つめの方向は「戦う土俵を正しく選ぶ」こと——ホワイト墓場の教訓から、業界全体が「安い汎用プラスチックと正面から戦うな」と学びました。経済性の研究ははっきり示しています。基礎化学品(オレフィン、ベンゼンなど)は「安すぎて」発酵では割に合わない。でも、アジピン酸・アクリル酸・1,4-ブタンジオールのように酸素を多く含む物質なら、発酵で本当に競争できる。だからこのトレンドの未来は、「発酵したほうが安い、付加価値の高い分子」にあって、何でもかんでも、ではないんです。
2つめの方向は法規制が追い風になること——欧州やアジアでの使い捨てプラスチック規制と EPR ルールによって、PLA や PHA のような分解できるプラスチックに、一部の市場(食品包材、生ごみ袋)で「払ってもいいプレミアム価格」が生まれています。アジア太平洋は、規制と普及の力でもっとも速く伸びる地域です(CAGR ~21%)。
3つめの方向はAI が設計を加速すること——発酵の最大の悩みは、「試行錯誤」が長く高くつくこと。計算生物学と AI で、最初の数回から「よく働く」微生物の株を設計できれば、コストを下げ、時間を縮められます——これはAIへまっすぐ伸びる線で、ゲームの経済性そのものをひっくり返す可能性があるんです。
07課題とリスク
1つめの、そしていちばん大きなリスクは石油との対比コスト(cost-vs-oil)——これこそが業界の第一波を斬り殺した刀です。石油はまだ安く、精製プロセスは100年かけて磨かれてきた。石油価格が下がれば、バイオ素材はその瞬間に競争が難しくなる。だからこのトレンドの競争力は、避けようもなく「石油価格に縛られて」います——会社自身ではコントロールできないマクロのリスクです。
2つめのリスクはスケールアップ(scale-up)——試験管で発酵できても、20万リットルのタンクで同じ収率と同じコストが出せるとは限りません。「タンクを大きくする」ことが、Zymergen や Danimer が落ちた谷でした。大きく建てた工場がフル稼働できない=単位あたりコストが跳ね上がる=赤字、です。
3つめのリスクは資本集約度(capital intensity)——発酵の生産能力をつくるには莫大な資金が要り、回収まで長い時間がかかります。会社は調達資金や大口顧客に頼る。資金市場が引き締まったり、(Danimer に起きたように)顧客が離れたりすれば、たちまち崩れる——だから生き残るのはたいてい、ポートを分散した大企業であって、小さな pure-play ではないんです。
ひとことでまとめると:これは「石油を掘るのをやめて、素材を発酵でつくろう」という夢の物語です——科学的にも環境的にも正しい夢。でもその夢は、コストという現実に第一波を何社も斬り落とされました。次の波で生き残り伸びるのは、この勝負が「発酵できるか」で決まるのではなく、「どこなら発酵が石油より安くなるか」で決まると理解し、その土俵だけを選んで戦う者なんです。