メガトレンド · 炭素除去
炭素市場の「水道管」:目に見えないCO2 1トンを、どうやって売り買いできるモノに変えるのか
CO2を吸い込む装置、バイオマス発電所、新しく植えた森——どれも作っているのは同じ一つのもの、「大気から炭素を1トン取り除いた」という事実です。でもそのモノは目に見えないし、手で触れもしない。じゃあ、どうやって売るのか?答えは、目に見えない1トンを「数えられて、検証できて、格付けでき、売り買いできる証明書」に変える“水道管”を用意すること。つまり registry、計測(MRV)、格付け会社、そして炭素の取引所——この話は、気候を立て直す業界全体の心臓であり、同時にいちばんの弱点でもあります。
01これは何?
あなたが、たった今大気から炭素を1,000トン吸い取って、それを地下の岩石に閉じ込めた会社だと想像してください。すばらしい——でも、いま手元には何があるでしょう?棚に並ぶ商品もなければ、手で触れる品物もない。あるのは「すでに起きた、目に見えない出来事」だけ。それをどうやって Microsoft に売るのか——Microsoft だって、それを同じように見ることができないのに?
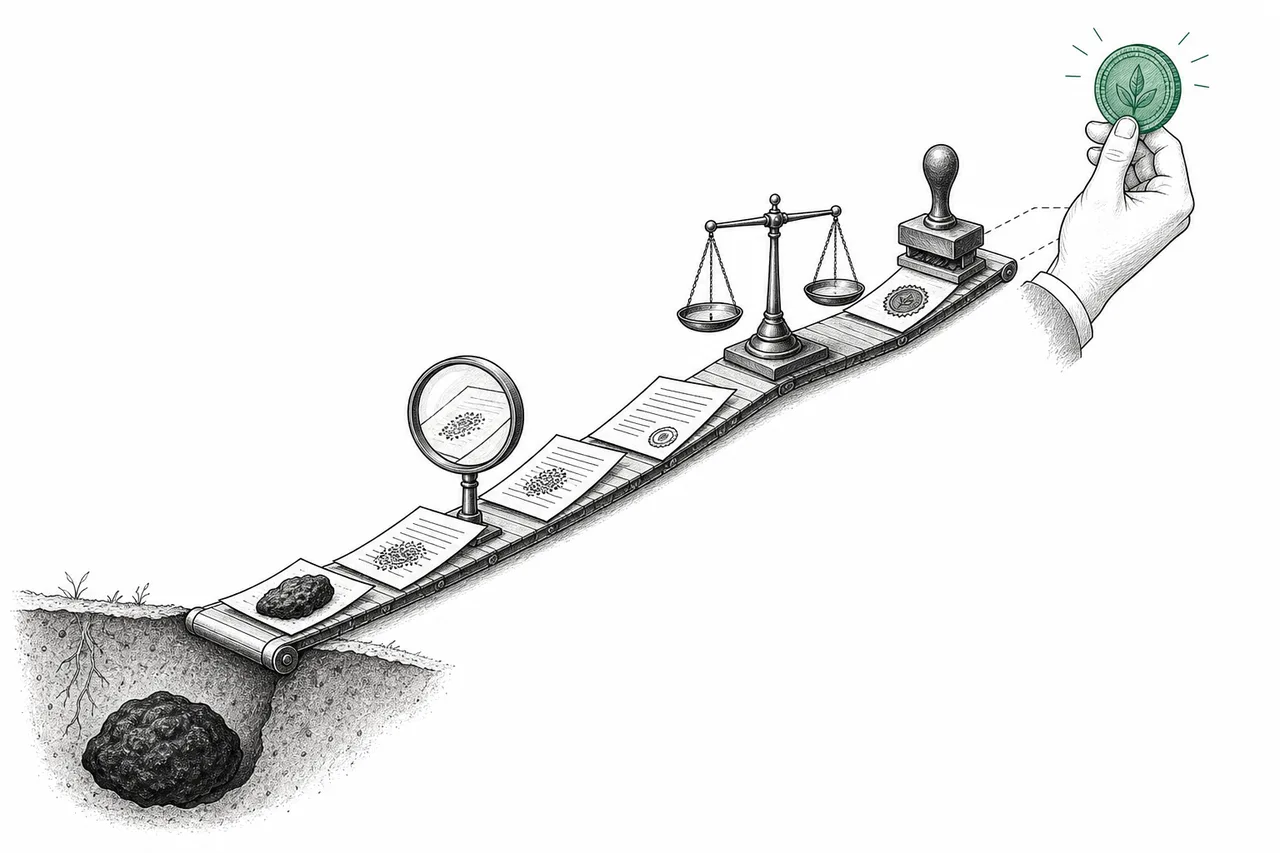
これこそ Carbon Market Infrastructure が解くために生まれた問題です。これは、目に見えない炭素1トンを、数えられて、売り買いでき、信頼できる証明書(クレジット)に変える裏方の“水道管”。株式市場に証券取引所、上場企業、監査人が必要なように、炭素市場にも同じ構造が要る——この分野が語っているのは、まさにそれです。
それは、ベルトコンベアのようにつながった4つの主要パーツでできています:
1) MRV(Measurement, Reporting, Verification)=炭素が実際に何トン取り除かれたかを「計測・報告・検証」する——真実の層 · 2) Registry / Standard=「標準」を定め、クレジットを「発行(issue)」する組織。誰が保有し、誰が転売し、誰が使い終えたかの台帳も管理する(Verra、Gold Standard、Puro.earth、Isometric)· 3) Ratings=クレジットの品質に「成績」をつける会社。いわば炭素版の Moody's(Sylvera、BeZero、Calyx)· 4) Exchanges & Marketplaces=クレジットを実際に売買する市場。現物(spot)も先物(futures)もある(CME、ICE、Xpansiv/CBL)
メガトレンドの地図でいうと、この分野は Carbon Removal の下にある「基盤層(platform)」にあたります。そして特別な役回りを持っています——自分では炭素を1トンも 吸わない、でも きょうだいたち全員が立っている「床」なんです。空気を吸い込む装置(DAC) でも、バイオマス(BECCS & Biochar) でも、岩石の風化を速める手法 でも、海による吸収 でも——どの方法も炭素を吸ったあと、成果を収入に変えるためにこのシステムへ走って戻ってくる。
02なぜシステム全体にとって重要なのか
まず簡単な問いから:もしこのシステムが壊れたら、何が起きるでしょう?答えは 炭素除去の業界まるごと一緒に倒れる。証明書を信じる人がいなければ、お金を払う人もいない。誰も払わなければ、DAC工場も、バイオマス発電所も、biochar のプロジェクトも収入がない。要するに、この市場の本当の通貨は「信頼」であって、炭素ではないんです。
そしてこれが重要なのは、その下にある市場が思っているよりずっと大きいから。「炭素市場」と一口に言っても、実は規模がけた違いの2つの世界があります——政府が工場に排出枠の購入を義務づける 「義務市場(compliance)」(EU ETS など)と、企業が自分の炭素を相殺するためにクレジットを買う 「自主市場(voluntary)」。最初の世界は途方もなく大きい——ICE 一つの取引所だけでも、環境関連の契約は想定元本(notional)ベースで 年間〜1兆ドルを4年連続で突破しています。2つ目の世界(炭素除去が属するほう)はまだずっと小さい——でも、いちばん速く成長し、いちばん速く形を変えている世界です。
この分野がいま熱いのは、ただ伸びているからではありません。史上最大の信頼の危機を、つい最近くぐり抜けたばかりで、いま自分を作り直している最中だからです。2023年初め、英紙 The Guardian は研究者と組み、業界全体を揺るがす調査を発表しました:世界最大の registry である Verra の「森林破壊を防ぐ」クレジットの 9割超が「幽霊クレジット」かもしれない——実際には炭素を減らしていない、というのです。その研究は、クレジットの94%は気候に何の役にも立っていないと結論づけました。
結果、価格は即座に崩れました。一般的な炭素クレジットは 1トン〜9ドル(2022年初め)から〜2ドルへと急落し、自主市場の規模は 〜20億ドル(2021年)から〜5億ドルへ縮みました。これは高い授業料でした——おかげで業界全体が、「計測が正確でなく、検証もできなければ、クレジットは無価値」だと目を覚ました。だからこそ今、すべてのお金と関心が基盤層へ流れ込んでいる:より良い MRV、より厳しい格付け、そして信頼できる標準へ。
03どう動くのか(クレジット1枚の一生)
この分野をいちばんよく理解する方法は、「炭素クレジット1枚」の一生を、生まれてから死ぬまで追いかけることです。一生の各ステップが、それぞれ別の会社のビジネスであり、信頼が崩れうる別々のポイントだからです。
ステップ1–2は真実の層(MRV)。誰かが証明書を発行できるより前に、炭素が実際に何トン取り除かれたかの証拠が要ります——センサー、衛星、土壌のサンプル採取、あるいは排出口の流量計で計測し、さらに「独立した検証者(verifier)」が確かめる。ここが2023年の危機で崩れた場所でした。多くの森林クレジットが「このプロジェクトがなければ森は切られていた」という仮定に頼っていて、それは証明が難しく、しばしば誇張されていたからです。だから新しい波が dMRV(digital MRV)——衛星、IoT、リアルタイムの実データを使い、手作業の評価に代えて、数字を「反論できない」ものにする。
ステップ3が心臓——registry が「証明書を発行する(issuance)」。検証を通ると、registry は重複しない「固有番号(serial number)」つきのクレジットを発行し、中央台帳に登録する。これで炭素1トンが、数えられて追跡できる実体を持つ。空気を吸い込む装置のクレジット(Puro.earth の CORC と呼ばれるもの)や Isometric のクレジットが生まれるのも、まさにここです。
炭素クレジットが株式と違うのは、使えるのが 一度きりだという点。企業が「炭素を相殺した」と数えたいとき、台帳上でクレジットを retire(償却)するよう指示する——するとそれは「焼却」され、システムから永久に消える。もう再利用も転売もできない。良い registry は、同じクレジット1枚が二度数えられること(double-counting)を防がなければなりません。これは炭素市場の最大級の罪のひとつ——そして、透明な中央台帳がこれほど大事な理由でもあります。
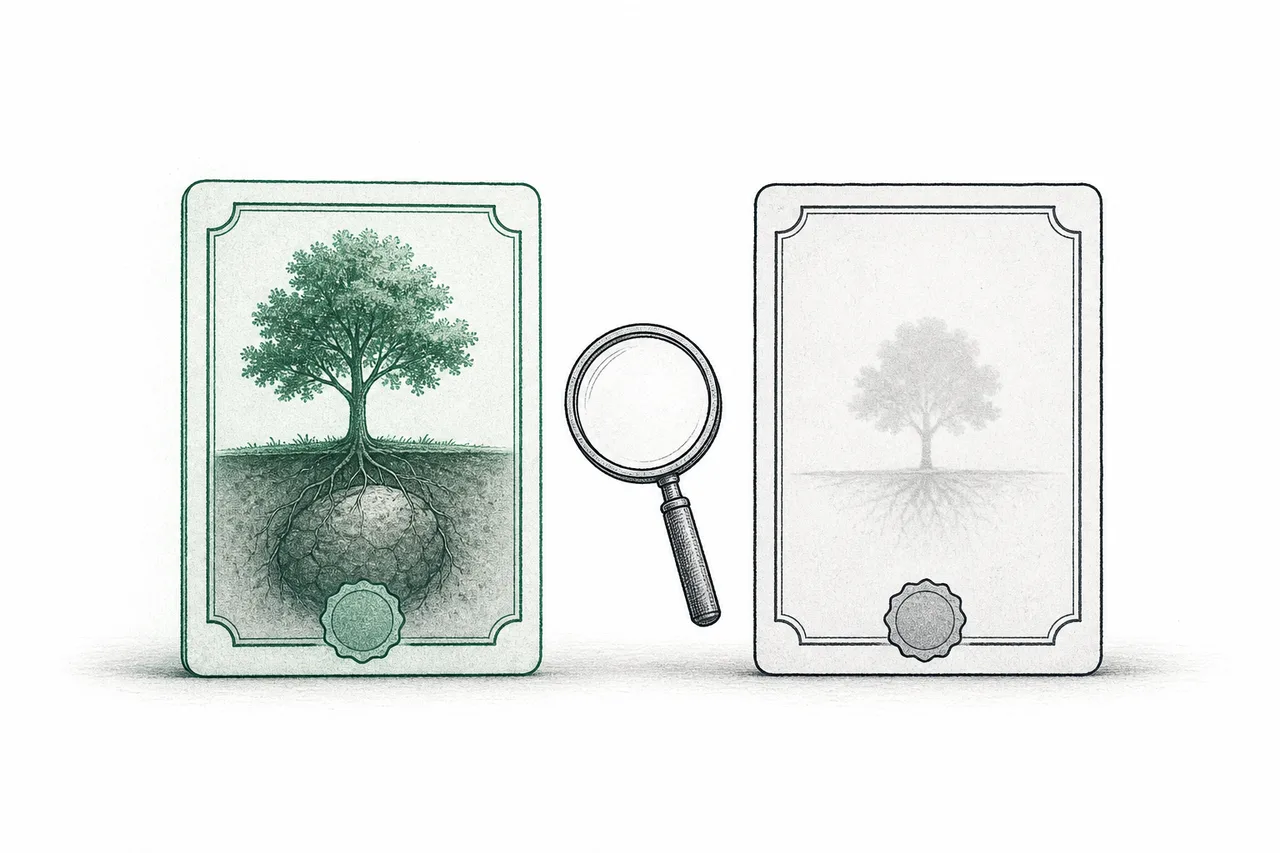
ステップ4は「セカンドオピニオン」の層——ratings。registry を通っただけでは、そのクレジットが良いとは限らないからです。そこで成績をつける会社(Sylvera、BeZero、Calyx)が登場し、炭素版の Moody's/S&P のように働く——AAA から D まで、「そのクレジットはどれだけ本当に炭素を取り除き、どれだけ永続的か」を採点する。結果、市場は成績に応じてはっきり価格を分け始めました。
ステップ5–6は市場と終わり。成績のついたクレジットは取引される——当事者どうしの相対(OTC)でも、Xpansiv/CBL のような現物(spot)取引所でも、あるいは CME や ICE 上の先物(futures)契約としても。これで買い手は将来の価格を「ロック」できる。そして最後、企業が retire すると、そのクレジットは一生を終える——目に見えないところから始まった炭素1トンが、資産に変えられ、証拠を残して使い切られるのです。
04エコシステムの中でのつながり
この分野は、炭素の世界のすべてが立っている「床」です。だからその関係は、ほかのきょうだいとは違います——誰とも競争せず、ほかの存在を成り立たせる条件になっている:
- あらゆる炭素除去技術の「出口」: DAC、バイオマス(BECCS & Biochar)、岩石の風化を速める手法、そして 海による吸収——どの方法も「吸い取ったトン」を生むが、それをお金に変えられるのはこのシステムを通ったときだけ。面白いのは、それぞれ MRV の難しさが両極端なこと:DAC は計測がとても簡単(排出口に流量計があり、岩石に閉じ込めれば数千年検証できる)。いっぽう森林や海はずっと計測しにくい——だから「durable(永続的で検証しやすい)」なクレジットは、自然由来のクレジットより何倍も高値がつく
- クリーンエネルギーと電力に依存する: 新世代の dMRV は大量のセンサー、衛星、クラウドを使い、炭素除去のプロジェクト自体も膨大な電力を食う。だから炭素市場のシステムは、世界のエネルギーとデジタルのインフラに「乗っかって」いる
- 昔ながらの金融の道具を借りる: 先物市場、清算(clearing)、保管(custody)——これらはすべて、株式市場や商品市場が何百年も使ってきた技術で、その「設計図」をそのまま炭素の上に置いたもの。本物の主役の多くが、グリーン系のスタートアップではなく老舗の取引所(Nasdaq、ICE、CME)なのは、これが理由です
- 政策と世界のルールに動かされる: Paris Agreement の Article 6 の合意(2024年末の COP29 で承認)は、国どうしが正式に炭素を国境を越えて売買できるルール——自主市場と義務市場がつながり始める扉を開いた
05いま、どこまで来たのか
2023年が信頼の危機の年だったとすれば、2025年は 「浄化と再建の年」——市場は量ではなく 質で伸びました。お金は質の悪いクレジットから抜け出して、検証できる高グレードのクレジットへ流れています。
いちばんはっきりした合図は、「グレードで価格が分かれる」こと。2025年、高グレード(A–AAA)のクレジットは平均で1トン 〜14.80ドル、いっぽう低グレード(CCC–B)は 〜3.50ドルほど——植林(ARR)のグループでは差はもっと広く、高グレードは35ドル超、低グレードは20ドル未満。これこそ格付け会社が作り出したもの:「品質」を、値段のついた数字に変えたのです。
いちばん質の高いクレジットの側——「永続的な炭素除去(durable CDR)」——は爆発的に伸びました。2025年には合計 〜2,960万トン(前年から〜299%増)の購入契約が結ばれ、累計は〜4,250万トンに。でもこの数字には、気がかりな真実が隠れています:Microsoft 一社で、2025年の購入量の〜90%を占め、過去通算でも25万トン近くを買っている——つまり市場全体が、まだほんの一握りの「篤志家」買い手に頼っている。Microsoft がいつ買うのをやめても、市場はすぐに揺らぐ。
registry の層でも大きな進展がありました。中立の組織 ICVCM は、「Core Carbon Principles(CCP)」の標準を満たした registry プログラムを8社認定——Verra、Gold Standard、Puro.earth、Isometric を含みます。買い手がモノを選り分けるのに使える、中央の「品質ラベル」を作ったわけです。Puro.earth(Nasdaq が筆頭株主の、永続クレジット向け registry)は、biochar クレジット(CORC)を 2025年半ばまでに40万トン超発行しています。
投資家の目で見てこの分野が面白いのは、本物の主役の多くが、すでに大きな上場企業だという点——まだ上場していないスタートアップではありません。炭素市場の「水道管」は、すでにある取引所やデータ会社の手で作られているからです:
06これからの展開
第一の、そして最大の方向は 「dMRV が標準になる」こと。2023年の危機は、手作業の評価と仮定が信頼できないことを証明しました。これからは衛星、センサー、リアルタイムの実データで計測し、数字を「反論できない」ものにする——MRV をより安く、より正確にできた会社が勝者になります。検証コストは、高品質クレジットの最大級のコストのひとつだからです。
第二の方向は 自主市場と義務市場の融合。すでに承認された Article 6 のルールにより、CCP ラベルを通った高品質クレジットは、政府が認める制度へと「橋を渡り」始めます。これが成功すれば、(何百倍も大きい)compliance の世界から、炭素除去クレジットへ膨大な需要を引き込む——「篤志家の市場」から「法律で買わなければならない人がいる市場」へ変わるのです。
第三の方向は 本格的な金融資産になること。クレジットが標準化され、格付けされ、先物で取引できるようになれば、先物、オプション、指数、そして金融商品が後に続く。大手の取引所がこの分野に乗り込んでいるのは、まさにこれが理由です——彼らの主な関心は世界を救うことではなく、いま形になりつつある「新しい商品市場」を見ているのです。
07課題とリスク
この分野には、深くて固有のリスクがあります。まったく手で触れられないモノ——「信頼」——を売っているからです。
第一の、そして最大のリスクは 新たな信頼の危機。この業界は、価格が一晩で9ドルから2ドルへ崩れた2023年の傷から、ようやく立ち直ったばかり。もし新しい調査が、いまブームになっている「永続的」クレジット(たとえば biochar や BECCS)にも MRV の問題があると突き止めたら、築き直したばかりの信頼がまた崩れかねません——しかも今回はもっと痛い。市場が前より高い賭けをしているからです。
第二のリスクは 格付けそのものも、いつも信頼できるわけではないこと。ある分析では、格付け3社(Sylvera、BeZero、Calyx)が同じプロジェクトに 両極端に違う成績をつけることがあるとわかりました——あるアマゾンの森林プロジェクトは Sylvera から高グレード、でも他の2社からは低グレード。「良いクレジットとはどんな姿か」の「共通の標準」がまだないので、買い手はまだ混乱し、「審判」自身もまだ言い争いが終わっていないのです。
第三のリスクは 需要の恐ろしい集中。durable CDR 市場では、Microsoft 一社で購入量の〜90%を占めます。これほど一人の顧客に頼る市場は、健全な市場ではありません——Microsoft が戦略を変えるか、景気が冷え込めば、需要の大半が一瞬で消える。それを支えるために築いたインフラは、投資した分ほど仕事がなくなるかもしれない。
第四のリスクは 分断(fragmentation)。今日は registry がいくつもあり、標準も何通りもあり、格付けも複数のグレードがあり、市場も多数——そして互いに「話が通じない」。ある registry のクレジットが、別の市場では使えないこともある。共通の標準とつながった台帳がないかぎり、double-counting(同じ炭素1トンを二度数えること)のリスクは残り続けます——そしてそれは、信頼をいちばん速く壊すものなのです。
ひとことで言えば:炭素除去の技術が「モノ」なら、このシステムはそのモノに価値を与える「市場と会計」です。これは、ゼロから「空気の株式市場」を作ろうとする物語——いちばん難しい仕事は炭素を吸うことではなく、目に見えない炭素1トンが本当に取り除かれたと、世界中の人に信じてもらうことなのです。